


10月16日,A股市场进入超跌修复,科技板块引来及全体大反攻,半导体、存储芯片概念盘中活跃,但下午又开始跳水。值得注意的是,芯片ETF汇添富(516920) 昨日吸金800万元,资金逢跌积极布局芯片全产业链!
截至14:02,芯片ETF汇添富(516920)标的指数——中证芯片产业指数冲高后震荡回落,一度涨超2%,现涨幅收窄,小幅飘红。
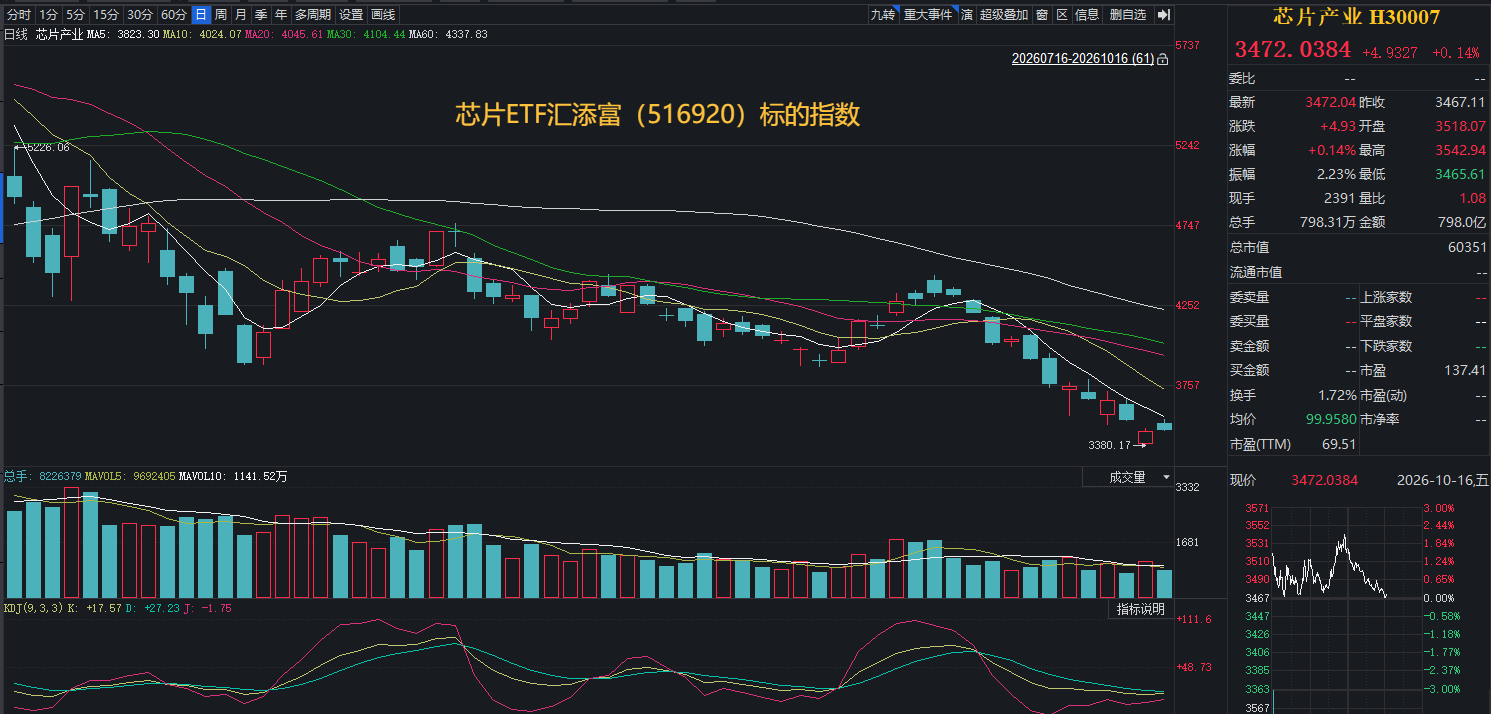
芯片ETF汇添富(516920)标的指数热门成分股涨跌互现:澜起科技涨近4%,拓荆科技、华海清科涨超3%,兆易创新涨超2%,寒武纪涨超1%;下跌方面,中芯国际跌超2%,北方华创跌近2%,长川科技跌超1%,中微公司、海光信息跌近1%。
【芯片ETF汇添富(516920)标的指数前十大成分股】
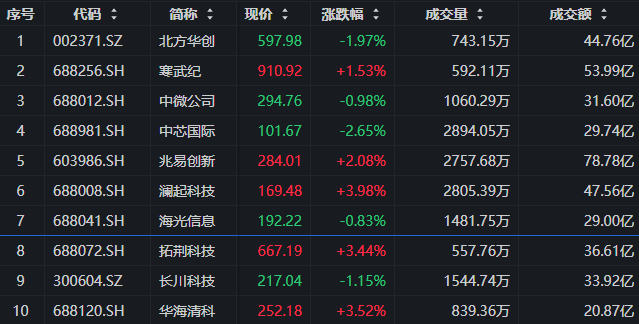
【截至14:02,注:成分股仅做展示,不作为个股推介】
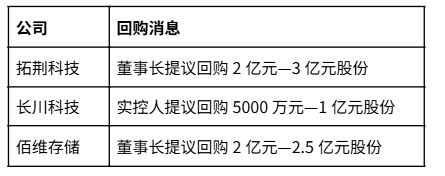
消息面上,A股上市公司密集发布利好公告,“真金白银”支持当前投资价值,稳定市场情绪。其中,佰维存储、新长芯博创、拓荆科技、长川科技等芯片行业龙头拟回购股份。与此同时,三季报业绩“预增潮”持续,赣锋锂业、江波龙、恒逸石化、深南电路、睿创微纳等多家上市公司前三季度业绩大幅预增。

10月15日,台积电发布第三季度业绩,合并收入14,942.4 亿元新台币,同比增长50.9%,环比增长17.6%;净利润 7,630.6 亿元新台币,同比增长 68.7%,环比增长 8%;稀释每股收益 29.43 元新台币,同比增长 68.7%。台积电第三季度2纳米的出货量占总晶圆收入的8%,3纳米占33%,5纳米占28%,7纳米占10%。先进技术(定义为7纳米及更先进的技术)占总晶圆收入的79%。
国际半导体产业协会(SEMI)总裁兼首席执行官预计,半导体市场规模在2035年有望达2万-3万亿美元。新晶圆厂投资和数据中心扩建是推动半导体市场增长的两大因素。
SK海力士第六代高带宽内存HBM4的产能扩张步伐正在放缓。多位知情人士透露,原定今年下半年交付的部分HBM4后道设备订单存在延期迹象,后续发单计划亦尚未明确。
SK海力士高管最新预测,到2030年人工智能基础设施的性能规模将增长约20倍。SK海力士最新还推出了两项新技术:其一是MARS系统——一款以内存为中心的AI机架级系统,以及HBF高带宽闪存技术。
全球科技股本周遭遇大规模抛售,全球前二十大科技股市值合计蒸发逾1万亿美元,市场对AI基础设施投资回报的质疑情绪急剧升温。
就在这一关键节点,英伟达CEO黄仁勋接连出手——先在斯德哥尔摩在彭博的采访中公开为CoreWeave背书,黄仁勋既是CoreWeave最重要的设备供应商,也是其第二大股东。随后在BG2播客发布长达近140分钟的深度访谈,回应了市场最核心的焦虑:AI算力建设的钱,究竟靠谁来买单?黄仁勋在彭博采访中明确表示,CoreWeave“无需英伟达提供兜底支持”,并称其“资本成本实际上正在下降”。
【存储板块:AI需求加速外溢,存储盈利周期有望持续拉长】
AI服务器对存储的需求已不再局限于HBM。随着模型参数、推理调用和上下文长度增长,需求正由HBM逐步扩散至DDR5、企业级SSD和大容量QLC产品。国元证券指出,北美云厂商上调企业级SSD需求预测,2026年第四季度订单规模可能超过第三季度,Agent数据检索、向量数据库和KV Cache卸载进一步拉动大容量SSD需求。TrendForce数据预计,QLC在企业级SSD中的容量占比可能由2026年的18%升至2027年的38%。
供需偏紧也在继续推动价格上行。国信证券指出,TrendForce预测,2026年第四季度一般型DRAM合约价或环比上涨10%—15%,包含HBM的整体DRAM价格或上涨15%—20%,NAND Flash合约价或上涨15%—20%。价格上涨叠加产品结构向HBM、DDR5和企业级SSD升级,存储企业的收入和盈利弹性有望继续释放。
供给端上来看,国联民生认为,三星、SK海力士和美光等原厂正由追求Bit增长转向“Value over Bit”,通过长期供货协议、审慎资本开支和更理性的供给管理平滑行业波动。在AI需求持续增长而新增供给受限的情况下,存储行业可能不再简单重复“涨价—扩产—过剩—降价”的短周期。市场定价重点有望由利润率能达到多高,转向高盈利能够维持多久。
(来源:国联民生20260720《半导体行业超级周期系列——看多存储:从“周期峰值”到“盈利久期”》 ;国信证券20261009《半导体行业10月投资策略:三季报披露期,关注低位绩优标的》 ;国元证券20260929《半导体与半导体生产设备行业周报:存储需求持续升温,先进封装技术与产能加快升级》 )
【设备板块:扩产与工艺复杂化共振,国产替代加速向纵深突破】
方正证券指出,AI芯片性能提升越来越依赖制程、存储和封装的系统协同。一方面,HBM及先进DRAM扩产需要更多刻蚀、沉积和测试设备;另一方面,3D NAND层数增加、混合键合和2.5D/3D封装渗透,也在提高单条产线的设备数量与工艺复杂度。设备需求因此不只来自晶圆厂扩产,还来自单位产能对应工序数量和技术难度的提升。
SEMI预测,2026年全球半导体设备销售额有望达到1659亿美元,同比增长23.2%,并于2028年升至2295亿美元。其中,2026年晶圆厂设备、测试设备和封装设备销售额预计分别增长23.1%、31%和9.6%。方正证券认为,先进逻辑、HBM、3D NAND以及异构封装成为本轮设备投资的主要驱动力,测试设备增速尤为突出。
国元证券指出,国内设备产业同时进入由单点替代向平台化、纵深化发展的阶段。刻蚀、薄膜沉积、清洗和CMP等环节的国产化率已经提升,部分厂商开始从国产替代走向出口;但先进制程设备以及涂胶显影、量检测、离子注入等领域的国产化率仍然偏低。先进封装扩产还将增加键合、贴片、封装检测等后道设备需求。由此,设备链的增长逻辑正在由单纯扩产,升级为“市场扩容+工艺复杂化+国产替代”三重驱动。
(来源:方正证券20261007《机械设备行业:AI带动半导体设备需求增长,国产替代加速》 ;国元证券20260929《半导体与半导体生产设备行业周报:存储需求持续升温,先进封装技术与产能加快升级》)
一键布局“科技之矛”,首选芯片ETF汇添富(516920)!芯片ETF汇添富(516920)跟踪的中证芯片产业指数包含芯片板块50只龙头股,综合覆盖设备材料、晶圆代工、设计、封测等芯片全产业链环节!
值得重点关注的是,芯片ETF汇添富(516920)的管理费率为0.15%,托管费率0.05%,为芯片主题ETF中费率最低档品种,仅为市场主流费率——“管理费率0.5%,托管费率0.1%”的三分之一,拉长时间看省到就是赚到!
风险提示:基金有风险,投资需谨慎。芯片ETF汇添富(516920)属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
评论