


界面新闻记者 赵阳戈
一家做环境治理的环保企业,宣布要投5个亿做半导体材料,这件事发生在武汉天源(301127.SZ)身上,跨度之大,让不少投资者感到意外。
磷化铟是近年火热的赛道,由于AI算力爆发带动了高速光模块需求,上游衬底材料供不应求,与此同时赛道门槛也很高。武汉天源没有自有技术储备,没有在手订单,公司能否在这个技术密集、供应链高度集中的半导体材料领域站稳脚跟?
5亿押注,环保企业要搞磷化铟
武汉天源前身是天源环保,2021年12月上市,主营环境治理,2025年年中更名为武汉天源集团,确立了“环保+绿色能源”双主业发展格局,试图向综合型企业转型。此后,武汉天源的绿色能源布局在储能、风电、光伏领域齐头并进,已落地多个项目。
磷化铟(InP)是武汉天源一个新尝试。从时间线来看,这次公司的磷化铟布局是一套“先试水、后押注”的组合拳。
今年8月,武汉天源以750万元收购中讯半导体60%股权,拿下控股权。这家成立于2022年的标的公司,主营磷化铟衬底材料的研发、生产与销售,已具备2至4英寸单晶磷化铟的生产技术条件条件。不过根据半年报,2026年度该公司暂未显示贡献营业收入。“交易金额未达到相关规定要求的披露标准”,武汉天源称。
一位接近上市公司人士表示,武汉天源本次操作,是深度绑定了磷化铟领域资深产业专家高正明教授。高教授从事流体混合与反应器工程研究,并担任上海九东半导体董事长。除了股权对价外,武汉天源还将配套投入6700余万元,用于后续规模产线的设备购置、场地建设及流动资金补充,上述投入合计约7450余万元。
10月14日,公司公告了“楚雄高新区年产200吨6N/7N级高纯铟及年产100吨磷化铟多晶生产基地项目”规划,项目计划用地约45亩,总投资约5亿元,其中固定资产投资不低于3亿元。项目建设工期12个月。
武汉天源将这次跨界定位为“周期互补”。8月30日,在39家机构参与的一场调研中,武汉天源表示,磷化铟业务与原主业具备三重互补性:
- 一是业务周期互补,环保工程具备一定周期性,半导体新材料处于高景气成长期;
- 二是能力协同,公司积累的工程化、高端装备制造与项目管理能力,可向半导体产线建设等环节平移;
- 三是现金流协同,环保运营业务提供稳定现金流,为培育新业务提供支撑。
随着AI算力集群扩容和数据中心光互联升级,光模块加速部署下,磷化铟衬底材料的需求正在经历爆发式增长。
东吴证券认为,磷化铟凭借超高电子迁移率与精准匹配通信窗口的直接带隙特性,有望成为1.6T及CPO时代高速光芯片不可替代的物理基石。Yole预测2026年全球需求飙升至260万至300万片,有效产能仅提升至75万片左右,缺口仍在70%以上。
A股上市公司方面,云南锗业(002428.SZ)是国内磷化铟衬底的主要厂商之一,2026年上半年归母净利润同比增长235.31%。该公司还在4月份实施“高品质磷化铟单晶片建设项目”,在现有15万片/年产能基础上扩建一条年产30万片(折合4英寸)的生产线。博杰股份(002975.SZ)参股公司珠海鼎泰芯源晶体有限公司也正积极扩产中。宿迁联盛(603065.SH)公告拟设立合资公司,从事磷化铟衬底研发和生产销售,两期目标产能至40万片/年。
那么,武汉天源作为“刚拿到入场券”的后来者,准备得如何?
无技术、无团队、无订单
根据公告,武汉天源目前存在着“三无”的尴尬:无自有技术积累、无成熟团队、无在手订单。
技术储备层面,磷化铟多晶制备、高纯铟提纯工艺技术门槛高,在工艺稳定、良率控制、规模化量产方面仍存在技术验证风险。而武汉天源在公告中直言:当前公司暂无该项业务的自有技术和人员储备,暂不具备独立开展相关业务的技术基础。公司强调,后续推进业务落地时,会计划引进专业技术人才,补齐技术与人才短板。
公司打造的团队计划是什么,对此界面新闻致电武汉天源公开电话,对方表示暂无法回应。
在订单层面,公司表示公司高纯铟及磷化铟多晶的生产业务尚处于发展初期,整体业务规模较小,“目前尚无在手订单,尚未形成稳定、可持续的收入及盈利来源,短期内不会对公司经营业绩构成重大影响”。
东吴证券指出,磷化铟衬底具有长周期、技术壁垒高、重资产的特性。磷化铟衬底下游客户是光芯片和外延片厂商,这类客户的认证周期通常较长,对供应商的工艺稳定性和批次一致性要求极高。一个没有量产历史的新进入者,要通过下游客户的验证,需要时间和实打实的产品数据。
实际上,原材料端同样存在结构性约束。有业内人士指出,“高纯铟及磷化铟多晶的生产,原材料供应是其项目成本的关键影响因素,供给稳定性与价格走势将直接影响项目生产成本”。根据武汉天源描述,原料以粗铟为源头,粗铟是锌、铅等有色金属冶炼过程中伴生回收的矿产资源,供给量与上游冶炼主金属产量高度联动,难以独立快速扩产。公司项目依托云南等粗铟资源富集地区。
公司在风险提示中给出了较为充分的风险披露,从技术验证风险、原材料依赖风险到资金压力和偿债风险,覆盖了项目的主要不确定性。
环保主业承压
理解武汉天源的磷化铟布局,不能脱离其环保主业的经营现实。
2026年上半年,武汉天源实现营业收入8.82亿元,同比增长4.68%,但归母净利润7702万元,同比下滑40.95%;扣非净利润7084.93万元,同比下滑44.42%。净利润下滑的主要原因包括行业竞争加剧、限制性股票激励计划带来的股份支付费用计入的费用等。
值得关注的还有现金流和债务结构。武汉天源经营活动现金流量净额在报告期内实现了转正,达到4334.02万元,较上年同期的-1.95亿元有显著改善。同时,资产负债率从上年末的63.50%上升至64.84%。公司目前长期借款余额约42.75亿元,上年同期为31.71亿元,长期借款利息费用化增加导致财务费用在2026年上半年同比增长了53.04%。
本次磷化铟项目5亿投资额,公司自有资金出资约1亿元,剩下4亿元通过银行贷款补足。公司的资产负债率将进一步上升。武汉天源提到,需要在磷化铟项目上持续进行较大规模的研发投入,且存在短期内无法盈利的可能。
环保主业的另一重压力来自项目延期。今年4月8月,武汉天源分别发布两份项目延期公告,将建水县第二自来水厂、长葛市城北污水处理厂两个项目达到预定可使用状态的日期延长至2026年12月31日。
公司虽将延期归因于“外部因素”,并反复强调“不会对公司当前的生产经营产生重大不利影响”,但延期意味着原本应在更早时点产生收益的资产,继续停留在“在建”或“未完全交付”状态。
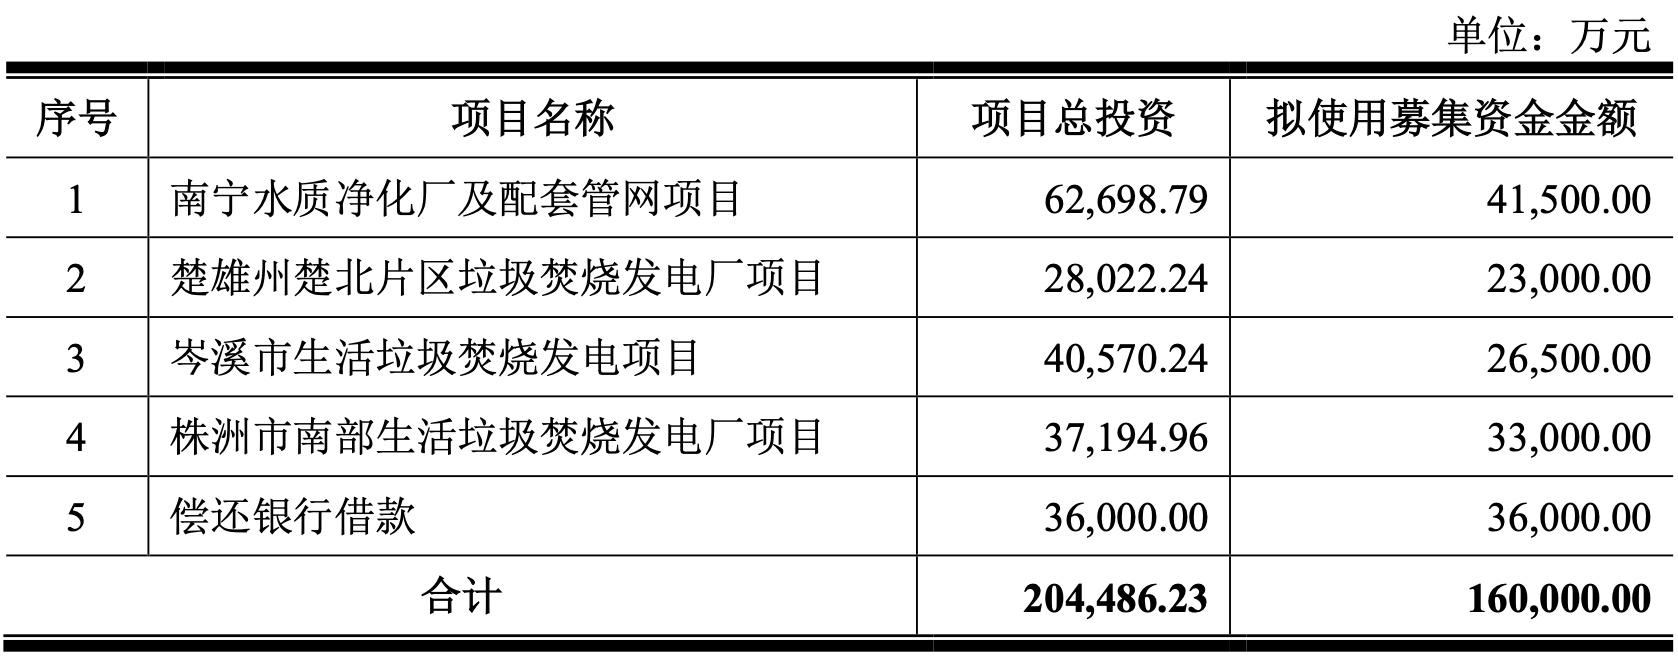
与此同时,武汉天源8月份还在推进新一轮不超过16亿元的融资,拟用于环保项目建设,但募集资金到位时间尚不确定。
在这样的背景下,磷化铟项目被赋予了“周期互补”的战略意义。
根据公开信息,在全球范围内,日本住友电气工业株式会社、美国AXT、JX日矿日石金属株式会社等国际知名企业从事磷化铟晶片的生产、销售,且在积极扩产中。日本JX金属公司磷化铟衬底整体产能预计较2025财年提升7倍至10倍。住友电工计划投资约180亿日元,到2029年3月把磷化铟衬底产能提升到2025年3月水平的3.1倍。
届时,当这些产能陆续释放时,武汉天源项目落地所面对的行业竞争格局可能与当下大不相同。
今年9月,武汉天源实际控制人的一致行动人天源优势和中环环保分别披露减持计划,合计拟减持上限约为1767万股。天源优势的减持原因为“有限合伙人资金需求”,中环环保则为“股东资金需求”。控股股东天源集团的股权质押比例较高,截至2026年6月末质押股份占其持股比例的59%。这些信号与公司推进大规模投资的资金需求叠加在一起,构成了一个需要持续跟踪的观察维度。
评论