


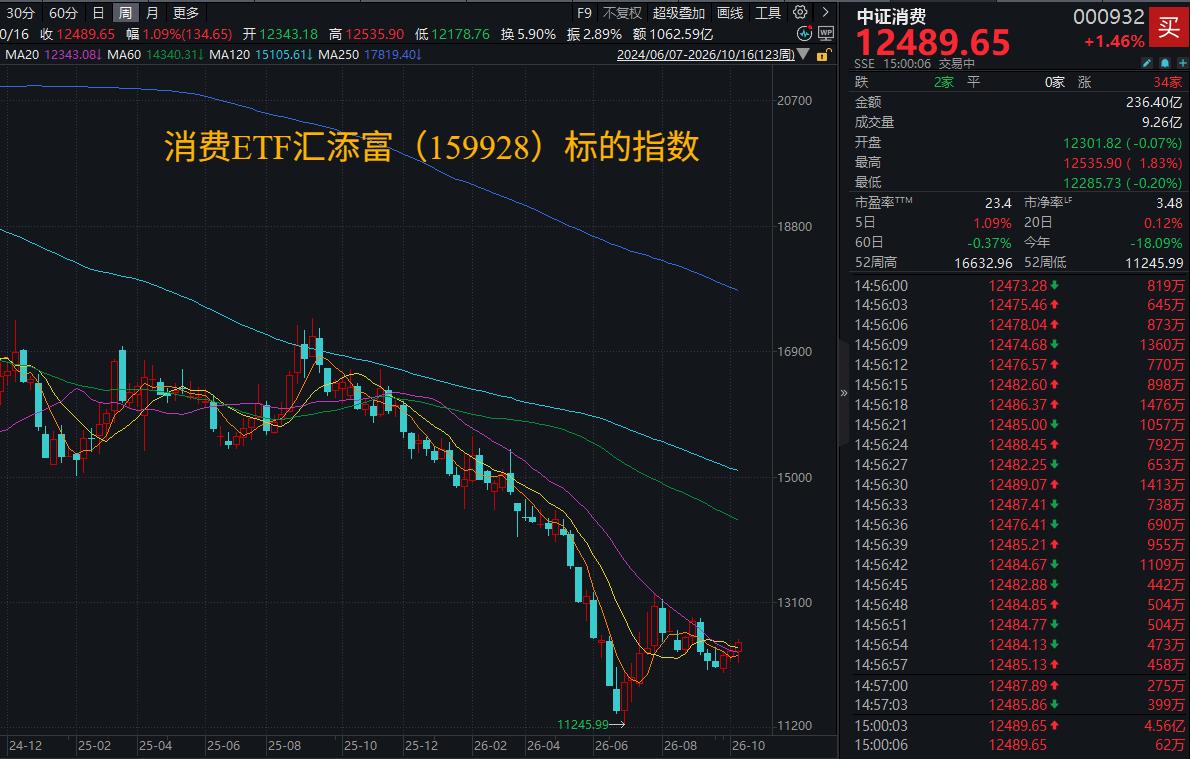
今日沪指翘尾收涨0.24%,银行保险煤炭等红利资产尾盘及时出手,部分宽基ETF明显放量。大消费震荡上行,消费ETF汇添富(159928)标的指数收涨1.46%,在近期市场波动中强势三连阳。热门成分股多数收红,海南橡胶涨超8%,中粮糖业涨超4%,牧原股份涨超3%,贵州茅台、五粮液涨超1%。科技承压资金寻找“避风港”,消费ETF汇添富(159928)今日再获资金净流入,近5日累计吸金近2亿元。
贵州茅台股价持续走高,截至今日收盘,其股价报收1329元,创9月7日以来近5周新高,成功站稳千三关口,同时周内重返“股王”宝座。目前,其年内跌幅已收窄至1.49%,年线即将转涨。
伴随科技股承压回调,部分资金向防御板块转移。被称为“美国茅台”的可口可乐在周四刷新盘中和收盘历史新高。同日费城半导体指数一度跌超4%,最终收跌0.88%,为连续第七天下跌。
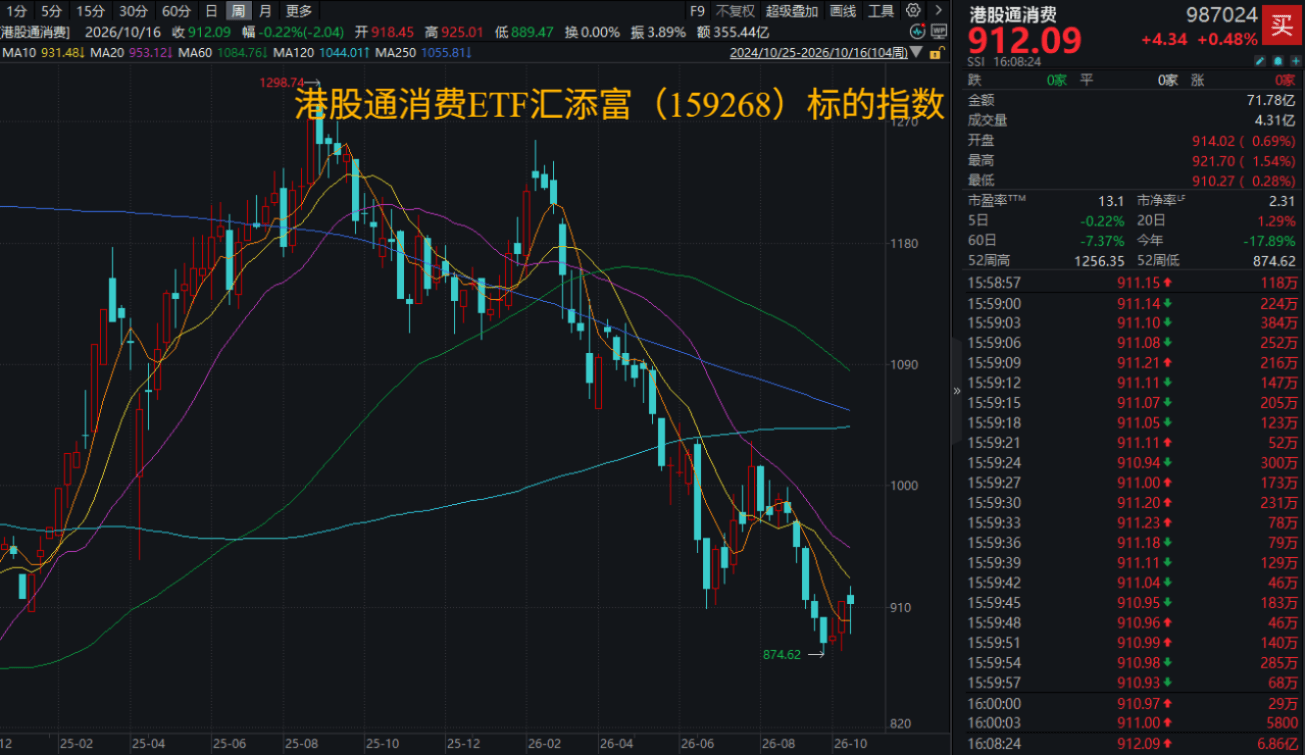
港股消费方面,聚焦新消费的港股通消费ETF汇添富(159268)收涨0.48%。热门成份股涨跌互现:安踏体育、李宁涨超3%,百胜中国涨超2%,华润啤酒涨超1%,美的集团微涨;泡泡玛特、万洲国际跌超2%,海尔智家微跌。(成分股仅做展示,不作为个股推介)。
李宁10月15日盘后发布公告,公司于当日在联交所场内实施股份回购,合计回购145万股普通股,合计总耗资1839.51万港元,回购股份拟进行注销处理。该回购授权于2026年6月11日股东大会获批,最大可回购股份规模2.58亿股。
值得注意的是,李宁单一最大股东非凡领越最新9月7日曾通过全资附属非凡中国发展在公开市场持续买入,买入约2.64亿港元,均价约13.71港元,持股由18.30%升至19.04%。李宁本人同时任李宁公司与非凡领越主席。
而据港交所最新权益披露资料,公司创始人——李宁近一个月累计增持1.31亿股。增持后,李宁最新持股数目为5.23亿股,持股比例20.25%。根据天风国际最新数据测算,据香港联交所最新数据,李宁本轮增持耗资大约17.6亿港币。
资料显示,港股通消费ETF汇添富(159268)50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”。重仓潮玩、珠宝、美妆等顶流新消费赛道,一笔描绘未来“Z时代”的新消费蓝图!
消息面上,今年天猫“双11”于10月15日20:00开启,美妆、服饰等品类启动预售,家电、手机、电脑等品类则直接开卖;10月20日20:00全品类正式开卖。AI服务首次加入“双11”,多家模型厂商集体推出优惠,消费者可以“囤Token”。
【白酒双节动销分化,大众品关注超跌和成长品类】
白酒双节动销分化,渠道去库存进入调整结构新阶段。根据酒业家多地市场调研,中秋白酒动销整体仍然承压,渠道反馈动销同比下降,分化下仍有亮点,商务宴请、企业团购等场景继续收缩,亲友聚饮、家庭家宴、大众宴席等刚性消费展现出更强韧性。分价位看,名酒和高性价比大众产品动销较好,飞天茅台节前价格上行、节中保持相对稳定、多地终端动销同比增幅超过10%,300-600元次高端价格带承压,100-200元价格带成动销主力。今日酒价数据显示,10月11日飞天茅台整箱和散瓶批价分别为1730/1710元/瓶,较节前有所波动但是仍维持在1700元/瓶以上,行业高端核心产品批价节后趋稳显示渠道去库存压力最大阶段或已过去。目前渠道库存总体仍在去化,部分渠道反馈库存同比下降约10%-20%,名酒大单品周转相对较快,部分终端库存已控制在1-2个月,部分开发品、中小品牌库存压力仍较大,渠道去库存由减少数量进入调整结构的新阶段。
高端酒旺季前挺价、管控价格体系,有利于稳定旺季渠道预期,减少价格内卷,显示龙头企业仍有余力进行量价关系调整,目前白酒行业调整或逐步筑底,低基数下行业报表或逐步修复。报表压力释放后,龙头提价、批价上行或引领白酒板块预期走好,市场和渠道信心预计得以强化。
申港证券认为,白酒作为大消费重要子板块配置价值凸显,当前股价位置下板块行情或先于基本面企稳回升,建议关注后续基数效应下的季报预期改善,优先从渠道出清、经营改善、场景承接、股息率角度寻找白酒投资机会。
大众品方面,安井食品部分产品涨价,妙可蓝多Q3业绩增长较好,建议关注大众品超跌和成长品类。
根据冷冻食品,安井食品从10月1日起执行鱼糜制品相关调价函,公司针对部分鱼糜类产品调整经销价或缩减促销力度,部分单品调价幅度最高可达10元,公司已在第一季度对部分产品进行了小幅提价。龙头秋冬旺季前提价有利于减少速冻及餐饮供应链行业价格竞争压力,增强渠道预期,预计或带动四季度盈利水平提升。
妙可蓝多发布公司业绩快报,Q3营收/归母净利润分别同比增长12.4%/40.7%,公司前三季度C端、B端业务同比均实现超过20%增长。核心奶酪业务占比提升,毛利额较上年同期增加。截至9月30日,原奶(生鲜乳)价格回升至3.10元/公斤、同比增长2.0%,月涨幅较前期加快,牧业及乳品公司有望迎来修复机会。预计在整体食品饮料行情修复预期下,超跌的乳业、速冻、调味品、啤酒等传统消费品类以及健康食品等品类有望相对较优。
(申港证券20261012《白酒双节动销分化,安井部分产品涨价》)
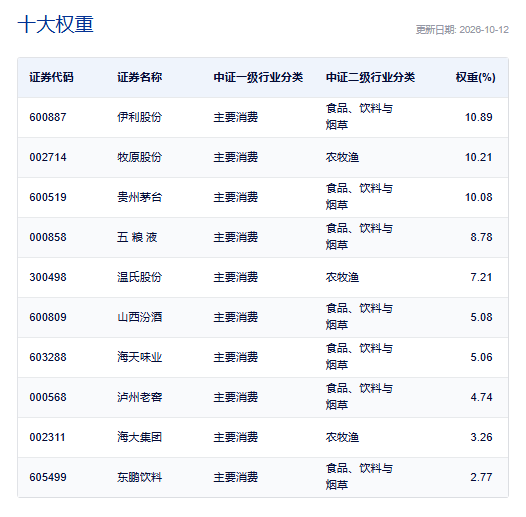
消费ETF汇添富(159928)标的指数作为消费大板块中的刚需、内需属性板块,具有明显的穿越经济周期的盈利韧性。前十大成分股权重占比超68%,其中4只白酒龙头股共占比超28%,养猪大户占比超17%,其他权重股还包括:伊利股份(11%)、海天味业(5%)、海大集团(3%)和东鹏饮料(3%)(数据截至:2025/10/12)。关注大消费板块,相关产品消费ETF汇添富(159928),场外联接(A类:000248;C类:012857)。
差异化配置“新消费”,认准更“纯粹”的港股通消费ETF汇添富(159268),其50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”,更有4成仓位重仓潮玩、珠宝、美妆等顶流新消费赛道,低配白酒!港股通消费ETF汇添富(159268)还支持T+0交易、不占用QDII额度,是投资港股通消费赛道更为高效便捷的选择,一笔描绘未来“Z时代”的新消费蓝图!
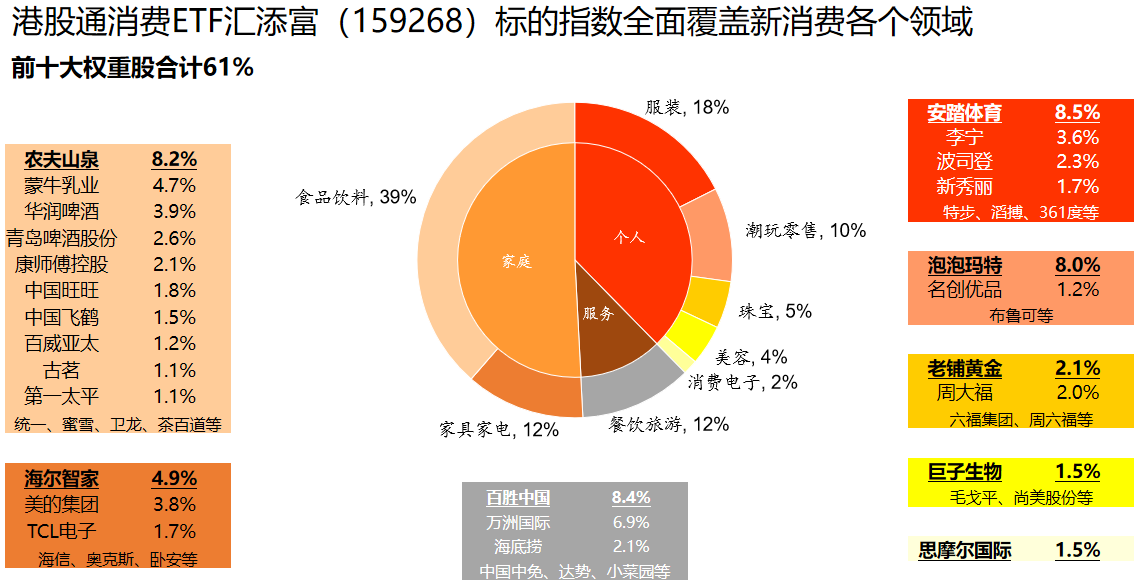
数据:截至2026/6/30
风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。以上基金属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为均衡型(C3)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认申购时,应以代销机构的风险评级规则为准。本产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
评论