
2026年三季度以来,债券市场“资产荒”格局仍在延续,收益率呈现趋势性下行。从近期走势看,长端和超长端国债收益率持续在历史低位附近运行,银行间信用债收益率整体下行,高等级中短期票据收益率也处于较低水平。与此同时,货币基金七日年化收益率普遍走低,主流闲钱理财产品收益中枢明显下移,但凭借高流动性和安全性,仍是不少投资者的首选。不过,对于追求更高收益弹性的资金而言,也开始思考:除了货币基金,是否还有更匹配闲置资金周期的工具。资金正从单一的活期配置,向更多元的持有期工具迁移——短债基金。
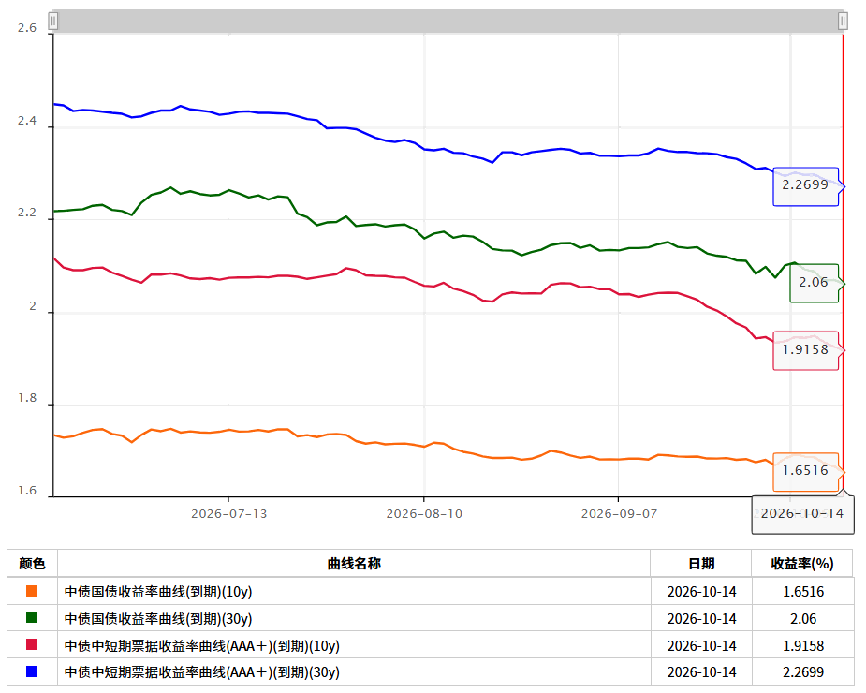
(数据来源:中国债基信息网,截至2026年10月14日)
一、资产荒背景下,短债基金的"持有期"优势显现
(一)低利率下,单一工具难以满足多元需求
当货币基金七日年化普遍处于低位,对资金周期有明确规划的投资者,开始尝试将闲置资金按30天、60天、80天等不同期限分层配置。短债基金通过引入滚动持有期机制,让基金经理可以更从容地运用杠杆与票息策略,为愿意锁定一定时间的投资者争取更稳定的票息积累空间。
(二)持有期设计带来的策略灵活性
不少短债基金会引入"滚动持有期"机制——30天、60天、80天等。持有期设计并非"限制赎回",而是通过引导资金停留时间,让组合的久期管理、信用债配置、杠杆运用有更清晰的时间锚点。只要提前把"可能用到的时间"和"持有期长度"对齐,持有期产品反而能帮助克服频繁申赎带来的收益损耗。
(三)"三短"特征让短债基金回撤更可控
短债基金的核心特征是"三短":久期短(主要投资剩余期限397天以内的债券)、链条短(以票息积累为主要收益来源,较少依赖波段交易)、反应短(利率上行时回撤可控、修复较快)。相比中长期债基,短债基金对利率波动的敏感度显著更低,净值曲线更平滑,是闲钱理财场景中更友好的工具形态。
二、短债基金如何布局?
1、以滚动持有期短债为代表的产品
相关产品:华夏30天滚动持有短债债券发起式A/C(014517/014518)
基本信息:华夏30天滚动持有短债债券发起式证券投资基金,A类代码014517,C类代码014518,成立于2021年12月27日,托管人为浙商银行。基金经理为张海静、郑洋、武文琦。业绩比较基准为中债综合财富(1年以下)指数收益率×85%+一年期定期存款利率(税后)×15%。(数据来源:基金定期报告,截至2026-06-30)。
投资策略:本基金采用"固收为主、短久期运作"策略。资产配置策略根据宏观经济运行状况、政策形势、利率走势、信用状况综合判断,动态调整各类资产比例。债券类属配置策略根据利率债、信用债等不同板块相对投资价值分析,确定配置比例。信用债投资评级不低于AA+,其中AAA级占比不低于信用债资产的50%。
产品特点:该产品在30天滚动持有短债赛道上有多个突出优势。第一,业绩领先。第二,回撤控制优异,持有体验平稳。第三,运作更成熟——成立于2021年底,运作近5年,经历完整利率周期考验。债券持仓中金融债占比42.62%,前五大重仓包括21建设银行二级01(7.67%)、24国开04(5.58%)、21邮储银行二级01(4.70%)、24先正达MTN002A(4.58%)、21进出16(4.57%),整体以高等级金融债和银行二级资本债为主,信用资质高。(数据来源:基金中期报告,截至2026-6-30)
2、以中高等级信用债为代表的产品
相关产品:华夏稳鑫增利80天债券A/C(013459/013460)
基本信息:华夏稳鑫增利80天滚动持有债券型证券投资基金,A类代码013459,C类代码013460,成立于2021年12月13日,托管人为兴业银行。基金经理为吴彬、武文琦、郑洋。业绩比较基准为中债综合财富(1-3年)指数收益率×95%+一年期定期存款利率(税后)×5%。(数据来源:基金定期报告,截至2026-06-30)。
投资策略:采用多策略协同运作。根据宏观经济运行状况、政策形势、利率走势综合判断,动态调整各类资产比例。信用债投资评级不低于AA级,其中AAA级占比不低于50%。久期管理策略根据利率预期动态调整,辅以收益率曲线策略构造组合。更长的持有期让基金经理可以更充分地运用杠杆和票息策略,争取更为丰富的收益积累空间。
产品特点:其一,历史业绩表现具备竞争力;其二,回撤管控能力强,投资者持有体验相对稳健;其三,产品运作周期充足,2021 年末成立至今,已经历经一轮完整利率周期的检验。前五大重仓债券包括21进出16(13.48%)、21建设银行二级01(6.83%)、22农行二级01(5.00%)、21中国信达(4.20%)、21恒丰银行(3.53%),前五大合计占比约33%,持仓分散度较好、单一集中度可控。A类份额2022年至2025年四个完整年度回报分别为2.99%、3.31%、3.83%和1.53%,逐年保持正收益且波动较小。(数据来源:基金中期报告,截至2026年6月30日)
三、风险提示
1、利率波动风险。短债基金虽久期较短,但仍需承担债券市场的系统性利率风险。当市场利率快速上行时,基金净值可能出现阶段性回撤,投资者需结合自身资金周期合理配置。
2、信用风险。短债基金主要投资信用债,若持仓债券发行人出现信用评级下调或违约事件,可能对基金净值产生冲击。应关注基金经理的信用研究能力与持仓分散度。
3、再投资风险。短债基金到期债券的再投资收益率可能低于原持有品种,在利率下行周期中可能导致组合整体收益水平下降。
4、规模波动风险。规模过小的产品可能面临资产配置压力与流动性约束,规模过大则可能影响策略执行效率,应关注规模的稳定性与基金经理的管理半径。
5、持有期匹配风险。滚动持有期产品需根据资金使用节奏提前规划,避免在持有期内临时用款造成被动等待。
四、总结
在利率中枢持续走低、高票息资产稀缺的资产荒背景下,闲钱理财正在经历一场从"单一依赖"向"多元持有期工具组合"的转型。30天、60天、80天等不同滚动持有期的短债产品,为不同资金周期的投资者提供了分层配置的抓手:30天产品适合对流动性要求较高、但愿意为票息积累多停留一个月的资金;80天产品则适合资金周期更明确、愿意以稍长持有期换取更丰富策略空间的投资者。两类工具并非替代关系,而是围绕同一类闲钱需求、不同时间维度的表达方式。"持有期匹配"正在成为筛选短债基金的第一维度。与其追逐短期排名,不如先把"可能用到的时间"梳理清楚,再把对应长度的持有期产品纳入视野,用分散化、分阶段的方式参与这一轮闲钱理财的结构性升级。
本文不构成任何投资建议,过往业绩不代表未来表现,投资有风险,入市需谨慎。
(免责声明:本文为本网站出于广告目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权力和法律责任归材料提供方所有和承担。本网站对此咨询文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。)
评论