


今日,沪指在红利资产的支撑下翻红,A股硬件侧再度下挫,科创50、创业板指双双回调。科创50、创业板指一度涨近2%。截至发稿,科创50指数跌1.18%,科创50ETF汇添富(588870)已连续11日“吸金”,累计净申购近6亿元。创业板指跌0.4%,创业板ETF汇添富(159247)今日盘中再获资金青睐,此前已连续8日净流入,近10日累计吸金超3.6亿元。

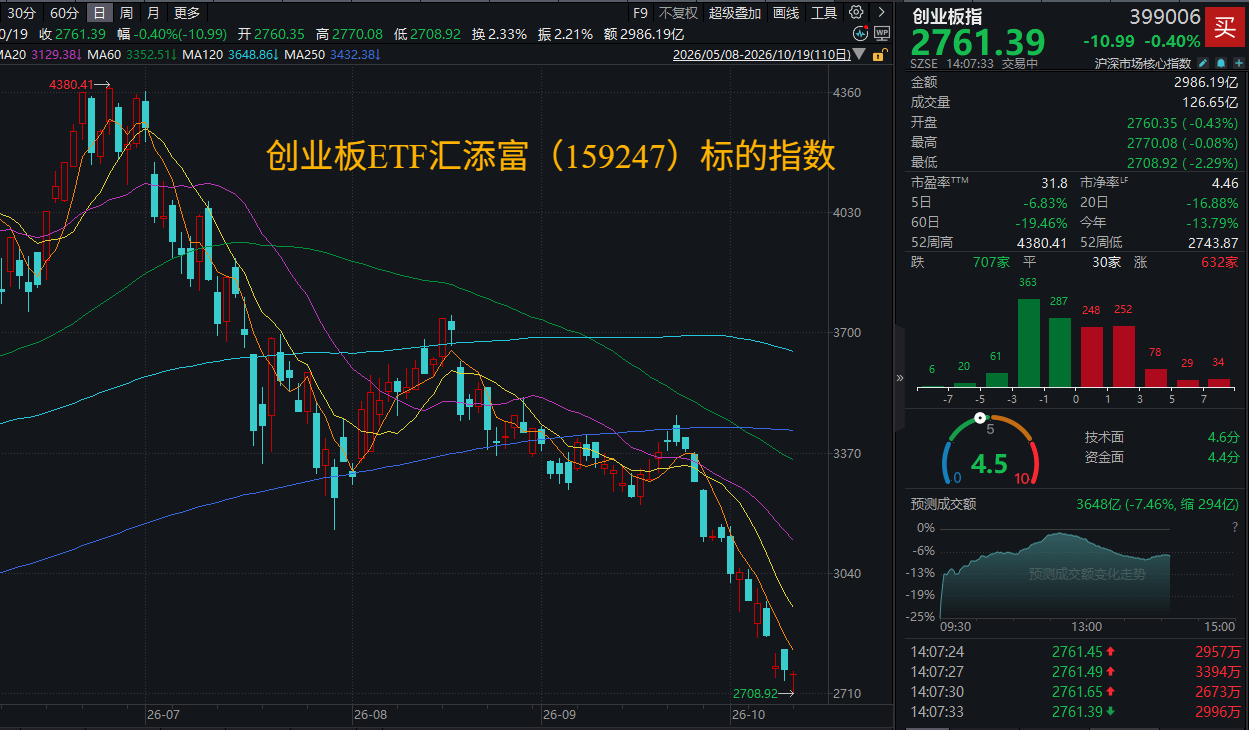
资金持续关注科创50和创业板指。近两周以来,科创50吸金超241亿元,创业板指净流入超208亿元,分别位列全市场指数第二和第三位。

数据截至2026/10/19
科创50指数热门成份股多数飘绿:拓荆科技跌超12%,中科飞测跌超7%,中微公司跌超4%,澜起科技、源杰科技跌超1%;寒武纪涨近2%。创业板指热门股多数回调:天孚通信、长川科技跌超3%,宁德时代、胜宏科技、三环集团跌超2%,中际旭创微跌;新易盛、江波龙微涨,香农芯创、君正股份涨超2%(成分股仅做展示,不作为个股推介)。
国家统计局:今年前三季度GDP同比增长4.6%。10月19日,国家统计局公布2026年前三季度国民经济运行情况,初步核算,前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%。从环比看,三季度国内生产总值增长1.2%。
政策方面,10月19日,9部门发布关于加快推进科技兴商的意见。其中提到,深入实施“人工智能+制造”专项行动,加快人工智能技术与产品研发、设计、制造、营销深度融合,丰富智能手机、电脑、家居、穿戴设备、机器人等智能商品供给。鼓励基于安全可靠开源操作系统的智能产品研发和应用。加快历史经典产业转型升级,开发经典名品精品。建设中国消费名品方阵,挖掘自主创新、品质高端的消费名品。大力发展科技农业,推动优质特色农产品提质增效。推动老字号守正创新发展,支持老字号企业运用现代生产技术进行产品创新。
消息面上,DeepSeek发布公告,DeepSeek API已支持网页搜索与抓取,按请求次数计费,单价为每1000次成功请求5元。
A股多家上市公司集中披露回购、增持相关公告。据不完全统计,自10月16日晚间至18日晚间,共有超过30家沪市主板公司发布相关公告。其中,至少有6家公司推出股份回购预案,1家公司发布股东增持计划,这些公司主要集中在半导体、电子材料等科技赛道。宣布回购新计划的公司中,包括海光信息、生益科技、中科曙光、澜起科技等多家市值超千亿的科技公司。
【科技筹码出清,走到哪一步了?】
市场抛压依然存在,制约了科技行情的全面修复。近期A股科技板块持续回调,中小市值科技股相对抗跌,大市值科技股跌幅更大。截至10/16,8月以来CPO指数累计上涨8.6%,而龙头中际旭创、新易盛分别下跌25.6%、22.5%;海外算力标的机构持股比例与8月以来表现显著负相关。节后科技板块冲高回落次数明显增多,10/13、10/14、10/16均有发生,机构抛售压力仍存、筹码和板块情绪尚未出清完全。
从第一波高点到谷底的过程中,历史上资金筹码平均出清至前高的7-8成。国信证券以M顶左侧高点持仓占比为基准,杠杆资金、主动偏股公募、稳定型外资、灵活型外资、私募、固收+、险资在低点的平均持仓占比分别为前高的86%、85%、84%、77%、77%、73%、72%,杠杆资金、公募、外资出清程度较低,私募、险资、固收+出清程度较高。从谷底到第二波高点,资金出清程度越小,筹码回升幅度越高,灵活型外资、稳定型外资在二顶的平均持仓分别为一顶的143%、131%。
筹码视角,多数资金出清程度已接近或超过历史均值水平。长线外资、私募、固收+出清较高,Q3长线稳定型外资持有电子+通信占比23%、较Q2高点出清约3成,8月私募科技持仓较前期高点出清约3成,固收+科技仓位较Q2高点出清4成;主动偏股公募、险资出清中等,重仓科技且疑似调仓的公募规模占比或达30%、较Q2高点出清约1-2成,险资持有电子+通信占比约16.4%、较高点出清约2-3成;短线外资、杠杆资金出清较低,Q3灵活型外资持有电子+通信占比26%、较Q2出清约2成,融资余额中电子+通信约5900亿元、占比25.1%,较6月底高点出清约1成。
情绪指标视角,交易热度已回落至接近历史最低值,估值指标仍略高于均值。截至10/16,电子、通信换手率分别为2.5%、1.2%,较6月底高点的平均跌幅接近60%;电子、通信PE分别为50倍、41倍,PB为5.2倍、4.8倍,PE 已降至前高的50%、PB降至57%,距离历史均值已较近。综合来看,本轮科技筹码出清进程或已步入后半段,若后续产业基本面迎来新催化、海外流动性环境边际企稳,科技第二波行情将逐渐展开。
(国信证券20261017《科技筹码出清,走到哪一步了?》)
【机构:A股短期可能见底,震荡筑底后可能回升】
华金证券表示,当前来看,A股短期可能见底,震荡筑底后可能回升。
短期政策和外部事件可能继续偏积极。一是短期政策仍可能偏积极:首先,经济政策上,10月底的高层会议可能进一步强调加速落实存量的稳增长政策;其次,资本市场政策上,短期维稳资本市场意愿较强。二是短期外部风险仍可能较小:首先,美伊冲突短期对资本市场的负面影响可能较小;其次,国际重要关系短期仍维持平稳改善的趋势。
短期经济和盈利可能修复回升。一是短期经济可能低位修复。二是短期企业盈利可能继续处于上行趋势中:首先,短期工业企业利润增速可能继续回升;其次,A股三季报盈利增速可能继续改善。
短期流动性可能维持宽松。一是短期宏观流动性可能维持宽松:首先,美联储10月加息概率仍可能较低,短期美债收益率可能回落;其次,短期央行可能加大资金投放。二是短期股市资金流入可能有所改善。
短期底部震荡下科技成长和部分周期、消费行业可能相对占优。
复盘历史, A股底部震荡时,高景气及政策导向的行业相对占优。一是高景气的行业相对占优,如2010年7-10月的有色金属,2013年6-9月的传媒,2018年10月至2019年2月的通信,2020年3-7月的社会服务,2022年4-6月的电力设备,2024年2月的计算机。二是政策导向的行业也相对占优。
当前来看,A股可能处于底部震荡,科技成长和部分周期、消费等行业短期可能表现相对占优。一是短期科技成长和部分周期行业景气可能相对较高:首先,科技成长方面,海外大厂业绩可能持续高增和进一步提升资本开支计划,国产半导体扩产预期可能上升,短期科技成长行业可能持续维持高景气;其次,短期有色金属、石化、煤炭等周期行业景气可能有所回升。二是短期科技成长、部分周期和消费行业可能受政策支持。
(华金证券20261017《短期可能见底,关注超跌的成长》)
【震荡市真正难的是什么?如何布局?】
在震荡市,盘面往往呈现出如下特征:(1)AI主线仍在,但细分板块轮动加快,如半导体、软件、光模块、电力设备、创新药轮番一日游。(2)个股极度分化,即使做对方向也可能选错标的,其实从历史数据看宽基常跑赢多数个股。(3)拥挤后快速去杠杆,7月科技急杀后估值和筹码有所消化,但波动仍大。
如何能既把握科技成长β,又避免“追风口踏空、换赛道挨打”?科创50、创业板指等宽基指数或许是答案。
面对“多点开花”的震荡市,与其在细分赛道之间反复权衡、追逐轮动,不如用宽基锁定大方向,把细分选择交给指数优胜劣汰。
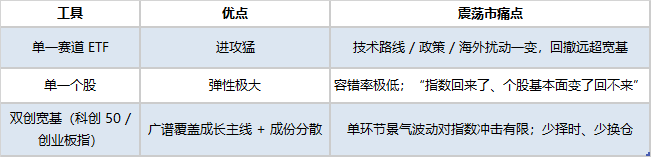
总结来看,震荡市优选双创指数的理由,可以归结为以下三点:
1、方向明确、路径嘈杂时,宽基优于赛道:AI与国产替代大方向没变,但细分轮动极快,科创50和创业板指把科技成长一次配齐,避免追热点踏空。
2、震荡市先求“拿得住”:当前创业板指估值回到十年中位数附近、且行业更均衡,配置性价比高;科创50用宽基而非个股形态表达半导体和硬科技,受到市场持续关注。
3、资金已用脚投票:回调阶段宽基ETF逆势吸金,科创50与创业板位居前列,这也充分说明了机构仍看重科技β,没有选择离开成长板块。
20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)
看好创业板机遇,指选“AI算力+新能源龙头荟萃”的创业板ETF汇添富(159247)!指数权重股汇聚电力设备、通信、电子、医药生物等赛道龙头,一键布局新质生产力!创业板ETF汇添富(159247)管理费率低至0.15%/年,托管费率低至0.05%/年,全市场最低档!场外联接(A类:024063,C类:024064)
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
评论