
正在阅读:

连亏15季后单季爆赚3亿,科翔股份业绩现拐点,章建平家族选择减持

扫一扫下载界面新闻APP

连亏15季后单季爆赚3亿,科翔股份业绩现拐点,章建平家族选择减持

整个PCB行业在2026年第三季度集中兑现了一轮涨价传导。

界面新闻记者 赵阳戈

10月17日,科翔股份(300903.SZ)交出了一份让市场意外的三季度成绩单。第三季度单季营业收入18.50亿元,同比增长100.90%;归母净利润3.11亿元,扣非净利润达到3.09亿元。这是这家PCB厂商在连续十五个季度亏损之后,第一次真正意义上的盈利翻身。

科翔股份的爆发并非孤例。同行中,沪电股份(002463.SZ)前三季度净利润预增超过100%,崇达技术(002815.SZ)预增近九成到一倍有余,生益电子(688183.SH)预增68%至75%。AI算力需求把高端PCB推上了量价齐升的轨道,涨价从上游覆铜板一路传导到中游制造,在产能利用率上来之后,利润弹性就会体现。

业绩爆发的背后,经营现金流净额为负、实控人及一致行动人股权质押比例接近三成等问题也悬于头顶,科翔股份接下来能否站稳,这几方面的情况值得关注。

单季爆发扭转亏损局面

科翔股份2026年前三季度的营业收入为39.79元,同比增长45.92%;净利润2.44亿元,同比增幅达到304.01%。这份三季报最抓人眼球的数字是第三季度归母净利润达到了3.11亿元,一举扭转了连续十五个季度亏损的局面。

科翔股份第三季度扣非净利润为3.09亿元,同比增长614.82%,说明第三季度的利润几乎全部来自主营业务。

这种幅度的利润反转,靠的不是某一块业务的突然爆发,而是整个PCB行业在2026年第三季度集中兑现的一轮涨价传导。财通证券研究报告认为,铜箔、树脂、玻纤布占覆铜板成本的比重分别约40%、26%、19%,共计约占成本的比重可达85%左右,而原材料成本是覆铜板定价的基础,原材料的价格波动可迅速传导至覆铜板端。覆铜板又为PCB的核心基材,PCB厂商有望持续进行价格传导,二三线PCB板厂最快三季度体现业绩。

科翔股份董秘郑海涛曾公开表示,公司坚持‘上游涨——下游涨’的传导逻辑,实行成本精细化管理,在市场供需紧张下,高端PCB和低端PCB都呈现价格上涨态势。

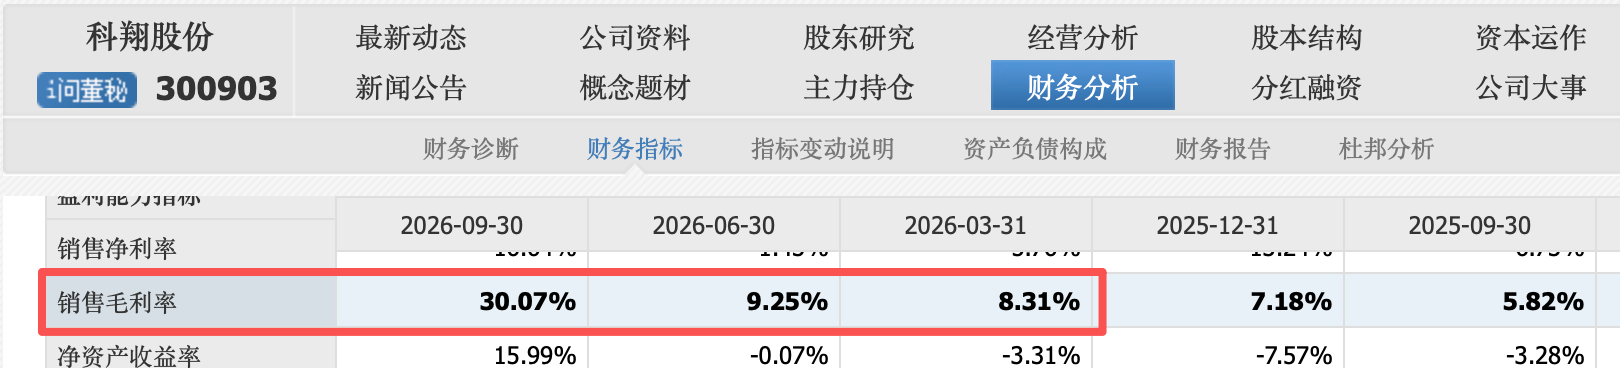
科翔股份的数据佐证了这一节奏。公司综合毛利率第三季度陡然爬升至30.07%,也使得前三季度毛利率达到了18.71%。毛利率的弹性获得释放。

界面新闻以投资者身份致电科翔股份,相关工作人员表示,毛利率上升主要得益于公司产能逐步释放。同时,公司产品也在涨价,但涨价通知仅通过供应链传达,不会以公告形式发布。至于四季度是否还有涨价预案,工作人员表示需根据后续市场反馈判断。
来源:同花顺

同行中,沪电股份(002463.SZ)预计前三季度净利润54.5亿元到57亿元,同比增长100%以上,单三季度环比增幅在50%到65%之间。崇达技术(002815.SZ)预增89.73%到118.43%。生益电子(688183.SH)在AI算力高景气拉动下预增68%到75%。

资料显示,科翔股份成立于2001年,深耕PCB行业二十余载,从早期以双面板、多层板为主的产品结构起步,公司逐步向高阶HDI板、特殊板等方向拓展。公司还布局陶瓷基板领域,产品体系涵盖陶瓷基板等品类。

利润之外的那些数字:现金流、质押与四季度的不确定性

科翔股份前三季度经营活动产生的现金流量净额是-2634.18万元,同比变化-126.62%。公司解释,支付货款和支付员工薪酬增加是主要因素。

数据显示,科翔股份的应收账款从年初的15.49亿元增至23.26亿元,增幅50.20%;应收票据截至9月末为2.65亿元,较年初的增幅达315.81%;存货数据从5.62亿元增加到10.57亿元,增幅88.15%。看起来利润转化成了账面资产,而不是口袋里的现金。

科翔股份截止三季度末的资产负债率为73.85%。其中短期借款为13.85亿元,加上一年内到期的非流动负债3.54亿元,短期偿债压力并不轻。公司筹资活动现金流净额4.20亿元,同比增长261.36%。也就是说,公司用外部融资来覆盖营运资金的扩张,如此一来,公司现金流的腾挪空间,将受制于融资环境与银行授信额度。

公司的股权质押的情况同样需要留意。根据9月21日的公告,控股股东、实际控制人谭东及其一致行动人累计质押股份占其持股总数的29.35%。其中深圳市科翔资本管理有限公司的质押比例高达99.96%。公告表示“质押股份整体风险可控,目前不存在平仓风险”。

综合来看,PCB行业涨价能否延续是四季度最核心的观测变量。科翔股份在半年报的风险提示中坦承,向下游传导存在一定滞后性,“若未来原材料成本出现快速上涨或供应紧张,而公司不能及时通过提价向下游客户转嫁”,毛利将承受压力。

另一个被市场反复提及但尚未兑现的变量是陶瓷基板。

浙商证券在研报中曾有测算,全球数据中心用陶瓷混压PCB市场到2030年有望达到630亿元,2026年至2030年的年复合增长率为129%。

2026年科翔股份的陶瓷产品有望导入AI服务器。但在9月的投资者关系活动记录里,科翔股份管理层的措辞相当克制,陶瓷混压PCB‘尚处于研发状态,能否研发成功、能否顺利批量生产、能否稳定获得市场订单均存在较大不确定性”。“如果达到披露要求,公司会进行披露”,上述工作人补充。

章建平淡出、方文艳现身

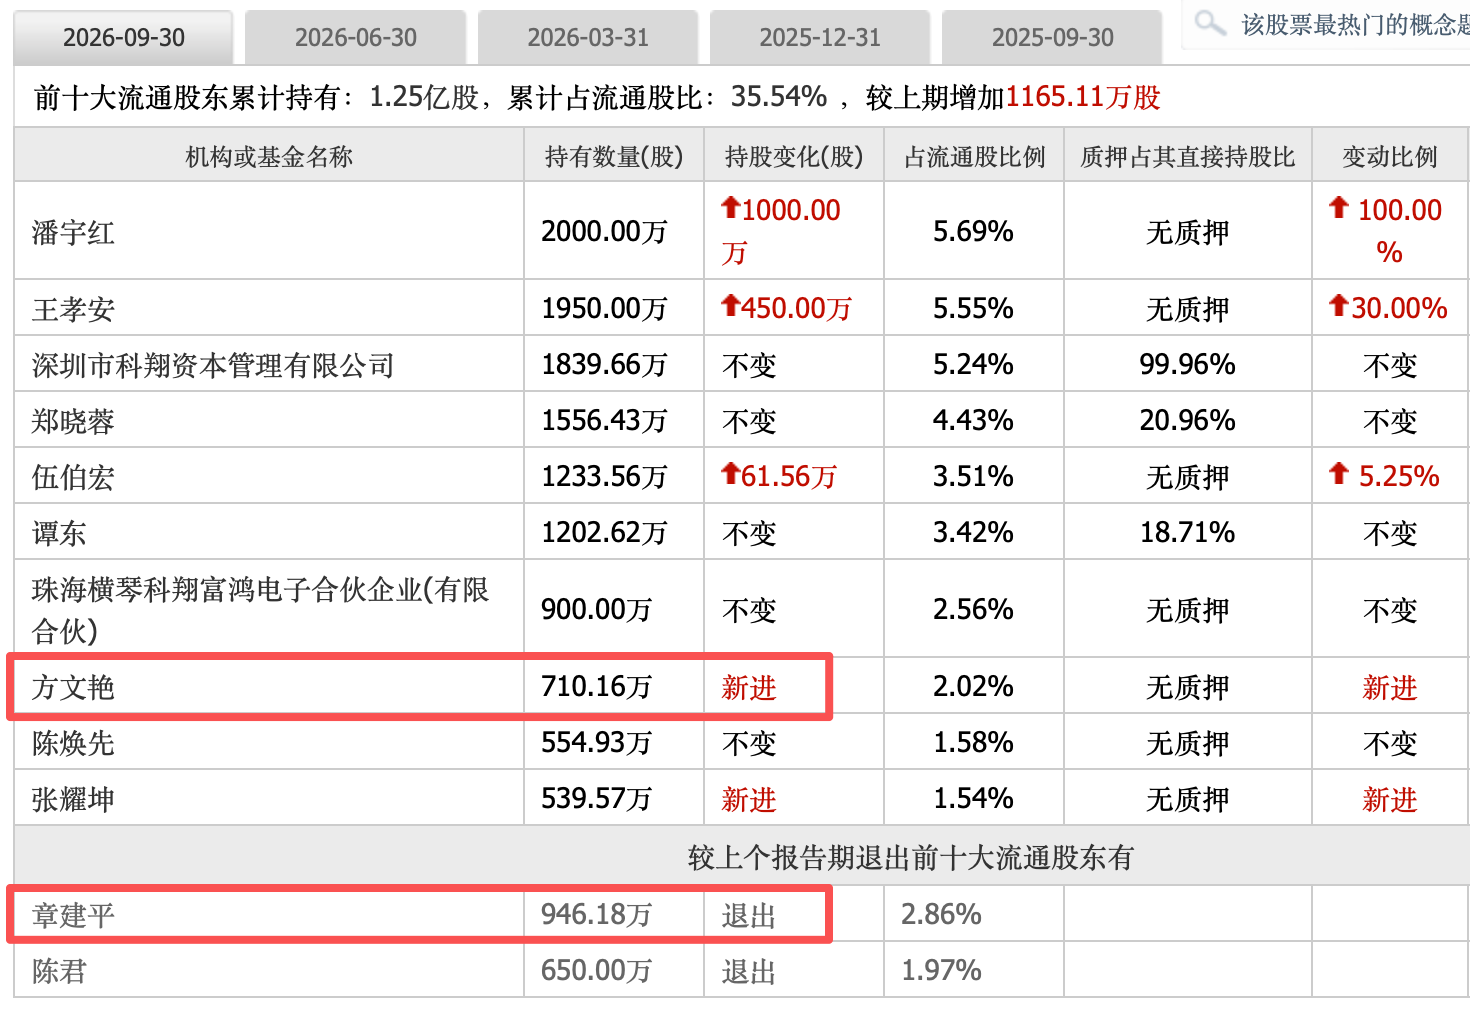
界面新闻注意到,半年报里位列第七大股东的章建平,在三季度末的前十大股东名单中消失了。与此同时,章建平之妻方文艳(市场普遍认定为夫妻关系)以710.16万股的持股新进成为第八大股东。另一位牛散陈君也退出了前十大股东行列,潘宇红增持了1000万股,持股翻倍至2000万股,跃居第三大股东。
来源:同花顺

章建平在科翔股份半年报中现身时,公司还在亏损,但PCB行业的涨价预期和AI算力叙事已经足够支撑股价。同花顺显示,4月1日至6月30日,科翔股份累计涨幅达到了216.89%。进入三季度,章建平选择兑现盈利后退出。方文艳第三季度新进,两者综合评估,章建平家族仍属于减持状态。

10月16日,科翔股份以55.60元/股的价格向202名激励对象授予782万股限制性股票,激励对象包括了总经理胡永栓 、职工董事康国峰、董秘郑海涛、财务总监刘涛等。授予日收盘价是89.92元,超过34元的价差也意味着,这批激励对象账面上已经拥有了可观的浮盈。

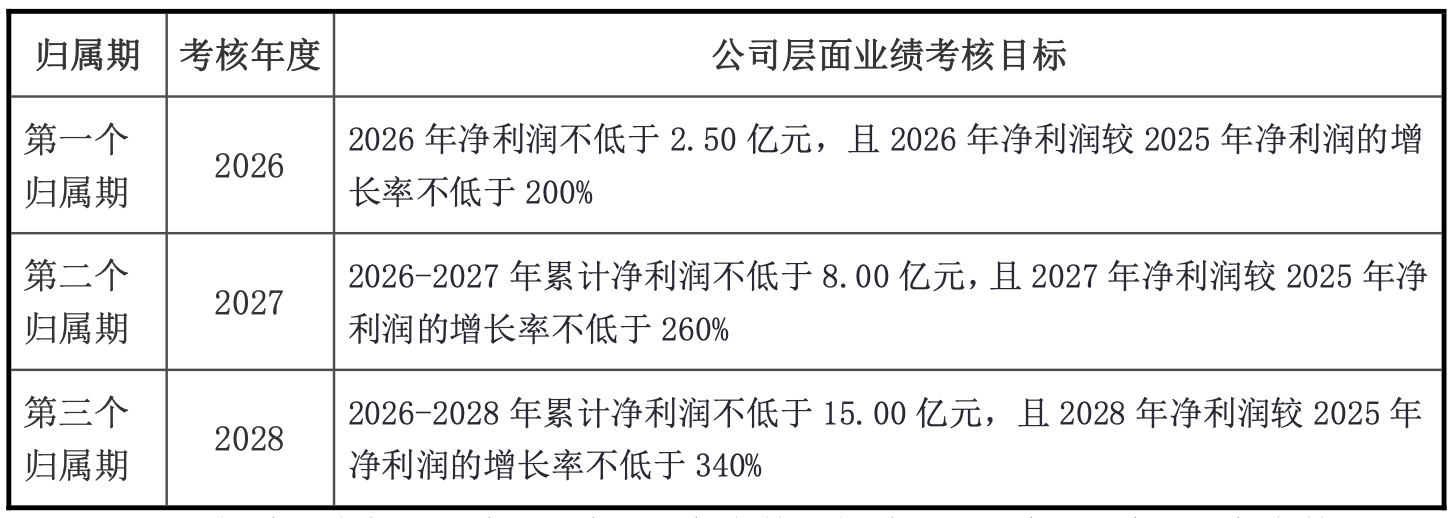
根据公告,股权激励要求:第一个归属期,即2026年净利润不低于2.50亿元,且较2025年增长不低于200%;第二个归属期2026至2027年累计净利润不低于8亿元,且2027年较2025年增长不低于260%;第三个归属期三年累计不低于15亿元,且2028年较2025年增长不低于340%。
来源:公告

用前三季度已实现的2.44亿元推算,2026年全年达到2.50亿元门槛几乎板上钉钉。但2027年压力明显较2026年大一些,若2026年最终净利润落在2.5亿至3亿元之间,则2027年单年需做到5亿至5.5亿元,这对一家刚走出连续亏损的公司而言,增幅要求不小。

未经正式授权严禁转载本文,侵权必究。

科翔股份

  • 元件板块持续走低,科翔股份跌超12%
  • 机构风向标 | 科翔股份(300903)2026年三季度已披露前十大机构持股比例合计下跌1.97个百分点

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

连亏15季后单季爆赚3亿,科翔股份业绩现拐点,章建平家族选择减持

整个PCB行业在2026年第三季度集中兑现了一轮涨价传导。

界面新闻记者 赵阳戈

10月17日,科翔股份(300903.SZ)交出了一份让市场意外的三季度成绩单。第三季度单季营业收入18.50亿元,同比增长100.90%;归母净利润3.11亿元,扣非净利润达到3.09亿元。这是这家PCB厂商在连续十五个季度亏损之后,第一次真正意义上的盈利翻身。

科翔股份的爆发并非孤例。同行中,沪电股份(002463.SZ)前三季度净利润预增超过100%,崇达技术(002815.SZ)预增近九成到一倍有余,生益电子(688183.SH)预增68%至75%。AI算力需求把高端PCB推上了量价齐升的轨道,涨价从上游覆铜板一路传导到中游制造,在产能利用率上来之后,利润弹性就会体现。

业绩爆发的背后,经营现金流净额为负、实控人及一致行动人股权质押比例接近三成等问题也悬于头顶,科翔股份接下来能否站稳,这几方面的情况值得关注。

单季爆发扭转亏损局面

科翔股份2026年前三季度的营业收入为39.79元,同比增长45.92%;净利润2.44亿元,同比增幅达到304.01%。这份三季报最抓人眼球的数字是第三季度归母净利润达到了3.11亿元,一举扭转了连续十五个季度亏损的局面。

科翔股份第三季度扣非净利润为3.09亿元,同比增长614.82%,说明第三季度的利润几乎全部来自主营业务。

这种幅度的利润反转,靠的不是某一块业务的突然爆发,而是整个PCB行业在2026年第三季度集中兑现的一轮涨价传导。财通证券研究报告认为,铜箔、树脂、玻纤布占覆铜板成本的比重分别约40%、26%、19%,共计约占成本的比重可达85%左右,而原材料成本是覆铜板定价的基础,原材料的价格波动可迅速传导至覆铜板端。覆铜板又为PCB的核心基材,PCB厂商有望持续进行价格传导,二三线PCB板厂最快三季度体现业绩。

科翔股份董秘郑海涛曾公开表示,公司坚持‘上游涨——下游涨’的传导逻辑,实行成本精细化管理,在市场供需紧张下,高端PCB和低端PCB都呈现价格上涨态势。

科翔股份的数据佐证了这一节奏。公司综合毛利率第三季度陡然爬升至30.07%,也使得前三季度毛利率达到了18.71%。毛利率的弹性获得释放。

界面新闻以投资者身份致电科翔股份,相关工作人员表示,毛利率上升主要得益于公司产能逐步释放。同时,公司产品也在涨价,但涨价通知仅通过供应链传达,不会以公告形式发布。至于四季度是否还有涨价预案,工作人员表示需根据后续市场反馈判断。

来源:同花顺

同行中,沪电股份(002463.SZ)预计前三季度净利润54.5亿元到57亿元,同比增长100%以上,单三季度环比增幅在50%到65%之间。崇达技术(002815.SZ)预增89.73%到118.43%。生益电子(688183.SH)在AI算力高景气拉动下预增68%到75%。

资料显示,科翔股份成立于2001年,深耕PCB行业二十余载,从早期以双面板、多层板为主的产品结构起步,公司逐步向高阶HDI板、特殊板等方向拓展。公司还布局陶瓷基板领域,产品体系涵盖陶瓷基板等品类。

利润之外的那些数字:现金流、质押与四季度的不确定性

科翔股份前三季度经营活动产生的现金流量净额是-2634.18万元,同比变化-126.62%。公司解释,支付货款和支付员工薪酬增加是主要因素。

数据显示,科翔股份的应收账款从年初的15.49亿元增至23.26亿元,增幅50.20%;应收票据截至9月末为2.65亿元,较年初的增幅达315.81%;存货数据从5.62亿元增加到10.57亿元,增幅88.15%。看起来利润转化成了账面资产,而不是口袋里的现金。

科翔股份截止三季度末的资产负债率为73.85%。其中短期借款为13.85亿元,加上一年内到期的非流动负债3.54亿元,短期偿债压力并不轻。公司筹资活动现金流净额4.20亿元,同比增长261.36%。也就是说,公司用外部融资来覆盖营运资金的扩张,如此一来,公司现金流的腾挪空间,将受制于融资环境与银行授信额度。

公司的股权质押的情况同样需要留意。根据9月21日的公告,控股股东、实际控制人谭东及其一致行动人累计质押股份占其持股总数的29.35%。其中深圳市科翔资本管理有限公司的质押比例高达99.96%。公告表示“质押股份整体风险可控,目前不存在平仓风险”。

综合来看,PCB行业涨价能否延续是四季度最核心的观测变量。科翔股份在半年报的风险提示中坦承,向下游传导存在一定滞后性,“若未来原材料成本出现快速上涨或供应紧张,而公司不能及时通过提价向下游客户转嫁”,毛利将承受压力。

另一个被市场反复提及但尚未兑现的变量是陶瓷基板。

浙商证券在研报中曾有测算,全球数据中心用陶瓷混压PCB市场到2030年有望达到630亿元,2026年至2030年的年复合增长率为129%。

2026年科翔股份的陶瓷产品有望导入AI服务器。但在9月的投资者关系活动记录里,科翔股份管理层的措辞相当克制,陶瓷混压PCB‘尚处于研发状态,能否研发成功、能否顺利批量生产、能否稳定获得市场订单均存在较大不确定性”。“如果达到披露要求,公司会进行披露”,上述工作人补充。

章建平淡出、方文艳现身

界面新闻注意到,半年报里位列第七大股东的章建平,在三季度末的前十大股东名单中消失了。与此同时,章建平之妻方文艳(市场普遍认定为夫妻关系)以710.16万股的持股新进成为第八大股东。另一位牛散陈君也退出了前十大股东行列,潘宇红增持了1000万股,持股翻倍至2000万股,跃居第三大股东。

来源:同花顺

章建平在科翔股份半年报中现身时,公司还在亏损,但PCB行业的涨价预期和AI算力叙事已经足够支撑股价。同花顺显示,4月1日至6月30日,科翔股份累计涨幅达到了216.89%。进入三季度,章建平选择兑现盈利后退出。方文艳第三季度新进,两者综合评估,章建平家族仍属于减持状态。

10月16日,科翔股份以55.60元/股的价格向202名激励对象授予782万股限制性股票,激励对象包括了总经理胡永栓 、职工董事康国峰、董秘郑海涛、财务总监刘涛等。授予日收盘价是89.92元,超过34元的价差也意味着,这批激励对象账面上已经拥有了可观的浮盈。

根据公告,股权激励要求:第一个归属期,即2026年净利润不低于2.50亿元,且较2025年增长不低于200%;第二个归属期2026至2027年累计净利润不低于8亿元,且2027年较2025年增长不低于260%;第三个归属期三年累计不低于15亿元,且2028年较2025年增长不低于340%。

来源:公告

用前三季度已实现的2.44亿元推算,2026年全年达到2.50亿元门槛几乎板上钉钉。但2027年压力明显较2026年大一些,若2026年最终净利润落在2.5亿至3亿元之间,则2027年单年需做到5亿至5.5亿元,这对一家刚走出连续亏损的公司而言,增幅要求不小。

未经正式授权严禁转载本文,侵权必究。