


10月21日,A股主要指数集体回调。上证指数收报3713.03点,跌0.60%;深证成指跌0.82%报11704.35点;创业板指跌1.62%报2694.71点,失守2700点整数关口,创2025年8月25日以来新低;科创50逆势微涨0.06%报1343.28点。沪深两市成交额约1.43万亿元,较前一交易日缩量约270亿元,全市场1981只个股上涨、3364只下跌。权重股宁德时代单日跌逾12%,拖累创业板与新能源产业链;风格上小盘明显强于大盘,中证1000收涨0.20%、沪深300跌0.97%。港股同步走弱,恒生指数收跌0.90%报23651.87点,恒生科技指数跌1.26%报3994.77点,恒生中国企业指数跌1.08%,腾讯控股跌超4%,港股科技与互联网板块承压。
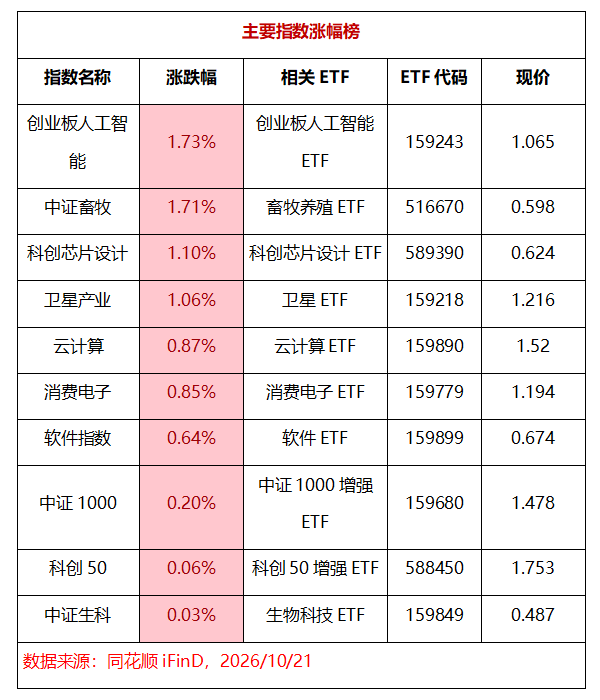
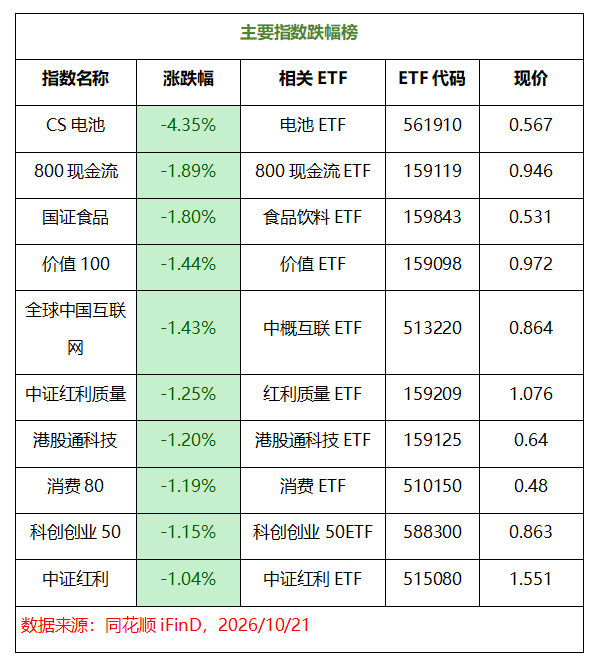
电池链业绩“地雷”引爆,宁德时代单日跌12%重挫新能源。
CS电池(相关ETF:561910)以4.35%的跌幅居跌幅榜首位,为当日全池最弱方向。权重股宁德时代A股低开低走收跌12.03%,创历史最大单日跌幅,全天成交324.4亿元居两市个股成交额首位,股价自5月高点回落逾50%;港股宁德时代同步重挫逾11%,赣锋锂业跌近4%。公司三季报营收1652.21亿元、同比增长58.58%,归母净利润212.46亿元、同比增长14.54%,但低于市场预期约12%,高盛将目标价下调9.6%,摩根大通同步下调电池产业链盈利预测。消息面上,碳酸锂价格已跌破每吨10万元,2027年4月1日起新能源汽车出口增值税退税率将由13%下调至9%,海外需求远期担忧放大,当日A股电池板块整体下跌7.56%,钠电池、锂矿、固态电池等概念同步走弱。
AI算力与数据要素多点开花,芯片设计与存储跟涨。
创业板人工智能(相关ETF:159243)以1.73%的涨幅居涨幅榜首位,科创芯片设计(相关ETF:589390)涨1.10%,云计算(相关ETF:159890)涨0.87%,软件(相关ETF:159899)涨0.64%。10月20日,国家数据集团有限公司在雄安新区挂牌成立,位列央企名录第28位,数据要素概念全线爆发,深桑达A、海量数据等涨停,兆讯传媒20CM涨停;工信部披露,截至9月底全国智能算力规模达2592 EFLOPS、同比增长146%,并将加快算力设施扩容提质。海外映射同步偏暖,SpaceX三季报营收145.8亿美元、同比增长161%,首次实现季度盈利,超级智能业务收入同比大增830%;超微电脑2027财年一季度营收指引185亿至195亿美元,大幅超出此前预期。存储方向午后回暖,机构预估四季度DRAM合约价格环比上涨约20%,三星电子、SK海力士分别收涨5.67%、5.8%,半导体设备(相关ETF:561980)则收跌0.93%,算力硬件内部延续分化。
消费电子与卫星各有事件驱动,逆势活跃。
消费电子(相关ETF:159779)涨0.85%,苹果首款折叠屏手机iPhone Duo将于本周五零售开售,预购需求“非常惊人”,部分机型线上交付等待时间约14周,为机构十年来记录到的iPhone新品最长等待时间;商务部等9部门提出深入实施“人工智能+制造”专项行动,丰富智能手机、电脑、穿戴设备、机器人等智能商品供给,政策与新品共振支撑板块。卫星产业(相关ETF:159218)涨1.06%,当日11时39分谷神星一号海射型遥八火箭在山东日照附近海域发射成功,搭载“五羊星座”先导星西光肆号01星顺利入轨;工信部表示将支持更多企业申报卫星物联网商用试验,SpaceX三季报显示星链消费用户达1360万、连接业务营收52.48亿美元、同比增长69%,海外商业化验证同步落地。
资金面:中小盘增强产品获大额净申购。
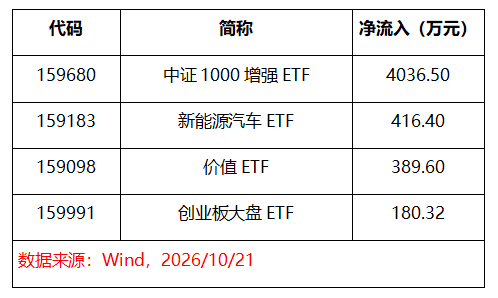
今日场内申赎数据显示,主要ETF中净申购金额居首的是中证1000增强ETF(159680),单日净申购4036.50万元,当日中证1000指数收涨0.20%、跑赢主要宽基,资金在小盘风格占优时继续加码指数增强工具。新能源汽车ETF净申购416.4万元,在电池链大跌的背景下逆势申购,反映部分资金对调整后的新能源方向进行左侧布局;价值ETF(159098)净申购389.6万元,创业板大盘ETF净申购180.32万元。整体看,资金延续“小盘增强+低位布局”的结构,净申购集中于指数增强与回撤较大的方向。
机构怎么看?
国泰海通证券指出,热点主题交易热度处于年内低位,主题结构扩散且轮动加快,看好受益全国一体化算力网建设加速的算电协同、国产链、AI应用等细分方向。中信建投认为,DeepSeek更新V4.1 Flash、智谱发布法律专用模型、阶跃披露长程Agent训练方案,国产模型能力、调用成本和工具配套改善,有望推动企业工作流应用与推理需求增长,建议关注企业级AI应用、算力服务及国产芯片和超节点。华西证券分析,碳酸锂价格跌破每吨10万元,需求预期偏弱主导市场,10月下游排产稳步高增提供现货支撑,但订单下修传闻叠加2027年4月起新能源汽车出口增值税退税率由13%下调至9%,海外需求远期担忧放大。
后市方向思考
短期来看,AI算力与数据要素(相关ETF:159243、159890、159899)受益于智能算力扩容、国家数据集团成立与海外科技巨头超预期财报,仍是弹性较强的方向,但需观察成交延续性与板块内部分化,不宜盲目追高。消费电子(相关ETF:159779)受苹果折叠屏放量与AI终端政策支撑,可跟踪iPhone Duo开售后销量与产业链订单兑现。卫星互联网(相关ETF:159218)进入高密度发射窗口,谷神星一号海射成功验证“陆地指挥、海上发射”模式,可关注后续组网与商用试验节奏,事件兑现后需防波动。电池与锂电链(相关ETF:561910)短期受业绩与需求预期双重压制,宜等待三季报风险出清和碳酸锂价格企稳信号,左侧观察为主。港股科技(相关ETF:513220、159125)失守4000点关口后波动加大,需观察南向资金回流与海外流动性变化,以结构性机会对待。红利与现金流(相关ETF:515080、159119、159209)当日随大盘回调,但小盘与成长风格阶段性占优,防御资产适合在波动放大时再平衡配置。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
评论