


界面新闻记者|蒋习
上海上市企业ESG独立报告披露率逐年提升,并领先于市场整体水平。
10月20-22日,2026可持续全球领导者大会在上海举行,会上正式对外发布了《2026上海ESG发展报告》(下称报告)。
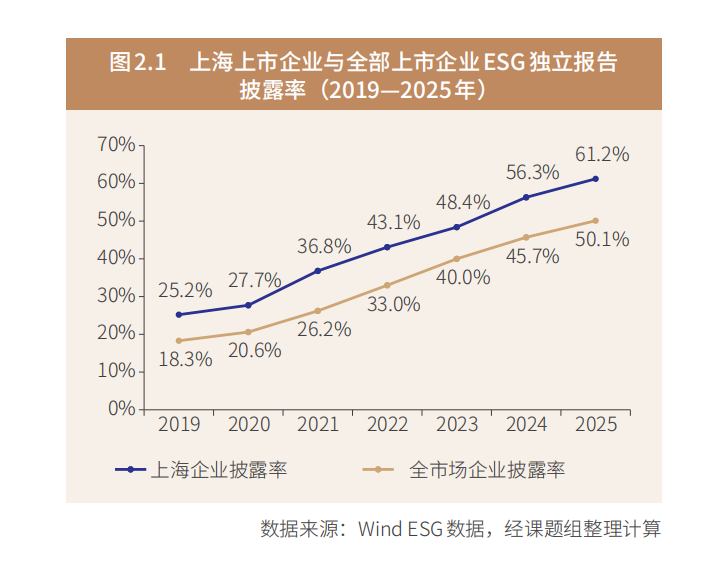
报告显示,上海上市企业ESG独立报告披露率连续七年稳步上升,由2019年的25.2%提升至2025年的61.2%,历年均高于全市场平均水平;2025年全市场披露率为50.1%,上海领先幅度总体呈扩大趋势。
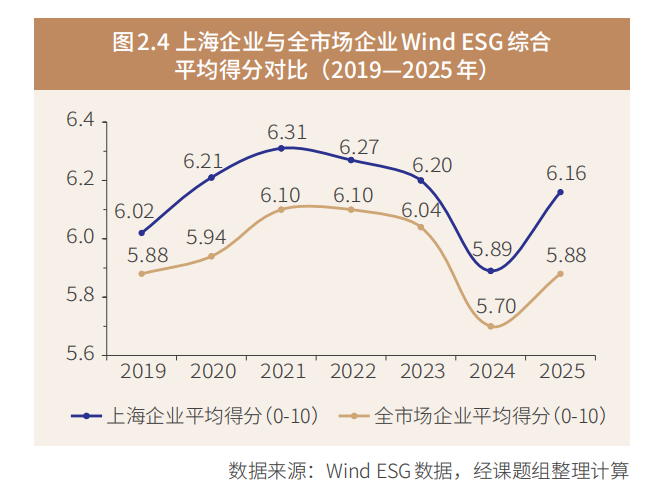
同期,上海上市企业Wind ESG平均得分为6.16分,亦优于全市场5.88分的平均水平。
ESG是环境(Environmental)、社会(Social)和公司治理(Governance)的缩写,是一种在传统财务分析之外,将企业环境绩效、社会责任履行和治理质量纳入评价体系的投资理念与企业评价标准。
报告指出,全球ESG政策的重点已由基础规则建立转向规则实施,并在行业适用性、监管边界、约束强度和执行能力等方面持续调整。
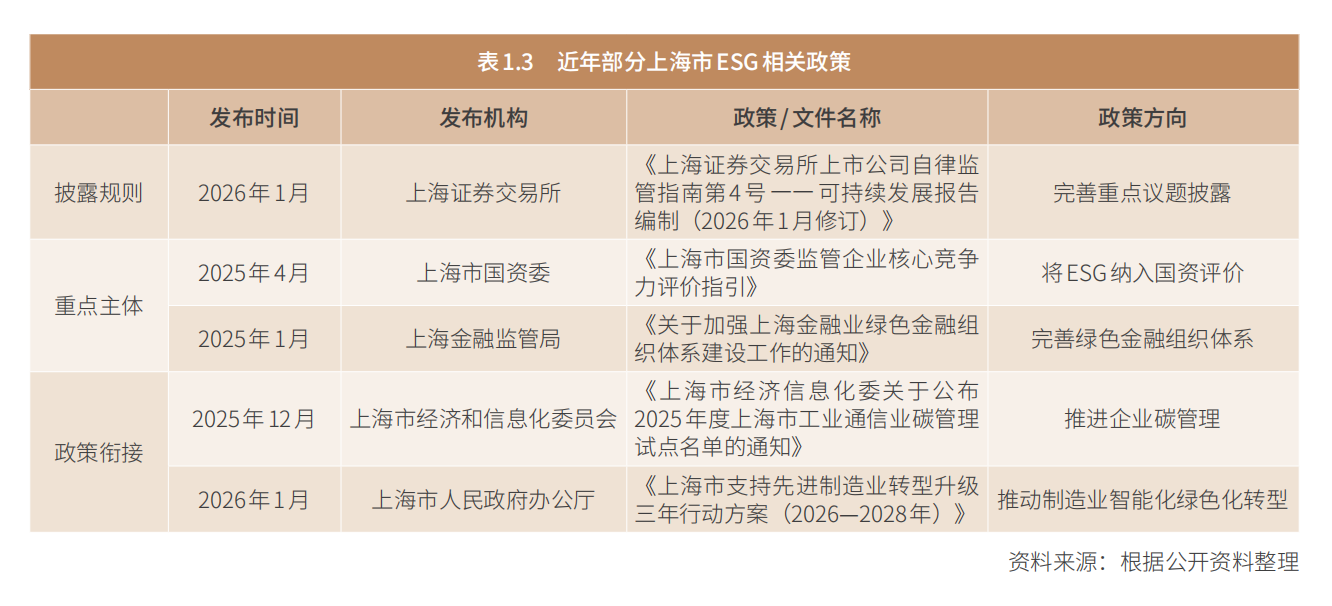
在这一背景下,上海已形成披露规则持续完善、重点主体加快纳入、政策工具彼此衔接的ESG政策布局,政策重点进一步由单项制度建设转向评价机制、专业能力和应用场景的协同推进。
报告同时指出,披露与评级领先并不意味着实践已经成熟。
上海企业ESG实践仍处于由“项目化探索”向“体系化经营”转变的阶段。不同类型企业在治理能力、数据基础、技术资金、产业链协同和价值实现等方面存在明显差异,部分实践仍停留在示范项目和信息披露层面,尚未充分转化为企业长期竞争力和可持续发展能力。
首先是,ESG治理体系与业务经营融合不足,中小企业面临认知和能力双重约束。
部分企业虽设ESG委员会或工作机制,但治理架构的建立并不等同于ESG已经融入企业经营。同时,部分中小企业仍将ESG视为大型企业或上市公司的披露要求,缺乏专门人员、数据基础和持续投入能力。
其次是,ESG数据和价值链管理基础较为薄弱,环境及社会绩效核算难度较大。
上海企业在自身运营环节的能源消耗、污染物排放和资源使用等数据管理方面已具备一定基础,但范围3排放、产品全生命周期碳足迹、供应商环境绩效和社会项目长期影响等数据仍较为分散。
范围1排放是指各类化石燃料燃烧、火炬燃烧、各个业务环节的工艺放空和逃逸对应的二氧化碳当量排放量;范围2为间接能源消耗(主要为外购用电量、外购热力消耗量)对应的二氧化碳当量排放量;范围3是指除了范围2之外,公司供应链内的所有其他间接排放。
第三,绿色转型技术和资金门槛较高,产业链及跨区域协同仍需加强。
零碳园区、深远海风电、绿色氢基能源、港口设备电动化、动力电池回收等项目投入大、周期长、技术复杂;同时,中小企业面临成本、人才和服务供给约束。此外,长三角跨区域还存在标准衔接、数据互认和收益分配问题。
第四,ESG价值实现和社会影响评价机制尚不完善。
绿证、碳普惠、碳信用和碳中和产品之间的核算规则、权益归属和市场认可机制仍在完善,环境收益尚未稳定转化为企业收入或融资优势。ESG评级和社会责任荣誉能够提升企业外部认知,但尚不能完全替代对企业实际环境绩效、社会影响和长期经营价值的评价。
针对上述问题,报告给出ESG实践优化方向与发展展望。
一是推动ESG由“架构建设”转向“经营嵌入”。
上海企业未来应进一步推动ESG进入战略规划、投资决策、预算管理、风险控制和绩效评价等核心环节。大型及链主企业完善董事会监督和跨部门协同,中小企业建立与规模相匹配的轻量化机制,避免照搬大企业架构。
二是推动ESG由单一运营管理转向全生命周期和价值链管理。
加强范围3排放、产品碳足迹、供应商ESG表现和社会影响等数据管理,将ESG边界延伸至产品、供应链和利益相关方;逐步统一数据口径、核算边界和评价标准,提高ESG信息的可比性、可验证性和决策价值。
三是推动ESG由企业单点突破向园区、产业链和区域协同转变。
以零碳园区、绿色供应链和跨区域治理为载体,进一步发挥园区运营方、链主企业、行业协会和公共服务平台作用,降低中小企业单独开展ESG实践的成本,推动绿色技术、数据标准和服务能力共享。
四是推动ESG由成本投入转向价值创造和影响力提升。
企业应更加重视ESG项目的长期经济价值、风险价值和社会价值,逐步建立包括单位减排成本、能源成本变化、供应链韧性、风险损失减少和社会影响等在内的综合评价体系。
评论