


文 | 独角金融 谢美浴
编辑 | 付影
友邦人寿保险有限公司(以下简称“友邦人寿”)又一次将15亿元交到了大家保险集团有限责任公司(以下简称“大家保险”)手中。
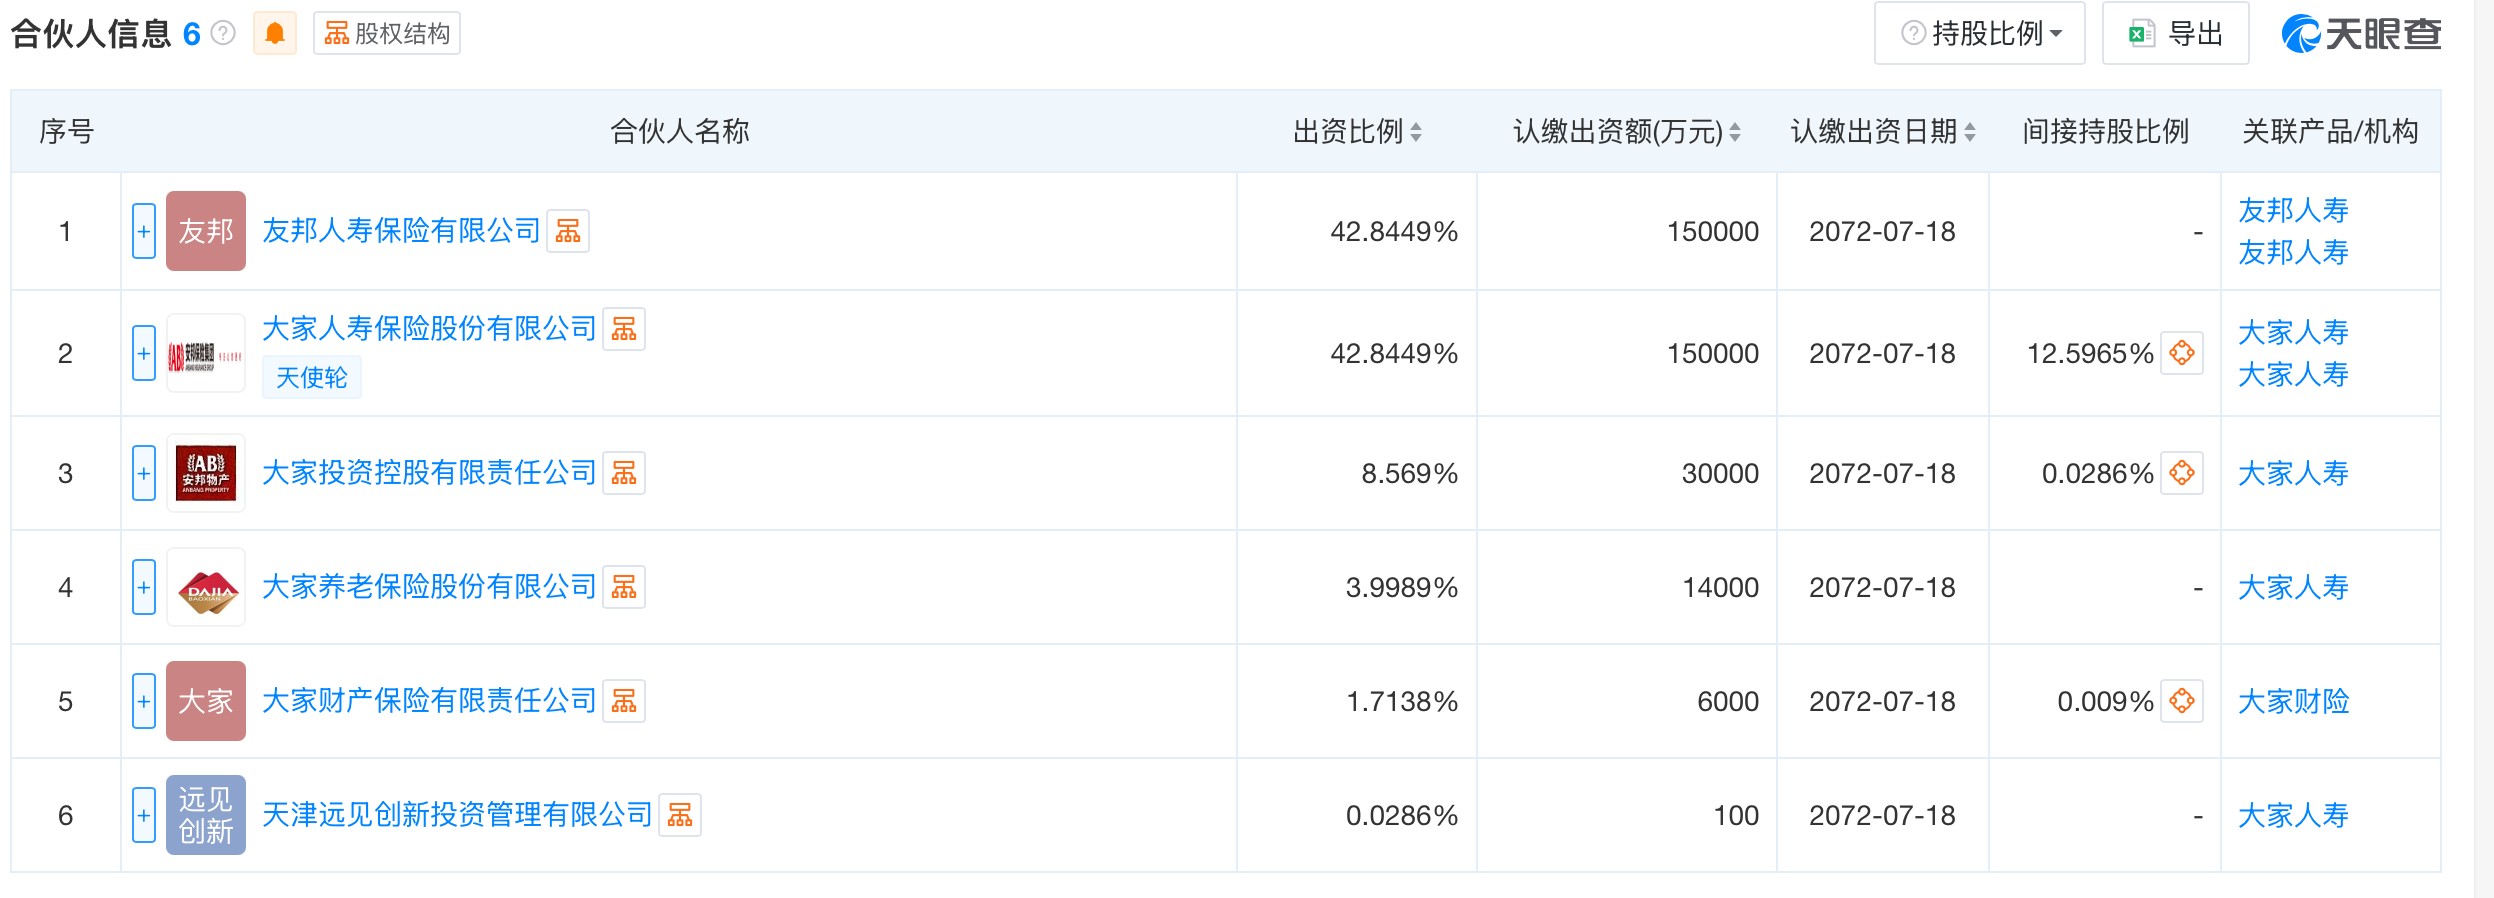
天眼查显示,近日,天津稳健策略股权投资基金合伙企业(有限合伙)(以下简称“稳健策略基金”)完成工商登记,认缴规模35.01亿元,其中,友邦人寿认缴15亿元;“大家系”合计认缴20.01亿元。大家投资控股有限责任公司(以下简称“大家投控”)旗下的天津远见创新投资管理有限公司(以下简称“远见创投”)担任执行事务合伙人兼GP。
图源:天眼查
值得留意的是,大家保险集团的前身是安邦保险集团,曾经历被接管、被拆分、被处置。七年过去,其股权转让三度挂牌仍未找到买主,中国保险保障基金投入的608.04亿元至今未能退出。一家以稳健著称的外资独资寿险公司,为何反复将真金白银托付给大家保险?
1、一年多三度联手,合作架构收缩为“二人组”
近一年多,友邦人寿与大家保险的合作节奏较为紧凑。
2025年8月,双方首度联手设立天津家寓股权投资基金,基金总认缴规模45亿元,主要投向位于一线城市的长期租赁住房及配套商业不动产项目,底层资产包括上海嘉定江桥保障性租赁住房项目。这是保险业首支增值策略长租住房基金,契合政策鼓励方向与险资对长期稳定现金流的需求。
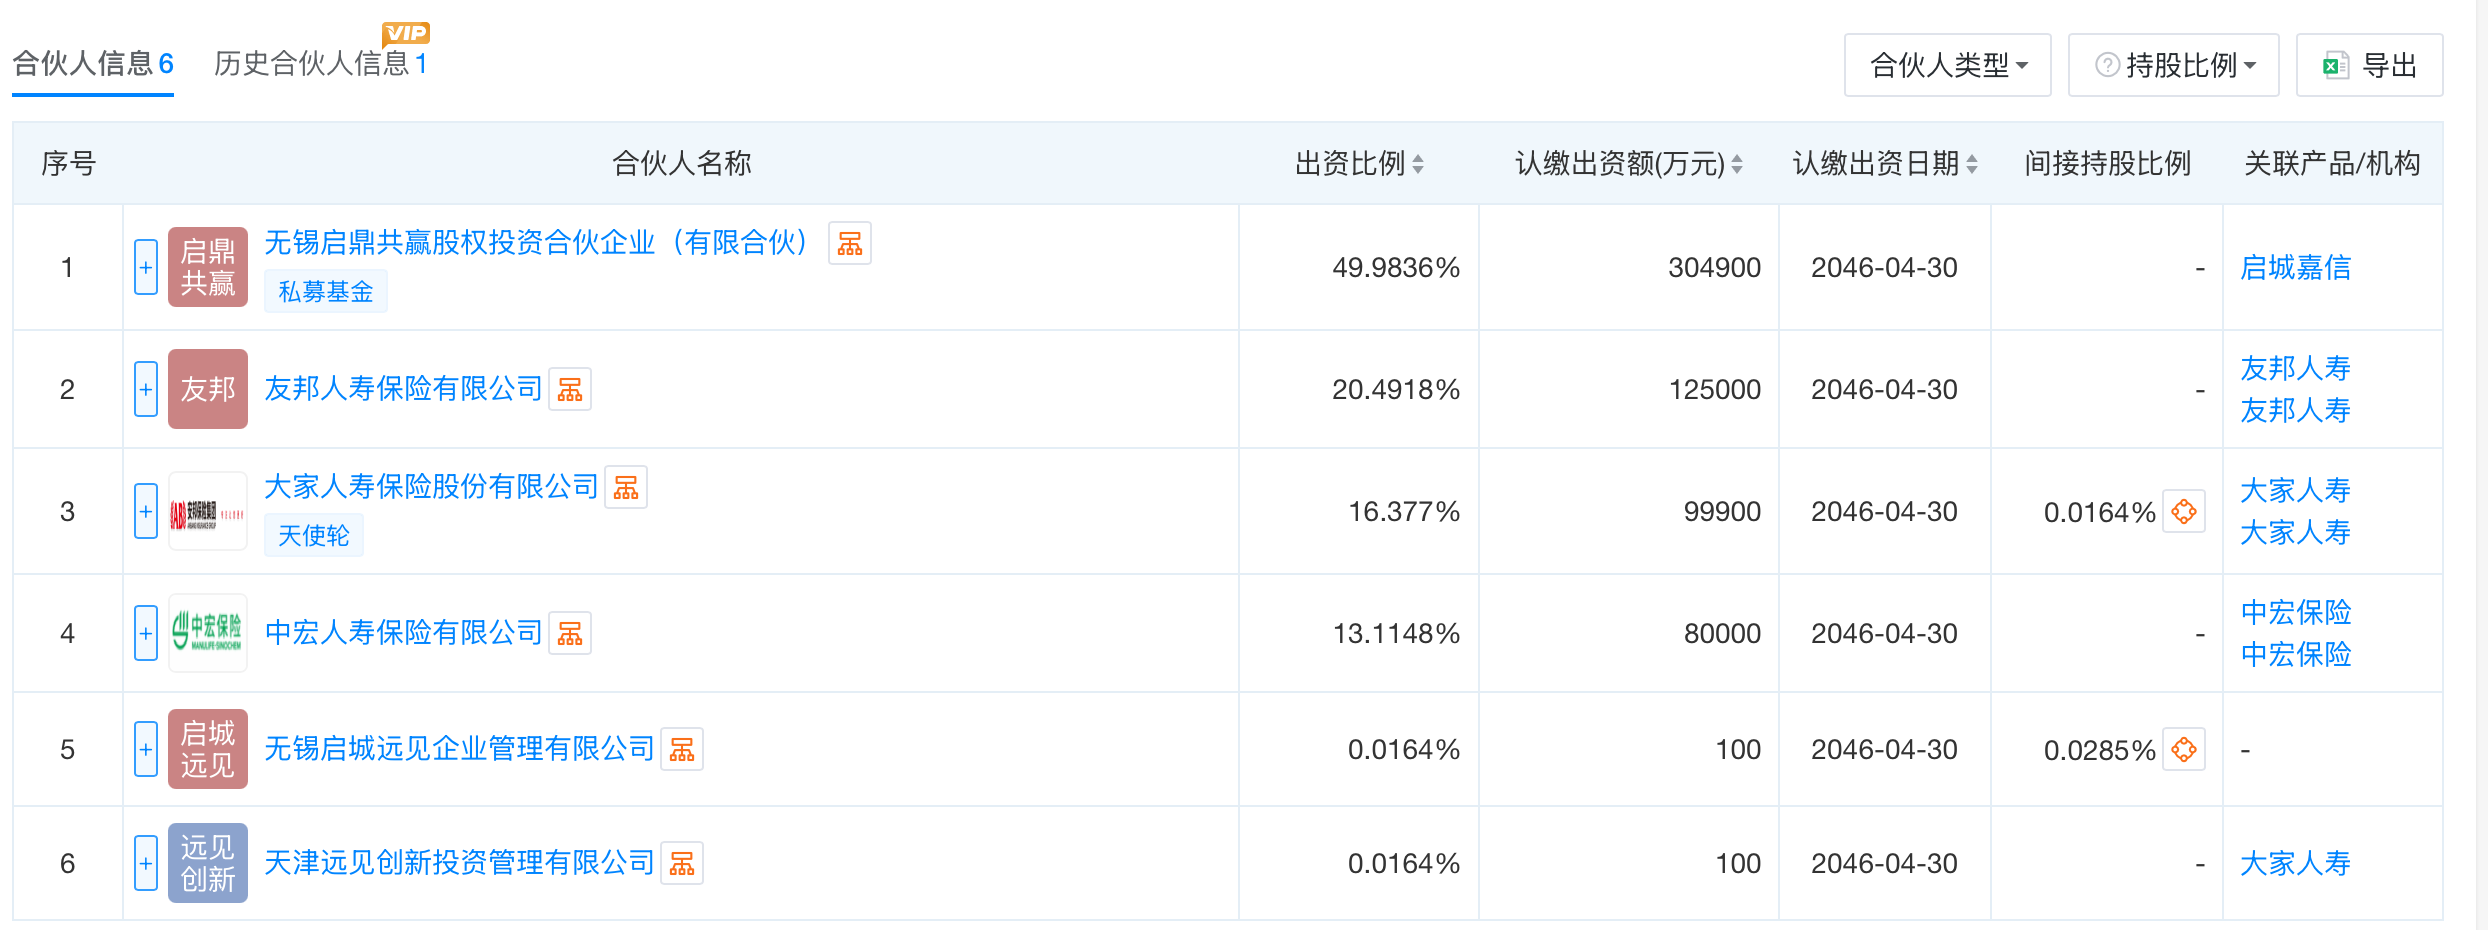
2026年4月,规模更大的天津家鼎基金落地,总认缴出资61亿元,收购中关村核心地标鼎好DH3。出资结构上,友邦人寿认缴12.5亿元,占比20.49%;大家人寿认缴9.99亿元,占比16.38%;中宏人寿认缴8亿元;启城投资关联方无锡城安鼎瑞出资30.49亿元,与三家险资形成1:1配资。基金管理采用双GP模式,启城投资旗下无锡启城远见负责资产筛选与运营提效,“大家系”远见创投承担资金统筹与合规风控。
图源:天眼查
从前两次合作的反馈来看,底层资产的表现提供了最直接的支撑。
家寓基金方面,底层资产上海嘉定江桥保障性租赁住房项目属于一线城市长期租赁住房,资产质量较高,能够为基金提供期间收益和退出收益。
而鼎好DH3前身为中关村电子卖场“黄金三角”之一,2019年启城投资联合外资机构以57.2亿元收购后启动改造,A座2022年投用,B座2025年初竣工。改造后项目称为聚焦AI、算力、机器人赛道的高品质科技办公综合体。据“中新网”报道,截至今年8月,鼎好A座与B座整体入驻率达98%,入驻鼎好的全部科技企业超过百家。
新智派新质生产力会客厅联合创始发起人袁帅认为,长租公寓和城市更新类不动产基金之所以对当前的险资形成较强吸引力,核心原因在于这类底层资产能够提供长期稳定的现金流回报,其收益特征与保险资金的长久期属性高度契合,能够帮助险企有效对冲利率下行周期中的再投资风险,同时这类资产往往依托于核心城市的实体空间,具备较强的抗周期属性,能够在市场波动中为险资的投资组合提供稳健的压舱石作用。
而此次稳健策略基金成立,双方合作架构进一步收缩,家鼎基金中尚有启城投资关联方参与双GP、且有三家险企共同出资,而稳健策略基金的出资方收缩为友邦与大家系的“二人组”。该基金由友邦人寿认缴15亿元,大家人寿认缴15亿元,大家投资3亿元,大家养老1.4亿元,大家财险0.6亿元,天津远见创投认缴100万元并独任执行事务合伙人。
袁帅指出,从险资联合投资的普遍实践来看,友邦与“大家系”从双GP架构逐步收敛为“大家系”独任GP的演变路径,并非个例,而是行业内不少长期合作的机构在经过多轮磨合后自然形成的一种成熟走向。这种从分散共管到单一主体主导的架构调整,恰恰说明双方的合作已经脱离了初期试探性的磨合阶段,进入了信任度更高、分工更明确的成熟状态,可以更聚焦于自身的资产负债匹配管理和长期资金收益目标,减少管理层面的沟通成本和决策内耗,让整个基金的运作效率变得更加顺畅。
2、友邦为何反复选中大家保险?
友邦人寿是友邦保险控股有限公司在中国内地的全资子公司,也是中国内地首家外资独资人身保险公司。其前身可追溯至1992年重返上海的友邦保险上海分公司,2020年6月获批“分改子”,同年7月正式改建为独立法人实体,注册资本约377.74亿元人民币,经营范围涵盖人寿、健康、意外伤害等各类人身保险业务。
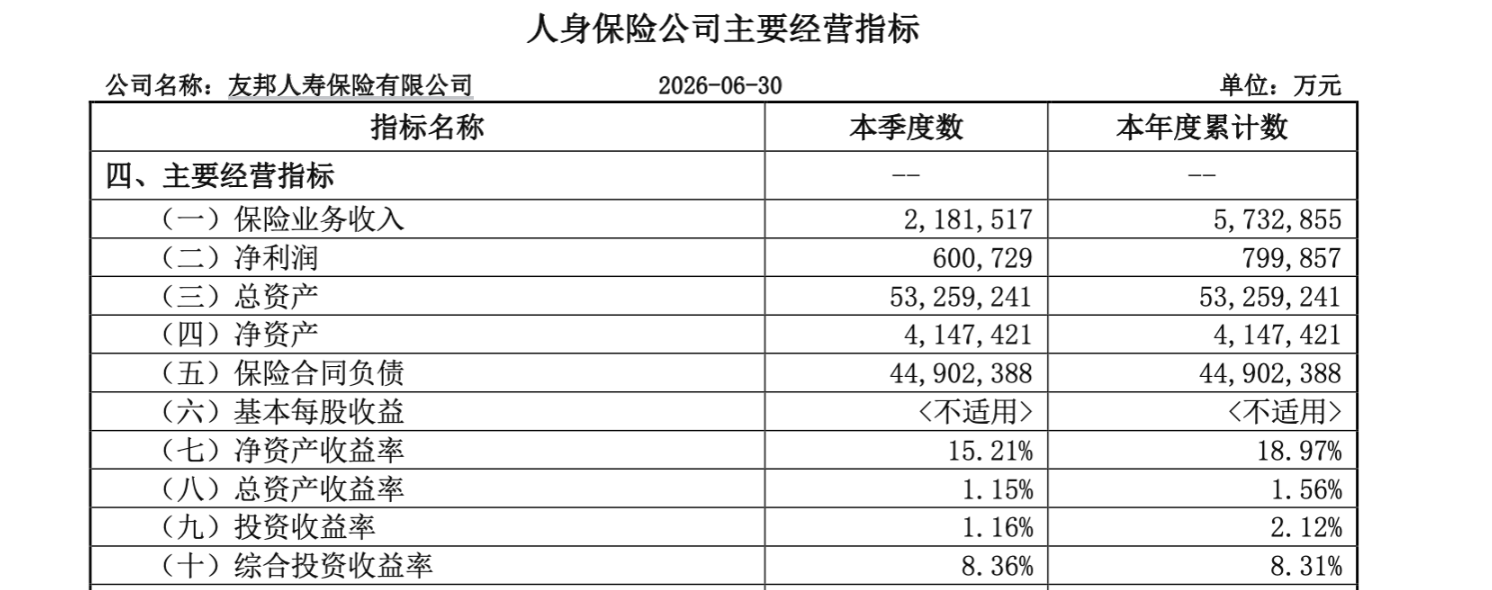
在渠道与经营特色上,友邦人寿以“卓越营销员”渠道为核心竞争力,率先将保险营销员制度引入中国内地,长期坚持高质量招募与培养。2026年上半年,友邦人寿实现保险业务收入573.29亿元,同比增长15.33%,净利润79.99亿元,同比大幅增长39.07%。新业务价值增加20%至9.37亿美元,年化新保费增长30%。
图源:友邦人寿偿付能力报告
负债端强劲扩张,资产端就需要找到足够长久期、能产生稳定现金流的资产来承接,配置五到十年周期的私募不动产基金,与寿险负债久期天然契合。但市场上能发不动产基金的GP不少,头部险企也并非没有另类投资能力,但友邦却反复牵手大家保险,原因是什么?
一方面,相比于大家保险,头部险企自身保费体量巨大,在不动产投资上通常倾向于自己主导,外部机构即便出资,也较难拿到操盘角色或资产筛选的主导权。友邦人寿若以15亿量级与头部机构合作,在对方主导的基金结构中,大概率是众多LP中的一员。
大家保险是在安邦保险集团风险处置背景下,于2019年7月获批设立的保险集团公司,注册资本203.6亿元。它的核心定位是依法受让原安邦旗下保险业务与资产,立足保险主业恢复正常经营,并逐步处置历史遗留风险。
从股权上看,大家保险的股东高度集中于保险保障基金,中国保险保障基金有限责任公司持股98.23%,上海汽车工业(集团)总公司持股1.22%,中国石油化工集团有限公司持股0.55%。保障基金作为阶段性持股方,最终目标是引入战略投资者并退出,但引战进程并不顺利,大家保险2021年两次挂牌转让股权均告流标,至今保险保障基金仍为绝对控股股东。
不过,从“大家系”在2026年上半年交出的经营数据来看,它并非一家“失血”的集团。
大家财险2026年上半年原保险保费收入60.61亿元,同比增长13.5%,综合成本率降至99.5%,实现净利润1.69亿元,首次在半年度实现承保盈利,非车险占比提升至45.3%;大家养老2026年上半年旧准则下净亏损1.09亿元,但新准则口径下已实现盈利,二季度末综合偿付能力充足率277.07%,仍显著高于监管要求。集团层面,2025年原保费收入接近1500亿元,同比增长8.7%,全年综合收益率超过8%。
值得一提的是,大家保险旗下专业的另类资产投资管理平台大家投控,其子公司远见创投拥有保险系私募基金管理人牌照,并且发起设立了保险行业首支不动产私募基金。2023年至2025年间,大家投控完成对原“远洋系”背景盛鼎投资的全资收购后,盛鼎投资作为管理人已备案了5只不动产私募基金,总规模约164.78亿元。
大家保险虽然在保费体量上不及头部机构,但它通过收购盛鼎投资、搭建远见创投,也已经形成了“保险资金+资管牌照+操盘团队”的闭环能力。
一年多三度联手,友邦人寿手握强劲负债端带来的长久期资金,需要能穿越利率下行周期、产生稳定现金流的优质资产;大家保险则握有保险系私募基金管理人牌照、不动产操盘团队与已备案的多只基金,恰好接住了这笔长钱。至于基金存续期内收益能否持续兑现,以及大家保险股权转让与保障基金退出的进展会否波及管理端稳定性,仍需后续观察。
你看好友邦人寿与大家保险合资设立私募基金吗?评论区聊聊吧。
评论