
正在阅读:

鲁股观察 | 天岳先进三季报:8英寸产品收入过半,单季扭亏为盈

扫一扫下载界面新闻APP

鲁股观察 | 天岳先进三季报:8英寸产品收入过半,单季扭亏为盈

营收同比增40%,归母净利增逾23倍

文 | 单烁

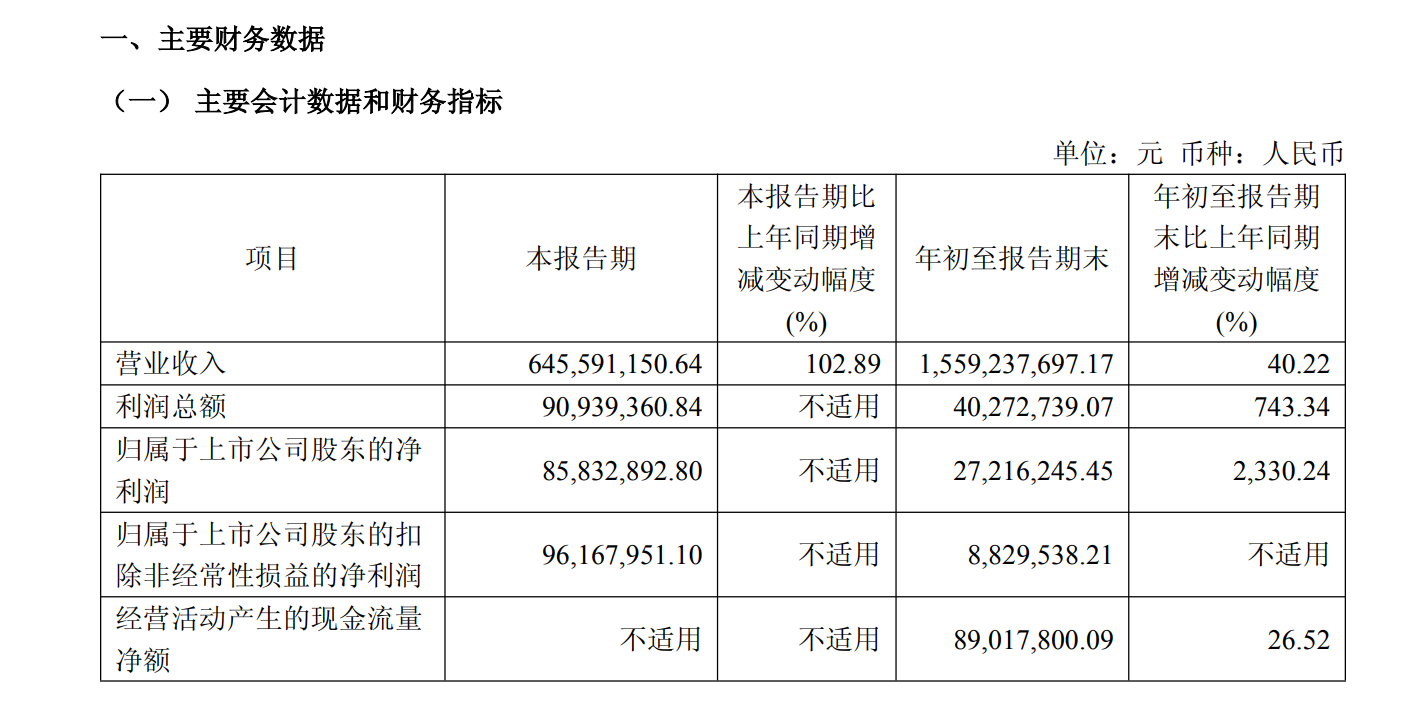
10月20日晚间,山东天岳先进科技股份有限公司(688234.SH/02631.HK)披露《山东天岳先进科技股份有限公司2026年第三季度报告》(以下简称“三季报”)。据该三季报显示,公司前三季度实现营业收入15.59亿元,同比增长40.22%;归属于上市公司股东的净利润2721.62万元,同比增长2330.24%。

单季度数据更为突出。据三季报披露,第三季度公司实现营业收入6.46亿元,同比增长102.89%;归母净利润8583.29万元,同比实现扭亏为盈;扣非归母净利润9616.80万元。
前三季度收入创历史新高,单季毛利率升至27.46%

据三季报披露,公司前三季度利润总额为4027.27万元,同比增长743.34%。扣非归母净利润为882.95万元。

营收规模达到阶段性高位。三季报在主要财务数据附注中明确写到,“公司前三季度营业收入、毛利水平稳步增长,收入创历史新高”。

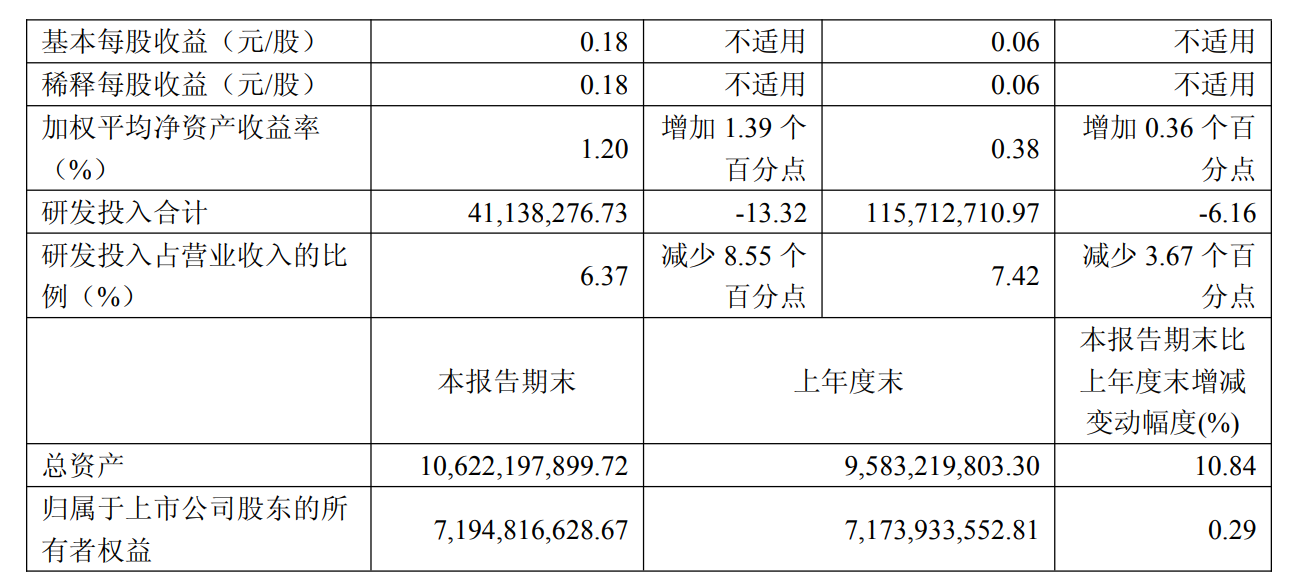
单季盈利指标同步抬升。据三季报显示,第三季度毛利率为27.46%;基本每股收益0.18元/股,加权平均净资产收益率1.20%,较上年同期增加1.39个百分点。

前三季度整体口径下,基本每股收益0.06元/股,加权平均净资产收益率0.38%,同比增加0.36个百分点。

现金流方面,据三季报披露,前三季度经营活动产生的现金流量净额为8901.78万元,同比增长26.52%。

资产规模亦有扩张。三季报显示,报告期末总资产106.22亿元,较上年末增长10.84%;归属于上市公司股东的所有者权益71.95亿元,较上年末增长0.29%。

8英寸产品收入占比超50%,境内外需求同步增长

产品结构变化是本轮财报的关键信号。据三季报披露,第三季度8英寸产品收入占比超过50%。

三季报未对8英寸产品的单价或毛利水平作进一步拆分,但在附注中提及“毛利水平稳步增长”,并将收入增长与产品结构调整并列表述。

在需求端方面,三季报则提到,境内、境外市场需求同步快速增长。

关于行业背景,据三季报表述,行业内碳化硅衬底企业持续协同攻关,依托技术迭代与生产精细化管理,碳化硅衬底成本实现显著下降,碳化硅功率器件在部分应用场景逐步接近硅基器件的经济临界点。

下游应用随之拓展。据三季报列举,新能源汽车、数据中心、固态变压器、工业电源等领域市场需求呈现增长态势。

据天岳先进《2026年半年度报告》表述,公司持续布局不同尺寸、不同类型碳化硅衬底的研发与产业化,量产尺寸已从2英寸迭代至8英寸,并于2024年推出12英寸碳化硅衬底。

研发投入同比回落,费用分项数据未列示

研发费用绝对值有所下降。据三季报披露,前三季度研发投入合计1.16亿元,同比下降6.16%;研发投入占营业收入比例7.42%,减少3.67个百分点。

单季度看,第三季度研发投入4113.83万元,同比下降13.32%;占营业收入比例6.37%,减少8.55个百分点。

三季报未列示销售、管理、财务等期间费用分项数据,仅披露营收与研发投入口径。

从前三季度已披露指标看,公司毛利水平稳步增长,经营活动产生的现金流量净额同比增长26.52%。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

鲁股观察 | 天岳先进三季报:8英寸产品收入过半,单季扭亏为盈

营收同比增40%,归母净利增逾23倍

文 | 单烁

10月20日晚间,山东天岳先进科技股份有限公司(688234.SH/02631.HK)披露《山东天岳先进科技股份有限公司2026年第三季度报告》(以下简称“三季报”)。据该三季报显示,公司前三季度实现营业收入15.59亿元,同比增长40.22%;归属于上市公司股东的净利润2721.62万元,同比增长2330.24%。

单季度数据更为突出。据三季报披露,第三季度公司实现营业收入6.46亿元,同比增长102.89%;归母净利润8583.29万元,同比实现扭亏为盈;扣非归母净利润9616.80万元。
前三季度收入创历史新高,单季毛利率升至27.46%

据三季报披露,公司前三季度利润总额为4027.27万元,同比增长743.34%。扣非归母净利润为882.95万元。

营收规模达到阶段性高位。三季报在主要财务数据附注中明确写到,“公司前三季度营业收入、毛利水平稳步增长,收入创历史新高”。

单季盈利指标同步抬升。据三季报显示,第三季度毛利率为27.46%;基本每股收益0.18元/股,加权平均净资产收益率1.20%,较上年同期增加1.39个百分点。

前三季度整体口径下,基本每股收益0.06元/股,加权平均净资产收益率0.38%,同比增加0.36个百分点。

现金流方面,据三季报披露,前三季度经营活动产生的现金流量净额为8901.78万元,同比增长26.52%。

资产规模亦有扩张。三季报显示,报告期末总资产106.22亿元,较上年末增长10.84%;归属于上市公司股东的所有者权益71.95亿元,较上年末增长0.29%。

8英寸产品收入占比超50%,境内外需求同步增长

产品结构变化是本轮财报的关键信号。据三季报披露,第三季度8英寸产品收入占比超过50%。

三季报未对8英寸产品的单价或毛利水平作进一步拆分,但在附注中提及“毛利水平稳步增长”,并将收入增长与产品结构调整并列表述。

在需求端方面,三季报则提到,境内、境外市场需求同步快速增长。

关于行业背景,据三季报表述,行业内碳化硅衬底企业持续协同攻关,依托技术迭代与生产精细化管理,碳化硅衬底成本实现显著下降,碳化硅功率器件在部分应用场景逐步接近硅基器件的经济临界点。

下游应用随之拓展。据三季报列举,新能源汽车、数据中心、固态变压器、工业电源等领域市场需求呈现增长态势。

据天岳先进《2026年半年度报告》表述,公司持续布局不同尺寸、不同类型碳化硅衬底的研发与产业化,量产尺寸已从2英寸迭代至8英寸,并于2024年推出12英寸碳化硅衬底。

研发投入同比回落,费用分项数据未列示

研发费用绝对值有所下降。据三季报披露,前三季度研发投入合计1.16亿元,同比下降6.16%;研发投入占营业收入比例7.42%,减少3.67个百分点。

单季度看,第三季度研发投入4113.83万元,同比下降13.32%;占营业收入比例6.37%,减少8.55个百分点。

三季报未列示销售、管理、财务等期间费用分项数据,仅披露营收与研发投入口径。

从前三季度已披露指标看,公司毛利水平稳步增长,经营活动产生的现金流量净额同比增长26.52%。

本文为转载内容,授权事宜请联系原著作权人。