
正在阅读:

挂牌720天就停牌,阿宽食品的红油面皮不“香”了?

扫一扫下载界面新闻APP

挂牌720天就停牌,阿宽食品的红油面皮不“香”了?

阿宽食品的资本故事按下了暂停键。

文|趣解商业 赵栀

挂牌新三板仅720天,阿宽食品宣告停牌。

10月21日,四川白家阿宽食品产业股份有限公司(以下简称“阿宽食品”)在新三板停牌。

凭借红油面皮走红的它,上市前估值一度达到近40亿元,然而,2024年11月1日上市仅720天后,阿宽食品的资本故事就按下了暂停键。

事实上,阿宽食品停牌早有预兆。9月24日,阿宽食品发布《拟申请公司股票在全国中小企业股份转让系统终止挂牌的提示性公告》;10月20日,其再次发布公告,宣布自10月21日起停牌。
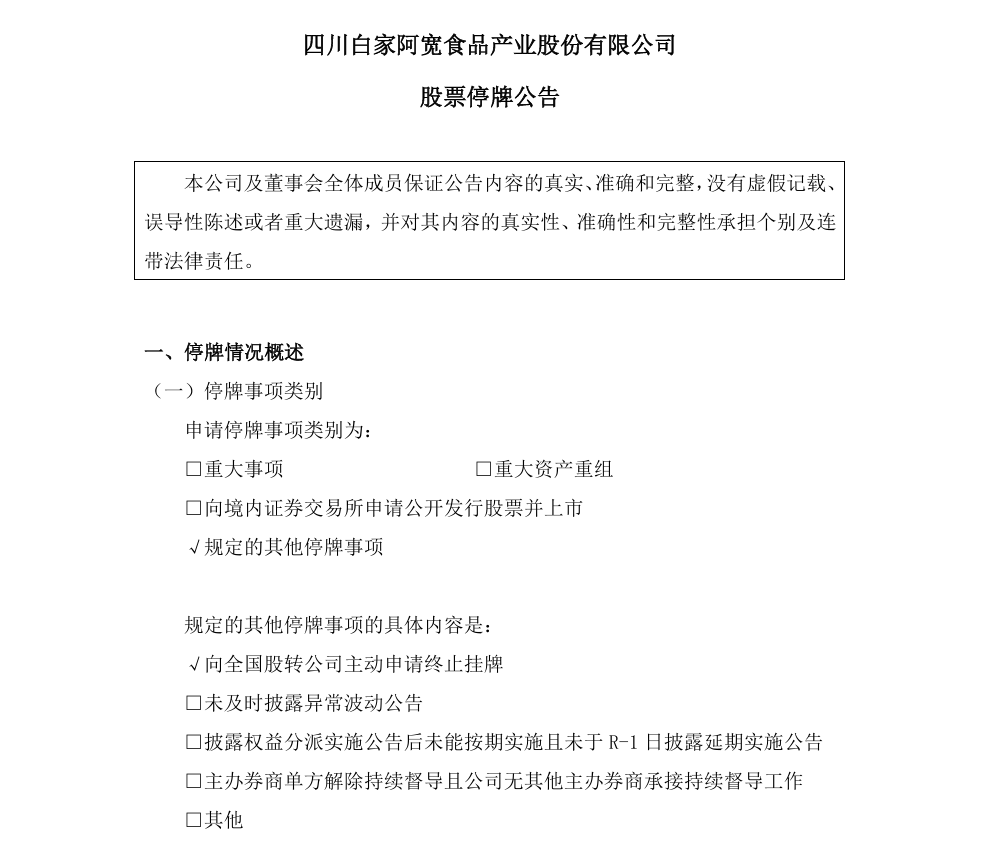
图片来源:公告截图

停牌前最后一个交易日,阿宽食品股价报7.48元/股,总市值为6.25亿元。

对于停牌一事,阿宽食品工作人员告诉“界面新闻”:“我们现在处于拟摘牌的状态中,后续的情况以公告为准。”

01 几经辗转的上市梦

回看阿宽食品的资本之路,上市目的地几经调整。2020年,公司联合广发证券启动上市辅导,拟登陆创业板;2021年12月披露招股书,调整目标为深交所主板,计划募资6.65亿元。2023年3月深交所正式受理申报材料,8月公司完成问询回复,当年12月又主动撤回IPO申请,彼时阿宽食品给出的原因是,“公司基于目前资本市场环境及政策导向,结合战略规划发展审慎考虑,决定调整上市相关工作计划”。2024年11月阿宽食品在新三板挂牌,以北交所作为后续目标。

上市目标不断调整的同时,市场对企业的估值预期同步回落。成立至今,阿宽食品曾历经多轮融资,投资方包括同创伟业、前海股权投资基金、高瓴深圳怿恒、茅台建信基金、青岛同创等。据悉,2021年进行1.2亿元C轮融资后,阿宽食品的估值已经达到39亿元。

而其停牌前一个交易日,市值为6.25亿元,五年缩水超八成。

对于终止挂牌的原因,阿宽食品曾在公告中表示,基于公司自身战略规划,为集中精力投入企业经营发展,提升经营决策效率,降低运营成本,实现公司及股东利益最大化,经慎重考虑,公司拟主动申请公司股票在全国中小企业股份转让系统终止挂牌。

不过,业内分析认为,多年上市未果,叠加多重资本层面的现实约束,阿宽食品短期冲刺北交所的可行性大幅下降,这或许也是公司选择停牌、推进摘牌的重要原因。

阿宽食品当初登陆新三板,本是把它作为跳板,等待满足条件后冲击北交所。然而,在此之前,公司多轮IPO申报均未能落地,上市预期已经有所回落,早期投资方的退出诉求随之凸显。公司早年多轮融资签署的对赌协议,大多将上市作为核心触发条件,相关期限集中在2025年末,实控人不得不持续与机构协商股份回购事宜。

与此同时,维持新三板挂牌身份,意味着企业要持续承担审计、券商督导、定期财报披露、监管问询等公众公司维护成本;但新三板股票流动性偏弱,挂牌平台能提供的融资价值有限,成本收益逐步失衡。多重资本约束之下,终止挂牌,成为企业权衡后的选择。

但资本困局只是表象,真正决定企业价值、最受市场关注的,还是业绩基本面。持续走弱的经营表现,或许才是困住阿宽食品的底层症结。

02 爆品退潮,代工承压

2020年,阿宽食品实现营收11.1亿元,2024年为13.64亿元,四年仅增长约2.5亿元。2025年掉头向下,营收为12.24亿元,同比下滑10.24%,归母净利润为466.71万元,同比大跌90.06%,扣非净利润仅有90.76万元。一家年营收12亿元的企业,主营业务盈利空间已经被压缩至近乎微利。

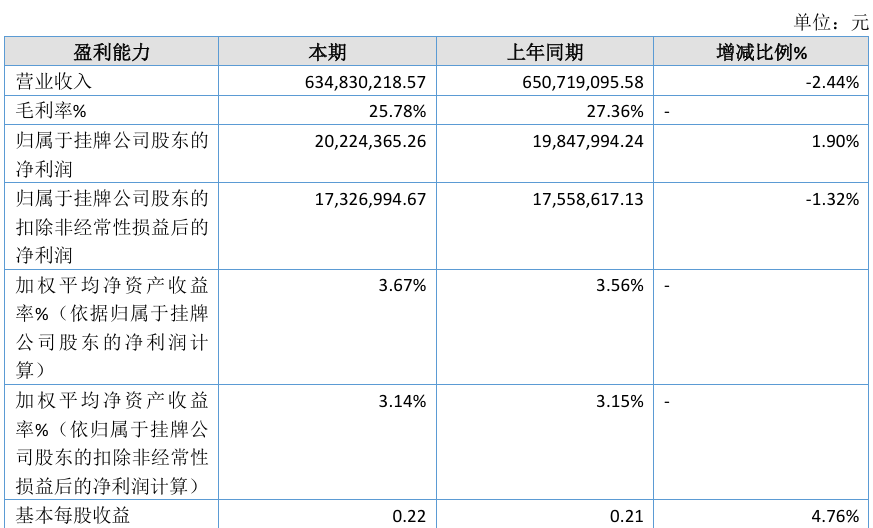
2026年上半年,阿宽食品的收入进一步下滑,营收为3.65亿元,同比下滑2.44%;尽管归母净利润同比微增1.9%,但扣非净利润同比下滑1.32%至1732.7万元。
图片来源:半年报截图

营收增长停滞、盈利单薄的背后,是核心单品红利消退,企业未能跑出第二增长曲线。

2015年阿宽食品推出红油面皮,该单品在2021年迎来销售高峰,年销售额约5亿元。到2025年,财报显示,阿宽食品两大主要收入来源——方便面和方便粉丝食品营收均同比下滑,前者同比下滑9.9%至5.4亿元,后者同比下滑15.13%至4.41亿元。尽管方便米制品和魔芋制品营收实现同比增长,但二者营收规模均未突破1亿元。

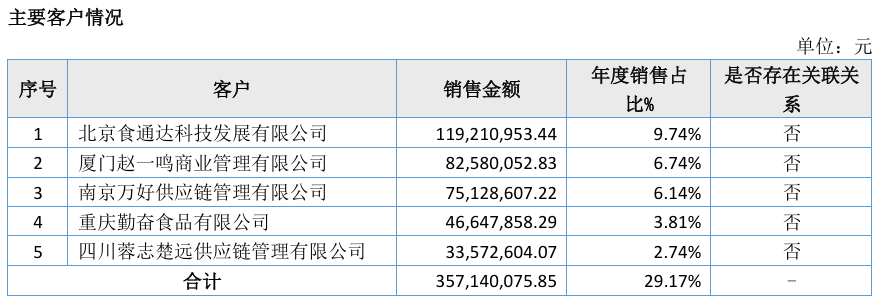
自有品牌接力不及预期的背景下,代工业务一度被视为增量来源。不过该业务存在明显约束,业绩高度依赖下游客户订单。近年来,阿宽食品客户集中程度逐年抬升,前五大客户贡献营收占比,由2022年的11.65%升至2024年的24.85%,2025年达到29.17%。
图片来源:2025年度报告截图

第一大客户麻六记采购规模显著收缩,2024年采购额为2.01亿元,占营收比重为14.77%;2025年降至1.19亿元,占营收比重为9.74%,同比减少超四成。

头部品牌采购规模回落之外,公司前五大客户构成也出现显著变化,量贩零食渠道逐步替代网红品牌。

2025年,阿宽食品的第二、三大客户为赵一鸣和南京万好供应链,二者的销售金额在阿宽食品年度销售中的占比分别为6.74%和6.14%,而此前位居前五大客户的李子柒品牌则退出头部客户名单。

网红品牌代工订单偏向定制化,具备一定溢价空间;量贩零食渠道以走量低价为导向,代工报价空间更窄。客户结构的这一调整,或给盈利端带来潜在压力。2024年公司综合毛利率为 28.18%,2025年回落至26.67%,2026年上半年进一步下降至25.78%。

代工业务贡献公司近三分之一营收,为阿宽食品托住收入规模的同时,也使其持续承担对应的品控责任风险。

2025年7月,阿宽食品代工的麻六记酸辣粉部分批次出现发白、发霉,被开市客全国门店下架,公司承认“生产过程中消杀环节存在不足”,并对涉事批次启动召回。

黑猫投诉平台显示,今年,仍有多条关于阿宽食品食品安全问题的投诉,投诉原因包括面皮发霉变质、食品中有虫子、出现毛发异物等。

停牌与拟终止挂牌,只是阿宽食品资本路径的一次调整,并非故事的终点。褪去资本光环之后,阿宽食品需要回归消费生意最本质的竞争——品牌口碑、产品竞争力、稳定的盈利能力,这些才是速食企业长期立足的根基。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

挂牌720天就停牌,阿宽食品的红油面皮不“香”了?

阿宽食品的资本故事按下了暂停键。

文|趣解商业 赵栀

挂牌新三板仅720天,阿宽食品宣告停牌。

10月21日,四川白家阿宽食品产业股份有限公司(以下简称“阿宽食品”)在新三板停牌。

凭借红油面皮走红的它,上市前估值一度达到近40亿元,然而,2024年11月1日上市仅720天后,阿宽食品的资本故事就按下了暂停键。

事实上,阿宽食品停牌早有预兆。9月24日,阿宽食品发布《拟申请公司股票在全国中小企业股份转让系统终止挂牌的提示性公告》;10月20日,其再次发布公告,宣布自10月21日起停牌。

图片来源:公告截图

停牌前最后一个交易日,阿宽食品股价报7.48元/股,总市值为6.25亿元。

对于停牌一事,阿宽食品工作人员告诉“界面新闻”:“我们现在处于拟摘牌的状态中,后续的情况以公告为准。”

01 几经辗转的上市梦

回看阿宽食品的资本之路,上市目的地几经调整。2020年,公司联合广发证券启动上市辅导,拟登陆创业板;2021年12月披露招股书,调整目标为深交所主板,计划募资6.65亿元。2023年3月深交所正式受理申报材料,8月公司完成问询回复,当年12月又主动撤回IPO申请,彼时阿宽食品给出的原因是,“公司基于目前资本市场环境及政策导向,结合战略规划发展审慎考虑,决定调整上市相关工作计划”。2024年11月阿宽食品在新三板挂牌,以北交所作为后续目标。

上市目标不断调整的同时,市场对企业的估值预期同步回落。成立至今,阿宽食品曾历经多轮融资,投资方包括同创伟业、前海股权投资基金、高瓴深圳怿恒、茅台建信基金、青岛同创等。据悉,2021年进行1.2亿元C轮融资后,阿宽食品的估值已经达到39亿元。

而其停牌前一个交易日,市值为6.25亿元,五年缩水超八成。

对于终止挂牌的原因,阿宽食品曾在公告中表示,基于公司自身战略规划,为集中精力投入企业经营发展,提升经营决策效率,降低运营成本,实现公司及股东利益最大化,经慎重考虑,公司拟主动申请公司股票在全国中小企业股份转让系统终止挂牌。

不过,业内分析认为,多年上市未果,叠加多重资本层面的现实约束,阿宽食品短期冲刺北交所的可行性大幅下降,这或许也是公司选择停牌、推进摘牌的重要原因。

阿宽食品当初登陆新三板,本是把它作为跳板,等待满足条件后冲击北交所。然而,在此之前,公司多轮IPO申报均未能落地,上市预期已经有所回落,早期投资方的退出诉求随之凸显。公司早年多轮融资签署的对赌协议,大多将上市作为核心触发条件,相关期限集中在2025年末,实控人不得不持续与机构协商股份回购事宜。

与此同时,维持新三板挂牌身份,意味着企业要持续承担审计、券商督导、定期财报披露、监管问询等公众公司维护成本;但新三板股票流动性偏弱,挂牌平台能提供的融资价值有限,成本收益逐步失衡。多重资本约束之下,终止挂牌,成为企业权衡后的选择。

但资本困局只是表象,真正决定企业价值、最受市场关注的,还是业绩基本面。持续走弱的经营表现,或许才是困住阿宽食品的底层症结。

02 爆品退潮,代工承压

2020年,阿宽食品实现营收11.1亿元,2024年为13.64亿元,四年仅增长约2.5亿元。2025年掉头向下,营收为12.24亿元,同比下滑10.24%,归母净利润为466.71万元,同比大跌90.06%,扣非净利润仅有90.76万元。一家年营收12亿元的企业,主营业务盈利空间已经被压缩至近乎微利。

2026年上半年,阿宽食品的收入进一步下滑,营收为3.65亿元,同比下滑2.44%;尽管归母净利润同比微增1.9%,但扣非净利润同比下滑1.32%至1732.7万元。

图片来源:半年报截图

营收增长停滞、盈利单薄的背后,是核心单品红利消退,企业未能跑出第二增长曲线。

2015年阿宽食品推出红油面皮,该单品在2021年迎来销售高峰,年销售额约5亿元。到2025年,财报显示,阿宽食品两大主要收入来源——方便面和方便粉丝食品营收均同比下滑,前者同比下滑9.9%至5.4亿元,后者同比下滑15.13%至4.41亿元。尽管方便米制品和魔芋制品营收实现同比增长,但二者营收规模均未突破1亿元。

自有品牌接力不及预期的背景下,代工业务一度被视为增量来源。不过该业务存在明显约束,业绩高度依赖下游客户订单。近年来,阿宽食品客户集中程度逐年抬升,前五大客户贡献营收占比,由2022年的11.65%升至2024年的24.85%,2025年达到29.17%。

图片来源:2025年度报告截图

第一大客户麻六记采购规模显著收缩,2024年采购额为2.01亿元,占营收比重为14.77%;2025年降至1.19亿元,占营收比重为9.74%,同比减少超四成。

头部品牌采购规模回落之外,公司前五大客户构成也出现显著变化,量贩零食渠道逐步替代网红品牌。

2025年,阿宽食品的第二、三大客户为赵一鸣和南京万好供应链,二者的销售金额在阿宽食品年度销售中的占比分别为6.74%和6.14%,而此前位居前五大客户的李子柒品牌则退出头部客户名单。

网红品牌代工订单偏向定制化,具备一定溢价空间;量贩零食渠道以走量低价为导向,代工报价空间更窄。客户结构的这一调整,或给盈利端带来潜在压力。2024年公司综合毛利率为 28.18%,2025年回落至26.67%,2026年上半年进一步下降至25.78%。

代工业务贡献公司近三分之一营收,为阿宽食品托住收入规模的同时,也使其持续承担对应的品控责任风险。

2025年7月,阿宽食品代工的麻六记酸辣粉部分批次出现发白、发霉,被开市客全国门店下架,公司承认“生产过程中消杀环节存在不足”,并对涉事批次启动召回。

黑猫投诉平台显示,今年,仍有多条关于阿宽食品食品安全问题的投诉,投诉原因包括面皮发霉变质、食品中有虫子、出现毛发异物等。

停牌与拟终止挂牌,只是阿宽食品资本路径的一次调整,并非故事的终点。褪去资本光环之后,阿宽食品需要回归消费生意最本质的竞争——品牌口碑、产品竞争力、稳定的盈利能力,这些才是速食企业长期立足的根基。

本文为转载内容,授权事宜请联系原著作权人。