
正在阅读:

爱旭率先打破盈利“僵局”,光伏周期拐点终于来了?

扫一扫下载界面新闻APP

爱旭率先打破盈利“僵局”,光伏周期拐点终于来了?

爱旭订单已排期至明年上半年。

文|华夏能源网

华夏能源网获悉,10月21日,爱旭股份(SH:600732)发布了三季度报告,公司第三季度归母净利润为4456.66万元,在光伏组件龙头中率先实现了单季度扭亏。

爱旭的这份三季报让光伏从业者内心一阵狂喜。从2023年下半年至今,大部分光伏企业都陷在亏损中,反复呼唤的行业拐点,迟迟没有到来。今年三季度,光伏行业供给端产能过剩问题仍不见明显好转,需求端也尚未形成足够支撑。

在这一时间节点上,爱旭的这份三季度报有其特殊性,公司单季度扭亏的信号或许表明,行业已经开始触底反弹。

爱旭单季度率先迎来盈利拐点

作为光伏组件龙头,从2023年四季度开始出现单季亏损,到2026年二季度,爱旭总计已亏损近90亿元。

而进入2026年以来,爱旭的营收和归母净利润得到了逐步的改善。一季度到三季度,公司单季营收从44.37亿元增长至52.89亿元,第三季度相比去年同期增长了67.89%;归母净利润则先是从-4.40亿元减亏至-3.14亿元,又进一步转为盈利4456.66万元。
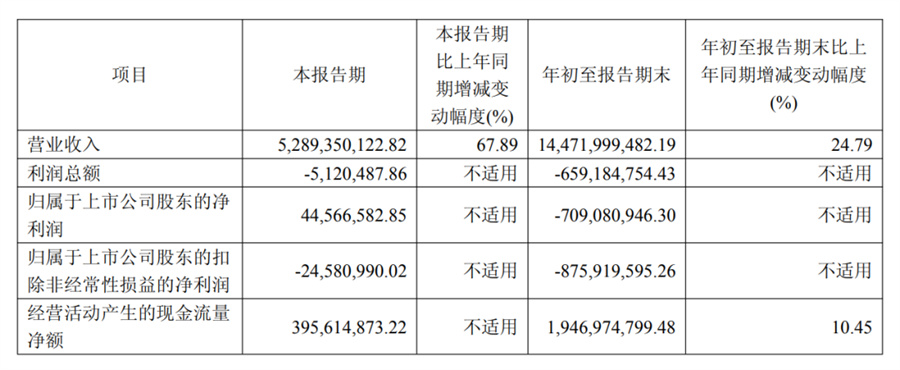
爱旭的毛利率同样得到了很大改善,券商研报信息显示,公司三季度单季毛利率约为13.31%,同比提升约6个百分点,环比提升约5个百分点。

积极的一面还在于现金流。前三季度,爱旭的经营活动现金流净额19.47亿元,同比增长10.45%,公司在利润总额仍为负的情况下保持了正向造血,说明组件销售回款和收入增长的质量尚可。

爱旭合同负债从年初的5.43亿元升至三季度末的8.89亿元,增长约60%,也在一定程度上指向在手订单的充实度。而事实确实如此,截至2026年9月18日,爱旭ABC组件在手订单约15GW,相关订单已排期至2027年上半年。

2026年三季度,大部分光伏企业仍普遍亏损,而业内期待扭亏信号已久。在龙头企业中,爱旭率先迎来盈利拐点,无疑带给大家更大的信心。这一次行业筑底的信号比以往更加明显,距离真正的业绩反转已经越来越近。

BC技术靠高溢价能力破局

爱旭之所以能够率先实现单季盈利,依靠的还是自身ABC组件的高溢价能力。爱旭ABC组件在海外市场享有10%-50%的显著溢价。以2026年1月行业报价数据为例,BC组件集中式均价0.80元/W,较TOPCon的0.69元/W溢价约15.9%;分布式BC组件0.84元/W,较TOPCon溢价约10.5%。而2026年三季度爱旭ABC组件出货量约5.4GW,其中海外市场就占了约55%。

这也恰恰说明了差异化技术路线在穿越周期中的优势。

首先,在效率方面,爱旭第四代满屏Ultra组件效率已达26%,双面率也提升至可满足集中式电站招标要求的水平。

10月16日发布的《光伏制造行业规范条件(2026年本)》征求意见稿,进一步将BC组件效率门槛锚定在23.70%-24.40%,实际上是以制度形式确认了BC作为高效产能的技术合法性,这对爱旭的产能布局方向也构成了直接支撑。

其次,随着光伏银浆价格的飙升,无银、低银等金属化降本工艺应用已经将ABC组件的生产成本降了下来,其非硅成本已从之前相对TOPCon高0.03-0.05元/W,逆转为低0.07-0.12元/W。

此外,产能规模也在持续增长。为了持续提升公司的ABC产能规模,爱旭一方面进行老旧产能升级,一方面还进行新基地的建设。具体来看,2022年公司率先在珠海基地量产了无银铜互联ABC电池;2025年末至2026年一季度又在义乌基地完成了低银化工艺导入;2026年初滁州基地也开始了技术改造,预计今年四季度投产;同时,济南基地新建首期3GW组件及电池产能已陆续投产。

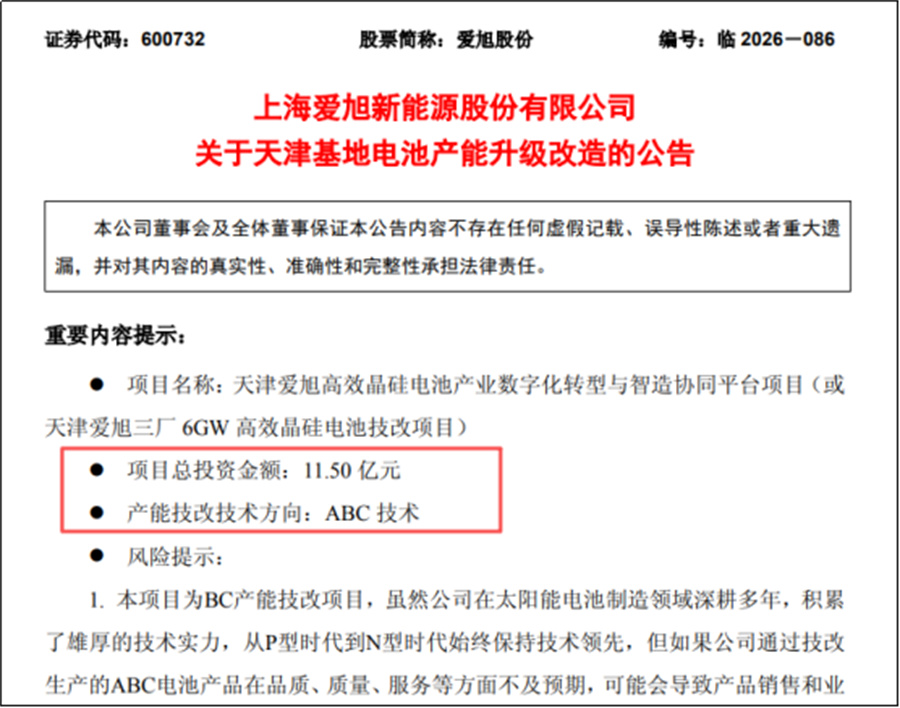
而就在发布三季度报的同一天,爱旭又再次官宣要将天津基地现有PERC电池产能升级改造为6GW ABC电池产能,项目总投资金额11.50亿元。爱旭在公告中表示,本次产能改造会引入公司最新的ABC技术工艺,生产转换效率更高、产品性能更好、更具市场竞争力的ABC电池产品,预计项目将在2027年三季度陆续投产。
然而,BC阵营的竞争强度也在快速上升。隆基绿能(SH:601012)2026年BC组件出货目标约50GW,自有及协作产能接近60GW;TCL中环(SZ:002129)则将20GW TOPCon电池和25GW组件产能整体切换为BC,计划2027年一季度末达产。而爱旭2026年的ABC产能目标为30-35GW,在规模上并不占绝对优势。

爱旭已经将技术优势转化成了“卖得更贵”和“造得更便宜”的利润优势,同时叠加海外渠道布局卡位,才使得公司率先实现了单季盈利。然而单季扭亏只是验证了BC的盈利模式可行,能否持续仍要看产能放量与行业出清的时间差。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

爱旭率先打破盈利“僵局”,光伏周期拐点终于来了?

爱旭订单已排期至明年上半年。

文|华夏能源网

华夏能源网获悉,10月21日,爱旭股份(SH:600732)发布了三季度报告,公司第三季度归母净利润为4456.66万元,在光伏组件龙头中率先实现了单季度扭亏。

爱旭的这份三季报让光伏从业者内心一阵狂喜。从2023年下半年至今,大部分光伏企业都陷在亏损中,反复呼唤的行业拐点,迟迟没有到来。今年三季度,光伏行业供给端产能过剩问题仍不见明显好转,需求端也尚未形成足够支撑。

在这一时间节点上,爱旭的这份三季度报有其特殊性,公司单季度扭亏的信号或许表明,行业已经开始触底反弹。

爱旭单季度率先迎来盈利拐点

作为光伏组件龙头,从2023年四季度开始出现单季亏损,到2026年二季度,爱旭总计已亏损近90亿元。

而进入2026年以来,爱旭的营收和归母净利润得到了逐步的改善。一季度到三季度,公司单季营收从44.37亿元增长至52.89亿元,第三季度相比去年同期增长了67.89%;归母净利润则先是从-4.40亿元减亏至-3.14亿元,又进一步转为盈利4456.66万元。

爱旭的毛利率同样得到了很大改善,券商研报信息显示,公司三季度单季毛利率约为13.31%,同比提升约6个百分点,环比提升约5个百分点。

积极的一面还在于现金流。前三季度,爱旭的经营活动现金流净额19.47亿元,同比增长10.45%,公司在利润总额仍为负的情况下保持了正向造血,说明组件销售回款和收入增长的质量尚可。

爱旭合同负债从年初的5.43亿元升至三季度末的8.89亿元,增长约60%,也在一定程度上指向在手订单的充实度。而事实确实如此,截至2026年9月18日,爱旭ABC组件在手订单约15GW,相关订单已排期至2027年上半年。

2026年三季度,大部分光伏企业仍普遍亏损,而业内期待扭亏信号已久。在龙头企业中,爱旭率先迎来盈利拐点,无疑带给大家更大的信心。这一次行业筑底的信号比以往更加明显,距离真正的业绩反转已经越来越近。

BC技术靠高溢价能力破局

爱旭之所以能够率先实现单季盈利,依靠的还是自身ABC组件的高溢价能力。爱旭ABC组件在海外市场享有10%-50%的显著溢价。以2026年1月行业报价数据为例,BC组件集中式均价0.80元/W,较TOPCon的0.69元/W溢价约15.9%;分布式BC组件0.84元/W,较TOPCon溢价约10.5%。而2026年三季度爱旭ABC组件出货量约5.4GW,其中海外市场就占了约55%。

这也恰恰说明了差异化技术路线在穿越周期中的优势。

首先,在效率方面,爱旭第四代满屏Ultra组件效率已达26%,双面率也提升至可满足集中式电站招标要求的水平。

10月16日发布的《光伏制造行业规范条件(2026年本)》征求意见稿,进一步将BC组件效率门槛锚定在23.70%-24.40%,实际上是以制度形式确认了BC作为高效产能的技术合法性,这对爱旭的产能布局方向也构成了直接支撑。

其次,随着光伏银浆价格的飙升,无银、低银等金属化降本工艺应用已经将ABC组件的生产成本降了下来,其非硅成本已从之前相对TOPCon高0.03-0.05元/W,逆转为低0.07-0.12元/W。

此外,产能规模也在持续增长。为了持续提升公司的ABC产能规模,爱旭一方面进行老旧产能升级,一方面还进行新基地的建设。具体来看,2022年公司率先在珠海基地量产了无银铜互联ABC电池;2025年末至2026年一季度又在义乌基地完成了低银化工艺导入;2026年初滁州基地也开始了技术改造,预计今年四季度投产;同时,济南基地新建首期3GW组件及电池产能已陆续投产。

而就在发布三季度报的同一天,爱旭又再次官宣要将天津基地现有PERC电池产能升级改造为6GW ABC电池产能,项目总投资金额11.50亿元。爱旭在公告中表示,本次产能改造会引入公司最新的ABC技术工艺,生产转换效率更高、产品性能更好、更具市场竞争力的ABC电池产品,预计项目将在2027年三季度陆续投产。

然而,BC阵营的竞争强度也在快速上升。隆基绿能(SH:601012)2026年BC组件出货目标约50GW,自有及协作产能接近60GW;TCL中环(SZ:002129)则将20GW TOPCon电池和25GW组件产能整体切换为BC,计划2027年一季度末达产。而爱旭2026年的ABC产能目标为30-35GW,在规模上并不占绝对优势。

爱旭已经将技术优势转化成了“卖得更贵”和“造得更便宜”的利润优势,同时叠加海外渠道布局卡位,才使得公司率先实现了单季盈利。然而单季扭亏只是验证了BC的盈利模式可行,能否持续仍要看产能放量与行业出清的时间差。

本文为转载内容,授权事宜请联系原著作权人。