
正在阅读:

4.3万元“红线”形同虚设,硅料价格还是涨不动

扫一扫下载界面新闻APP

4.3万元“红线”形同虚设,硅料价格还是涨不动

多晶硅期货主力合约今日收于36670元/吨。

文|华夏能源网

10月21日,安泰科统计数据显示,本周n型复投料(棒状硅)成交价格为4.30万元/吨,环比持平;n型颗粒硅成交价格区间为4.00-4.10万元/吨,成交均价为4.03万元/吨,环比持平。

此前有消息称,10月11日,通威股份(SH:600438)、协鑫科技(HK:3800)等8家硅料头部企业在杭州召开闭门会议,商议设定4.3万元/吨硅料价格底线。

最新行情已经出炉:棒状硅守在4.3万元/吨不动,颗粒硅仍低于底线水平。市场还在原地徘徊。所谓的“红线”似乎形同虚设。

价格横盘,成交清淡

实际上,早在8月6日,通威股份、协鑫科技、大全能源(SH:688303)、新特能源(HK:1799)等多晶硅企业就在上海共同签署反内卷《倡议书》。从8月的自律倡议,到10月设定价格底线,硅料行业不断在喊减产,喊涨价。
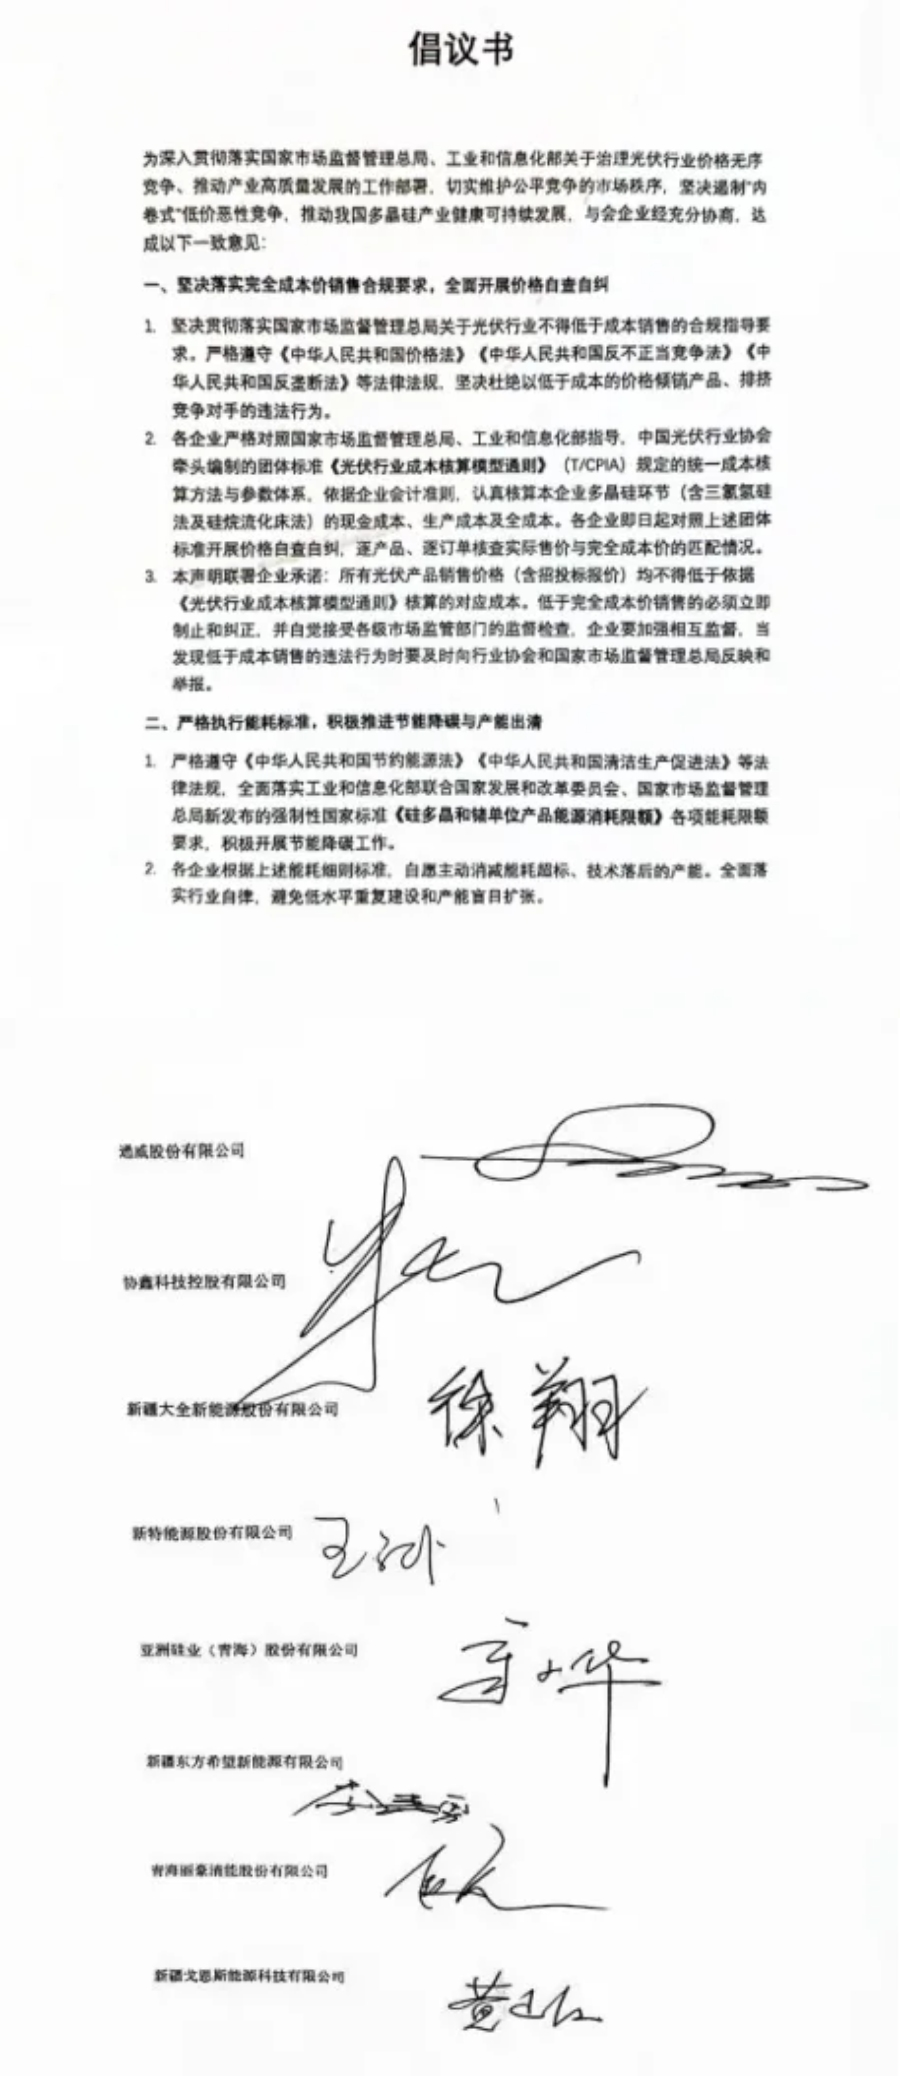
8家硅料企业签署《倡议书》

但现实是,市场并不买账,硅料价格一直涨不起来。

华夏能源网&华夏光伏注意到,自9月23日以来,n型复投料成交均价连续四期维持在4.3万元/吨,n型颗粒硅成交均价也始终停留在4.03万元/吨。即便在杭州闭门会议传闻之后,两类产品价格仍未出现变化。

价格没有抬头,成交端也缺少回暖的信号。

9月30日的硅业分会周评提到,市场成交有所降温,成交企业数量降至2-3家,实际成交量减少,下游仍以刚需采购为主。

10月延续了这种平淡,本周周评披露,本周实际成交企业仍是2-3家,成交量与上周基本持平;部分企业主要执行前期订单,新单节奏仍较平缓,下游采购整体偏谨慎。

库存压顶,挺价难行

硅料价格为何涨不起来,主要原因是供需关系并未实质性改善。

数据显示,9月国内多晶硅产量为12.04万吨,同期硅片生产对应的硅料需求约9.40万吨。计入进出口后,当月新增库存约2.4万吨,9月底行业库存高达57.2万吨。

累积的库存不会因为一条价格底线就自动消失。

硅料企业虽然开始减产,但下游需求也在同步收缩。硅业分会表示,各企业减产计划自10月起陆续实施,预计当月国内多晶硅产量降至约10.5万吨,而对应需求也降至约8.6万吨。按这一预测,即便减产,产量仍将高于需求,行业库存还可能继续增加。

另外,硅业分会最新的周评中提到,下游硅片环节存在价格倒挂,成本向下传导不畅,是采购谨慎的重要原因之一。

值得一提的是,期货市场进一步放大了这种分歧。

10月22日,多晶硅期货主力合约PS2612收于36670元/吨,与4万多的现货价格有明显价差,这显然会影响下游采购节奏。对于采购方而言,明显偏低的盘面价格,可能加重其对补库后原料价格回落的顾虑。现货企业希望守价,下游却仍在观望,这场买卖双方的拉锯还在继续。

硅料行业的稳价努力仍在继续,减产的效果也需要时间显现。市场是否真正转暖,最终要看库存能否下降、新订单能否增加,而不是价格底线喊得多响。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

4.3万元“红线”形同虚设,硅料价格还是涨不动

多晶硅期货主力合约今日收于36670元/吨。

文|华夏能源网

10月21日,安泰科统计数据显示,本周n型复投料(棒状硅)成交价格为4.30万元/吨,环比持平;n型颗粒硅成交价格区间为4.00-4.10万元/吨,成交均价为4.03万元/吨,环比持平。

此前有消息称,10月11日,通威股份(SH:600438)、协鑫科技(HK:3800)等8家硅料头部企业在杭州召开闭门会议,商议设定4.3万元/吨硅料价格底线。

最新行情已经出炉:棒状硅守在4.3万元/吨不动,颗粒硅仍低于底线水平。市场还在原地徘徊。所谓的“红线”似乎形同虚设。

价格横盘,成交清淡

实际上,早在8月6日,通威股份、协鑫科技、大全能源(SH:688303)、新特能源(HK:1799)等多晶硅企业就在上海共同签署反内卷《倡议书》。从8月的自律倡议,到10月设定价格底线,硅料行业不断在喊减产,喊涨价。

8家硅料企业签署《倡议书》

但现实是,市场并不买账,硅料价格一直涨不起来。

华夏能源网&华夏光伏注意到,自9月23日以来,n型复投料成交均价连续四期维持在4.3万元/吨,n型颗粒硅成交均价也始终停留在4.03万元/吨。即便在杭州闭门会议传闻之后,两类产品价格仍未出现变化。

价格没有抬头,成交端也缺少回暖的信号。

9月30日的硅业分会周评提到,市场成交有所降温,成交企业数量降至2-3家,实际成交量减少,下游仍以刚需采购为主。

10月延续了这种平淡,本周周评披露,本周实际成交企业仍是2-3家,成交量与上周基本持平;部分企业主要执行前期订单,新单节奏仍较平缓,下游采购整体偏谨慎。

库存压顶,挺价难行

硅料价格为何涨不起来,主要原因是供需关系并未实质性改善。

数据显示,9月国内多晶硅产量为12.04万吨,同期硅片生产对应的硅料需求约9.40万吨。计入进出口后,当月新增库存约2.4万吨,9月底行业库存高达57.2万吨。

累积的库存不会因为一条价格底线就自动消失。

硅料企业虽然开始减产,但下游需求也在同步收缩。硅业分会表示,各企业减产计划自10月起陆续实施,预计当月国内多晶硅产量降至约10.5万吨,而对应需求也降至约8.6万吨。按这一预测,即便减产,产量仍将高于需求,行业库存还可能继续增加。

另外,硅业分会最新的周评中提到,下游硅片环节存在价格倒挂,成本向下传导不畅,是采购谨慎的重要原因之一。

值得一提的是,期货市场进一步放大了这种分歧。

10月22日,多晶硅期货主力合约PS2612收于36670元/吨,与4万多的现货价格有明显价差,这显然会影响下游采购节奏。对于采购方而言,明显偏低的盘面价格,可能加重其对补库后原料价格回落的顾虑。现货企业希望守价,下游却仍在观望,这场买卖双方的拉锯还在继续。

硅料行业的稳价努力仍在继续,减产的效果也需要时间显现。市场是否真正转暖,最终要看库存能否下降、新订单能否增加,而不是价格底线喊得多响。

本文为转载内容,授权事宜请联系原著作权人。