
正在阅读:

东杰智能落子新加坡:三点出海布局成型,订单与盈利仍待验证

扫一扫下载界面新闻APP

东杰智能落子新加坡:三点出海布局成型,订单与盈利仍待验证

东杰智能拟通过全资子公司东杰智能(山东)有限公司在新加坡设立全资孙公司。

文 | 张阳阳

10月14日,创业板公司东杰智能发布一则对外投资公告:拟通过全资子公司东杰智能(山东)有限公司在新加坡设立全资孙公司OMH INTELLIGENT TECHNOLOGY PTE.LTD,注册资本20万美元,由公司100%持股,资金来源为自有资金。

公告显示,新设立的孙公司经营范围涵盖物流设备、自动化生产线、输送线、仓储设备、涂装设备、自动监控系统、自动化配送中心、立体停车库、电气设备、工业机器人的设计、安装、调试,以及自营和代理各类商品和技术的进出口业务。

资料显示,公司早在2023年便筹划在新加坡设立孙公司。本次公告落地,是公司再度推进新加坡区域窗口布局,核心瞄准东盟市场。此前,东杰智能已通过常州子公司分别在美国、德国设立境外孙公司OMH(American)LLC、OMH(Germany)GMBH,搭建欧美市场运营支点。这一举措是公司基于未来发展规划,旨在更好地服务海外客户,提升国际竞争力与服务能力,完善业务布局。

韩永光入局,联动遨博智能签下海外大额意向单

东杰智能由姚卜文父子创办,早期依靠汽车智能物流输送系统立足。2021年8月,淄博市财政局旗下淄博匠图恒松控股有限公司(简称“淄博匠图”)斥资14.72亿元,收购姚卜文等股东合计29.44%股权,淄博市财政局成为上市公司实控人,交易附带业绩承诺:2021—2023年三年累计归母净利润不低于3.2亿元,若上市公司在业绩承诺期内累计实现的净利润未达到承诺合计净利润的90%,姚卜文应对淄博匠图进行现金补偿。
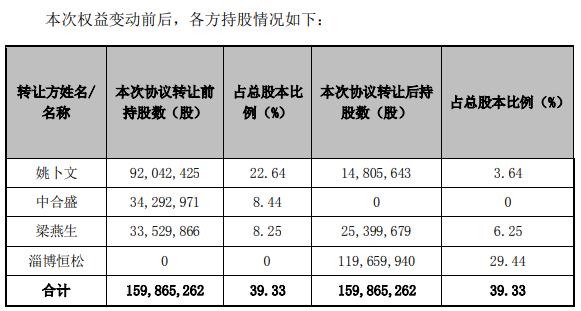
东杰智能权益变动(2021-083号公告截图)。(图片来源:深交所官网)

财报显示,2021-2023年公司归母净利润分别为0.71亿元、0.45亿元、-2.43亿元,未完成业绩承诺。对于公司2023年的亏损,主要原因之一为受威马汽车科技集团重整影响,公司全资子公司东杰海登在报告期内大额计提了与此相关的信用减值损失和资产减值损失。2024年公司归母净利润为-2.57亿元,连续两年亏损。

2025年8月26日,公司公告披露,淄博财金将淄博展恒鸿松股权投资基金合伙企业(有限合伙)99%基金份额转让给韩永光控制的海南鹤平投资有限公司,交易对价16.2亿元,上市公司名义实控人变更为韩永光,控股股东仍为淄博匠图,持股26.25%。

该笔交易总价款16.2亿元,仅支付首期6.2亿元,剩余10亿元尾款尚未结清。据公司2026年6月2日股价异动公告,在剩余价款付清、质押担保手续落地前,淄博匠图的公章、法人章等印鉴及财务管理权限由淄博财金实际管控,双方仍在协商尾款支付方案,尚无明确时间表。

2026年1月,原实控人姚卜文所持上市公司全部股份经司法执行非交易过户完成清仓,退出上市公司股权体系。

韩永光同时担任遨博(北京)智能科技股份有限公司(简称“遨博智能”)董事、经理,遨博(山东)智能机器人有限公司董事长等,遨博智能主营于智能协作机器人及具身智能机器人研发、生产和销售。2025年9月,东杰智能公告称,其全资子公司东杰智能(山东)有限公司与马来西亚PTT SYNERGY GROUP BERHAD、遨博(山东)智能机器人有限公司共同签订框架协议,协议参考金额约合人民币33.87亿元。公告明确,框架协议仅代表合作意向,实际执行金额取决于后续正式合同的确立。

三大战略锚定方向:押注海外、创新求增

连续亏损的背景下,公司表示,将围绕“稳固国内市场、加速海外布局、深化技术创新”三大核心战略,确保公司在快速变化的市场环境中持续增长,实现全球化布局。

从订单端看,自2024年11月起,公司集中披露多笔海外订单:与马来西亚企业签订5.84亿元设备集成采购合同、万邑通约6.98亿元采购框架协议、与美国企业AESC Florence, LLC签订设备供应和技术服务合同,多笔海外框架及订单合计规模已超10亿元。

财务层面,2025年公司总营收10.14亿元,境外营收4.69亿元,同比增幅285.84%,海外收入占比接近一半,成为重要的增长引擎。

在已经布局德国、美国孙公司之后,公司将新的棋子放在新加坡。至此,东杰智能初步形成美国、德国、新加坡三点海外布局,覆盖欧美与东南亚两大核心市场区域。但设立公司只是第一步,注册完成不等于订单落地、不等于利润兑现。

新加坡设企不等于业绩兑现,支点效应有待观察

在这份新加坡设立全资孙公司的公告中,公司明确列示两大风险。

第一,本次设立海外孙公司目前尚需履行当地投资许可和企业登记等审批或登记程序,完成相关审批手续存在一定的不确定性。

第二,新加坡当地的经济环境、法律法规、政策体系等与中国国内存在一定差异性,可能存在一定的管理、运营及市场风险和汇率波动风险。

公司主要商业模式具备长周期特征。东杰智能曾在年报中披露,国内客户一般会在其整条生产线验收通过后才会启动对各供应商的付款程序,此外部分客户因自身原因导致实际付款周期长于合同约定的付款周期,导致公司对客户的终验收款(合同总金额的30%)回款较慢。

这一模式的风险在国内业务已有显现,2023年东杰智能对于利润亏损的解释为,主要是受部分下游客户需求不振,行业竞争加剧以及部分项目成本超支影响,报告期内主营业务收入减少和毛利率下降导致经营业绩亏损。复制到海外市场,海外项目回款周期、汇率波动等,都会对利润产生影响。

2025年公司海外收入高速增长,高增速之下,海外订单的盈利质量、回款安全,是市场需要持续观察的指标。

同时,做海外工程,注册投入资金只是一部分,本地技术、安装、售后团队,海外市场营销、渠道拓展等都需要持续的资金投入,后续持续资本开支尚未体现在本次公告当中。

设立海外主体只是出海第一步,注册完成不等于订单落地、利润兑现。新加坡孙公司能否成为实质业务支点,有待后续订单与财报数据验证。

本文为转载内容,授权事宜请联系原著作权人。

东杰智能

149
  • 东杰智能三季度营利双增 现金流状况改善
  • 机构风向标 | 东杰智能(300486)2026年三季度已披露持仓机构仅2家

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

东杰智能落子新加坡:三点出海布局成型,订单与盈利仍待验证

东杰智能拟通过全资子公司东杰智能(山东)有限公司在新加坡设立全资孙公司。

文 | 张阳阳

10月14日,创业板公司东杰智能发布一则对外投资公告:拟通过全资子公司东杰智能(山东)有限公司在新加坡设立全资孙公司OMH INTELLIGENT TECHNOLOGY PTE.LTD,注册资本20万美元,由公司100%持股,资金来源为自有资金。

公告显示,新设立的孙公司经营范围涵盖物流设备、自动化生产线、输送线、仓储设备、涂装设备、自动监控系统、自动化配送中心、立体停车库、电气设备、工业机器人的设计、安装、调试,以及自营和代理各类商品和技术的进出口业务。

资料显示,公司早在2023年便筹划在新加坡设立孙公司。本次公告落地,是公司再度推进新加坡区域窗口布局,核心瞄准东盟市场。此前,东杰智能已通过常州子公司分别在美国、德国设立境外孙公司OMH(American)LLC、OMH(Germany)GMBH,搭建欧美市场运营支点。这一举措是公司基于未来发展规划,旨在更好地服务海外客户,提升国际竞争力与服务能力,完善业务布局。

韩永光入局,联动遨博智能签下海外大额意向单

东杰智能由姚卜文父子创办,早期依靠汽车智能物流输送系统立足。2021年8月,淄博市财政局旗下淄博匠图恒松控股有限公司(简称“淄博匠图”)斥资14.72亿元,收购姚卜文等股东合计29.44%股权,淄博市财政局成为上市公司实控人,交易附带业绩承诺:2021—2023年三年累计归母净利润不低于3.2亿元,若上市公司在业绩承诺期内累计实现的净利润未达到承诺合计净利润的90%,姚卜文应对淄博匠图进行现金补偿。

东杰智能权益变动(2021-083号公告截图)。(图片来源:深交所官网)

财报显示,2021-2023年公司归母净利润分别为0.71亿元、0.45亿元、-2.43亿元,未完成业绩承诺。对于公司2023年的亏损,主要原因之一为受威马汽车科技集团重整影响,公司全资子公司东杰海登在报告期内大额计提了与此相关的信用减值损失和资产减值损失。2024年公司归母净利润为-2.57亿元,连续两年亏损。

2025年8月26日,公司公告披露,淄博财金将淄博展恒鸿松股权投资基金合伙企业(有限合伙)99%基金份额转让给韩永光控制的海南鹤平投资有限公司,交易对价16.2亿元,上市公司名义实控人变更为韩永光,控股股东仍为淄博匠图,持股26.25%。

该笔交易总价款16.2亿元,仅支付首期6.2亿元,剩余10亿元尾款尚未结清。据公司2026年6月2日股价异动公告,在剩余价款付清、质押担保手续落地前,淄博匠图的公章、法人章等印鉴及财务管理权限由淄博财金实际管控,双方仍在协商尾款支付方案,尚无明确时间表。

2026年1月,原实控人姚卜文所持上市公司全部股份经司法执行非交易过户完成清仓,退出上市公司股权体系。

韩永光同时担任遨博(北京)智能科技股份有限公司(简称“遨博智能”)董事、经理,遨博(山东)智能机器人有限公司董事长等,遨博智能主营于智能协作机器人及具身智能机器人研发、生产和销售。2025年9月,东杰智能公告称,其全资子公司东杰智能(山东)有限公司与马来西亚PTT SYNERGY GROUP BERHAD、遨博(山东)智能机器人有限公司共同签订框架协议,协议参考金额约合人民币33.87亿元。公告明确,框架协议仅代表合作意向,实际执行金额取决于后续正式合同的确立。

三大战略锚定方向:押注海外、创新求增

连续亏损的背景下,公司表示,将围绕“稳固国内市场、加速海外布局、深化技术创新”三大核心战略,确保公司在快速变化的市场环境中持续增长,实现全球化布局。

从订单端看,自2024年11月起,公司集中披露多笔海外订单:与马来西亚企业签订5.84亿元设备集成采购合同、万邑通约6.98亿元采购框架协议、与美国企业AESC Florence, LLC签订设备供应和技术服务合同,多笔海外框架及订单合计规模已超10亿元。

财务层面,2025年公司总营收10.14亿元,境外营收4.69亿元,同比增幅285.84%,海外收入占比接近一半,成为重要的增长引擎。

在已经布局德国、美国孙公司之后,公司将新的棋子放在新加坡。至此,东杰智能初步形成美国、德国、新加坡三点海外布局,覆盖欧美与东南亚两大核心市场区域。但设立公司只是第一步,注册完成不等于订单落地、不等于利润兑现。

新加坡设企不等于业绩兑现,支点效应有待观察

在这份新加坡设立全资孙公司的公告中,公司明确列示两大风险。

第一,本次设立海外孙公司目前尚需履行当地投资许可和企业登记等审批或登记程序,完成相关审批手续存在一定的不确定性。

第二,新加坡当地的经济环境、法律法规、政策体系等与中国国内存在一定差异性,可能存在一定的管理、运营及市场风险和汇率波动风险。

公司主要商业模式具备长周期特征。东杰智能曾在年报中披露,国内客户一般会在其整条生产线验收通过后才会启动对各供应商的付款程序,此外部分客户因自身原因导致实际付款周期长于合同约定的付款周期,导致公司对客户的终验收款(合同总金额的30%)回款较慢。

这一模式的风险在国内业务已有显现,2023年东杰智能对于利润亏损的解释为,主要是受部分下游客户需求不振,行业竞争加剧以及部分项目成本超支影响,报告期内主营业务收入减少和毛利率下降导致经营业绩亏损。复制到海外市场,海外项目回款周期、汇率波动等,都会对利润产生影响。

2025年公司海外收入高速增长,高增速之下,海外订单的盈利质量、回款安全,是市场需要持续观察的指标。

同时,做海外工程,注册投入资金只是一部分,本地技术、安装、售后团队,海外市场营销、渠道拓展等都需要持续的资金投入,后续持续资本开支尚未体现在本次公告当中。

设立海外主体只是出海第一步,注册完成不等于订单落地、利润兑现。新加坡孙公司能否成为实质业务支点,有待后续订单与财报数据验证。

本文为转载内容,授权事宜请联系原著作权人。