
正在阅读:

48小时内4次袭击,沙特能源设施再受冲击!国际油价创新高,布油日内突破114美元!能源ETF汇添富(159930)近日大举吸金!

扫一扫下载界面新闻APP

48小时内4次袭击,沙特能源设施再受冲击!国际油价创新高,布油日内突破114美元!能源ETF汇添富(159930)近日大举吸金!

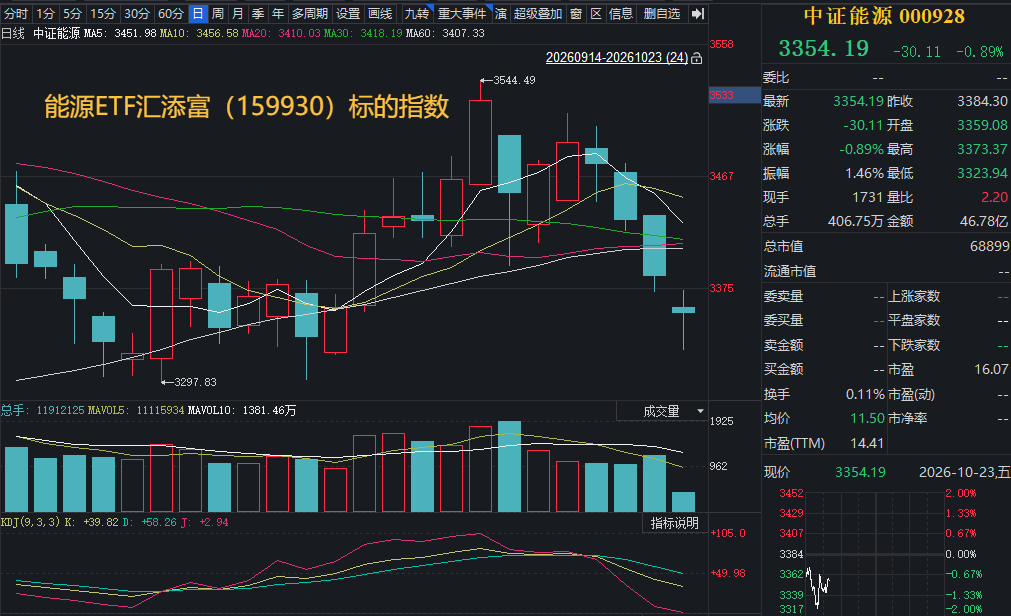
截至10:08,能源ETF汇添富(159930)标的指数——中证能源指数探底后小幅回升,跌幅收窄,现跌0.89%!

10月23日,A股市场再度下挫,三大指数集体低开低走,能源板块再度承压。值得注意的是,“仅含24只煤油股”的能源ETF汇添富(159930)频频获得资金青睐,近10日吸金1.35亿元,今日盘中资金再度逢跌加仓!截至10:08,能源ETF汇添富(159930)标的指数——中证能源指数探底后小幅回升,跌幅收窄,现跌0.89%!
image

能源ETF汇添富(159930)标的指数成分股多数下跌,中海油小幅飘红,下跌方面,杰瑞股份跌超3%,山西焦煤、广汇能源、陕西煤业跌超1%,兖矿能源、中国石化、中国神华跌近1%,中国石油、中煤能源小幅下跌。

【能源ETF汇添富(159930)标的指数前十大成分股】

image

截至10:08,成分股仅做展示使用,不构成投资建议。

原油板块消息面,隔夜美油主力合约收涨2.01%,报99.1美元/桶;截至发稿,布伦特原油涨0.97%,报114.27美元/桶。油价上涨主因沙特遭袭加剧中东供应担忧。也门胡塞武装声称袭击沙特港口延布,美国要求部分驻沙特人员及家属离境。

也门胡塞武装当地时间22日下午发表声明称,过去48小时内,胡塞武装对沙特境内目标发动了四次军事行动,使用弹道导弹和无人机打击沙特国防部大楼、法赫德国王国际机场、阿美石油公司延布设施以及艾卜哈国际机场。袭击范围从霍尔木兹海峡内部扩展至伊拉克法奥东南方向和阿曼布哈以西海域,两艘油轮先后遭不明发射物击中。沙特阿美已要求总部剩余员工撤离并转为无限期居家办公。

沙特阿美总裁兼CEO纳赛尔表示,当前中东局势对能源市场造成了前所未见的冲击。危机爆发以来,全球原油供应比正常情况减少大约30亿桶。他预计,局势恢复正常后,市场日均原油需求将增加约300万桶,用于消费和补充库存。

煤炭板块消息,价格端,秦皇岛港5500大卡动力煤(山西产)平仓价10月21日升至1040元/吨,年内累计涨幅超过50%,10月10日突破1000元/吨关口。​;焦炭市场持稳。

供给端,山西停产煤矿数量持续减少,停产产能日环比增加210万吨;前三季度全国水泥出库量周环比下降1.2%至226.13万吨,混凝土搅拌站发运量138.92万方、环比减1.36%。焦煤方面,主产地山西复产煤矿多数处于低负荷运转状态,供应增加速度较慢。

【原油:地缘风险叠加低库存,油价偏强运行仍具产业支撑】

原油市场当前的核心矛盾仍然集中在供应端。通惠期货指出,中东军事摩擦继续影响波斯湾原油运输,霍尔木兹海峡附近的油轮遇袭事件增加,部分船舶关闭AIS信号,导致实际出口量和运输效率的不确定性上升。Kpler与Vortexa均显示10月以来的平均出口水平低于冲突前。与此同时,沙特与也门胡塞武装之间的冲突尚未平息,美伊谈判短期取得实质性进展的概率也相对有限,意味着原油供应端的地缘溢价仍难快速消退。

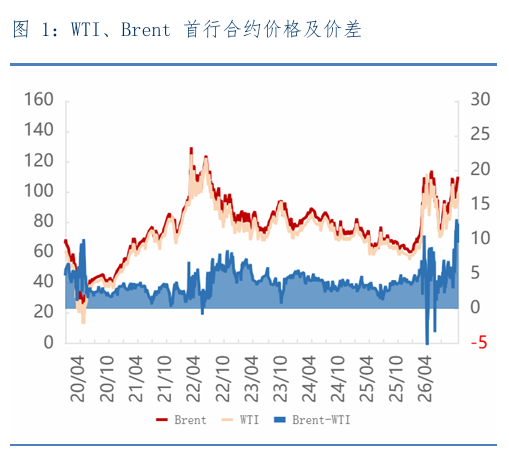
从供给弹性看,OPEC+主要产油国维持11月产量配额不变,并未释放进一步增产信号。在波斯湾运输受扰的情况下,其他产油国短期增加供应的能力有限,市场需要通过较高油价补偿潜在的运输中断风险。截至10月21日,WTI和布伦特原油分别报98.18美元/桶和109.16美元/桶,盘中WTI一度突破100美元;布伦特与WTI价差达到10.98美元/桶,较大的区域价差也反映出市场对中东供应安全的担忧。通惠期货认为,频繁的军事摩擦和外交僵局将使供应风险溢价维持高位,油价短期仍以偏强震荡为主。 
image

需求端来看,库存与炼厂需求为油价提供了第二层支撑。美国EIA数据显示,截至10月16日当周,美国商业原油库存下降306万桶,明显超过市场预期的30万桶降幅,且已连续第三周下降;汽油库存同期减少295万桶。中信期货指出,目前全球原油与成品油库存整体偏低,欧美炼厂10月检修规模低于往年同期,随着秋季检修结束,全球炼厂原油加工量预计自11月开始季节性回升。当炼厂采购需求回升时,低库存状态可能进一步放大供应扰动对价格的影响。

image

(来源:通惠期货20261022《原油、燃料油日报:供应端地缘溢价居高难下,油价触及阶段性高点》;中信期货20261021《能源化工策略日报:中东谈判不实消息引发油价盘内剧烈波动,化工低库存延续震荡》)

【煤炭:供给约束与冬储补库共振,煤价中枢有望维持高位】

煤炭市场的影响因素主要来自国内供给收缩,以及供给恢复速度受到安全生产约束。国盛证券指出,2026年9月我国原煤产量约3.9亿吨,同比下降6.8%;1—9月累计产量约34.5亿吨,同比下降3.5%。在“反内卷”、超产治理和安全检查持续推进的背景下,煤矿实际产量释放受到约束。当前保供政策虽然有所加强,但政策同时强调守住安全生产底线,因此供给恢复更可能是有序、渐进的过程,而非短期无序增产。

监管手段的升级还可能降低煤炭行业的隐性供给。国盛证券认为,人员识别、产量监测和用电数据等信息化监管逐步应用后,煤矿超能力生产及表外产量将更容易被识别,供给约束可能由阶段性检查转向常态化管理。进口煤也难以完全填补国内缺口:9月煤炭进口量约4337万吨,同比下降5.7%;印尼等主要出口国面临产量控制、国内需求增长和出口成本上升,美国AI数据中心带来的电力需求也可能增加当地煤炭消费。海外可贸易煤炭资源趋紧,将削弱进口煤对国内价格的压制。 

image

需求端来看,结构性分化仍存在,冬储和季节性用煤正在改善市场预期。9月火电发电量同比下降1.4%,然而同期水电发电量下降18.1%,水电出力不足提高了迎峰度冬阶段对火电的依赖。随着北方供暖季临近,电厂补库、港口库存去化及终端冬储采购有望形成共振。炼焦煤方面,蒙古煤库存处于历史偏低水平,口岸通关尚未完全恢复,而钢厂冬储需求逐步启动,焦煤价格的修复动力相对更强。

价格端来看,供需格局的改善已经有所反映。山西证券指出,山西优混5500大卡动力煤2026年1—9月均价约808元/吨,高于2025年全年705元/吨的均价,9月月均价进一步升至972元/吨;京唐港主焦煤1—9月均价约2011元/吨,也明显高于2025年的1515元/吨。山西证券认为,保供政策有利于供给边际恢复,但产量仍处于同比收缩状态,进口增量也存在不确定性,供给收缩仍是煤炭行业的中期主线。

综合来看,煤炭价格短期可能受到增产预期和下游承受能力的扰动,但安全生产、进口约束和冬储需求共同抬高了价格底部。动力煤价格有望保持高位韧性,焦煤则可能受益于低库存和补库需求,表现出更大的向上弹性。

(来源:国盛证券20261020《煤炭开采行业月报:9月供给延续收缩,煤价如期破千,纷扰迭起,不做预判,只做应对》;山西证券20261020《煤炭行业月度供需数据点评-9月:煤价延续涨势,保供政策力度逐步增强》)

地缘风浪起,黑天鹅频飞,油价、煤价再乘风!此外,高股息低估值增厚资产配置“安全垫”,“反内卷”政策与顺周期逻辑催化板块弹性,能源板块攻防兼备!精准布局石油煤炭,认准能源ETF汇添富(159930),成份股共计24只煤炭股+石油股,一键把握传统能源投资机遇,为全市场稀缺品种!全市场仅此一只!

风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.15%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

48小时内4次袭击,沙特能源设施再受冲击!国际油价创新高,布油日内突破114美元!能源ETF汇添富(159930)近日大举吸金!

截至10:08,能源ETF汇添富(159930)标的指数——中证能源指数探底后小幅回升,跌幅收窄,现跌0.89%!

10月23日,A股市场再度下挫,三大指数集体低开低走,能源板块再度承压。值得注意的是,“仅含24只煤油股”的能源ETF汇添富(159930)频频获得资金青睐,近10日吸金1.35亿元,今日盘中资金再度逢跌加仓!截至10:08,能源ETF汇添富(159930)标的指数——中证能源指数探底后小幅回升,跌幅收窄,现跌0.89%!

image

能源ETF汇添富(159930)标的指数成分股多数下跌,中海油小幅飘红,下跌方面,杰瑞股份跌超3%,山西焦煤、广汇能源、陕西煤业跌超1%,兖矿能源、中国石化、中国神华跌近1%,中国石油、中煤能源小幅下跌。

【能源ETF汇添富(159930)标的指数前十大成分股】

image

截至10:08,成分股仅做展示使用,不构成投资建议。

原油板块消息面,隔夜美油主力合约收涨2.01%,报99.1美元/桶;截至发稿,布伦特原油涨0.97%,报114.27美元/桶。油价上涨主因沙特遭袭加剧中东供应担忧。也门胡塞武装声称袭击沙特港口延布,美国要求部分驻沙特人员及家属离境。

也门胡塞武装当地时间22日下午发表声明称,过去48小时内,胡塞武装对沙特境内目标发动了四次军事行动,使用弹道导弹和无人机打击沙特国防部大楼、法赫德国王国际机场、阿美石油公司延布设施以及艾卜哈国际机场。袭击范围从霍尔木兹海峡内部扩展至伊拉克法奥东南方向和阿曼布哈以西海域,两艘油轮先后遭不明发射物击中。沙特阿美已要求总部剩余员工撤离并转为无限期居家办公。

沙特阿美总裁兼CEO纳赛尔表示,当前中东局势对能源市场造成了前所未见的冲击。危机爆发以来,全球原油供应比正常情况减少大约30亿桶。他预计,局势恢复正常后,市场日均原油需求将增加约300万桶,用于消费和补充库存。

煤炭板块消息,价格端,秦皇岛港5500大卡动力煤(山西产)平仓价10月21日升至1040元/吨,年内累计涨幅超过50%,10月10日突破1000元/吨关口。​;焦炭市场持稳。

供给端,山西停产煤矿数量持续减少,停产产能日环比增加210万吨;前三季度全国水泥出库量周环比下降1.2%至226.13万吨,混凝土搅拌站发运量138.92万方、环比减1.36%。焦煤方面,主产地山西复产煤矿多数处于低负荷运转状态,供应增加速度较慢。

【原油:地缘风险叠加低库存,油价偏强运行仍具产业支撑】

原油市场当前的核心矛盾仍然集中在供应端。通惠期货指出,中东军事摩擦继续影响波斯湾原油运输,霍尔木兹海峡附近的油轮遇袭事件增加,部分船舶关闭AIS信号,导致实际出口量和运输效率的不确定性上升。Kpler与Vortexa均显示10月以来的平均出口水平低于冲突前。与此同时,沙特与也门胡塞武装之间的冲突尚未平息,美伊谈判短期取得实质性进展的概率也相对有限,意味着原油供应端的地缘溢价仍难快速消退。

从供给弹性看,OPEC+主要产油国维持11月产量配额不变,并未释放进一步增产信号。在波斯湾运输受扰的情况下,其他产油国短期增加供应的能力有限,市场需要通过较高油价补偿潜在的运输中断风险。截至10月21日,WTI和布伦特原油分别报98.18美元/桶和109.16美元/桶,盘中WTI一度突破100美元;布伦特与WTI价差达到10.98美元/桶,较大的区域价差也反映出市场对中东供应安全的担忧。通惠期货认为,频繁的军事摩擦和外交僵局将使供应风险溢价维持高位,油价短期仍以偏强震荡为主。 

image

需求端来看,库存与炼厂需求为油价提供了第二层支撑。美国EIA数据显示,截至10月16日当周,美国商业原油库存下降306万桶,明显超过市场预期的30万桶降幅,且已连续第三周下降;汽油库存同期减少295万桶。中信期货指出,目前全球原油与成品油库存整体偏低,欧美炼厂10月检修规模低于往年同期,随着秋季检修结束,全球炼厂原油加工量预计自11月开始季节性回升。当炼厂采购需求回升时,低库存状态可能进一步放大供应扰动对价格的影响。

image

(来源:通惠期货20261022《原油、燃料油日报:供应端地缘溢价居高难下,油价触及阶段性高点》;中信期货20261021《能源化工策略日报:中东谈判不实消息引发油价盘内剧烈波动,化工低库存延续震荡》)

【煤炭:供给约束与冬储补库共振,煤价中枢有望维持高位】

煤炭市场的影响因素主要来自国内供给收缩,以及供给恢复速度受到安全生产约束。国盛证券指出,2026年9月我国原煤产量约3.9亿吨,同比下降6.8%;1—9月累计产量约34.5亿吨,同比下降3.5%。在“反内卷”、超产治理和安全检查持续推进的背景下,煤矿实际产量释放受到约束。当前保供政策虽然有所加强,但政策同时强调守住安全生产底线,因此供给恢复更可能是有序、渐进的过程,而非短期无序增产。

监管手段的升级还可能降低煤炭行业的隐性供给。国盛证券认为,人员识别、产量监测和用电数据等信息化监管逐步应用后,煤矿超能力生产及表外产量将更容易被识别,供给约束可能由阶段性检查转向常态化管理。进口煤也难以完全填补国内缺口:9月煤炭进口量约4337万吨,同比下降5.7%;印尼等主要出口国面临产量控制、国内需求增长和出口成本上升,美国AI数据中心带来的电力需求也可能增加当地煤炭消费。海外可贸易煤炭资源趋紧,将削弱进口煤对国内价格的压制。 

image

需求端来看,结构性分化仍存在,冬储和季节性用煤正在改善市场预期。9月火电发电量同比下降1.4%,然而同期水电发电量下降18.1%,水电出力不足提高了迎峰度冬阶段对火电的依赖。随着北方供暖季临近,电厂补库、港口库存去化及终端冬储采购有望形成共振。炼焦煤方面,蒙古煤库存处于历史偏低水平,口岸通关尚未完全恢复,而钢厂冬储需求逐步启动,焦煤价格的修复动力相对更强。

价格端来看,供需格局的改善已经有所反映。山西证券指出,山西优混5500大卡动力煤2026年1—9月均价约808元/吨,高于2025年全年705元/吨的均价,9月月均价进一步升至972元/吨;京唐港主焦煤1—9月均价约2011元/吨,也明显高于2025年的1515元/吨。山西证券认为,保供政策有利于供给边际恢复,但产量仍处于同比收缩状态,进口增量也存在不确定性,供给收缩仍是煤炭行业的中期主线。

综合来看,煤炭价格短期可能受到增产预期和下游承受能力的扰动,但安全生产、进口约束和冬储需求共同抬高了价格底部。动力煤价格有望保持高位韧性,焦煤则可能受益于低库存和补库需求,表现出更大的向上弹性。

(来源:国盛证券20261020《煤炭开采行业月报:9月供给延续收缩,煤价如期破千,纷扰迭起,不做预判,只做应对》;山西证券20261020《煤炭行业月度供需数据点评-9月:煤价延续涨势,保供政策力度逐步增强》)

地缘风浪起,黑天鹅频飞,油价、煤价再乘风!此外,高股息低估值增厚资产配置“安全垫”,“反内卷”政策与顺周期逻辑催化板块弹性,能源板块攻防兼备!精准布局石油煤炭,认准能源ETF汇添富(159930),成份股共计24只煤炭股+石油股,一键把握传统能源投资机遇,为全市场稀缺品种!全市场仅此一只!

风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.15%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。

未经正式授权严禁转载本文,侵权必究。