


昨日(10.22)恒生科技指数跌破3800点,回到“924”水平,今日(10.23)港股科技冲高回落后再度反弹,截至发稿恒生科技小幅飘红涨0.51%。软硬科技走势分化:恒生科技ETF汇添富(513260)、港股通互联网ETF汇添富(159280)标的指数微涨;港股通科技ETF汇添富(520980)、港股通信息技术ETF汇添富(526030)标的指数小幅回调。
资金面上,恒生科技是最近2周市场资金聚焦方向。仅10月22日单日,恒生科技指数挂钩ETF获资金净流入19.46亿元,高居全市场跨境指数第一。其中,恒生科技ETF汇添富(513260)作为同类低费率ETF主流选择(0.15%/年最低档管理费)仅昨日就大举净流入超1.1亿元,近20日更是累计吸金近2.3亿元!


【海内外消息面聚焦】
隔夜美股科技重挫,纳指深度回调2.6%,费城半导体大跌6.72%,消息面上,Meta信用风险指标创历史新高,AI融资担忧重燃。此前一天,Meta上调了资本支出预期,进一步加码AI押注——2026年资本支出预计为1350亿至1450亿美元,将区间下限从1300亿美元上调了50亿美元。Markit数据显示,受此影响,Meta债务违约保险成本升至历史最高水平,Meta五年期信用违约互换(CDS)利差周四走阔7.6个基点至114.79个基点的历史高位。Meta还披露未来支出承诺总额约为8250亿美元,加剧了外界对科技公司将发行更多债务以资助AI基建的担忧,与地缘紧张局势一并成为了周四美股科技股重挫的推手之一。
DeepSeek拟获千亿融资。10月22日,国内大模型公司——杭州深度求索人工智能基础技术研究有限公司(DeepSeek)拟在最新一轮融资中筹得约1000亿元人民币,腾讯和宁德时代为本轮出资最多的投资方,交易预计在未来数日内正式完成。
港股科技龙头出手回购!小米集团-W在港交所公告显示,10月22日以每股25.700港元至25.920港元的价格回购408.60万股,回购金额达1.05亿港元。今年以来该股累计进行109次回购,合计回购4.17亿股,累计回购金额127.07亿港元。
数据显示,截至10月22日,腾讯控股共计回购超324亿港元,小米集团-W回购超127亿港元,快手-W回购超28亿港元,位列恒生科技ETF汇添富(513260)标的指数成分股前三位。

【恒生科技ETF汇添富(513260)标的指数热门股】
热门成分股涨跌分化:比亚迪股份涨超4%,小米集团-W、智谱涨超3%、MINIMAX-W涨超3%;中芯国际、华虹宏力跌超4%,联想集团跌近3%,阿里巴巴-W跌超1%,腾讯控股微跌。
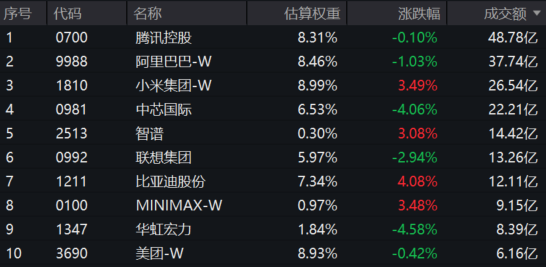
注:成分股仅做展示,不作为个股推介。
【热点关注:恒生科技指数扩容12月7日正式生效】
恒生指数公司此前就恒生科技指数编算方法修订展开市场咨询,10月7日咨询总结正式公布,修订将应用于截至9月30日的季度检讨,检讨结果11月20日盘后公布、12月7日正式生效。
10月14日,中金公司基于恒生科技指数修订规则与数据测算,恒生科技指数检讨有望纳入两类标的:
市值组门槛约400亿港元,含希音、宁德时代、建滔积层板、万国数据、长飞光纤光缆、ASMPT、壁仞科技、瑞声科技、优必选、晶泰控股等10只;
收入增长组增速均超25%,含英诺赛科、迅策、汇聚科技、胜宏科技、金山云、汇量科技、澜起科技、禾赛、极智嘉、云知声等10只。
【南向资金近7日净流入榜】
南向资金持续关注港股科技,腾讯控股近7日净流入超13亿港元,美团-W、MINIMAX-W也均位居榜单前十。

注:成分股仅做展示,不作为个股推介。
【如何看待港股近期表现?】
东吴证券指出,港股此前疲软,主要是美国通胀回升,巩固市场对未来利率higher for longer的预期,以及海外科技股调整,港股随之受到拖累。
海外方面:(1)美国9月CPI同比上涨3.7%、环比上涨0.6%,均较前月加快,能源价格上涨强化通胀黏性担忧,市场对美联储进一步收紧政策的预期升温,对港股科技成长板块形成估值压力。(2)海外AI产业链调整向港股传导,市场对科技股估值及资本开支回报的担忧升温,半导体、光通信等板块承压。
国内层面:(1)价格回升尚未转化为全面的需求与盈利改善。9月PPI同比上涨5.0%,主要受能源、原材料涨价推动,而核心CPI同比涨幅维持1.0%,反映终端需求修复仍较温和。
东吴证券指出,展望未来,当前恒科点位基本又回到“924”附近,理论上会有资金空头回补,但当前位置基本面支撑不强,叠加海外风险反复扰动,恒科反弹力度或有限。持续关注:(1)海外宏观风险,美债收益率易上难下。(2)内需改善仍需时间,消费暂无政策反转信号。
(东吴证券20261019《恒科的赔率与胜率——港股周观点》)
【924两年后,什么变了,什么又没变?】
1、信用周期:居民回到924原点,企业修复,财政持平。对比924前,财政脉冲基本持平,但政策重心从消费转向科技,因此企业部门(尤其科技、出口链条)信用周期继续修复,但居民信用脉冲从2025年三季度掉头向下,目前已经低于924政策底。
2、市场表现:恒科几乎回到924原点,科技强而消费更低,分化更明显。恒生科技距离924起点仅有7.2%,几乎回到行情起点。拆解恒科的表现,盈利贡献了7.2%涨幅中的2.8%,估值扩张贡献了4.4%,都很有限。恒指与MSCI中国则仍有25%与17%的正收益。A股表现更强,相比924,全A上涨50%,科创50与创业板指涨118%与88%。

3、估值:恒科估值几乎回到原点,无风险利率走高是主要拖累。时隔两年,恒科12个月动态PE 14.2,基本回到924前14倍的起点。对比看,恒指期初动态PE 8.7,当前9.9,扩张14.2%;A股估值修复更明显,上证指数动态PE由10.7升至12.4,扩张16.7%;创业板指估值由17升至19.3,扩张13.7%。

4、盈利:恒科EPS原地踏步,科技增长消费下滑。924至今,恒科动态EPS仅小幅上行2.5%,在主要指数中垫底。恒指与MSCI中国EPS同期增长10%;A股盈利改善更突出,上证指数EPS增长14%,创业板指EPS增长69%,盈利增长贡献了88%涨幅中的绝大部分。

5、流动性:南向流入明显收窄,公募与海外基金配置均已接近甚至低于924。今年以来港股流动性显著趋紧,南向资金今年前9个月累计净流入仅4400亿港元,显著低于2025年1.4万亿港元流入。配置上,境内公募、海外主动基金对港股配置均已回落至924底部附近甚至更低。国内二季度主动偏股公募港股持仓占比由2025年中高点32.1%回落至15.1%,创2022年三季度以来新低。海外资金同样如此,EPFR显示海外主动资金今年以来持续流出,截至8月底对中资股配置比例从2025年中的7.2%降至6%,接近924时的5.6%。
(中金公司20261013《中金:924两年后有何变化?》)
【是否会跌破924,又靠什么能再崛起?】
招商证券认为,国内需求及盈利修复分化、海外利率约束和南向资金转弱,预计使港股短期维持震荡,机会更多来自盈利改善明确的企业。关注财政支出向订单和收入的传导、美联储后续政策指引及南向资金变化。配置上,科技优先关注主营稳健、盈利能见度较高且AI商业化已有进展的互联网平台、云服务和AI应用公司。(招商证券20261020《海外通胀升温、南向资金流出,港股流动性承压》)
短期看,中金认为恒科在近期新一轮快速回调后,已经再度具备了短期的底部特征,即赔率价值:1)估值与风险溢价,当前14.2倍动态PE已是924以来最低,2.9%的风险溢价距6月底3%的高位也仅一步之遥;2)情绪,14日RSI一度达到27.7的超卖水平;3)资金,近期南向资金有加速流入迹象,可以视作短期的底部指标。我们最新的赔率胜率框架显示,恒科的赔率处于有吸引力的区间。


但要明确的是,单纯靠超卖情绪、低位仓位、估值赔率仅构成短期反弹的条件,并不直接等同于趋势性大底已经确立,估值低可以不跌(赔率),但也未必涨(胜率),这即是过去一年市场告诉我们的教训,也是90年代日本市场给我们的经验。
港股要再度崛起,核心要看信用周期、尤其是居民信用周期的实质改善,这也是2025年反弹的关键,而这在短期内又靠财政的倾斜发力(重现924时刻)。近期高层安排的5500亿元地方债务结存限额,将主要在11-12月落地投放,相较去年同期新增约500亿元,测算四季度广义财政赤字脉冲有望小幅抬升,但仍需要更多对居民端直接发力。除此之外,港股互联网龙头的DeepSeek时刻也是另一个可以关注的催化。
因此,恒科仍是赔率突出,但胜率不足的特征,要真正打开上行空间,需要重现“924时刻”或“DeepSeek时刻”。如果居民信用脉冲修复,恒科的弹性甚至会好于消费本身。配置层面,继续遵循“赔率博弈+结构选股”思路:科技要等产业催化(三季度业绩与Anthropic上市催化),周期看加息担忧缓解(CPI与10月底FOMC);内需还得待更强财政信号(年底经济工作会议)。
(中金公司20261013《中金:924两年后有何变化?》)
把握AI硬科技主线,关注“AI硬件+大模型”含量更高的港股通信息技术ETF汇添富(526030)!指数成分股硬件权重在70%以上,布局电子(48%)、半导体(37%)、计算机(15%)等核心硬科技板块,不含大型互联网平台,硬科技纯度更高,直击“国产替代+算力周期”!
看好AI产业链颠覆性投资机遇,认准全市场费率最低档的恒生科技ETF汇添富(513260),恒生科技作为港股代表性核心旗舰指数,更全面表征中国顶级科技资产!恒生科技ETF汇添富(513260)管理费仅为0.15%/年,较其他同类ETF显著更低,也是全市场唯一的管理费仅15BP的恒生科技类ETF!场外联接基金(A类:013127;C类:013128)
一键布局港股科技,认准更“纯”科技属性的港股通科技ETF汇添富(520980)!阿里、腾讯、中芯国际、小米、华虹半导体,前十大成分股合计权重超82%,“世界级大厂”高度集中!标的指数聚焦TMT行业,不含医药、家电、汽车,AI属性更纯!场外联接基金(A类:025166;C类:025167)
聚焦“ATM”,一键打包港股互联网龙头,认准港股通互联网ETF汇添富(159280)!标的指数“ATM”占比超43%,前十大成分股合计权重超78%!

风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。恒生科技ETF汇添富(513260)属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。港股通信息技术ETF汇添富(526030)、港股通科技ETF汇添富(520980)、港股通互联网ETF汇添富(159280)属于中等风险等级(R3)产品,适合经客户风险等级测评后结果为均衡型(C3)及以上的投资者。标的指数并不能完全代表整个股票市场。标的指数成份股的平均回报率与整个股票市场的平均回报率可能存在偏离。请投资者关注指数化投资的风险以及集中投资于单一指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等;以上产品投资于境外证券市场,基金净值会因为所投资证券市场波动等因素产生波动。本基金投资范围包括港股,会面临因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
评论