
界面新闻记者 |
《证券市场先行赔付指导意见(征求意见稿)》发布后,A股又一先行赔付案例快速落地。
10月23日,中国证券投资者保护基金有限责任公司(下称:投保基金公司)正式公告,将担任清越科技事件先行赔付专项基金管理人,标志着该专项赔付工作进入实质性启动阶段。
本次专项基金由广发证券(000776.SZ)与立信会计师事务所、苏州清越光电科技股份有限公司(下称:清越科技,688496.SH)实际控制人高裕弟三方出资人民币3.7亿元共同设立。前期,清越科技因欺诈发行、信息披露违法违规被中国证监会行政处罚。
清越科技是A股第六单投资者先行赔付案例,同时在科创板先行赔付实践中,还创新性探索了实控人参与出资赔付的新型模式。
在业内专家看来,基金出资人主动筹备投资者赔偿事宜,共同出资设立先行赔付专项基金,用于先行赔付适格投资者投资损失的做法,有利于高效、快捷地解决清越科技事件民事赔偿问题,适格投资者可以积极参与先行赔付程序直接获赔,以维护自身合法权益。
采用“中介机构+实控人”联合出资新模式
从专项基金落地速度来看,本次清越科技先行赔付基金距离清越科技欺诈发行、财务造假案罚单落地不足10个交易日,显著快于此前多单先行赔付案例,赔付响应效率明显提升。
据投保基金公司管理人公告,清越科技赔付申报期为一个月,自2026年10月28日至2026年11月27日。自2026年12月15日起,赔付资金将陆续划付至完成有效申报的适格投资者账户,管理人提醒相关投资者于2026年12月15日至2026年12月22日期间及时查询资金到账情况。
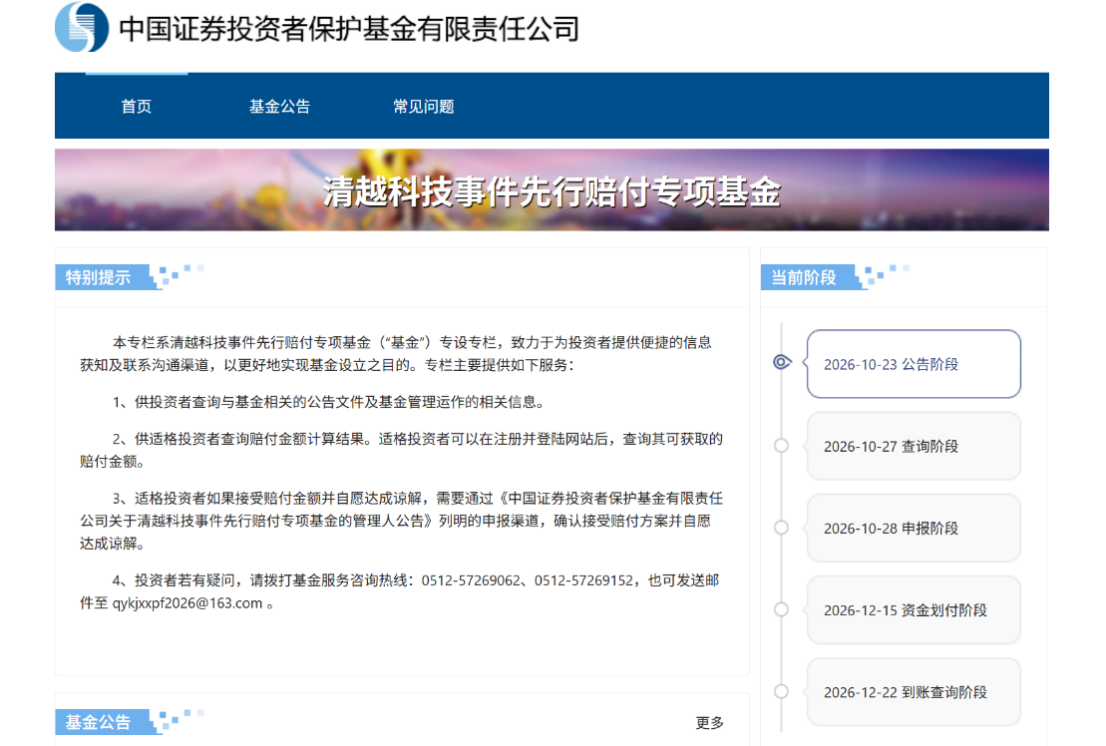
同时,公告提醒,适格投资者如果接受赔付,则表明其愿意与基金出资人达成和解,自愿谅解广发证券、立信所在清越科技事件中的责任,并将对清越科技事件相关责任方主张虚假陈述损失赔偿的权利转让给广发证券、立信所,自身不再向清越科技事件的责任方索赔。
如果不接受赔付,投资者可以与基金出资人达成仲裁协议后向仲裁机构申请仲裁或依法向有管辖权的人民法院提起诉讼等。
从公告来看,此次赔付方案明确了本次证券虚假陈述责任纠纷中的“三日一价”。实施日被确定为2022年12月9日,即公司首次披露《招股意向书》之日;揭露日为2025年11月1日,当日清越科技公告收到证监会《立案告知书》;基准日为2025年12月12日,是揭露日起清越科技股票集中交易累计成交量达到可流通部分的100%之日。
基准价方面,依照《最高人民法院关于审理证券市场虚假陈述侵权民事赔偿案件的若干规定》第二十六条第四款规定,应以揭露日起至基准日期间每个交易日收盘价的平均值作为损失计算依据。自2025年11月1日至2025年12月12日期间,清越科技每个交易日收盘价的平均值为6.87元/股,为清越科技事件损失计算的基准价。根据虚假陈述实施日至基准日期间的分红派息情况进行后复权计算,复权后基准价格为6.94元/股。
清越科技系A股第六单先行赔付案例。在此之前,A股已有万福生科(2013年)、海联讯(2014年)、欣泰电气(2017年)、紫晶存储(2023年)、广道数字(2025-2026年)5起案件采用先行赔付方式补偿投资者。
其中,紫晶存储案、广道数字案先行赔付项目均为新《证券法》施行后,依托《证券法》第九十三条法定规则先后落地项目。
但相比此前五单,清越科技先行赔付项目一大亮点在于采用“中介机构+实控人”联合出资模式,由保荐机构(广发证券)、审计机构(立信会计师事务所)与上市公司实际控制人高裕弟三方联合出资。在此之前,实际控制人参与先行赔付并无先例。
北京海润天睿(西安)律师事务所业务合伙人孙波向界面新闻表示,实控人本身就是被追偿的对象,出资实质上是提前履行自己的责任份额,赔付和终局责任的衔接比前五单更清楚,与监管“引导双控人主动先行赔付”的导向直接呼应。
此外,孙波谈到,清越科技先行赔付项目的积极意义还在于跑通了退市通道和投资者救济并行。清越科技已触及面值退市、公司自身清偿能力存疑,先行赔付让投资者不必等判决、不承担发行人清偿不能的执行风险。这类“发行人已陷入清偿困境”的案件中,先行赔付是效率最高、效果最好的救济路径。
先行赔付正从个案实践转向制度化供给
值得一提的是,本次清越科技3.7亿元先行赔付基金启动实施距离《证券市场先行赔付指导意见(征求意见稿)》发布仅相隔四天。
10月19日,中国证监会主席吴清在2026金融街论坛年会上表示,证监会将制定发布证券市场先行赔付指导意见,进一步明确适用主体和实施程序等,促进依法、快捷、高效开展先行赔付,更好维护中小投资者合法权益。同日,《指导意见》正式对外公开征求意见。
证监会发布的起草说明显示,先行赔付是《证券法》规定的证券矛盾纠纷多元化解机制之一,属于证券民事侵权领域的倡导性规定,旨在鼓励市场主体通过自愿赔付、自主和解的方式化解群体性纠纷。
本次《指导意见》明确了先行赔付的基本定位,其强调先行赔付主体主动实施先行赔付后,依法受让投资者对发行人及其他连带责任人的索赔权利,并行使追偿权。
同时,《指导意见》也明确支持、鼓励实施先行赔付。一是在《证券法》规定先行赔付主体有权追偿的基础上,进一步明确先行赔付主体出于追偿需要,可以在先行赔付后从投保基金公司获取先行赔付情况材料;二是明确中国证监会可以依法依规将先行赔付相关情况作为行政许可审查、行政处罚裁量、证券期货市场诚信监督管理等的考量因素。
此外,第九十三条还提到,除列明的控股股东、实际控制人、证券公司之外,会计师事务所、律师事务所等主体自愿实施先行赔付的,也可以参照适用《指导意见》。
南开大学金融学教授田利辉在接受界面新闻采访时指出,规范化先行赔付的意义在于,使投资者保护从“事后对抗”向“事前修复”前移,推动构建多层次投资者保护生态。长远看,这将提升资本市场违法成本,增强中小投资者获得感,也为中国特色资本市场治理体系提供重要制度样本。
“先行赔付人赔付后依法受让投资者对发行人及其他全部连带责任人的索赔权利并行使追偿权。垫钱一方最终向真责任方追偿,责任不因垫付而消灭,这解决了此前实践中追偿依据不够足的问题。”孙波还向记者谈到。
有专家指出,从制度演进看,《证券市场先行赔付指导意见(征求意见稿)》旨在把原则性规定细化为可落地执行的程序规定,推动先行赔付高效化解纠纷进入常态化轨道。清越科技先行赔付方案遵循集约化解矛盾、公平对待投资者、便利投资者参与、切实保护投资者合法权益的原则,契合征求意见稿的制度导向。
与此同时,清越科技先行赔付项目探索形成了实控人、保荐券商、审计机构多主体联合赔付新模式,依托市场化机制快速补偿受损投资者,降低维权成本,缩短维权周期,展现中介机构及实控人主动落实投资者保护的导向,进一步丰富市场化证券纠纷化解路径。
针对本次新的联合先行赔付范式,田利辉分析指出,这一安排是对注册制下中介机构履行“看门人”责任的正面回应,也是对市场实践的积极回应。此前案例中,出资方多为证券公司出资或控股股东出资。将“自愿赔付”的中介机构参照适用,是将先行赔付从“发行人中心”推向“责任链协同”——谁有赔付能力与意愿,谁就可以先行修复投资者损害,再循追偿权回归最终责任分配。
“赔付情况可以作为行政许可审查、行政处罚裁量、诚信监管的考量因素,配套还有分类评价扣分减免、声誉信息免记。对中介机构来说,‘出了事主动赔’从道德要求变成有制度对价的理性选择,这本身就是履职压力的前移。”孙波表示。
评论