


文 | 牛星钧
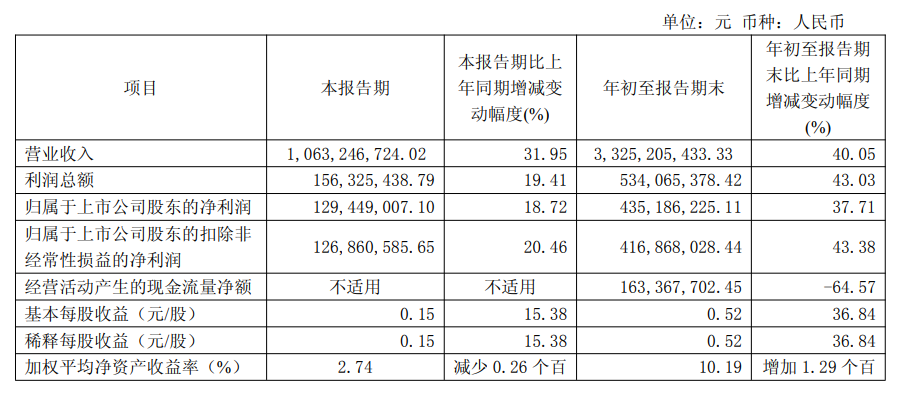
近日,艾迪精密(603638)发布2026年第三季度报告。今年前三季度,公司实现营业收入33.25亿元,同比增长40.05%;归属于上市公司股东的净利润4.35亿元,同比增长37.71%;扣除非经常性损益后的净利润4.17亿元,同比增长43.38%。
收入延续高增,单季利润增速回落
根据三季报,第三季度实现营业收入10.63亿元,同比增长31.95%;归母净利润1.29亿元,同比增长18.72%;扣非归母净利润1.27亿元,同比增长20.46%。
对比上半年数据,公司第三季度仍保持增长,但增速出现边际放缓。今年一季度和上半年,公司归母净利润同比增幅分别为48.39%和47.71%;第三季度单季降至18.72%。
同期,公司第三季度综合毛利率约为28.25%,较上年同期下降约2.38个百分点,净利率亦出现回落。
艾迪精密在10月20日投资者关系活动记录中表示,高端液压件毛利率小幅下滑,主要与苏州工厂、泰国工厂处于产能爬坡阶段有关;破碎锤业务毛利率则受益于出口占比提升和大型产品销售结构改善。公司同时判断,随着相关工厂经营规模扩大,高端液压件毛利率后续有望提升。
不过,上述表述属于公司预期,新产能何时达到经济规模、固定成本摊薄幅度以及产品良率变化,仍需后续财报验证。
比利润增速放缓更值得关注的是现金流表现。今年前三季度,艾迪精密经营活动产生的现金流量净额为1.63亿元,同比下降64.57%;第三季度经营活动现金流净额约1.06亿元,虽较上半年有所改善,但仍低于上年同期水平。
艾迪精密称第三季度整体维持满产,并为四季度及次年一季度提前储备库存。
主营产品放量,海外项目进入不同兑现阶段
艾迪精密主要产品包括液压件和液压破碎锤。公开财报数据显示,2026年上半年,公司液压件收入约15.88亿元,占主营收入约70.20%;破碎锤收入约5.28亿元,占比约23.34%。液压件仍是决定公司业绩弹性的核心业务。
艾迪精密称,国内主流主机厂均有其泵阀产品配套,大部分机型已经实现批量供货,部分机型处于小批量供货阶段;海外业务目前主要以马达类产品切入,泵阀产品仍在逐步验证。同时披露,其与卡特、日立、JCB等海外头部主机厂已有多个项目推进,分别处于批量供货、小批量试制、样品验证和技术协议签署等阶段。
产能布局方面,艾迪精密表示泰国工厂破碎锤产线已经投产,液压件产线计划于11月下旬实现批量生产,主要面向北美市场。未来一至两年,公司还计划新增资本开支,用于铸造产能及液压件制造基地建设。
近日,艾迪精密美国公司开业仪式在美国芝加哥西北郊绍姆堡市举办。艾迪精密表示依托本地据点,进一步贴近北美客户,快速响应市场需求。
短期看,新增产能有望增强海外交付能力;中长期看,资本投入能否转化为稳定订单和合理回报,将直接影响资产周转效率。
中国工程机械工业协会数据显示,2026年1—9月,共销售挖掘机214274台,同比增长23.1%;其中,国内销量同比增长16.3%,出口销量同比增长30.4%。行业内外需共同改善,为液压件和破碎锤企业扩大配套规模提供了需求基础。
未来,艾迪精密增长能否具有可持续性还要看泰国工厂液压件产线爬坡情况、高端液压件毛利率、经营活动现金流与净利润的匹配程度,以及海外主机项目的批量供货进度。
评论