


界面新闻记者 |
香港保险市场的增长势头仍在延续。
日前,香港保险业监管局公布的2026年上半年临时统计数据显示,期内,香港保险业毛保费总额达到5736亿港元,同比增长35.5%;长期业务(不包括退休计划业务)新造保单保费为2752亿港元,同比大增58.4%。
从业务结构看,分红业务是拉动增长的主要力量。与此同时,保费融资相关新单保费达到991亿港元,同比增长约1.7倍。保费融资占新造业务保费的比例,也从2024年的12%、2025年的19%,升至今年上半年的36%。
保费融资是指投保人通过银行或其他财务机构贷款支付保费,并以保单作为抵押。客户以较少的自有资金撬动更大规模的保单,再利用保单回报与贷款成本之间的利差,争取提高资金使用效率。
保费融资为何受到追捧?
在部分销售的宣传中,保费融资被描述为一种放大资金使用效率的方式:客户以少量自有资金撬动大额保单,再利用保单预期回报与银行贷款利率之间的利差,争取获得高于单纯持有保单的收益。
界面新闻获取的一份保费融资宣传单显示,总保费为50万美元的保单,客户自付资金约5万美元,可实现接近10倍杠杆。
保单第5年、第6年、第7年和第8年的IRR分别为6.62%、8.26%、9.45%和10.56%,对应的单利则分别为6.46%、13.04%、19.49%和26.93%,远超市场其他金融产品能给到的收益。
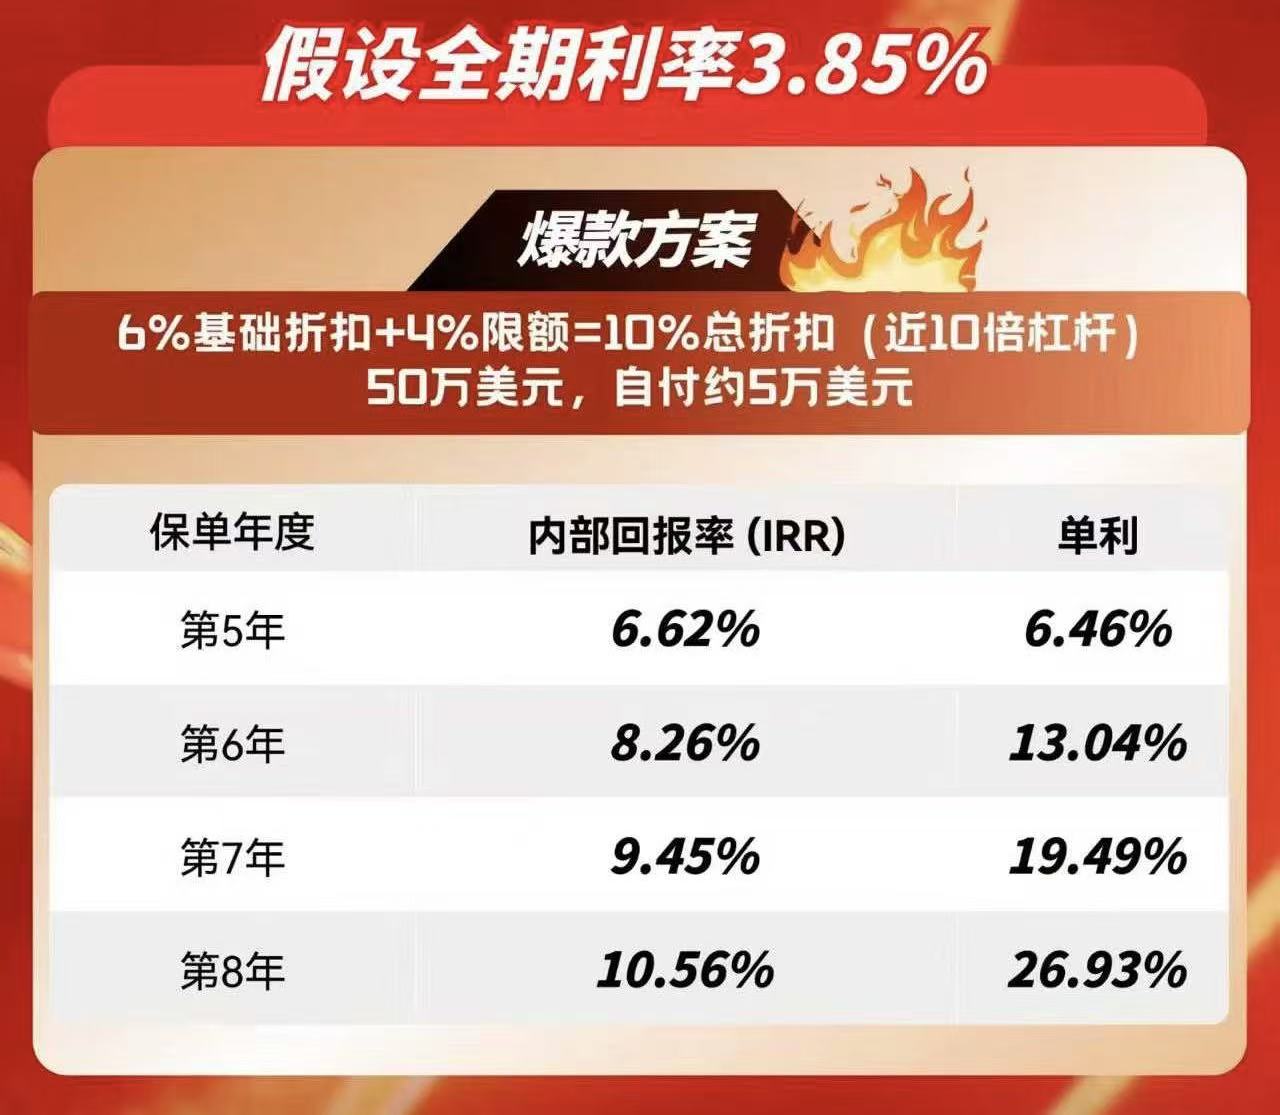
不过年化超25%的收益建立在一系列条件上,保单要达到演示中的收益水平,贷款利率维持在一定区间,银行融资能够持续,客户也能按照计划持有或退出。
北美精算师陈放向界面新闻表示,保费融资本质上是以短期、浮动利率的负债,匹配一份投资周期可能长达数十年的分红保单。贷款成本会随着市场利率变化,而保单的分红属于非保证利益,两者并不具备天然的匹配关系。
“客户在投保时看到的融资利率,只是当时的价格,并不意味着未来整个持有期都能维持这一水平。如果融资利率上升,而保单实际分红又低于预期,原本的正利差就可能收窄,甚至转为负利差。杠杆并不会提高保单本身的收益确定性,反而会放大收益与成本之间的波动。”陈放指出。
9月,美联储已加息25个基点,市场普遍预计美联储将在12月再次加息。在联系汇率制度下,香港银行同业拆息通常会跟随美国利率走势。如果港元融资成本随之上升,而保单实际分红未能同步提高,投保人原本预期的利差就可能收窄,甚至由正转负。
保费融资的风险还体现在流动性上。分红保单的设计周期通常较长,但部分客户可能基于短期收益预期安排融资,并计划在数年后退保退出。一旦客户提前用钱、银行收紧贷款或要求提前偿还,投保人就可能需要在并不理想的时点处置保单。
“如果大量融资客户在相近的时间集中退保,保险公司还可能面临额外的流动性压力。假如分红基金持有部分流动性较差的资产,需要折价出售以应付退保,相关损失就可能影响整个分红基金的非保证利益,而不只是退保客户自身的收益。”陈放强调。
针对相关风险,香港保监局与香港金融管理局已于2026年6月启动第三次保费融资联合查察,预计于12月底完成。监管部门初步发现,部分保险公司在评估客户融资负担能力时,没有充分考虑房屋按揭等现有债务;部分融资申请还存在借贷成本可能高于保单预期回报、保险公司却未积极跟进的情况。
香港保监局此前也指出,保费融资正在从高净值人士的财务安排向中产客群延伸。对于有充足流动资产、具备独立还款能力的客户,融资可以是一种资金管理工具;但如果客户必须依赖保单分红支付贷款利息,或者需要依靠短期退保实现预期收益,相关风险就可能超出其承受能力。
评论