


界面新闻记者 |
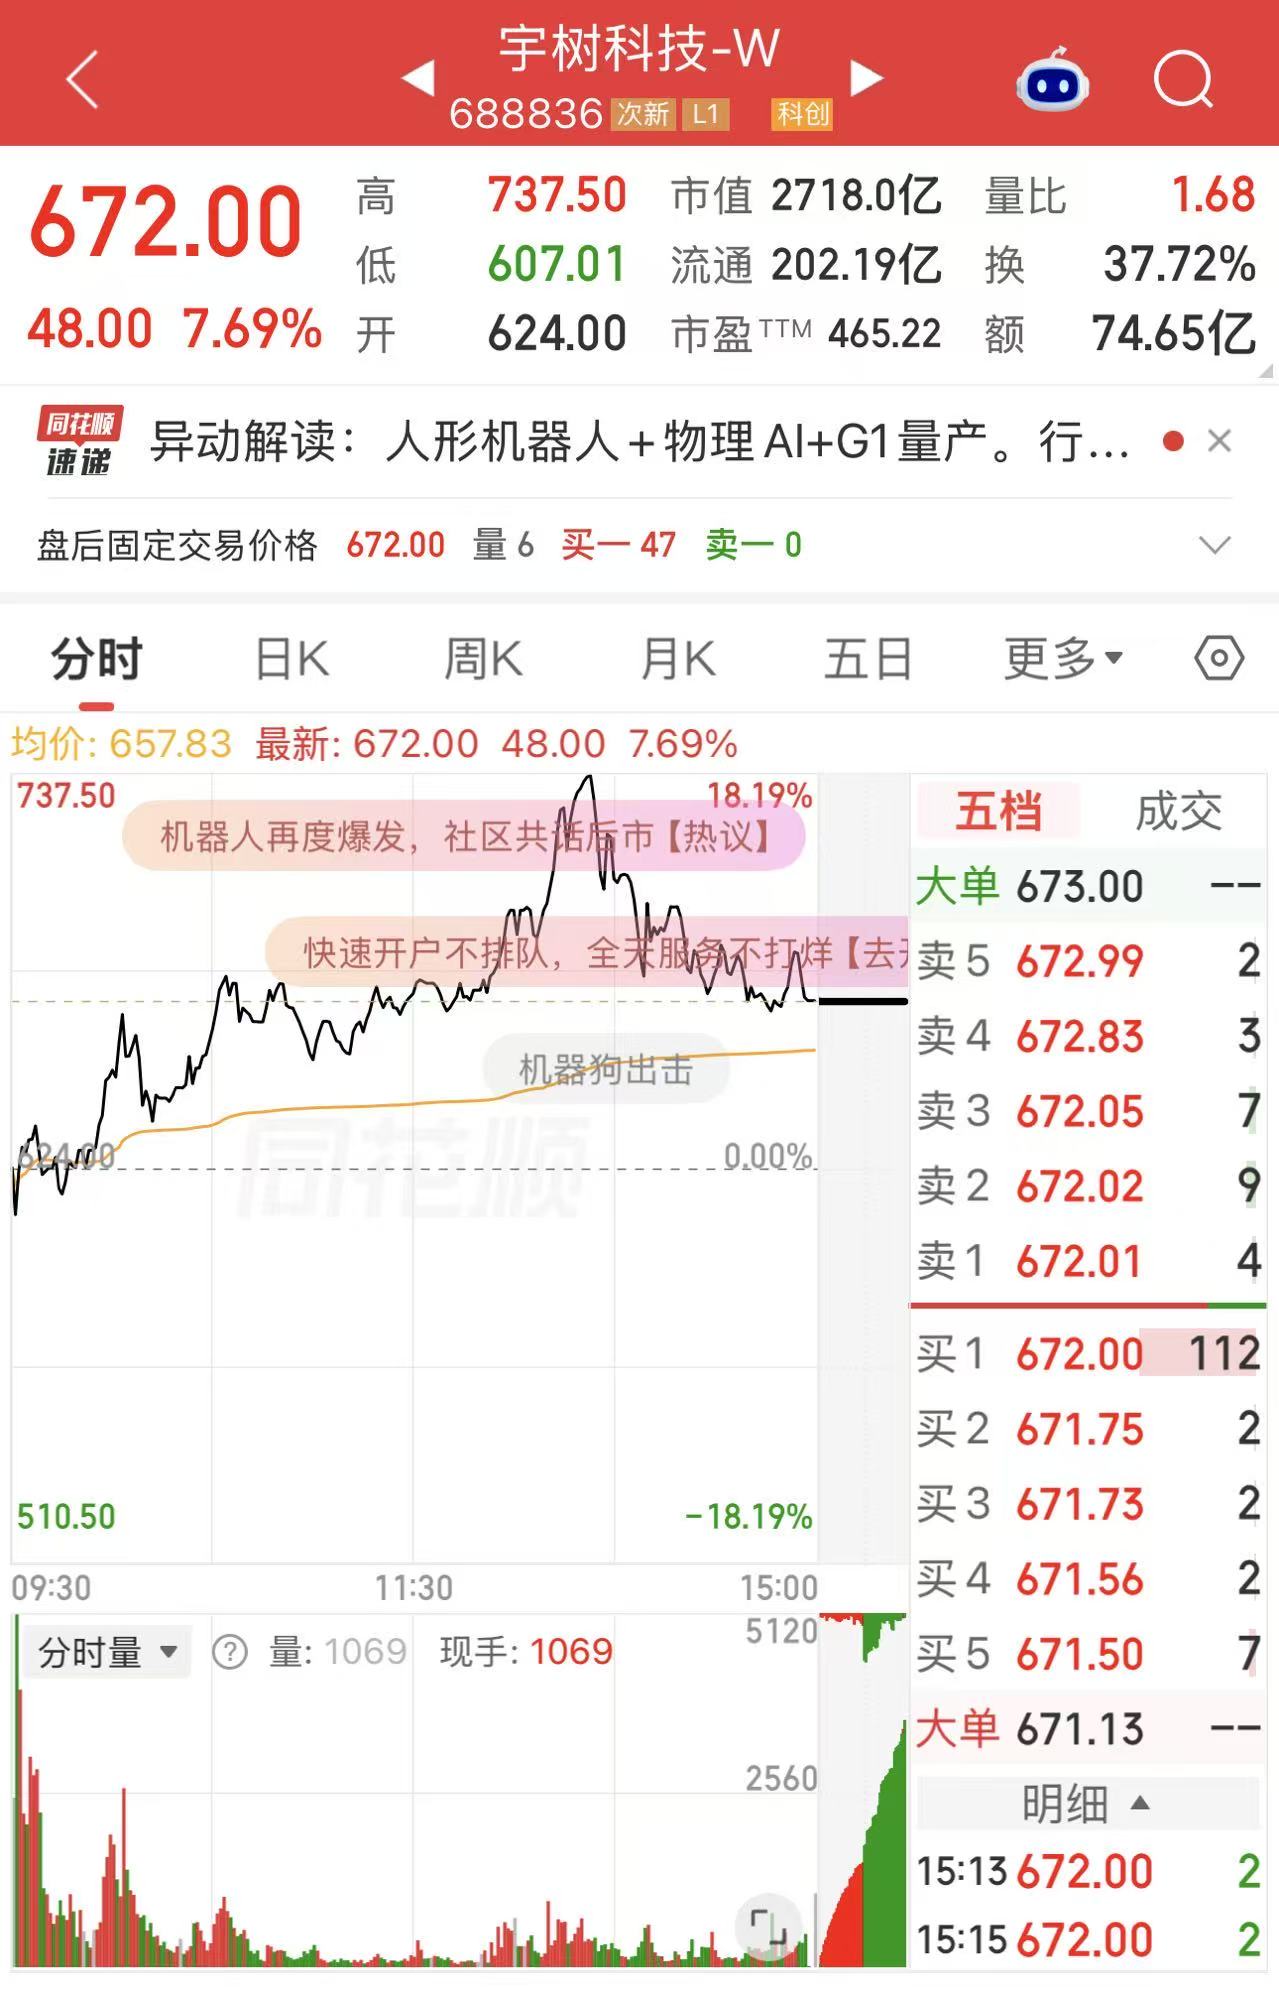
10月26日午后,A股人形机器人龙头宇树科技(688836.SH)股价持续拉升,截至今日收盘,报672元/股,股价大涨7.69%,总市值2718亿元。10月16日以来的7个交易日,宇树科技已反弹65.89%。
消息面上,在2026世界物理AI大会暨宇树合作伙伴生态大会上,宇树科技创始人王兴兴发表观点称,当下全球各界对AI的重视与信仰程度仍不足,他本人也不例外。
他提到,伴随GPT-6推出,物理AI已有被突破的迹象,具身智能有望在未来1至3年迎来类似ChatGPT的关键节点。现阶段行业最大难题,在于AI模型的输入输出和实体机器人之间的对齐问题。在落地节奏上,他判断商业服务场景的商业化推进速度,将快于家庭端与工业领域。
他认为,在商业服务的落地会比家庭、工业领域更快些。
作为“人形机器人第一股”,宇树科技于2026年8月在科创板挂牌上市,发行价150.8元,对应发行市盈率219倍。8月19日上市首日,宇树科技开盘暴涨629.44%,报1100元/股,随后股价开始不断走软,截至收盘报845元/股,上涨460.34%。
上市两个多月来,其股价在市场情绪与产业消息的交替推动下走出大幅波动行情,10月15日,曾创下404.03元/股的近期低点。10月16日以来,公司股价开始出现上涨。二级市场上,10月16日—20日这3个交易日,宇树科技股价区间累计涨幅达29.85%。
10月20日,宇树科技发布股票交易异常波动公告,提醒投资者注意投资风险。公告指出,人形机器人行业仍处于商业化早期,技术成熟度、下游市场需求培育及产业链配套能力均存在不确定性。
对于市场关注的行业前景,宇树科技提示,如果人形机器人大规模商业化落地进度不及预期,公司未来营收增长及业绩释放可能受到不利影响,投资者还需警惕估值回归风险。公司提醒广大投资者审慎决策、理性投资。
8月17日晚间,宇树科技在首次公开发行股票科创板上市公告书中更新了2026年上半年主要业绩。
2026年1-6月,宇树科技实现营业收入11.52亿元,同比增长48.54%;归母净利润2.74亿元,去年同期为-3202.45万元;扣非后净利润2.44亿元,同比下降19.34%。
宇树科技表示,收入增加主要系受益于人形机器人下游应用场景的逐步丰富、市场需求的持续景气,公司人形机器人产品收入保持相对较快增长。同时,随着公司营收基数已大幅提升、行业热度有所缓和及市场竞争日趋激烈,上半年营业收入的同比增速亦较年度复合增长率有所下降。
在公司股价大幅波动的当下,外资大行对宇树科技的看法近期出现了明显分歧。10月25日,摩根大通将宇树科技评级从“低配”直接上调两级至“增持”,目标价从300元大幅上调至995元。该行核心依据是宇树创始人王兴兴将物理AI行业突破预期从“最长10年”压缩至“2-3年,甚至1-2年”,判断行业销售S形曲线将明显前移。
不过,摩根大通并未上调宇树2026年人形机器人销量假设,仍为1.4163万台;但将2027年预测从2.6226万台上调至3.1701万台,将2028年预测从4.1552万台大幅上调至11.1554万台。
近期,美银证券则给出了“跑输大市”评级,目标价350元,该机构给出的理由是,除估值外基本面大致良好,但现价估值偏高。
尽管外资大行对宇树科技的看法有所不同,但多数机构对于人形机器人这一领域基本都持有看好的态度。
“人形机器人属于AI应用最好的落地场景之一,也是AI时代的物理载体;互联网时代的终端是电脑和智能手机,AI时代的终端就是人形机器人。这属于长坡厚雪级别的产业投资机会,长期成长空间巨大。”前海开源基金首席经济学家杨德龙告诉界面新闻记者。
浙商证券认为,2026年全球人形机器人出货量预计增至近6万台,到2030年有望达到50万台,行业正由小批量验证阶段转向规模化部署阶段,核心零部件需求将随之加速释放。
中信证券发布研报称,通用大模型正在从机器人的高层任务规划,进一步向动作生成和执行控制延伸。展望2027年,通用模型进入具身任务领域将成为AI行业的下一个核心投入方向,通用模型与专用模型短期更可能形成分工协同的局面,物理AI已经迎来重大产业拐点。
评论