


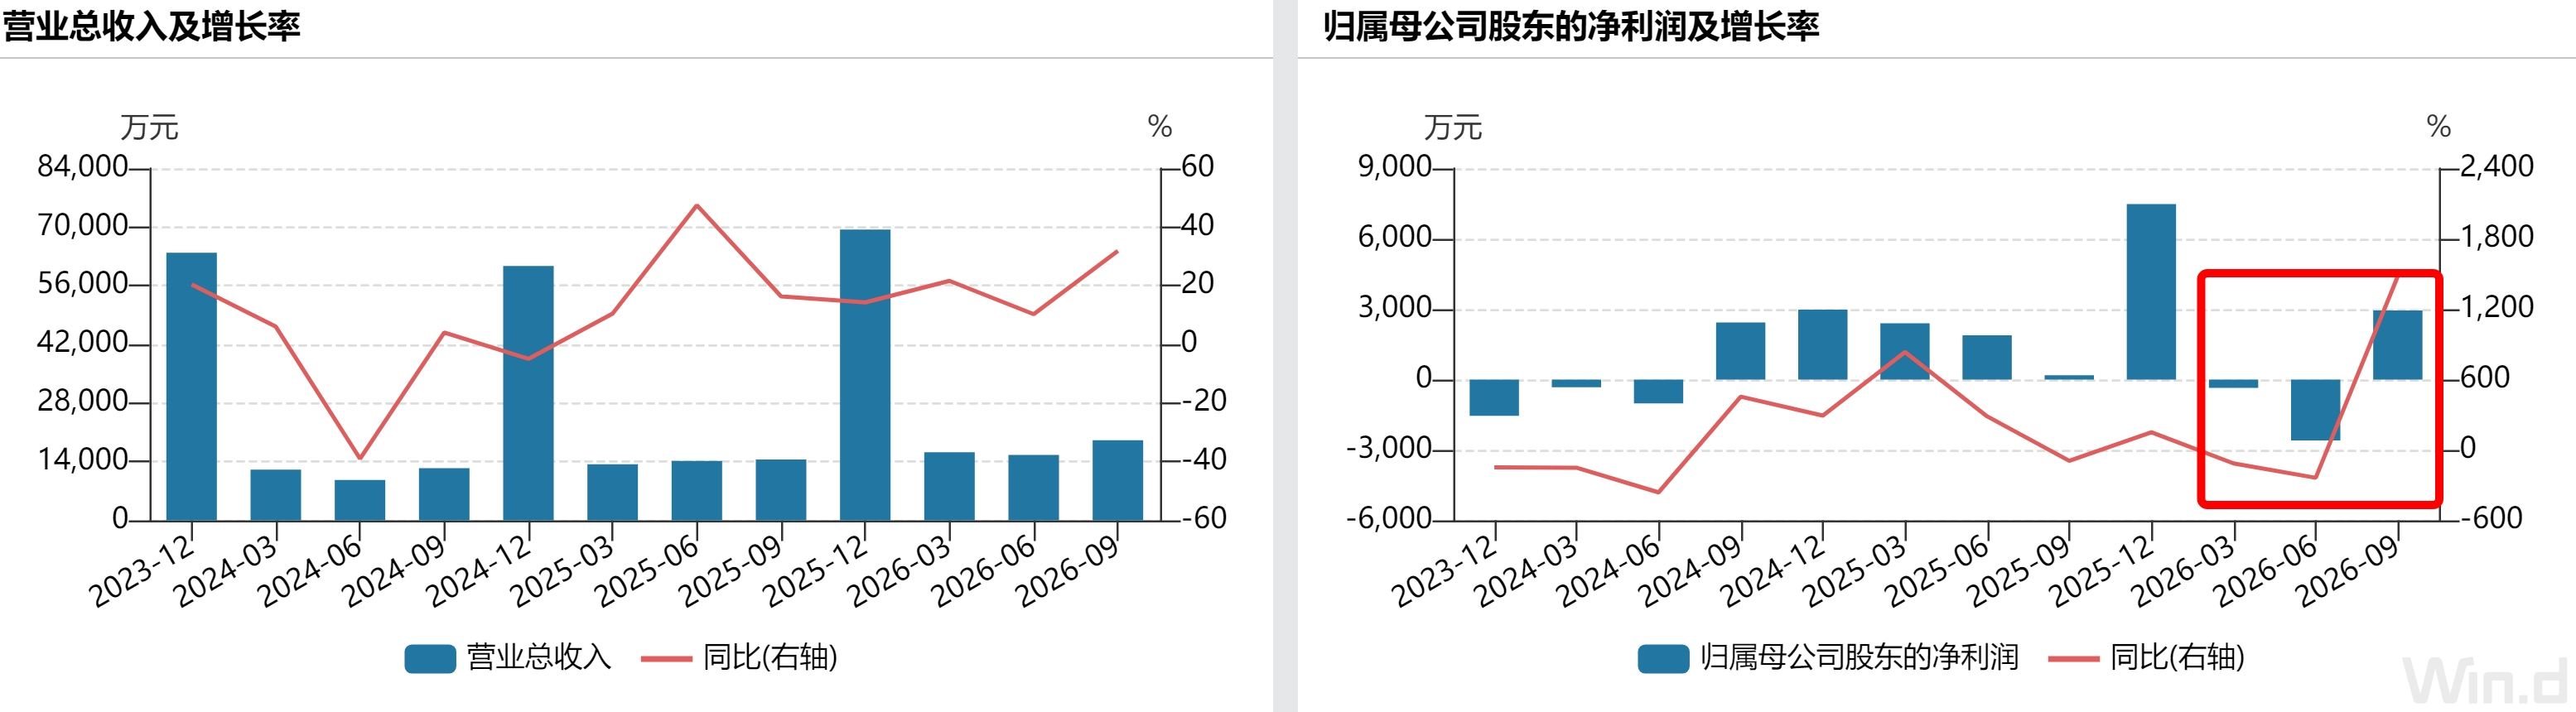
光庭信息(301221.SZ)交出一份喜忧参半的三季报。喜的是公司第三季度归母净利润2943.18万元,同比增长1482.18%;扣非归母净利润2664.83万元,同比增长7386.75%。忧的是公司前三季度归母净利润为-0.55万元,扣非归母净利润32.64万元,同比降幅分别为100.01%和98.88%。
光庭信息表示,单季度业绩改善源自业务战略调整、绩效管理优化、交付效率提升和回款催收力度加大,预计经营情况“有望持续改善”。与之相比,投资者更关心公司利润为何集中在第三季度释放?收入增长在多大程度上来自并表?利润改善为何尚未体现在经营现金流中?
光庭信息上半年归母净利润亏损2943.72万元、扣非归母净利润亏损2632.18万元;到前三季度,两项指标分别变为-0.55万元和32.64万元。由此可见,公司前三季度利润的主要增量来自第三季度。
其中一个需要注意的因素是项目验收节奏。根据光庭信息披露的软件服务收入确认政策,软件开发业务通常在成果交付并经客户验收后确认收入,软件测试业务也依据交付或验收条件确认收入。因此,部分项目收入可能集中在特定季度体现,而不必然意味着每一季度的经营效率均等幅改善。
长期跟踪汽车软件板块的投资人许莹对界面新闻记者表示,软件服务商在验收集中期出现单季利润跳升并不罕见,更重要的是观察此后能否维持。光庭信息也称,第四季度可能迎来交付与验收旺季。不过,三季报并未单独量化第三季度集中验收对净利润的贡献,不能仅凭收入确认政策就将本轮盈利改善完全归因于验收。
界面新闻记者注意到,光庭信息表示“在手订单及项目储备环比有所增加”,但合同负债从上半年末的2815.34万元降至9月末的2051.25万元,环比下降27.14%;同期存货从10169.28万元升至12911.31万元,较年初增长153.42%。公司将存货增长解释为部分项目尚未交付验收。
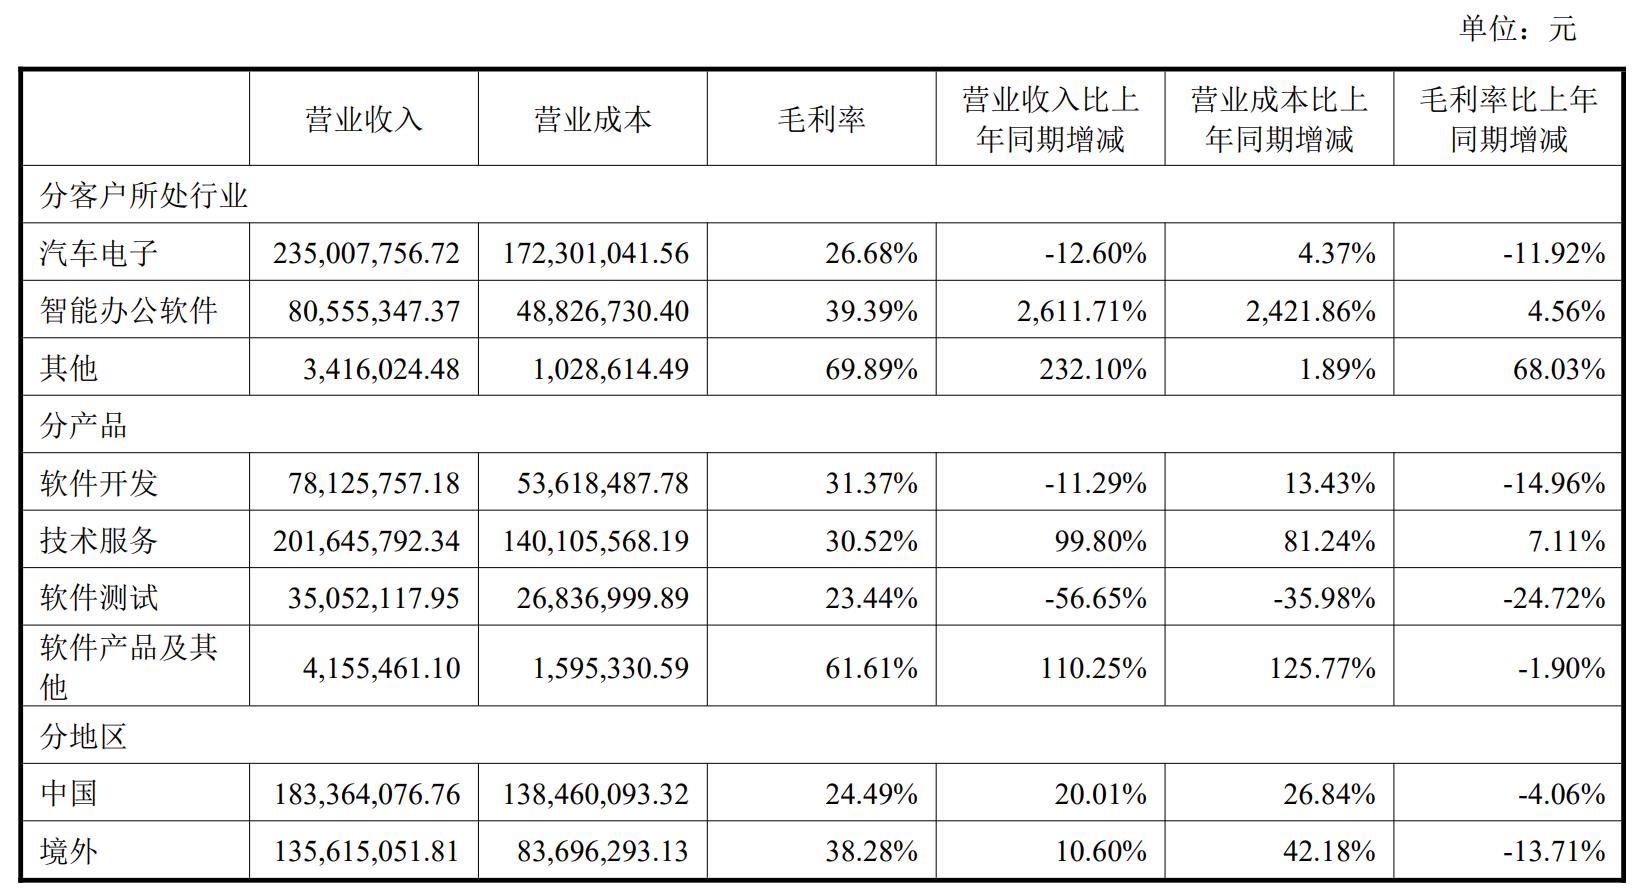
与利润的季度波动相比,光庭信息收入来源的变化更具结构性。前三季度公司营业收入5.10亿元,同比增长21.38%。公司表示,增长主要与楷码信息纳入合并报表有关。
光庭信息去年以3.6亿元现金收购成都楷码信息技术有限公司,其中1.8亿元使用超募资金。楷码信息面向金融科技、医疗保险、政府事务等行业提供软件开发和IT解决方案。楷码信息于2025年11月纳入合并报表,因此2026年前三季度与上年同期的营收比较,存在合并范围变化带来的基数差异。
2026年上半年,光庭信息汽车电子业务收入2.35亿元,同比下降12.60%。其中,智能驾驶业务收入6749.43万元,同比下滑45.03%;智能网联汽车测试业务收入5383.05万元,同比下滑42.73%。公司解释为客户汽车数据业务周期调整、上半年订单减少。
对光庭信息而言,接下来的关键是在并表同比基数效应逐渐消退后,汽车电子业务能否稳住订单与收入。
光庭信息利润表的修复,还没有同步出现在现金流量表上。前三季度,公司经营活动现金流净额为-9768.55万元,上年同期为9823.99万元,同比减少约1.96亿元。按前三季度与上半年数据推算,公司第三季度单季经营现金流净额约为-3329万元。换言之,在取得近3000万元归母净利润的同时,公司第三季度经营活动仍然净流出现金。
从收付结构来看,前三季度光庭信息销售商品、提供劳务收到的现金为5.41亿元,与上年同期5.43亿元基本持平;支付给职工以及为职工支付的现金为4.27亿元,高于上年同期的3.50亿元;支付税费6464.79万元,亦高于上年同期的2071.35万元。公司将经营现金流承压归因于政府补助同比减少、缴纳税金和发放奖金等因素。上述现金支出增加,使经营现金流与账面利润形成背离。
界面新闻记者注意到,截至9月末,光庭信息货币资金3.40亿元,较年初下降58.57%;其他流动资产4.85亿元,主要为一年内到期的大额存单;另有交易性金融资产1.22亿元。同期,短期借款由6月末的1000.80万元增至2301.69万元,长期借款新增4627.59万元。
对光庭信息来说,第三季度是一次显著的盈利修复,但尚不能据此认定经营拐点已经确立。四季度项目验收能否兑现利润、汽车电子业务能否止住下滑、回款能否覆盖不断增加的经营支出,将决定这一轮改善是季度性的集中释放,还是更可持续的经营修复。
评论