


界面新闻记者 赵阳戈
10月26日,华能水电(600025.SH)连发两份重要公告,第一份是三季报,公司前三季度归母净利润75.54亿元,同比微增0.19%;另一份是收购公告,拟以87.01亿元现金收购控股股东华能集团持有的HNYL公司100%股权。
两份公告,一份关乎经营现状,一份指向未来的盘子。当来水偏枯拖住电量、电价上行撑住利润之际,集团层面的资产腾挪与解决同业竞争承诺的兑现,为公司长远叙事注入底气。
87亿资产注入,同业竞争承诺再兑现
华能水电这笔交易的核心内容并不复杂:87.01亿元现金,对应HNYL公司100%股权,评估增值率4.98%。
标的公司HNYL公司主要在西南地区相关流域及周边从事水力发电、 风电及光伏发电等清洁能源项目的投资、 开发、 建设及运营管理,并开展电力生产销售及相关技术服务。截至评估基准日,该公司已投产装机154.14万千瓦,其中水电87万千瓦、新能源67.14万千瓦;在建装机83万千瓦,水电占了大头。
收购完成后,华能水电的投产水电装机从2811.58万千瓦增至2898.58万千瓦,增幅约3%。
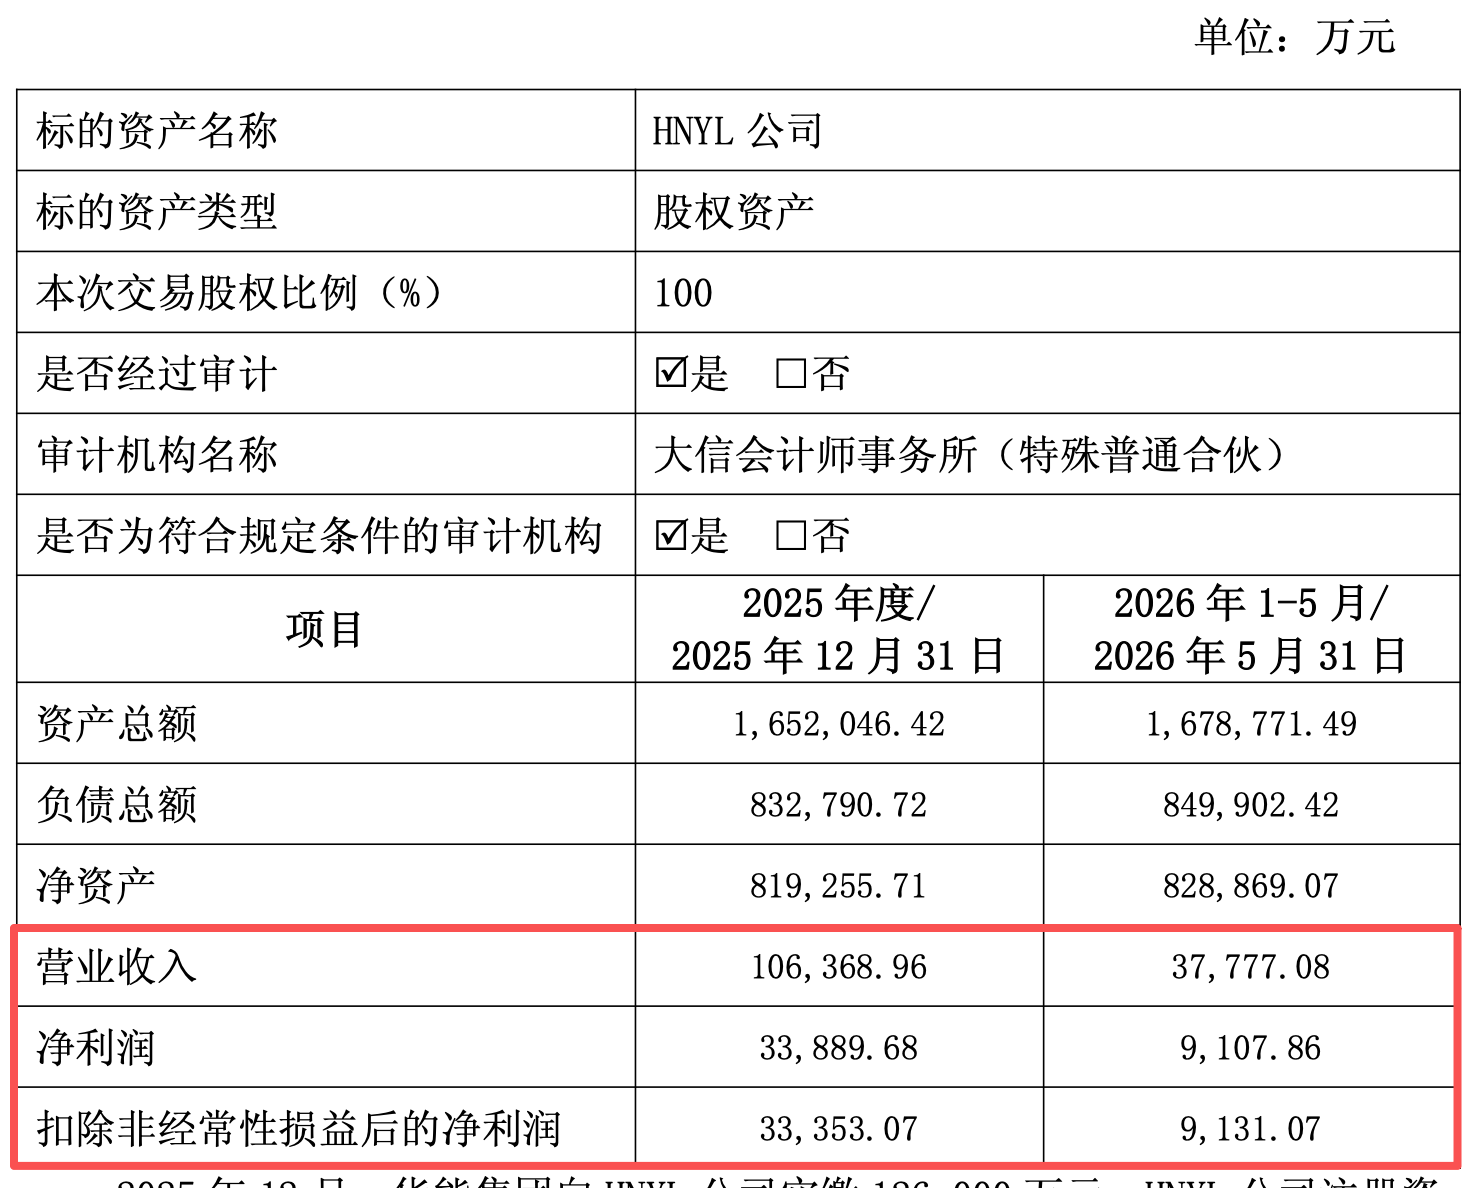
这笔交易的意义不在数字本身。
HNYL公司的资产分布在西南地区相关流域,与华能水电现有的澜沧江流域形成地理上的互补。华能水电在公告中表示将“实现由现有核心流域向其他优质水电资源区域延伸,形成跨区域、跨流域的多元化资源布局”。跨流域布局意味着风险分散,当澜沧江枯水的时候,其他流域的电站可能处于丰水期。这是水电企业对抗气候不确定性的最朴素也最有效的手段。
界面新闻还注意到,这也是华能集团兑现“将华能水电作为水电业务最终整合唯一平台”承诺的又一次实际行动。交易完成后,华能集团旗下上市水电资产装机占比从94.56%升至97.49%,剩余未注入的非上市水电资产仅74.69万千瓦,分布在新疆、甘肃、浙江、内蒙古,规模小且分散,暂不满足注入条件。也就是说,华能集团旗下水电业务的同业竞争问题,已经接近收尾阶段。
界面新闻致电上市公司,相关工作人员回应称,剩余2.5%资产未选择注入,一方面是因为相关资产盈利能力不稳定,公司需要对注入资金进行筛选,不能放入体内拖累业绩;另一方面是这些资产分布太广,管理半径太长,管理成本也会相应提高。
界面新闻注意到,公告没有明确注入项目的部分具体情况。对此,上述工作人员表示,相关细节已做保密处理,因为涉及涉密项目,具体不便透露。
一位接近公司人士告诉界面新闻,并入的流域是独立的流域,能够降低上市公司对澜沧江单一流域的依赖,不同的江来水情况也不一样,这有利于平滑来水的波动,提升公司经营韧性。不过这个结论并不是绝对的,真实水情还需要具体分析。
这笔交易尚需股东会审议,关联股东华能集团将回避表决。
来水拖了电量后腿,电价撑住了利润
业绩层面,华能水电前三季度营业收入211.06亿元,同比增长了2.25%;净利润75.54亿元,同比增幅0.19%。
前三季度公司发电量963.41亿千瓦时,同比增0.08%。拆开看,水电发电量894.88亿千瓦时,同比下降2.36%;新能源及其他发电量68.53亿千瓦时,同比增长48.4%。显然,新能源的增速很漂亮,但基数太小,对冲不了水电的拖累。原因很直白,澜沧江流域前三季度来水整体偏枯近一成,形势不利。
不过,公司的营业收入和归母净利润还是保住了正增长,贡献主要来自电价。三季报中,华能水电明确提到“电价同比增长”。根据机构人士的测算,华能水电第三季度平均度电营收0.1934元/千瓦时,同比增长9.0%。
上述工作人员称,面对来水减少,公司采取多方面措施积极应对:一方面优化调度,另一方面争取电价,叠加新能源电量增长,努力维持公司业绩。
放在行业里看,华能水电的表现不算差。比如长江电力(600900.SH)前三季度发电量同比降4.28%,第三季度降幅达14.89%。各流域的来水节奏差异很大,华能水电的澜沧江流域恰好处在偏枯的一侧。在这种条件下守住利润正增长,其调度能力也因此能被看见。
华能水电的扣非净利润同比下降0.28%,这其中,公允价值变动收益贡献了约2908万元,政府补助等也在帮忙。如果把时间拉长到全年,来水偏枯的影响会不会在四季度进一步显现,还需持续观察。
收购可能面对的风险
华能水电在中报里列出的风险清单,值得认真对待。
公司称,电力市场风险首当其冲。
云南新能源装机规模持续快速增长,而省内用电需求和外送消纳空间相对有限,电力供需日趋宽松。随着计划调度向现货模式转变,基于短周期“成本最优”的现货出清逻辑,能否实现长周期平稳运行、促进主力水电 “蓄丰补枯” 调节性作用有效发挥还有待验证。
第二项是来水风险。
由于2026年夏秋时节形成超强厄尔尼诺事件,副热带高压、 季风等天气系统,对澜沧江流域降水的具体影响存在不确定性,体现在汛期可能来水波动性增加,以及实际来水可能偏枯或偏丰。在公告中,华能水电用到了“极端性复杂性较大”的描述。
其实还有容易被忽略的第三项:可能来自新收购资产的磨合。
HNYL公司旗下除了水电,还有风电、光伏多种业态,分布在不同流域及周边。华能水电现有的“水新同台”管理经验能否顺利移植,跨流域的调度协同能发挥多大效果,都需要时间来检验。
界面新闻留意到,在评估报告里公司也坦率提示了标的公司部分土地、房产权证尚未办妥的情况,虽然公告也表示不存在实质性障碍,但此类细节往往也需要公司更多的管理精力去消化。
此外,87.01亿元现金对公司来说额度不小。截至9月末,华能水电的货币资金为47.34亿元,公司表示将向银行贷款,这会增加公司的财务杠杆。
数据显示,截至9月末,华能水电的资产负债率为58.85%,短期借款达128.62亿元,上年同期末的数据为76.22亿元,一年内到期的非流动负债为76.02亿元。
对于资金的安排,公司有关人员向界面新闻表示,之所以考虑自有资金+银行贷款的形式,首先选择现金收购而非发行股份收购的话,就能避免每股收益、持股比例、表决权等被摊薄,这也是出于尊重原有老股东、尤其是保护中小股东利益的考虑。至于贷款,其表示,经过公司测算,标的资产利润用于还贷后,仍有余留利润可计入上市公司口径。
评论