
正在阅读:

植物新原料首次站上C位,但真正的竞争才刚开始

扫一扫下载界面新闻APP

植物新原料首次站上C位,但真正的竞争才刚开始

竞争激烈。

文|未来迹FutureBeauty 柳佳惠

编辑|吴思馨

一纸征求意见稿,正在重新界定植物原料的“创新”门槛。

10月8日,中检院发布《化妆品新原料界定指导原则(试行)(征求意见稿)》,公开征求意见至10月25日。按照征求意见稿,对于已收录于《已使用化妆品原料目录》的植物提取物,如果仅更换提取部位、品种或变种亚种、提取溶剂及部分工艺步骤,且物质基础与安全风险未发生实质变化,原则上不再作为新原料管理。

监管释放出的信号十分清晰:判断一种原料是否具有“新”意,关键要看物质基础、使用目的和安全风险是否发生实质变化。围绕同一株植物,通过更换部位或微调工艺重复备案的空间进一步收窄。

而就在半个多月前,植物原料的备案热度攀升到了新台阶。

自2021年截至2026年9月30日,国家药监局公示系统累计形成527条化妆品新原料备案记录,涉及443款不重复原料;其中,2026年前三季度新增备案151款。2026年上半年,植物源新原料达到45款,高于化学类原料的31款和生物技术类原料的29款,首次成为备案数量最多的原料类型。

植物原料由此迎来一个标志性时刻。

不过,备案数量的快速增长只呈现了故事的一面。《FBeauty未来迹》梳理已经完成备案的植物提取物新原料发现,目前仅有26款进入安全监测期,占比不到20%。超过八成原料仍停留在备案之后、产品应用之前。

一边是备案扩容,一边是落地缓慢。对企业而言,完成备案只是拿到入场券;能否稳定制造、进入配方、支撑宣称并被消费者接受,才真正决定一种植物原料的产业价值。

植物原料站上C位

植物原料并非突然受到关注。它从品牌故事中的文化符号,逐渐变成企业争夺的技术资产,背后既有消费需求,也有中国植物资源和产业基础的支撑。

ZMUni中贸合规中心相关负责人在接受《FBeauty未来迹》采访时表示:“备案热度往往还是由化妆品产品端的市场需求决定。”消费者对天然成分、东方草本和本土植物的兴趣,持续向研发端传导;中国丰富的植物资源,则为企业提供了足够宽的创新空间。

化妆品违禁词网创始人李锦聪认为,植物原料的优势还在于产业链较为完整,从种植、提取到产品应用均已有一定基础。“不同物种、不同产地、不同工艺、不同组分,都可以做出差异化。”相比之下,化学合成原料虽然结构清晰、质量更易控制,研发投入与回报周期也需要企业进行更审慎的评估。

备案主体的变化印证了这股热度。据《FBeauty未来迹》统计,2026年1-9月完成备案的植物来源相关新原料中,仅有一款的备案主体位于境外,其余均来自中国企业。
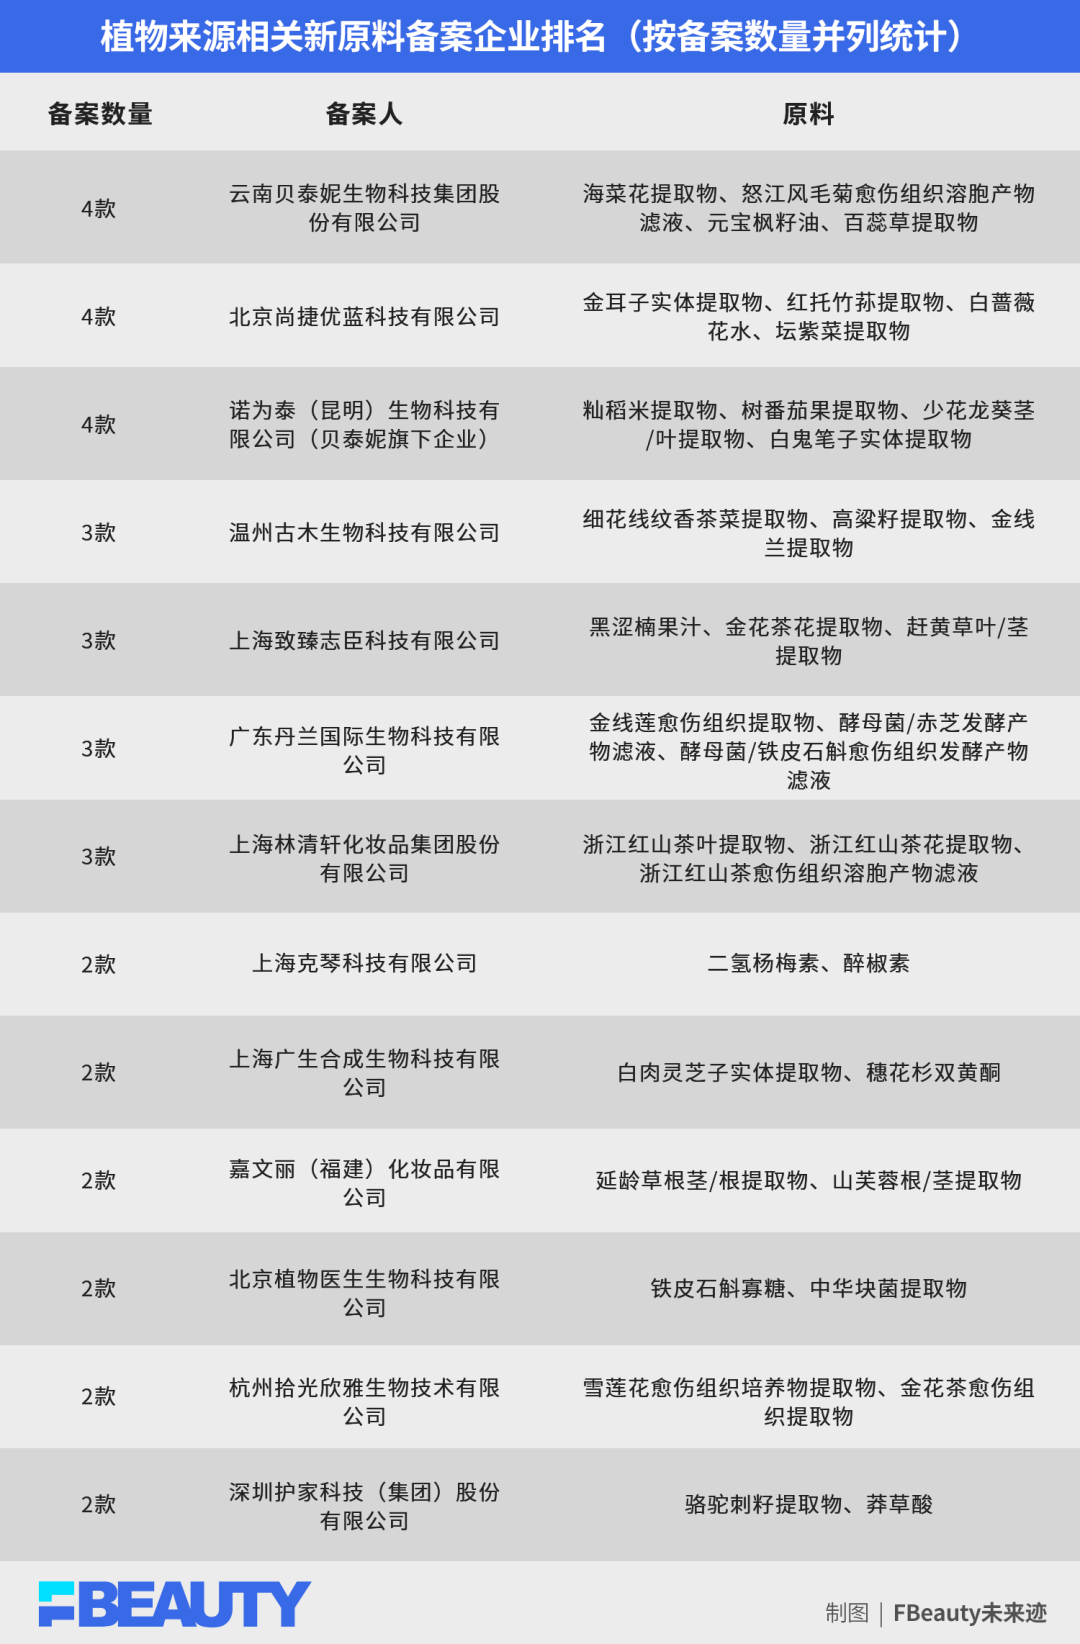
参与者大致可以分为两类。

贝泰妮、林清轩、植物医生、百雀羚、相宜本草、云南白药、环亚、纳爱斯和袋鼠妈妈等品牌方,更关注原料与产品定位、功效叙事之间的衔接;尚捷优蓝、诺为泰、温州古木、上海致臻志臣、广东丹兰、上海克琴及上海广生等上游企业,则倾向于通过多物种、多工艺布局,建立可供不同品牌调用的原料储备。

从具体路径看,企业既在横向扩充物种,也在纵向深挖单一植物。

贝泰妮的4款原料覆盖水生植物、高山植物、木本油料和草本植物,呈现出“多物种、多工艺”的储备思路;尚捷优蓝横跨真菌、花水与藻类,诺为泰则从稻米、果实、茎叶和真菌中寻找机会。林清轩围绕浙江红山茶连续备案叶、花和愈伤组织溶胞产物滤液,是单一物种系列化开发的典型样本。

技术路径也在变化。传统植物提取物依然占据主流,愈伤组织培养和植物发酵原料则提供了新的增量。

李锦聪认为,对于珍稀、种植周期较长或野生资源受限的植物,愈伤组织培养可以减少对自然资源的依赖,并提高供应稳定性。

发酵路径的价值则在于“提质增效”,在特定底物和菌株的作用下,发酵获得的活性成分往往优于传统水提或醇提;很多大分子蛋白被降解成更小分子的氨基酸,透皮性和生物利用度都更好。另外,针对行业在推进的“无水配方”概念而言,发酵滤液恰好是一条非常可行的技术方案。

他以酿酒作比:“发酵类原料最好的例子就是茅台——赤水河的水加上独有的菌株,酿出来的酒,别的地方很难复制。”对中国美妆而言,真正难以复制的优势,可能来自产地资源、菌株体系与制造工艺的共同作用。

备案数量的增长由此呈现出更深一层的变化:中国企业争夺的已经不只是某一种植物,还包括如何研究、制造和应用这株植物。

创新升维:能解释、能制造、能验证

备案系统能记录一个提取物的名称和来源,但它回答不了一个更关键的问题:这个提取物里究竟是哪一类物质在发挥作用,又通过哪些靶点和通路影响皮肤?

围绕这个问题,植物原料创新正在从粗提物开发,进入活性片段、制造技术和作用机制研究。

1、物质组成:先说清“提取物”里有什么

植物提取物通常是多种化学成分组成的复杂体系。同一种植物,部位、产地、溶剂和工艺不同,得到的物质组成可能明显变化。只提供一个植物名称,已经不足以支撑研发和质量控制。

贝泰妮对青刺果的纵向研究提供了一个典型样本。经过十余年开发,研究对象从青刺果油延伸至青刺果多糖和青刺果黄酮,相当于将同一株植物拆解为脂质、多糖和黄酮等不同成分类群,再分别研究其应用价值。需要注意的是,青刺果黄酮仍属于一组化合物,并非单一分子;但相较于笼统的“青刺果提取物”,研究边界已经更加清晰。

这反映出植物原料研究的一项变化:企业不再满足于证明“这株植物有效”,而是继续寻找其中更具代表性的活性组分。物质基础越清楚,后续机制研究、工艺优化和质量控制才越有抓手。

2、作用机制:把功效词拆成成分、靶点与通路

知道原料里有什么之后,还要回答它为何起效。

上海家化的青蒿研究展示了这一路径。上海家化首席研发官贾海东曾公开介绍,团队先通过多维数据库构建青蒿成分与活性靶点数据集,再借助富集分析和网络药理学建立成分—靶标网络,从中筛出猫眼草酚D、蔓荆子黄素等约10种与皮肤干、痒、红相关的关键成分。后续在体外类湿疹3D皮肤模型等研究中,团队又进一步考察了青蒿提取物对TSLP、FLG等相关指标的影响。

这里需要划清证据边界。AI和网络药理学能够从复杂成分中缩小筛选范围、提出潜在机制,却不能独立证明功效。模型预测之后,仍要经过成分分析、细胞实验、皮肤模型、安全评价和人体功效测试。只有不同层级的结果彼此印证,“舒缓”“修护”等功效词才会拥有相对完整的科学解释。

3、制造工艺:让天然活性物稳定地生产出来

成分和机制成立,不代表原料可以稳定供应。珍稀植物受种植周期、产地和资源存量影响,传统提取还可能面临收率低、成本高和批次波动等问题。

合成生物学正在改写这一环节。华熙生物相关专利披露了一种来源于美国红梣的糖基转移酶FpUGT,可将葡萄糖基转移至酪醇或其类似物上,生成红景天苷,并可用于构建工程菌株。这项专利提供了区别于植物提取的生物合成路径;至于能否实现经济、稳定的大规模生产,还要继续考察发酵产率、纯化成本和放大表现。

巨子生物则围绕稀有人参皂苷建立生物制造体系。据公司披露,其人参皂苷CK采用酶法定向转化和制备级高纯分离技术,产品纯度超过98%;集团官网显示,包括CK在内的5种高纯度稀有人参皂苷已实现百公斤级量产。

制造工艺决定的不只是产量。目标成分能否保留、杂质能否控制、每批原料能否保持一致,以及成本能否被终端产品承受,都在这一环节见分晓。

4、质量标准:让每一批原料保持“同一种身份”

植物成分容易受到产地、气候、采收时间和提取工艺影响,批次一致性因此成为产业化难点。

上海家化牵头制定的T/SHRH 046—2022青蒿提取物团体标准,将猫眼草酚D、蔓荆子黄素列为标志性成分,并建立液相色谱检测方法和参考图谱。团体标准虽不能替代安全与功效评价,却为原料验收提供了可量化依据,推动植物原料从“按名称采购”走向“按指标控制”。

物质组成、作用机制、制造工艺、质量标准,并不是四份彼此独立的研究报告。新原料备案只能显示起点,真正的技术壁垒,还需要来自这套能够反复运行、持续校正,并最终接受市场检验的系统。

备案到落地:八成新原料停在“监测期”门外

虽然植物提取物目前备案数量可观,但背后变现转化、产业化实现上存在一定困扰。

《FBeauty未来迹》对2022年后备案的140+款植物提取物原料研究发现,仅26款进入监测期,占比为18.57%,其余80%多新原料没有进入监测期。这表明目前植物提取物原料更多处于“备案多,落地少”阶段。

ZMUni中贸合规中心相关负责人对“转化率”这一指标本身提出了更审慎的解读:“我国化妆品新原料注册备案分类管理制度实施5年多,转化率未必能反映出植物原料的应用难点。新原料完成备案只是其应用于化妆品产品的合规前提,后续转化应用需要考虑的因素更多。”

李锦聪从产业结构角度给出了更直接的判断:“转化率低,本质上是‘备案容易、应用难’的产业结构问题。”

除部分品牌方备案的新原料可直接投入应用,代工企业和原料企业还面临找到合适的品牌方愿意使用才能完成3年监测期。而对于品牌方而言,新原料意味着市场教育成本高以及更长的回报周期,能不能真正走进产品、走向消费者,才是更难的那一关。

中国特色植物单体的开发尤其考验成本。

从种植、采收到提取、纯化,最终获得结构明确的活性成分,往往需要较长链条。如果原料收率低、起效浓度高,成品所需添加成本便可能超过目标价格带能够承受的范围。“这是植物单体成分商业化最大的现实瓶颈。”

备案端可以用一个提取物的名字完成,应用端却要为这个提取物里的起效浓度、原料成本、配方兼容性、宣称空间逐一买单。植物原料的竞赛,在备案之后才真正进入难度更高的赛段。

一个积极的变化来自监管端。

中检院发布《化妆品新原料界定指导原则(试行)(征求意见稿)》面向行业公开征求意见。新的指导原则明确,植物提取物更换提取部位(如从全株改为根部)、更换品种或变种亚种、更换提取溶剂、调整工艺步骤(如增加蒸煮、离心、改变发酵时长),均不作为新原料管理。这意味着大量围绕同一植物资源的工艺优化和部位调整,不再需要重复走备案流程。

这也会将把企业的注意力从“怎么再备一个案”推向“如何把已有原料做深、做透”。

政策在把重心推向应用,但应用本身需要更多答案。

ZMUni中贸合规中心相关负责人认为,下一阶段的植物原料创新至少要补齐三项能力:

1、对化学组成进行充分的定性与定量研究;

2、建立不同批次之间的一致性和稳定性评价;

3、针对植物复杂混合体系,完善更适配的安全评估方法。

说到底,植物原料的上半场是备案,下半场是落地。

备案反超,证明植物原料已经拿到了入场券;但转化率正提醒行业:从“备案名字”到“货架产品”,中间还隔着成本、配方、宣称和消费者认知四道关。对于企业而言,谁能先完成从“备案竞速”到“落地比拼”的跨越,谁才能真正站上植物原料的C位。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

植物新原料首次站上C位,但真正的竞争才刚开始

竞争激烈。

文|未来迹FutureBeauty 柳佳惠

编辑|吴思馨

一纸征求意见稿,正在重新界定植物原料的“创新”门槛。

10月8日,中检院发布《化妆品新原料界定指导原则(试行)(征求意见稿)》,公开征求意见至10月25日。按照征求意见稿,对于已收录于《已使用化妆品原料目录》的植物提取物,如果仅更换提取部位、品种或变种亚种、提取溶剂及部分工艺步骤,且物质基础与安全风险未发生实质变化,原则上不再作为新原料管理。

监管释放出的信号十分清晰:判断一种原料是否具有“新”意,关键要看物质基础、使用目的和安全风险是否发生实质变化。围绕同一株植物,通过更换部位或微调工艺重复备案的空间进一步收窄。

而就在半个多月前,植物原料的备案热度攀升到了新台阶。

自2021年截至2026年9月30日,国家药监局公示系统累计形成527条化妆品新原料备案记录,涉及443款不重复原料;其中,2026年前三季度新增备案151款。2026年上半年,植物源新原料达到45款,高于化学类原料的31款和生物技术类原料的29款,首次成为备案数量最多的原料类型。

植物原料由此迎来一个标志性时刻。

不过,备案数量的快速增长只呈现了故事的一面。《FBeauty未来迹》梳理已经完成备案的植物提取物新原料发现,目前仅有26款进入安全监测期,占比不到20%。超过八成原料仍停留在备案之后、产品应用之前。

一边是备案扩容,一边是落地缓慢。对企业而言,完成备案只是拿到入场券;能否稳定制造、进入配方、支撑宣称并被消费者接受,才真正决定一种植物原料的产业价值。

植物原料站上C位

植物原料并非突然受到关注。它从品牌故事中的文化符号,逐渐变成企业争夺的技术资产,背后既有消费需求,也有中国植物资源和产业基础的支撑。

ZMUni中贸合规中心相关负责人在接受《FBeauty未来迹》采访时表示:“备案热度往往还是由化妆品产品端的市场需求决定。”消费者对天然成分、东方草本和本土植物的兴趣,持续向研发端传导;中国丰富的植物资源,则为企业提供了足够宽的创新空间。

化妆品违禁词网创始人李锦聪认为,植物原料的优势还在于产业链较为完整,从种植、提取到产品应用均已有一定基础。“不同物种、不同产地、不同工艺、不同组分,都可以做出差异化。”相比之下,化学合成原料虽然结构清晰、质量更易控制,研发投入与回报周期也需要企业进行更审慎的评估。

备案主体的变化印证了这股热度。据《FBeauty未来迹》统计,2026年1-9月完成备案的植物来源相关新原料中,仅有一款的备案主体位于境外,其余均来自中国企业。

参与者大致可以分为两类。

贝泰妮、林清轩、植物医生、百雀羚、相宜本草、云南白药、环亚、纳爱斯和袋鼠妈妈等品牌方,更关注原料与产品定位、功效叙事之间的衔接;尚捷优蓝、诺为泰、温州古木、上海致臻志臣、广东丹兰、上海克琴及上海广生等上游企业,则倾向于通过多物种、多工艺布局,建立可供不同品牌调用的原料储备。

从具体路径看,企业既在横向扩充物种,也在纵向深挖单一植物。

贝泰妮的4款原料覆盖水生植物、高山植物、木本油料和草本植物,呈现出“多物种、多工艺”的储备思路;尚捷优蓝横跨真菌、花水与藻类,诺为泰则从稻米、果实、茎叶和真菌中寻找机会。林清轩围绕浙江红山茶连续备案叶、花和愈伤组织溶胞产物滤液,是单一物种系列化开发的典型样本。

技术路径也在变化。传统植物提取物依然占据主流,愈伤组织培养和植物发酵原料则提供了新的增量。

李锦聪认为,对于珍稀、种植周期较长或野生资源受限的植物,愈伤组织培养可以减少对自然资源的依赖,并提高供应稳定性。

发酵路径的价值则在于“提质增效”,在特定底物和菌株的作用下,发酵获得的活性成分往往优于传统水提或醇提;很多大分子蛋白被降解成更小分子的氨基酸,透皮性和生物利用度都更好。另外,针对行业在推进的“无水配方”概念而言,发酵滤液恰好是一条非常可行的技术方案。

他以酿酒作比:“发酵类原料最好的例子就是茅台——赤水河的水加上独有的菌株,酿出来的酒,别的地方很难复制。”对中国美妆而言,真正难以复制的优势,可能来自产地资源、菌株体系与制造工艺的共同作用。

备案数量的增长由此呈现出更深一层的变化:中国企业争夺的已经不只是某一种植物,还包括如何研究、制造和应用这株植物。

创新升维:能解释、能制造、能验证

备案系统能记录一个提取物的名称和来源,但它回答不了一个更关键的问题:这个提取物里究竟是哪一类物质在发挥作用,又通过哪些靶点和通路影响皮肤?

围绕这个问题,植物原料创新正在从粗提物开发,进入活性片段、制造技术和作用机制研究。

1、物质组成:先说清“提取物”里有什么

植物提取物通常是多种化学成分组成的复杂体系。同一种植物,部位、产地、溶剂和工艺不同,得到的物质组成可能明显变化。只提供一个植物名称,已经不足以支撑研发和质量控制。

贝泰妮对青刺果的纵向研究提供了一个典型样本。经过十余年开发,研究对象从青刺果油延伸至青刺果多糖和青刺果黄酮,相当于将同一株植物拆解为脂质、多糖和黄酮等不同成分类群,再分别研究其应用价值。需要注意的是,青刺果黄酮仍属于一组化合物,并非单一分子;但相较于笼统的“青刺果提取物”,研究边界已经更加清晰。

这反映出植物原料研究的一项变化:企业不再满足于证明“这株植物有效”,而是继续寻找其中更具代表性的活性组分。物质基础越清楚,后续机制研究、工艺优化和质量控制才越有抓手。

2、作用机制:把功效词拆成成分、靶点与通路

知道原料里有什么之后,还要回答它为何起效。

上海家化的青蒿研究展示了这一路径。上海家化首席研发官贾海东曾公开介绍,团队先通过多维数据库构建青蒿成分与活性靶点数据集,再借助富集分析和网络药理学建立成分—靶标网络,从中筛出猫眼草酚D、蔓荆子黄素等约10种与皮肤干、痒、红相关的关键成分。后续在体外类湿疹3D皮肤模型等研究中,团队又进一步考察了青蒿提取物对TSLP、FLG等相关指标的影响。

这里需要划清证据边界。AI和网络药理学能够从复杂成分中缩小筛选范围、提出潜在机制,却不能独立证明功效。模型预测之后,仍要经过成分分析、细胞实验、皮肤模型、安全评价和人体功效测试。只有不同层级的结果彼此印证,“舒缓”“修护”等功效词才会拥有相对完整的科学解释。

3、制造工艺:让天然活性物稳定地生产出来

成分和机制成立,不代表原料可以稳定供应。珍稀植物受种植周期、产地和资源存量影响,传统提取还可能面临收率低、成本高和批次波动等问题。

合成生物学正在改写这一环节。华熙生物相关专利披露了一种来源于美国红梣的糖基转移酶FpUGT,可将葡萄糖基转移至酪醇或其类似物上,生成红景天苷,并可用于构建工程菌株。这项专利提供了区别于植物提取的生物合成路径;至于能否实现经济、稳定的大规模生产,还要继续考察发酵产率、纯化成本和放大表现。

巨子生物则围绕稀有人参皂苷建立生物制造体系。据公司披露,其人参皂苷CK采用酶法定向转化和制备级高纯分离技术,产品纯度超过98%;集团官网显示,包括CK在内的5种高纯度稀有人参皂苷已实现百公斤级量产。

制造工艺决定的不只是产量。目标成分能否保留、杂质能否控制、每批原料能否保持一致,以及成本能否被终端产品承受,都在这一环节见分晓。

4、质量标准:让每一批原料保持“同一种身份”

植物成分容易受到产地、气候、采收时间和提取工艺影响,批次一致性因此成为产业化难点。

上海家化牵头制定的T/SHRH 046—2022青蒿提取物团体标准,将猫眼草酚D、蔓荆子黄素列为标志性成分,并建立液相色谱检测方法和参考图谱。团体标准虽不能替代安全与功效评价,却为原料验收提供了可量化依据,推动植物原料从“按名称采购”走向“按指标控制”。

物质组成、作用机制、制造工艺、质量标准,并不是四份彼此独立的研究报告。新原料备案只能显示起点,真正的技术壁垒,还需要来自这套能够反复运行、持续校正,并最终接受市场检验的系统。

备案到落地:八成新原料停在“监测期”门外

虽然植物提取物目前备案数量可观,但背后变现转化、产业化实现上存在一定困扰。

《FBeauty未来迹》对2022年后备案的140+款植物提取物原料研究发现,仅26款进入监测期,占比为18.57%,其余80%多新原料没有进入监测期。这表明目前植物提取物原料更多处于“备案多,落地少”阶段。

ZMUni中贸合规中心相关负责人对“转化率”这一指标本身提出了更审慎的解读:“我国化妆品新原料注册备案分类管理制度实施5年多,转化率未必能反映出植物原料的应用难点。新原料完成备案只是其应用于化妆品产品的合规前提,后续转化应用需要考虑的因素更多。”

李锦聪从产业结构角度给出了更直接的判断:“转化率低,本质上是‘备案容易、应用难’的产业结构问题。”

除部分品牌方备案的新原料可直接投入应用,代工企业和原料企业还面临找到合适的品牌方愿意使用才能完成3年监测期。而对于品牌方而言,新原料意味着市场教育成本高以及更长的回报周期,能不能真正走进产品、走向消费者,才是更难的那一关。

中国特色植物单体的开发尤其考验成本。

从种植、采收到提取、纯化,最终获得结构明确的活性成分,往往需要较长链条。如果原料收率低、起效浓度高,成品所需添加成本便可能超过目标价格带能够承受的范围。“这是植物单体成分商业化最大的现实瓶颈。”

备案端可以用一个提取物的名字完成,应用端却要为这个提取物里的起效浓度、原料成本、配方兼容性、宣称空间逐一买单。植物原料的竞赛,在备案之后才真正进入难度更高的赛段。

一个积极的变化来自监管端。

中检院发布《化妆品新原料界定指导原则(试行)(征求意见稿)》面向行业公开征求意见。新的指导原则明确,植物提取物更换提取部位(如从全株改为根部)、更换品种或变种亚种、更换提取溶剂、调整工艺步骤(如增加蒸煮、离心、改变发酵时长),均不作为新原料管理。这意味着大量围绕同一植物资源的工艺优化和部位调整,不再需要重复走备案流程。

这也会将把企业的注意力从“怎么再备一个案”推向“如何把已有原料做深、做透”。

政策在把重心推向应用,但应用本身需要更多答案。

ZMUni中贸合规中心相关负责人认为,下一阶段的植物原料创新至少要补齐三项能力:

1、对化学组成进行充分的定性与定量研究;

2、建立不同批次之间的一致性和稳定性评价;

3、针对植物复杂混合体系,完善更适配的安全评估方法。

说到底,植物原料的上半场是备案,下半场是落地。

备案反超,证明植物原料已经拿到了入场券;但转化率正提醒行业:从“备案名字”到“货架产品”,中间还隔着成本、配方、宣称和消费者认知四道关。对于企业而言,谁能先完成从“备案竞速”到“落地比拼”的跨越,谁才能真正站上植物原料的C位。

本文为转载内容,授权事宜请联系原著作权人。