


华立股份(603038.SH)的一则权益变动公告,将这家做封边条起家的东莞公司重新拉回市场视野。控股股东安徽洪典资本管理合伙企业(有限合伙)拟以14.57元/股,将所持5.1%股份协议转让给海南钧合企业管理合伙企业(有限合伙),套现约 1.99 亿元。公告给出的理由是“偿还部分银行贷款”。
三年前,华立股份从主业一路买向智慧水务、政务软件、物业清洁。三年后,控股股东拿走近2亿元现金,上市公司换来的是一份不知能否实现的业绩承诺和1.92亿元的商誉。
是什么让当初那笔溢价收购的资金安排,走到了需要靠出让股权来偿债的地步?
饰面板成业务新亮点
华立股份去年饰边条收入4.88亿元,同比下降8.75%。公司的解释是房地产行业持续下行、新房交付量下滑,下游大型家居企业终端需求减弱,部分客户产能向海外转移,导致销量同比回落。同行业可比公司天安新材的家居装饰饰面材料收入同期下降17.73%。今年上半年,华立股份饰边条业务营收2.07亿元,同比下滑7.03%。
饰面板是华立股份2025年年报表中比较亮眼的:收入4.53亿元,同比增长45.88%;毛利率19.69%,同比提升0.95 个百分点。在行业整体偏弱的背景下,这一增速显著优于兔宝宝(-1.06%)和聚力文化(8.79%)等可比公司。公司将其归因于“现货库存+单件起定量”的线上销售模式、全域渠道布局以及华富立品牌在中小B端客户中的渗透。今年上半年,饰面板业务已经超过饰边条业务的收入贡献,实现营收2.39亿元,同比增长34.53%。

随着新业务拓展,费用端的增长挤压了盈利空间。华立股份2025年归母净利润2159.51万元,同比下降6.52%;销售费用同比增长52.57%至7707.11万元;财务费用增长58.09%至2529.92万元。今年上半年,公司费用增长的趋势有所放缓,归母净利润在低基数基础上增长319.74%。
某券商轻工行业分析师周慎在接受界面新闻采访时表示:“华立股份饰面板业务高增,本质是抓住中小 B 端的差异化机会,但这块业务大量依托委托加工模式,自有产能有限,利润的掌控力、供应链稳定性偏弱。地产链大环境没有根本修复,这也是上市公司急于向外寻找第二增长曲线的动因。”
一桩 "转身就爆雷" 的收购
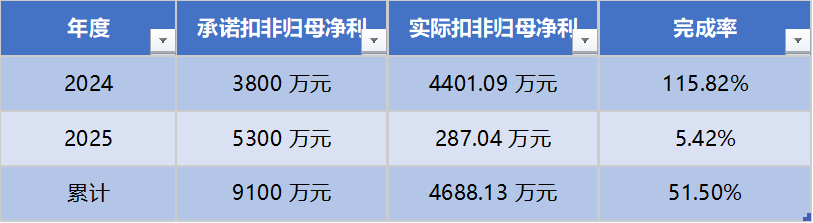
2024 年 10 月,华立股份宣布以 3.58 亿元现金收购苏州尚源智能科技有限公司 51% 股权,标的评估增值率达 188.83%。交易对方为这笔收购开出的筹码,是三年合计 1.56 亿元的业绩承诺:2024 年至 2026 年,尚源智能扣非归母净利润分别不低于 3800 万元、5300 万元和 6500 万元。这份承诺被监管部门关注到,要求公司说明"业绩承诺的可实现性,承诺期利润增速较快的合理性"。
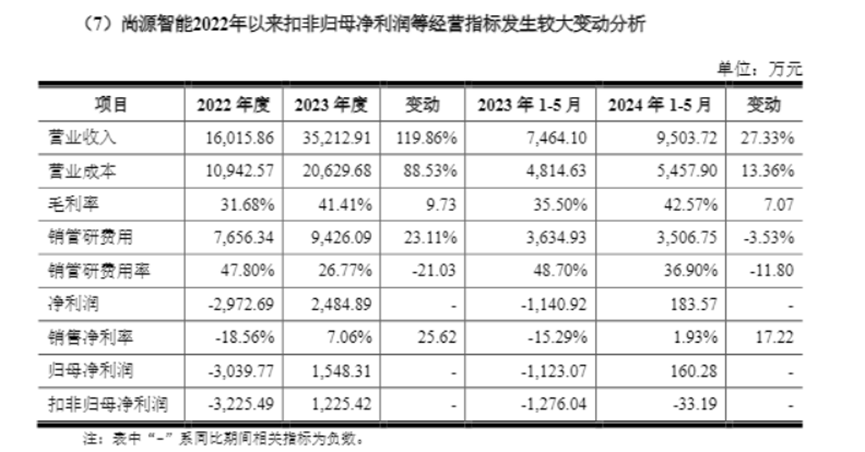
彼时,华立股份给出的解释是随着城乡一体化供水政策落地,各地新建、改扩建水厂需求旺盛,尚源智能收入增长迅猛,2022年至2023年,营业收入从1.6亿元升至3.52亿元,同比增长119.86%;2024年1-5月实现收入9503.72万元,同比增长27.33%。而且,尚源智能盈利能力显著改善,毛利率持续提升,2022年为31.68%,2023年提升至41.41%,2024年1-5月为42.57%。
承诺落地的第一年(2024年),尚源智能交出 4401 万元扣非利润,完成率115.82%。此后,尚源智能快速发展的势头中断——2025年度营业收入2.75亿元,同比下降27.75%;扣非净利润缩水至 287 万元,完成率仅 5.42%。
对此,华立股份表示,"收入下滑因两个项目延后。永城市引江济淮入30万吨/日"项目因管网施工未达预期、验收滞后,影响收入确认9,619.47万元;"淮北烈山超滤膜"项目因业主土建施工滞后,影响收入确认3108.25万元,合计约1.27亿元。
由于尚源智能2025年未达成相关业绩指标,业绩承诺方需履行现金补偿义务。截至8月7日,华立股份累计收回业绩承诺补偿款项1.01亿元。
一位投行并购业务人士对界面新闻记者表示:“市政水务项目本身天然存在业主方土建、管网施工进度不可控的风险。并购前尽调,应当充分评估这类项目验收滞后的风险。”
界面新闻记者注意到,华立股份以"项目延迟交付的时间性差异"为由,判断 "暂未识别商誉存在减值迹象",去年对该项目未计提任何减值准备。1.92亿元商誉,静静地挂在账上。
2026年是尚源智能业绩承诺最后一年,须实现6500万元扣非利润。这家公司前两年累计实现的净利润为4688.13万元。即便今年完成业绩承诺,距离三年合计1.56亿元的承诺仍有差距。
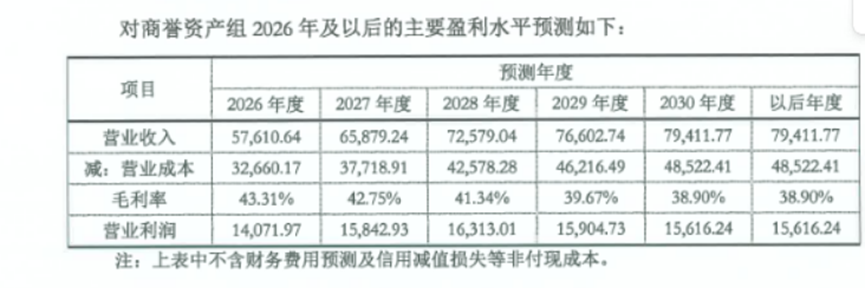
尚源智能含商誉资产组的可收回金额为7.21亿元,高于账面价值6.93亿元。评估机构采用的税前折现率为11.37%,并称2027年至永续期的收入增长率假设与前期预测“基本保持一致”。支撑这一可收回金额的,是管理层对2026年及以后的乐观预测:2026年营业收入5.76亿元;2027年至2030年收入从6.58亿元逐步升至7.94亿元。公司还强调,截至评估报告出具日,尚源智能在手订单合计6.65亿元,2026年预测收入的在手订单覆盖率(已签合同)为93.69%,已锁定覆盖率115.44%。
值得注意的是,前文提到的延后的永城项目,待确认收入9619.47万元,还涉及会计差错更正。2026年4月28日,华立股份披露会计差错更正,将尚源智能首次承接的大型市政水厂项目(即永城引江济淮项目)收入确认由"时段法"调整为"时点法",调减2025年前三季度营业收入9619.47万元。该项目客户验收时间为2026年3月26日,收入将在2026年度确认。
注册会计师王鹏接受界面新闻采访时表示:“市政项目订单不等于确认收入,在手订单的落地、验收、回款都存在不确定性。商誉减值不是看短期项目延期是否属于时间性差异,核心要看资产组长期盈利能力是否出现永久性下滑。评估模型依赖多年后的永续增长假设,这类长期预测天然带有管理层主观倾向。”
并购背后
完成对尚源智能的并购后,华立股份又尝试了两次新的跨界。
2025年10月30日,公司公告拟以现金收购北京中科汇联科技股份有限公司51%股权,进入政务软件领域。这项收购两个月后终止,理由是交易各方未能就交易对价、业绩承诺、股权交割条件等核心条款达成共识,且终止意向由标的公司股东方面主动发函提出。
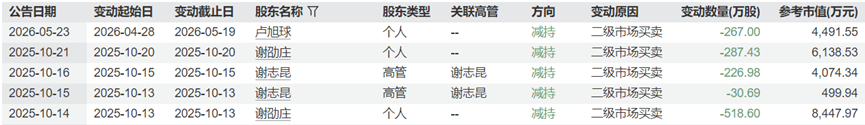
界面新闻记者注意到,华立股份的股价自2025年8月起经历了一波上涨,到10月29日涨停板达到了近两年的高点23.07元/股。之后股价转跌,到12月30日交易终止,公司股价累计跌幅达30%。另外,就在发布公告的十多天前,华立股份的谢劭庄和谢志昆密集减持了1063.7万股,套现约1.87亿元。
2026 年 1 月,华立股份再度出手,计划以 4750万港元收购物业清洁公司升辉清洁 19% 股权。公司披露的定价逻辑是:在受让股份每股净资产(基于2025年半年报)打五折的基础上,结合港股流动性状况和转让方变现需求谈判确定;交易价为公告当日二级市场收盘价对应市值的12%。公司同时提示,受让的是老股,港股对老股转让没有法定限售要求,但未来在二级市场变现可能面临成交金额小、换手率低的流动性风险。
低价本身不是问题,问题在于这笔“低价”在报表上产生了什么。截至3月末,因支付对价低于应享有的可辨认净资产公允价值份额,华立股份确认非经常性损益4413.63万元;截至6月末,该笔非经常性收益确认为4134.19万元,公司称 “大幅增厚公司业绩”。对照公司2025年全年归母净利润2,159.51万元,这笔一次性利得是全年主业盈利的两倍有余。
与此同时,华立股份的股价再次迎来一波反弹。截至5月22日,卢旭球完成减持267万股,套现4491万元。
周慎对界面新闻记者表示, “几次并购标的赛道割裂,从装饰材料跨到水务、政务软件、物业保洁,业务之间几乎不存在供应链、客户渠道层面的协同。升辉清洁这笔投资带来的是一次性账面收益,并非可持续经营利润。市场有理由质疑,一系列资本运作更多是为了短期提振估值,而非构建长期稳定的第二增长曲线。”
评论