


文 | 雷昊
10月27日,科达自控(920932)发布2026年三季度报告。受并购子公司海图科技并表带动,公司单季、前三季度营业收入均实现大幅增长,但受成本攀升、行业竞争等多重因素影响,公司前三季度由盈转亏,不过经营活动现金流实现大幅改善。
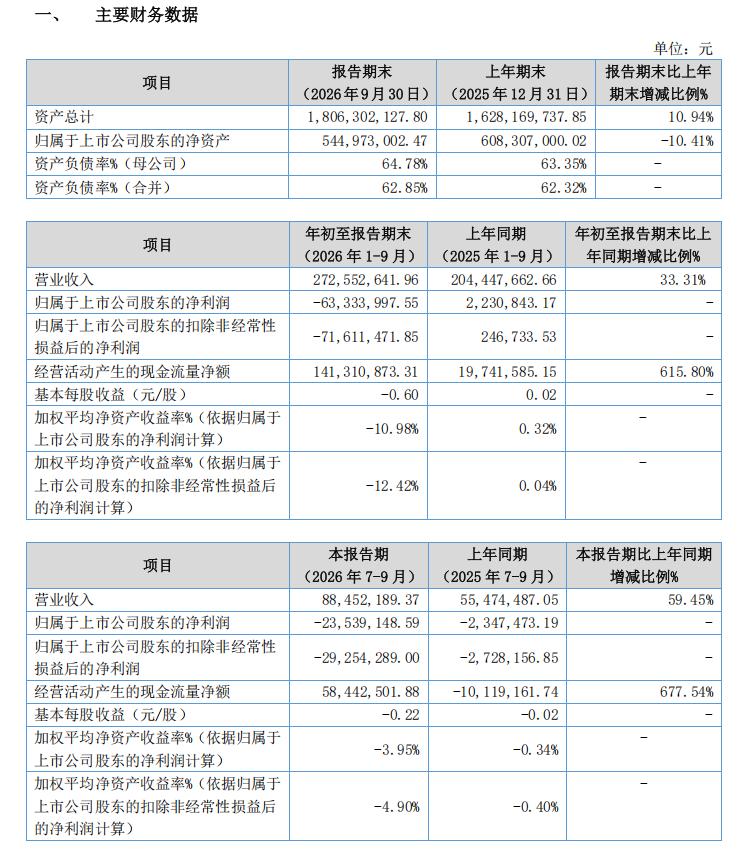
财报显示,2026年前三季度公司实现营业收入2.73亿元,同比增长33.31%;归母净利润亏损6333.40万元,上年同期盈利223.08万元;扣非归母净利润亏损7161.15万元。2026年第三季度,公司实现营业收入8845.22万元,同比增长59.45%;归母净利润亏损2353.91万元,去年同期亏损234.75万元。
营收增长主要系本期子公司海图科技纳入并表范畴,机器视觉相关产品收入增加和非矿山板块业务收入增加共同所致。但利润承压来自多重因素:智慧矿山板块受煤炭行业周期底部影响,市场竞争加剧,毛利率下滑;并购带来存货评估增值结转成本,资产增值摊销抬升成本;同时销售、研发、财务费用同步上涨,新能源板块消防安全合规投入增加进一步压缩利润空间。报告期内公司前三季度研发费用4781.39万元,同比提升44.97%;有息负债增加推高利息支出,财务费用同比上涨77.45%。
现金流层面出现积极信号,前三季度经营活动产生的现金流量净额1.41亿元,同比大增615.80%。公司表示主要得益于加强应收款项管理回款增加,同时材料采购支出、职工薪酬支付同比减少所致。投资活动产生的现金流量净额为-1.39亿元,主要为支付海图科技收购价款所致。
资产负债表端,受海图科技纳入合并报表,公司商誉、无形资产、预付款项等科目出现大幅增长,商誉较期初增幅超75倍。报告期末公司合并资产负债率62.85%,较上年年末小幅抬升;归母净资产5.45亿元,较去年年末下滑10.41%。股东方面,实控人付国军部分股份质押,用于并购海图科技贷款担保。
评论