


界面新闻实习记者 | 朱清华
前三季度业绩整体回暖,促使煤炭板块走高。
10月29日,煤炭板块逆势拉升。截至当天收盘,开滦股份(600997.SH)涨停,中国神华(601088.SH)、昊华能源(601101.SH)、山西焦煤(000983.SZ)、大有能源(600403.SH)、安泰集团(600408.SH)、山西焦化(600740.SH)跟涨。
其中,作为中国最大上市煤企的中国神华(601088.SH),今日报收51.62元,上涨3.97%,创上市19年来新高,总市值达1.12万亿元,年内涨幅超三成。
今年以来,煤炭板块整体呈上涨态势。Wind数据显示,截至10月29日收盘,煤炭板块年内累计上涨21.79%,在31个申万一级行业中位居首位。
这与煤炭企业的业绩息息相关。
据界面新闻不完全统计,截至10月29日,A股已有近20家煤炭上市公司披露三季度业绩请看,其中超七成企业前三季度归母净利润实现同比增长。
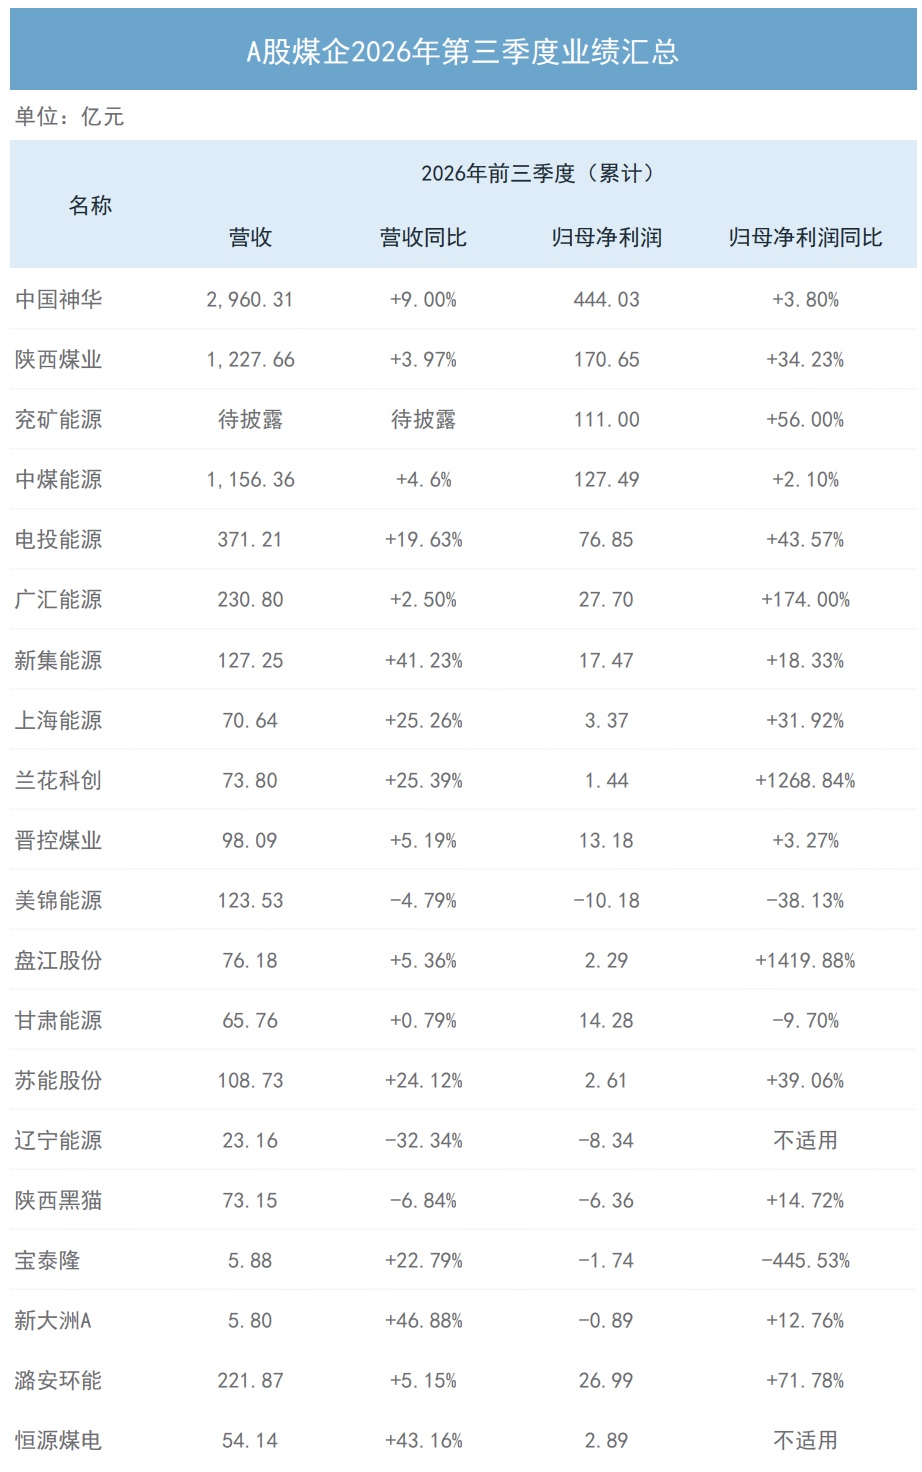
今年前三季度,中国神华营业收入2960.31亿元,同比增长9%,归母净利润444.03亿元,同比增长3.8%,为国内最挣钱煤炭企业。
中国神华在财报中解释,营收增加源自煤炭、煤化工、发电等业务收入增长。
同为动力煤龙头的陕西煤业(601225.SH),受益于量价齐升,前三季度归母净利润170.65亿元,同比增长34.23%。
此外,兰花科创(600123.SH)前三季度归母净利润1.44亿元,同比激增超12倍;广汇能源(600256.SH)净利增幅超1.7倍;盘江股份(600395.SH)、潞安环能(601699.SH)、恒源煤电(600971.SH)前三季度净利也出现数倍增长。
兖矿能源(600188.SH)尚未正式披露三季报,但预计前三季度归母净利润约111亿元,同比增长逾五成。
上述多家企业在报告中均指出,自产煤销量增加叠加售价上涨,是本轮利润修复的主要原因。
今年前三季度,动力煤价格走出了一轮“淡季不淡、逐季抬升、年末破千”的行情。
以秦皇岛港5500大卡动力煤为基准,现货价格中枢从一季度约715元/吨,逐季抬升至三季度的约878元/吨。9月末-10月初,煤价突破千元关口,同比涨幅约四成。
这一方面是因为安监高压、年度核定产能约束及进口受阻制约供给增量,叠加迎峰度夏后冬储补库接续、电力需求是刚性,行业供需格局由宽松转向紧平衡,促使煤炭价格重心整体震荡上行。
另一方面,布伦特原油站上100美元/桶,对国际煤价形成支撑,并增强煤化工替代经济性。
今年5月22日,山西长治沁源县留神峪煤矿发生瓦斯爆炸事故,山西省启动全省煤矿安全排查,大量矿井阶段性停产。
7月21日,山西省发布《统筹煤炭行业发展和安全新规十七条(征求意见稿)》,提出清理隐蔽工作面、严查监控数据造假,拒不整改者永久封井;7月28日,国家矿山安全监察局启动全国矿山安全生产突出问题专项整治,安监从阶段性运动转向常态化约束。
国家统计局数据显示,今年前三季度,全国规模以上工业原煤产量为34.5亿吨,同比下降3.5%。
业绩增长背景下,煤炭企业现金流普遍好转。例如,中国神华截至三季度的现金流达927亿元,同比增长23.1%;陕西煤业现金流达409.23亿元,同比增长近48%。
但也有部分煤企仍深陷亏损。
今年前三季度,美锦能源(000723.SZ)、辽宁能源(600758.SH)、陕西黑猫(601015.SH)、宝泰隆(601011.SH)、新大洲A(000571.SZ)分别亏损10.18亿元、8.34亿元、6.36亿元、1.74亿元和0.89亿元,合计亏损约27.51亿元。
其中,美锦能源受煤焦市场波动及安全事故影响,利润大幅下滑;辽宁能源在财报中称,营业收入下降主要是煤炭产量下降所致,叠加固定成本刚性,毛利承压;陕西黑猫表示,亏损核心因素是原料价格涨幅大于焦炭售价涨幅,焦炭成本倒挂。
中国煤炭资源网(CCTD)数据显示,截至10月28日,CCTD秦皇岛5500大卡动力煤价格为1026元/吨,同比上涨33%,但周环比出现下降,约1.38%。
秦皇岛煤炭网10月28日发布的周报显示,受保供政策持续发力、冬储备货节奏分化、下游采购趋于理性等因素共同影响,煤炭市场供需博弈趋于缓和,多空力量相对均衡,市场报价波动收窄。
该机构表示,当前供给有序释放、港口库存保持缓冲、冬储预期与终端谨慎采购形成对冲,共同支撑煤价企稳。而下游大规模补库尚未落地、需求增量偏弱等因素,将持续制约煤价向上弹性,预计短期煤价大概率维持窄幅震荡格局。
多家机构也认为,在供给约束和冬储需求的共同作用下,煤价短期回调空间有限,将维持高位。
评论