


文 | 牛星钧
近日,普联软件(300996)披露2026年第三季度报告。单看第三季度,普联软件实现营业收入1.18亿元,同比增长31.55%;归母净利润679.49万元,同比增长2364.82%;扣非净利润416.82万元,同比由去年同期的亏损转为盈利,同比增长277.36%。
但拉长时间轴,前三季度普联软件实现营业收入2.79亿元,同比下降7.13%;归母净利润235.77万元,同比增长59.05%;但扣非净利润为-727.02万元,同比下滑6.87%,主业仍未走出亏损。
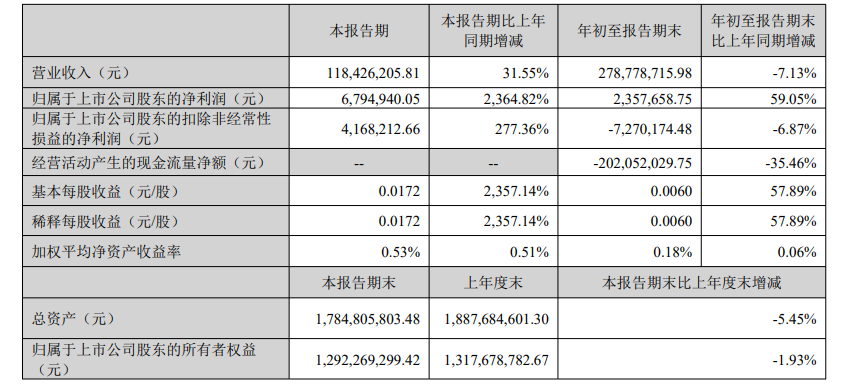
单季改善明显,累计口径仍承压
单季度数据看,这确实是普联软件今年以来表现最好的一个季度——一季度营收约 0.64 亿元、二季度约 0.96 亿元,三季度回升至 1.18 亿元,创年内单季收入新高,单季盈利也直接扭转了上半年亏损 443.73 万元的局面。
不过需要看到,2364.82%的净利增幅背后是极低的比较基数。去年同期普联软件单季归母净利润仅约27.5万元,今年三季度增加的约652万元利润中,非经常性损益贡献了262.67万元,占比近四成。
此外,从前三季度的整体数据来看,普联软件前三季度主业仍未走出亏损。普联软件方面对营收下滑的解释是:新客户、新领域的业务拓展,叠加定制软件开发项目收入确认存在阶段性滞后。
这与半年报口径一致——普联软件上半年营收同比下降23.69%,彼时管理层归因于业务季节性、新拓大型集团客户项目尚在交付期,以及部分客户商务与验收流程较长导致收入确认延后。
彼时公司披露,期末已签订但尚未履行完毕的履约义务对应收入金额为6.49亿元,较期初4.72亿元增长37.5%,被视为后续收入的基础。
应收改善,但存货、开发支出大幅攀升
比利润表更值得关注的是现金流和营运资本的走向。
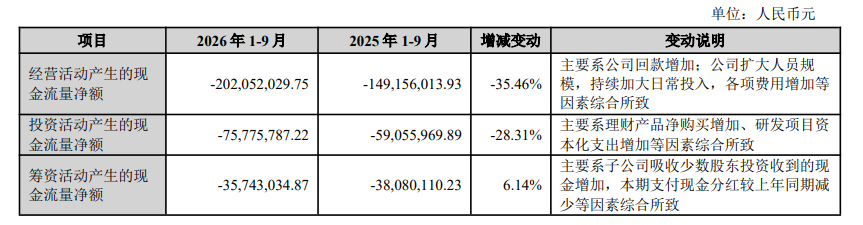
前三季度普联软件经营活动产生的现金流量净额为-2.02亿元,较上年同期的约-1.49亿元进一步下滑35.46%。
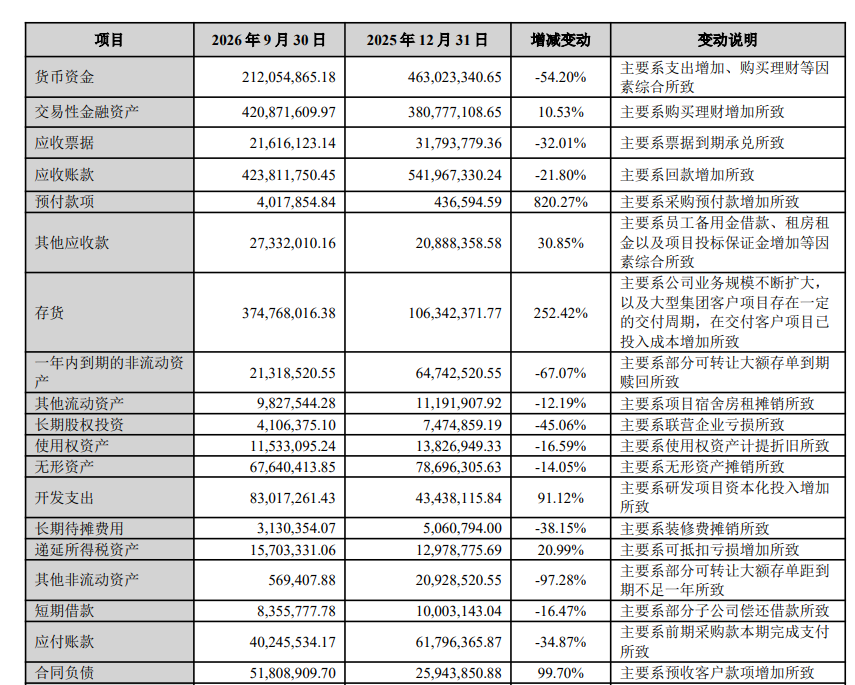
截至9月末,公司货币资金2.12亿元,较2025年末的4.63亿元减少54.20%,同期交易性金融资产4.21亿元,同比增长10.53%。
资产端呈现两组相反的信号。一方面,应收账款4.24亿元,较上年末5.42亿元下降21.80%,回款情况确有改善;合同负债5180.89万元,较上年末2594.39万元增长99.70%,接近翻倍,预收客户款项明显增加。
另一方面,存货3.75亿元,较上年末1.06亿元激增252.42%;开发支出8301.73万元,同比增长91.12%。
普联软件解释为业务规模扩大、大型集团客户项目交付周期较长,已投入成本增加,以及研发项目资本化投入增加。
大量投入仍停留在“已交付未验收”和“研发资本化”的科目里,能否在四季度及明年转化为收入与现金,是决定业绩成色的关键变量。
控制权变更仍在推进,是估值逻辑的最大变量
除了业绩本身,市场眼下更关心的是控制权变更的落地节奏。今年7月,公司控股股东、实际控制人蔺国强、王虎及14名一致行动人与北京明略昭辉科技有限公司签署股份转让协议,拟以11.38元/股合计转让7547.39万股,占总股本19.07%,交易总对价约8.59亿元。
交易完成后,公司控股股东将变更为明略昭辉,实际控制人变更为吴明辉,明略昭辉背后为港交所上市企业明略科技(2718.HK)。
据公司9月24日披露的进展公告及三季报表述,交易双方正按协议推进相关事项,目前尚未完成。
此前关注的要点在于:明略科技在数据智能与AI应用侧的积累,能否与普联软件在大型集团客户交付场景、信创ERP/EAM等产品上的优势形成互补。但交易尚需履行相关审批及交割程序,能否最终实施及进度存在不确定性。
评论