
正在阅读:

泡泡玛特“腰斩”,情绪消费崩了?

扫一扫下载界面新闻APP

泡泡玛特“腰斩”,情绪消费崩了?

才不是!

文|听筒Tech 陈珂

编辑 | 饶霞飞

一向业绩能打的泡泡玛特,让市场倒吸一口凉气。

2026年10月27日,泡泡玛特(09992.HK)发布2026年第三季度最新业务状况公告。

数据显示,第三季度,泡泡玛特整体收益同比下滑45%-50%。其中海外市场跌幅最为剧烈,亚太下降65%-70%,美洲下降高达70%-75%。

股价也挺不住了。10月28日,泡泡玛特开盘一度跌逾6%;10月29日,股价已经跌破130港元,距离2025年8月337港元的高点,市值蒸发近六成。
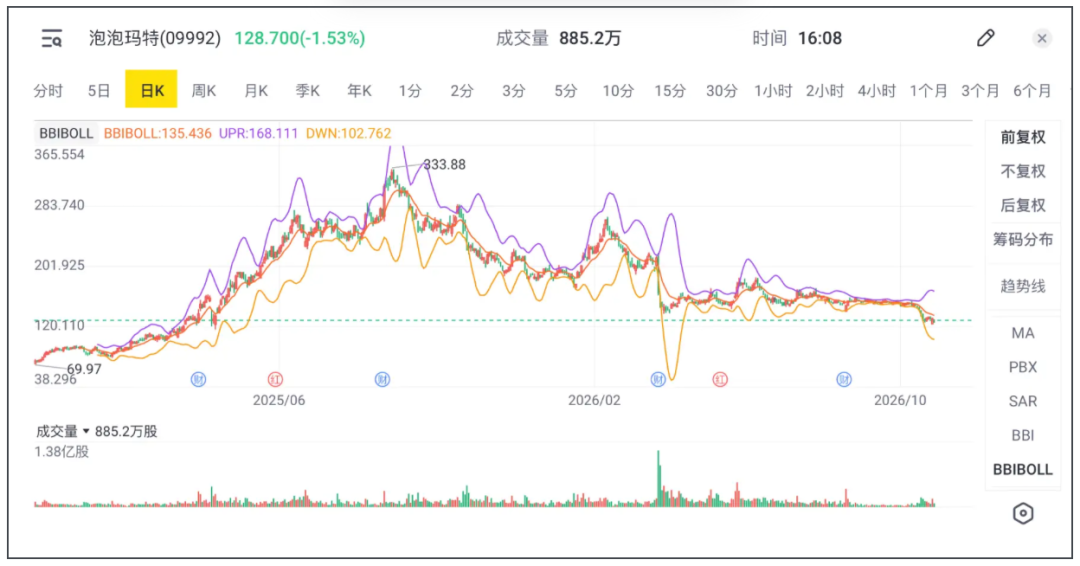
图:泡泡玛特股价走势 来源:老虎证券 

但如果只看这份数据,就得出“泡泡玛特不行了”或“情绪消费崩了”的结论,大概率会错过这家公司,以及消费行业当下真正发生的事。

半年前,王宁给出了一个极为分裂的自我评分,2025年业绩95分,组织管理70分,低于2024年的80分。他说自己“刚学会开车,就被拉去开F1”,外人看到的是速度与轰鸣,坐在驾驶座上的人感受到的,是每一个零部件都在发出异响。

三季度的腰斩,或许不只是需求的崩塌,而是后遗症的集中兑现。如一辆家用车被推到赛道奔跑后,泡泡玛特回到了维修区,去面对过去高速行驶中被掩盖的问题。

不过,情绪消费,依然处在高速奔跑的赛道,泡泡玛特还能不能领跑,则要看它接下来怎么修复。

-01-业绩闪崩

高速奔袭的泡泡玛特狂踩了一个急刹车。

在这份不到两页的自愿性公告中,市场看到的,是泡泡玛特迎来了一个业绩缩水最快的季度。这也是泡泡玛特上市以来最陡峭的一次单季下滑,首次接近腰斩。

最刺眼的一组数字来自区域拆分。中国收益同比下降到25%-30%,亚太下降65%-70%,美洲下降70%-75%,欧洲及其他地区下降到50%-55%。可以说,海外三大区域的跌幅全部超过50%,没有一个例外。

这与2025年的镜像对比几乎可以用反转来形容。

2025年三季度,海外是泡泡玛特增长叙事里最锋利的那一半;到了2026年一季度,美洲仍同比增长55%-60%,欧洲增长在60%-65%之间。

到了2026年上半年,亚太收入已经同比下降9.7%,美洲下降16.5%,只有欧洲勉强维持5.9%的正增长。也即是说,三季度不过是将上半年的“结构性分化”推成了“全面退潮”,欧洲从正5.9%直接掉到负50%-55%。
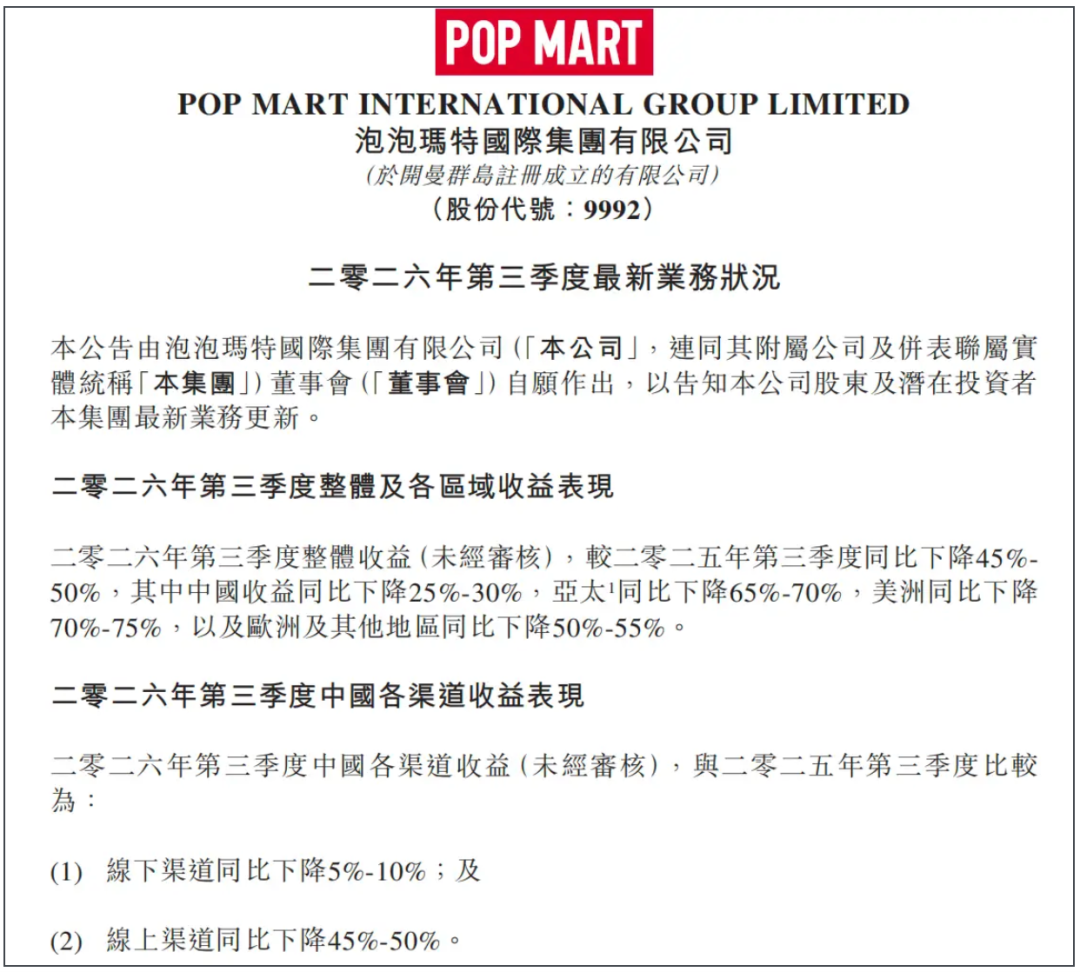
图:泡泡玛特2026年三季度收益情况 来源:泡泡玛特公告 

海外跌幅大于中国,根源或许不只在于海外消费者突然不爱泡泡玛特了,而在于海外市场缺乏国内由门店、会员和复购习惯构成的缓冲垫。

此前 ,管理层将原因归结为“海外流量下降给线上销售带来压力”。也就是说,LABUBU在社交媒体上的现象级传播周期正在收敛,而海外还没有建立起不依赖单一爆款流量脉冲的常态化需求基础。

中国市场内部分化则给出了另一个信号。

三季度,中国线下渠道收益同比下降5%-10%,线上渠道下降45%-50%,两者差距达到40个百分点。

一年前,这个对比是反过来的。2025年三季度,国内线上同比增长300%-305%,是最快的增长极。

对比来看,泡泡玛特的线上塌了近一半,天猫、抖音、抽盒机这些依赖冲动消费和即时转化的入口,跌幅接近线下渠道的五倍。

IP结构也在经历阵痛。

根据2026年中期业绩,LABUBU所在的THE MONSTERS系列在2026年上半年收入44.54亿元,同比下降了7.5%,占总营收比重从去年同期的34.7%降至26.0%。这是LABUBU登顶超级IP以来首次收入同比下滑。

接棒者星星人收入为26.5亿元,增速高达580.6%,但体量尚不足以填上LABUBU退潮留下的缺口。

众所周知的是,此前的泡泡玛特,一直在书写另一种叙事。

2021-2023年,泡泡玛特的营收分别为44.9亿元、46.17亿元和63.01亿元,2024年飙到130.38亿元。

2025年,泡泡玛特的业绩更是火箭直升,营收直接到了371.2亿元,同比增长184.7%;经调整净利润130.8亿元,同比增长284.5%,核心IP LABUBU家族营收突破141.6亿元。

彼时,泡泡玛特的市值一度突破4400亿港元,被投资者称作“新消费领域的茅台”。然而,从“茅台”到“腰斩”,中间只隔了一年多。

此前,王宁在中期业绩会上就坦承,2026年大概率完不成年初设定的20%增长目标,并将这一年定位为“休整年”。

事实上,泡泡玛特的问题可能不在于增长结束本身,毕竟今年上半年23.8%的增速,放在任何消费板块都不算低。

只是,市场为增速支付过的价格,或许正在失去锚点。

-02-泡泡玛特怎么了?

一个明显的表现是,买LABUBU的人确实少了。

90后小北最后一次为泡泡玛特设闹钟,是抢星星人的动物农场系列。她像过去很多次一样蹲守在购买页面。开售的瞬间,页面卡了一秒,再刷新,线上渠道和到店自提已经全部显示售罄。

小北忽然有点累。她翻了翻自己过去几年攒下的订单,星星人“怦然星动”系列首发时89元的挂件,隐藏款一度溢价数倍,LABUBU最疯的时候一只联名款二手价能翻几十倍。

和许多年轻人一样,小北曾经以“抢到了”为荣,“现在却说不清自己到底在抢什么。之前为LABUBU抢破头的人,现在身边都没有了。”

在社交平台,有网友表示,“从LABUBU风波后,对泡泡玛特到了冷静期”、“感觉越来越无聊了,新品没有设计感和新意,价格也越来越贵”.......

得物平台数据显示,LABUBU 3.0隐藏款“本我”较峰值跌近88%,4.0隐藏款“爱心”较峰值991元跌超70%。另据媒体报道,“复古理发店”发售价159元,常规款半小时内跌至约100元。

这指向一个更具体的问题,消失的需求,是因为年轻人不买潮玩了,还是因为泡泡玛特提供的“买它的理由”正在一层一层地失效?

某种程度上,从价格来看,原本咬合在一起的齿轮,出现了松动。

泡泡玛特不是没有涨过价,但2026年的涨价方式,与以往性质不同。

诸如,LABUBU“复古理发店”系列单只盲盒定价159元,较此前常规款上调明显。一位消费者的拆解在社交平台上表示,“99元绝对火爆,129元稳爆,159元只能靠首发那波热度撑。”

一位已退坑玩家的总结更干脆,“市场热度本身已经降了,定价还是原来的1.5倍,新人不来,旧人不回。”

如果说定价决定的是“愿不愿意买”,品质则决定了“买之后还会不会回来”。

在黑猫投诉平台,截至目前,关于泡泡玛特的投诉累计达23949条,内容包括换货残次品,客服承诺退款后失联、大隐藏货不对板无售后等具体情况。
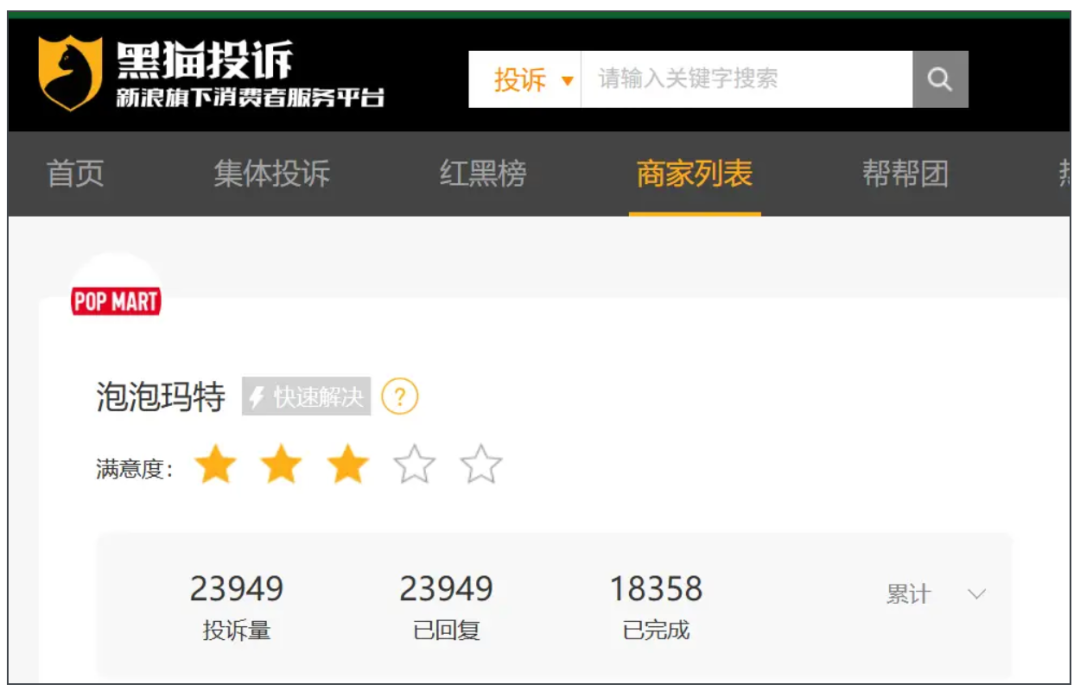
图:黑猫投诉平台中泡泡玛特投诉情况 来源:黑猫投诉

这些个案根源在产能结构。泡泡玛特国内无自建工厂,约70%产能由广东东莞代工厂完成。2025年毛绒玩具月产能拉到3000万只,较去年同期增长10倍以上,但品控体系却没有同步扩张。

当然,最重要的是设计本身。

潮玩的第一触点永远是设计。2026年泡泡玛特在设计端收到的反馈,几乎是它走红以来最冷的一轮。

LABUBU“一喵变猫”系列发布后,粉丝圈层的反应可以用“翻车”来概括。“设计师200%没养过猫”“四个耳朵诡异到怀疑是AI”“AI缝合怪融合的产物,毫无设计可言”。

此前被寄予“接棒”厚望的新IP同样没有逃过审视,“放学后的Merodi”被指设计同质化,校园治愈风缺乏辨识度;KeyA则因风格跳脱出主流萌系,导致评论区有用户表示,“不适、反感,看不懂”。

设计争议的杀伤力不在于某一款产品被骂,而在于它动摇了盲盒这个形式赖以成立的前提。盲盒的溢价,本质上是对未知的付费。当新鲜感和辨识度下降,拆盒的动机就从期待变成了赌局。

10月27日,泡泡玛特首席运营官司德在三季报电话会上表示,去年三季度是公司历史销售最高的季度,也是LABUBU爆发的核心窗口,以至于今年三季度同比压力天然很大。

司德还将海外压力归因于流量,并表示今年以来海外流量下降,线上压力会更大,恢复慢于线下。

-03-情绪消费并没有变冷

尽管泡泡玛特回落,但放进消费行业的大盘里看,会得到另一个判断,情绪消费似乎并没有变冷。

数据显示,2025年中国情绪经济规模达到2.72万亿元,预计2026年突破3万亿元。谷子经济2025年市场规模2021亿元,同比增长近20%,预计2026年达到2265亿元。

《2025 Z世代情绪消费报告》也显示,近九成青年有过“为情绪价值买单”的经历,近四成为高频消费者。

也即是说,钱还在往情绪里流,变的只是钱流向谁、以什么方式流,以及还会流多久。

潮玩行业的分化已经在数据中显形。

数据显示,2025年中国潮玩市场规模约879.7亿元,首次超越传统玩具市场,但“开店即盈利”的粗放增长时代已经结束,IP资产取代渠道规模成为估值的新锚点。

诚如小北所言,她的潮玩选择,不只有泡泡玛特的隐藏款,还有其他。

Jellycat是最近小北入坑的潮玩。其实,该品牌很早就上线,早年是母婴人群、海淘小众喜欢的品牌。近年来,在社交媒体带动下,线下快闪和门店变多,线下打卡的人一下子变多,曝光度暴涨,成为不少年轻人的解压小搭子。

小北还发现,2026年国庆,小红书素人IP“小玉”在上海嘉善路的老洋房办主题店,队伍从门口拐到街角,进店要等一两个小时。而那些排队的人,有人背着挂满毛绒挂件的包,也有人手里拿着刚拆的盲盒在拍照。

小北认为,“这样也挺好。不用再掐着秒表抢,不用再为溢价心惊肉跳,喜欢什么,就慢慢走过去,排一会儿队,把它带回家。潮玩还在,只是自己,不再追着同一阵风跑了。”
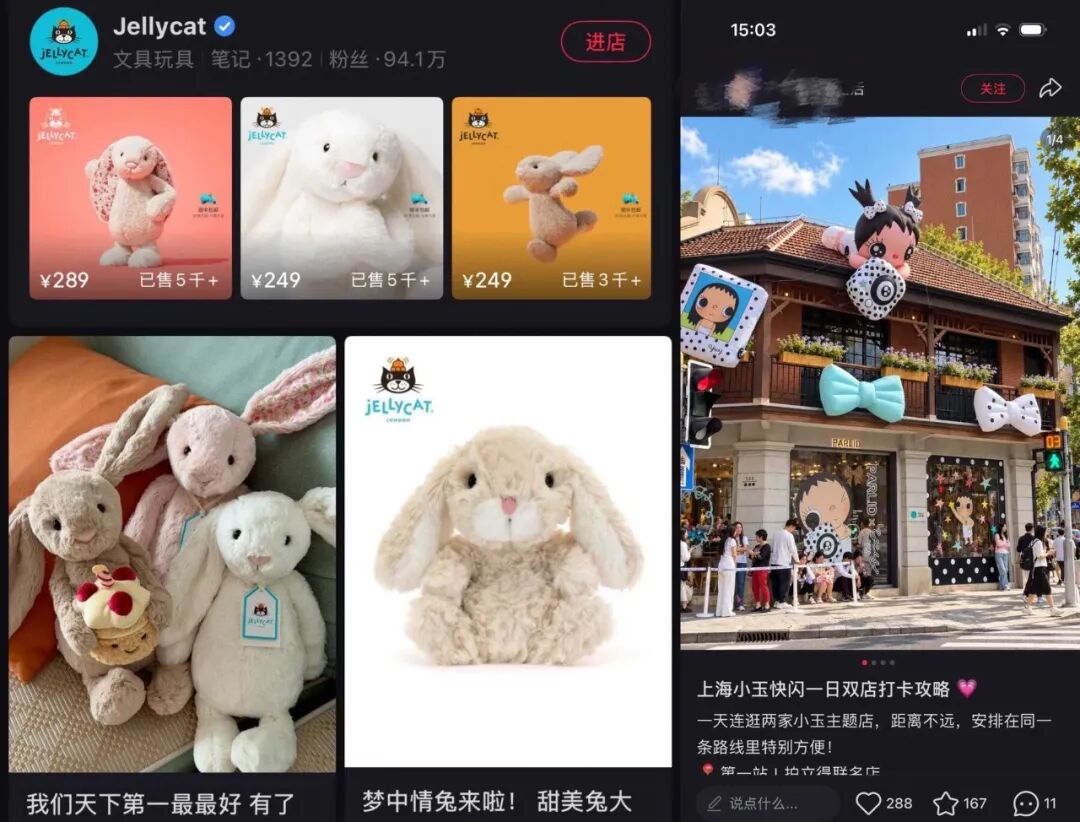
图:Jellycat和小玉上海快闪店 来源:小红书 

回到泡泡玛特,有分析将LABUBU与上世纪90年代的“豆豆娃”相提并论,认为潮玩的情绪热度终将褪去。不过,仍有多数业内人士坚持把泡泡玛特视为IP平台公司,类比迪士尼与奈飞。

王宁更想做IP平台公司。2026年3月年报业绩会上,王宁将2026年定为“休整年”,8月中期业绩会又称“经营调整年”“内部调整的一年”,旨在追求构建更健康的IP生态。

于这个角度而言,泡泡玛特需要的,不是证明情绪消费还在,而是证明自己具备一种能力,当一波情绪退去之后,下一波情绪仍然愿意回到同一个品牌、同一个IP体系、同一套线下体验里来。

只是,从目前的结果来看,泡泡玛特仍需要大量的时间,来验证自己逻辑。如何将“流量捕获”替换为“关系经营”,泡泡玛特也显然还需要走更久。

事实上,泡泡玛特遭遇的所谓滑铁卢,与其说是一个行业的退潮,不如说是一次定价权的重新竞标。

消费没有变冷,情绪的钱永远在寻找出口。只不过,当冲动消费的窗口收窄之后,配得上这笔钱的公司,不是那个最能制造“想要”的公司,而是最擅长把“想要”变成“还需要”,甚至将“还需要”变成“习惯”的公司。

于这一点上,无论是泡泡玛特还是其他潮玩公司,或许都仍需要持续叩门。

本文为转载内容,授权事宜请联系原著作权人。

泡泡玛特

  • 收益腰斩的泡泡玛特打算如何重整旗鼓?
  • 泡泡玛特:LABUBU电影目前还在剧本环节

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

泡泡玛特“腰斩”,情绪消费崩了?

才不是!

文|听筒Tech 陈珂

编辑 | 饶霞飞

一向业绩能打的泡泡玛特,让市场倒吸一口凉气。

2026年10月27日,泡泡玛特(09992.HK)发布2026年第三季度最新业务状况公告。

数据显示,第三季度,泡泡玛特整体收益同比下滑45%-50%。其中海外市场跌幅最为剧烈,亚太下降65%-70%,美洲下降高达70%-75%。

股价也挺不住了。10月28日,泡泡玛特开盘一度跌逾6%;10月29日,股价已经跌破130港元,距离2025年8月337港元的高点,市值蒸发近六成。

图:泡泡玛特股价走势 来源:老虎证券 

但如果只看这份数据,就得出“泡泡玛特不行了”或“情绪消费崩了”的结论,大概率会错过这家公司,以及消费行业当下真正发生的事。

半年前,王宁给出了一个极为分裂的自我评分,2025年业绩95分,组织管理70分,低于2024年的80分。他说自己“刚学会开车,就被拉去开F1”,外人看到的是速度与轰鸣,坐在驾驶座上的人感受到的,是每一个零部件都在发出异响。

三季度的腰斩,或许不只是需求的崩塌,而是后遗症的集中兑现。如一辆家用车被推到赛道奔跑后,泡泡玛特回到了维修区,去面对过去高速行驶中被掩盖的问题。

不过,情绪消费,依然处在高速奔跑的赛道,泡泡玛特还能不能领跑,则要看它接下来怎么修复。

-01-业绩闪崩

高速奔袭的泡泡玛特狂踩了一个急刹车。

在这份不到两页的自愿性公告中,市场看到的,是泡泡玛特迎来了一个业绩缩水最快的季度。这也是泡泡玛特上市以来最陡峭的一次单季下滑,首次接近腰斩。

最刺眼的一组数字来自区域拆分。中国收益同比下降到25%-30%,亚太下降65%-70%,美洲下降70%-75%,欧洲及其他地区下降到50%-55%。可以说,海外三大区域的跌幅全部超过50%,没有一个例外。

这与2025年的镜像对比几乎可以用反转来形容。

2025年三季度,海外是泡泡玛特增长叙事里最锋利的那一半;到了2026年一季度,美洲仍同比增长55%-60%,欧洲增长在60%-65%之间。

到了2026年上半年,亚太收入已经同比下降9.7%,美洲下降16.5%,只有欧洲勉强维持5.9%的正增长。也即是说,三季度不过是将上半年的“结构性分化”推成了“全面退潮”,欧洲从正5.9%直接掉到负50%-55%。

图:泡泡玛特2026年三季度收益情况 来源:泡泡玛特公告 

海外跌幅大于中国,根源或许不只在于海外消费者突然不爱泡泡玛特了,而在于海外市场缺乏国内由门店、会员和复购习惯构成的缓冲垫。

此前 ,管理层将原因归结为“海外流量下降给线上销售带来压力”。也就是说,LABUBU在社交媒体上的现象级传播周期正在收敛,而海外还没有建立起不依赖单一爆款流量脉冲的常态化需求基础。

中国市场内部分化则给出了另一个信号。

三季度,中国线下渠道收益同比下降5%-10%,线上渠道下降45%-50%,两者差距达到40个百分点。

一年前,这个对比是反过来的。2025年三季度,国内线上同比增长300%-305%,是最快的增长极。

对比来看,泡泡玛特的线上塌了近一半,天猫、抖音、抽盒机这些依赖冲动消费和即时转化的入口,跌幅接近线下渠道的五倍。

IP结构也在经历阵痛。

根据2026年中期业绩,LABUBU所在的THE MONSTERS系列在2026年上半年收入44.54亿元,同比下降了7.5%,占总营收比重从去年同期的34.7%降至26.0%。这是LABUBU登顶超级IP以来首次收入同比下滑。

接棒者星星人收入为26.5亿元,增速高达580.6%,但体量尚不足以填上LABUBU退潮留下的缺口。

众所周知的是,此前的泡泡玛特,一直在书写另一种叙事。

2021-2023年,泡泡玛特的营收分别为44.9亿元、46.17亿元和63.01亿元,2024年飙到130.38亿元。

2025年,泡泡玛特的业绩更是火箭直升,营收直接到了371.2亿元,同比增长184.7%;经调整净利润130.8亿元,同比增长284.5%,核心IP LABUBU家族营收突破141.6亿元。

彼时,泡泡玛特的市值一度突破4400亿港元,被投资者称作“新消费领域的茅台”。然而,从“茅台”到“腰斩”,中间只隔了一年多。

此前,王宁在中期业绩会上就坦承,2026年大概率完不成年初设定的20%增长目标,并将这一年定位为“休整年”。

事实上,泡泡玛特的问题可能不在于增长结束本身,毕竟今年上半年23.8%的增速,放在任何消费板块都不算低。

只是,市场为增速支付过的价格,或许正在失去锚点。

-02-泡泡玛特怎么了?

一个明显的表现是,买LABUBU的人确实少了。

90后小北最后一次为泡泡玛特设闹钟,是抢星星人的动物农场系列。她像过去很多次一样蹲守在购买页面。开售的瞬间,页面卡了一秒,再刷新,线上渠道和到店自提已经全部显示售罄。

小北忽然有点累。她翻了翻自己过去几年攒下的订单,星星人“怦然星动”系列首发时89元的挂件,隐藏款一度溢价数倍,LABUBU最疯的时候一只联名款二手价能翻几十倍。

和许多年轻人一样,小北曾经以“抢到了”为荣,“现在却说不清自己到底在抢什么。之前为LABUBU抢破头的人,现在身边都没有了。”

在社交平台,有网友表示,“从LABUBU风波后,对泡泡玛特到了冷静期”、“感觉越来越无聊了,新品没有设计感和新意,价格也越来越贵”.......

得物平台数据显示,LABUBU 3.0隐藏款“本我”较峰值跌近88%,4.0隐藏款“爱心”较峰值991元跌超70%。另据媒体报道,“复古理发店”发售价159元,常规款半小时内跌至约100元。

这指向一个更具体的问题,消失的需求,是因为年轻人不买潮玩了,还是因为泡泡玛特提供的“买它的理由”正在一层一层地失效?

某种程度上,从价格来看,原本咬合在一起的齿轮,出现了松动。

泡泡玛特不是没有涨过价,但2026年的涨价方式,与以往性质不同。

诸如,LABUBU“复古理发店”系列单只盲盒定价159元,较此前常规款上调明显。一位消费者的拆解在社交平台上表示,“99元绝对火爆,129元稳爆,159元只能靠首发那波热度撑。”

一位已退坑玩家的总结更干脆,“市场热度本身已经降了,定价还是原来的1.5倍,新人不来,旧人不回。”

如果说定价决定的是“愿不愿意买”,品质则决定了“买之后还会不会回来”。

在黑猫投诉平台,截至目前,关于泡泡玛特的投诉累计达23949条,内容包括换货残次品,客服承诺退款后失联、大隐藏货不对板无售后等具体情况。

图:黑猫投诉平台中泡泡玛特投诉情况 来源:黑猫投诉

这些个案根源在产能结构。泡泡玛特国内无自建工厂,约70%产能由广东东莞代工厂完成。2025年毛绒玩具月产能拉到3000万只,较去年同期增长10倍以上,但品控体系却没有同步扩张。

当然,最重要的是设计本身。

潮玩的第一触点永远是设计。2026年泡泡玛特在设计端收到的反馈,几乎是它走红以来最冷的一轮。

LABUBU“一喵变猫”系列发布后,粉丝圈层的反应可以用“翻车”来概括。“设计师200%没养过猫”“四个耳朵诡异到怀疑是AI”“AI缝合怪融合的产物,毫无设计可言”。

此前被寄予“接棒”厚望的新IP同样没有逃过审视,“放学后的Merodi”被指设计同质化,校园治愈风缺乏辨识度;KeyA则因风格跳脱出主流萌系,导致评论区有用户表示,“不适、反感,看不懂”。

设计争议的杀伤力不在于某一款产品被骂,而在于它动摇了盲盒这个形式赖以成立的前提。盲盒的溢价,本质上是对未知的付费。当新鲜感和辨识度下降,拆盒的动机就从期待变成了赌局。

10月27日,泡泡玛特首席运营官司德在三季报电话会上表示,去年三季度是公司历史销售最高的季度,也是LABUBU爆发的核心窗口,以至于今年三季度同比压力天然很大。

司德还将海外压力归因于流量,并表示今年以来海外流量下降,线上压力会更大,恢复慢于线下。

-03-情绪消费并没有变冷

尽管泡泡玛特回落,但放进消费行业的大盘里看,会得到另一个判断,情绪消费似乎并没有变冷。

数据显示,2025年中国情绪经济规模达到2.72万亿元,预计2026年突破3万亿元。谷子经济2025年市场规模2021亿元,同比增长近20%,预计2026年达到2265亿元。

《2025 Z世代情绪消费报告》也显示,近九成青年有过“为情绪价值买单”的经历,近四成为高频消费者。

也即是说,钱还在往情绪里流,变的只是钱流向谁、以什么方式流,以及还会流多久。

潮玩行业的分化已经在数据中显形。

数据显示,2025年中国潮玩市场规模约879.7亿元,首次超越传统玩具市场,但“开店即盈利”的粗放增长时代已经结束,IP资产取代渠道规模成为估值的新锚点。

诚如小北所言,她的潮玩选择,不只有泡泡玛特的隐藏款,还有其他。

Jellycat是最近小北入坑的潮玩。其实,该品牌很早就上线,早年是母婴人群、海淘小众喜欢的品牌。近年来,在社交媒体带动下,线下快闪和门店变多,线下打卡的人一下子变多,曝光度暴涨,成为不少年轻人的解压小搭子。

小北还发现,2026年国庆,小红书素人IP“小玉”在上海嘉善路的老洋房办主题店,队伍从门口拐到街角,进店要等一两个小时。而那些排队的人,有人背着挂满毛绒挂件的包,也有人手里拿着刚拆的盲盒在拍照。

小北认为,“这样也挺好。不用再掐着秒表抢,不用再为溢价心惊肉跳,喜欢什么,就慢慢走过去,排一会儿队,把它带回家。潮玩还在,只是自己,不再追着同一阵风跑了。”

图:Jellycat和小玉上海快闪店 来源:小红书 

回到泡泡玛特,有分析将LABUBU与上世纪90年代的“豆豆娃”相提并论,认为潮玩的情绪热度终将褪去。不过,仍有多数业内人士坚持把泡泡玛特视为IP平台公司,类比迪士尼与奈飞。

王宁更想做IP平台公司。2026年3月年报业绩会上,王宁将2026年定为“休整年”,8月中期业绩会又称“经营调整年”“内部调整的一年”,旨在追求构建更健康的IP生态。

于这个角度而言,泡泡玛特需要的,不是证明情绪消费还在,而是证明自己具备一种能力,当一波情绪退去之后,下一波情绪仍然愿意回到同一个品牌、同一个IP体系、同一套线下体验里来。

只是,从目前的结果来看,泡泡玛特仍需要大量的时间,来验证自己逻辑。如何将“流量捕获”替换为“关系经营”,泡泡玛特也显然还需要走更久。

事实上,泡泡玛特遭遇的所谓滑铁卢,与其说是一个行业的退潮,不如说是一次定价权的重新竞标。

消费没有变冷,情绪的钱永远在寻找出口。只不过,当冲动消费的窗口收窄之后,配得上这笔钱的公司,不是那个最能制造“想要”的公司,而是最擅长把“想要”变成“还需要”,甚至将“还需要”变成“习惯”的公司。

于这一点上,无论是泡泡玛特还是其他潮玩公司,或许都仍需要持续叩门。

本文为转载内容,授权事宜请联系原著作权人。