


文|娱乐资本论 豌豆糕
维多利亚复兴的秘密,不在T台内衣,在睡衣。
10月18日,维密2026年大秀在洛杉矶举办,国内互联网的讨论却集中转向同期的双11大促表现。
李佳琦直播间下单TOP10,维密睡衣是唯一非美妆商品。美妆主场,超头直播间,它硬生生挤出了一席之地:数据显示,维密天丝绵柔睡衣预售首日加购30万件以上;10月15日,天丝系列家居服18万件在8分钟内售罄,补货5000件1秒抢空。
截至10月29日,维密天猫官旗的销量前三名,分别是天丝绵柔、水光绸和轻舒绒的睡衣;作为“看家本领”的内衣,只能从第四名排起。
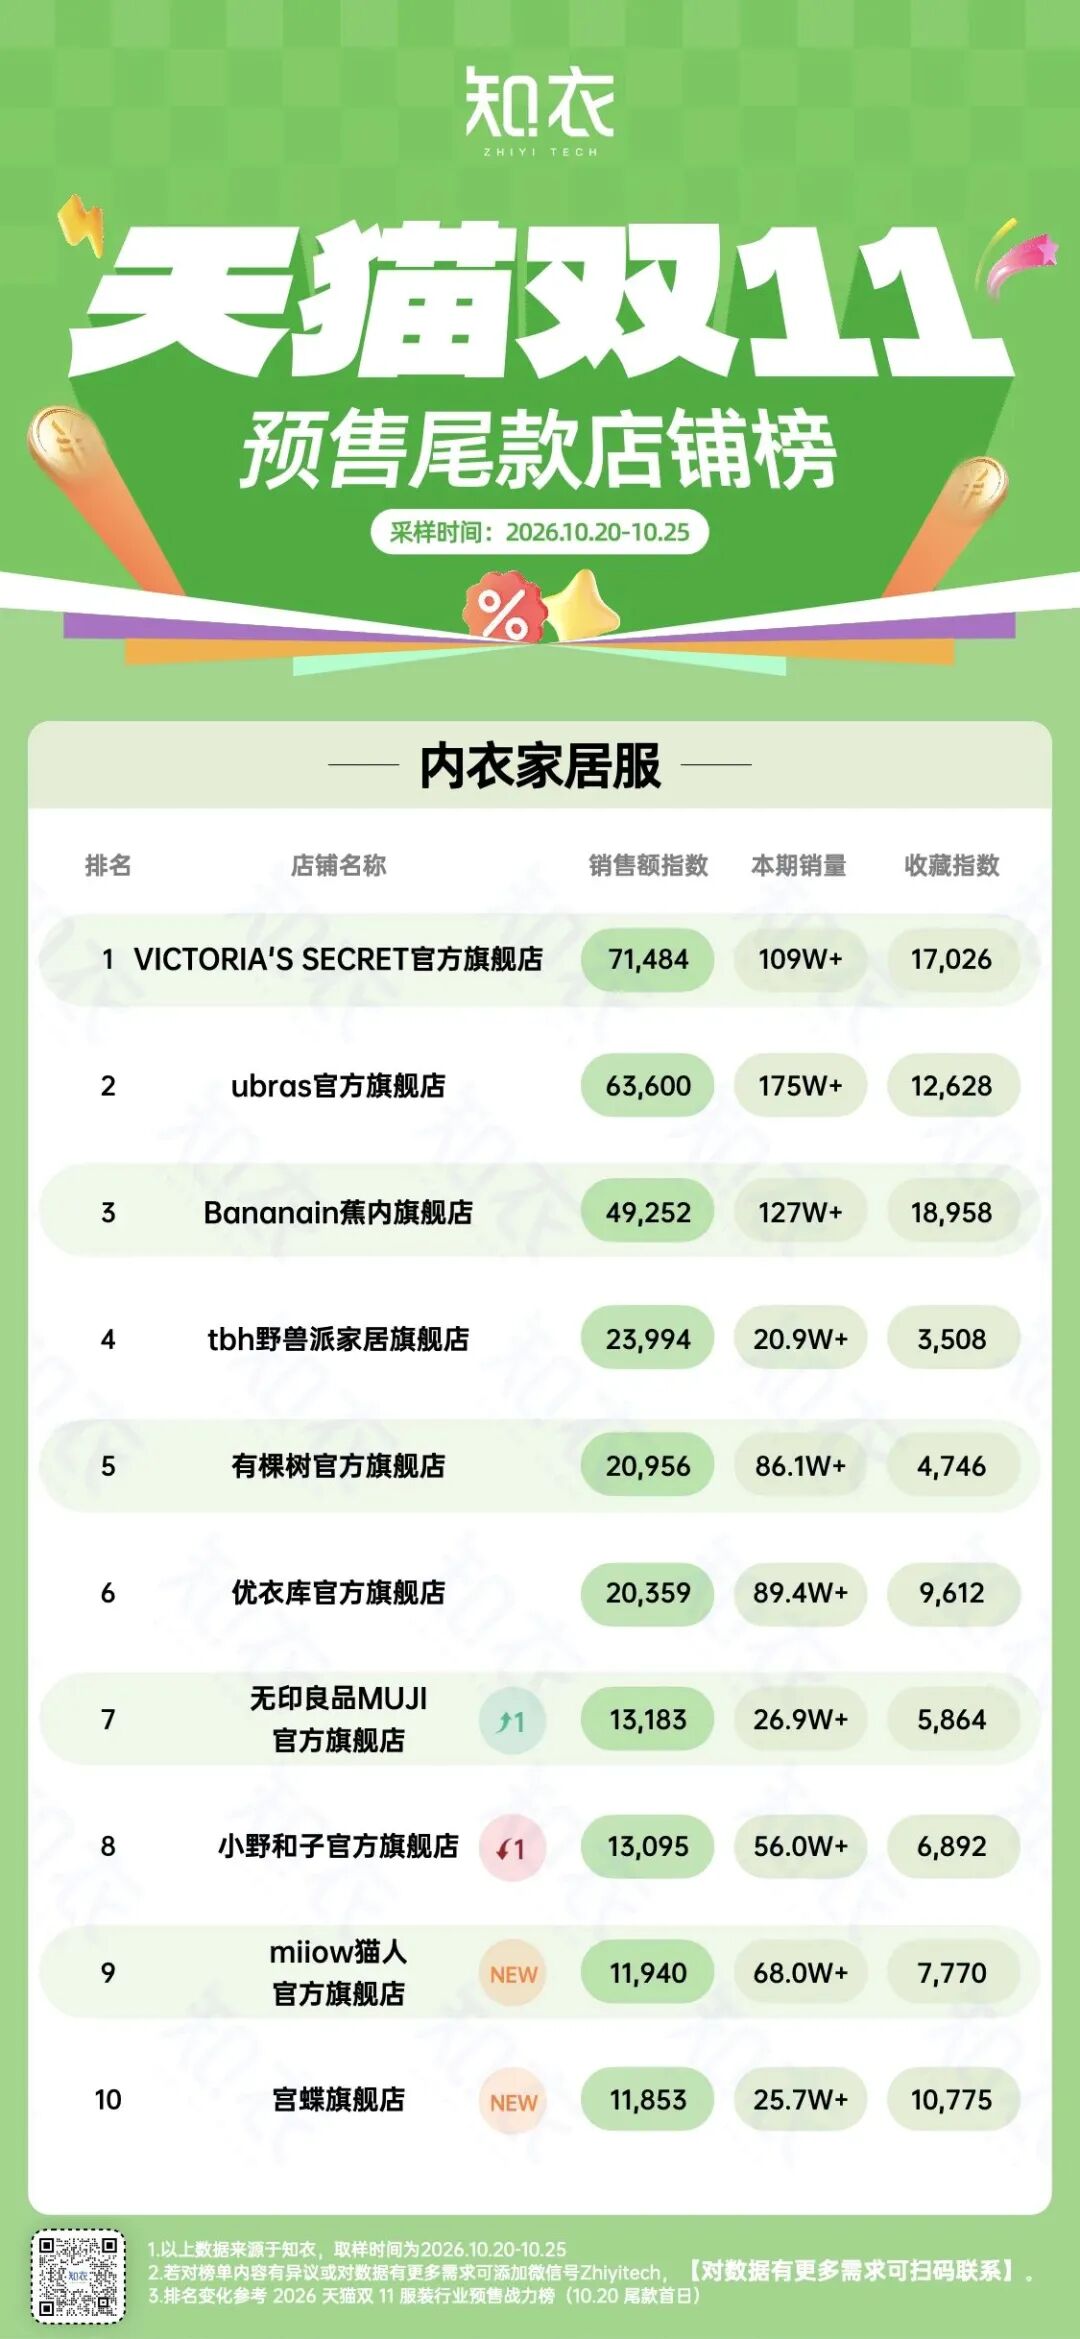
今年618,维密就曾击败Ubras和蕉内,首登天猫内衣榜首,但到了双11,品牌更进一步拿出了和李佳琦团队共创的新品、潮流花色,以及300元左右的价格,目前以109万的销量登顶内衣家居服预售尾款榜单第一名。
一边是洛杉矶顶级秀场,一边是百元就能拿下的爽感,而新锐国牌在相比之下确实缺少了叙事厚度。
同时,维密的品牌叙事已从性感转向舒适,从产品设计到营销策略都产生了全方位的变化。内衣支撑从硌压的硬钢圈变为有弹性的果冻条,肤感更佳,睡衣也从“超模同款”变成了日常居家的款式;代表品牌的面孔,也从瘦削高挑的模特,变为多元身材、不同职业的女性。
这场双11的胜负尚未见分晓,Ubras和蕉内随时可能重回榜首,野兽派和MUJI则用联名和材质,专注分割中高端市场。赛道混沌而焦灼,维密能否赢到最后?
“性感巨头,也开始纯过日子了。”
以内衣闻名的“维多利亚的秘密”(以下简称维密),在2026年双11靠睡衣销量暴增。睡衣价格带切在258元至358元,叠加各种券,最低能压到150元左右。这个价位,对大学生和职场人士相对友好。维密大促首先收割的,就是“纯过日子人”。
剁椒Spicy向门店销售专员了解到,李佳琦直播间基本是线上专供款,尽管同为天丝系列,但“在门店都是没有这个款的”;线下价格带在798-898元之间,约为直播间的两倍多。
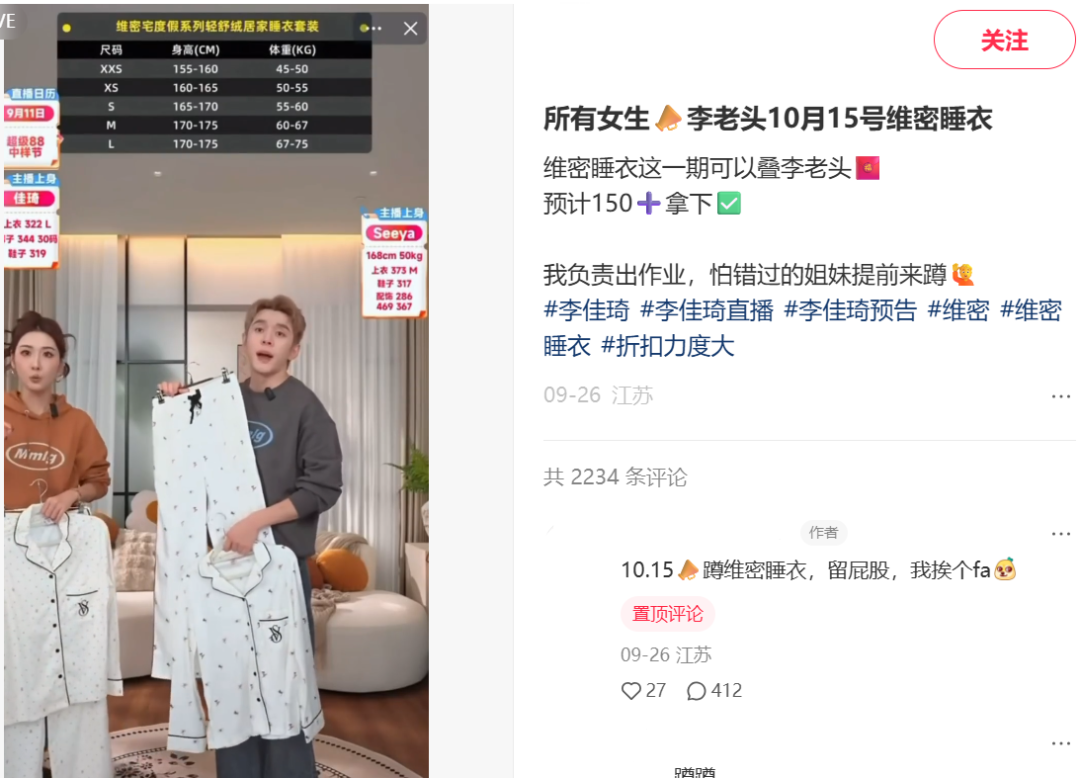
光有折扣,不足以让维密在竞争激烈的双11“杀出重围”。
去年双11,维密睡衣就是李佳琦直播间的现象级爆款,带动品牌整体销售增长超过200%。今年双11,维密在李佳琦直播间上新的SKU明显变多。去年货盘以天丝绵柔、轻舒绒、暖舒绒为主,今年新增了慕斯绒和天丝云柔。
据李佳琦招商团队介绍,慕斯绒睡衣源于直播间用户反馈,提前一年与维密洽谈开发。对准的是轻舒绒与暖舒绒之间的厚度空档。今年双11首发,2分钟即卖出2.8万件。维密的选品决策权已部分让渡给渠道端,超头直播间不再被动接收品牌货盘,而是反向定义SKU。
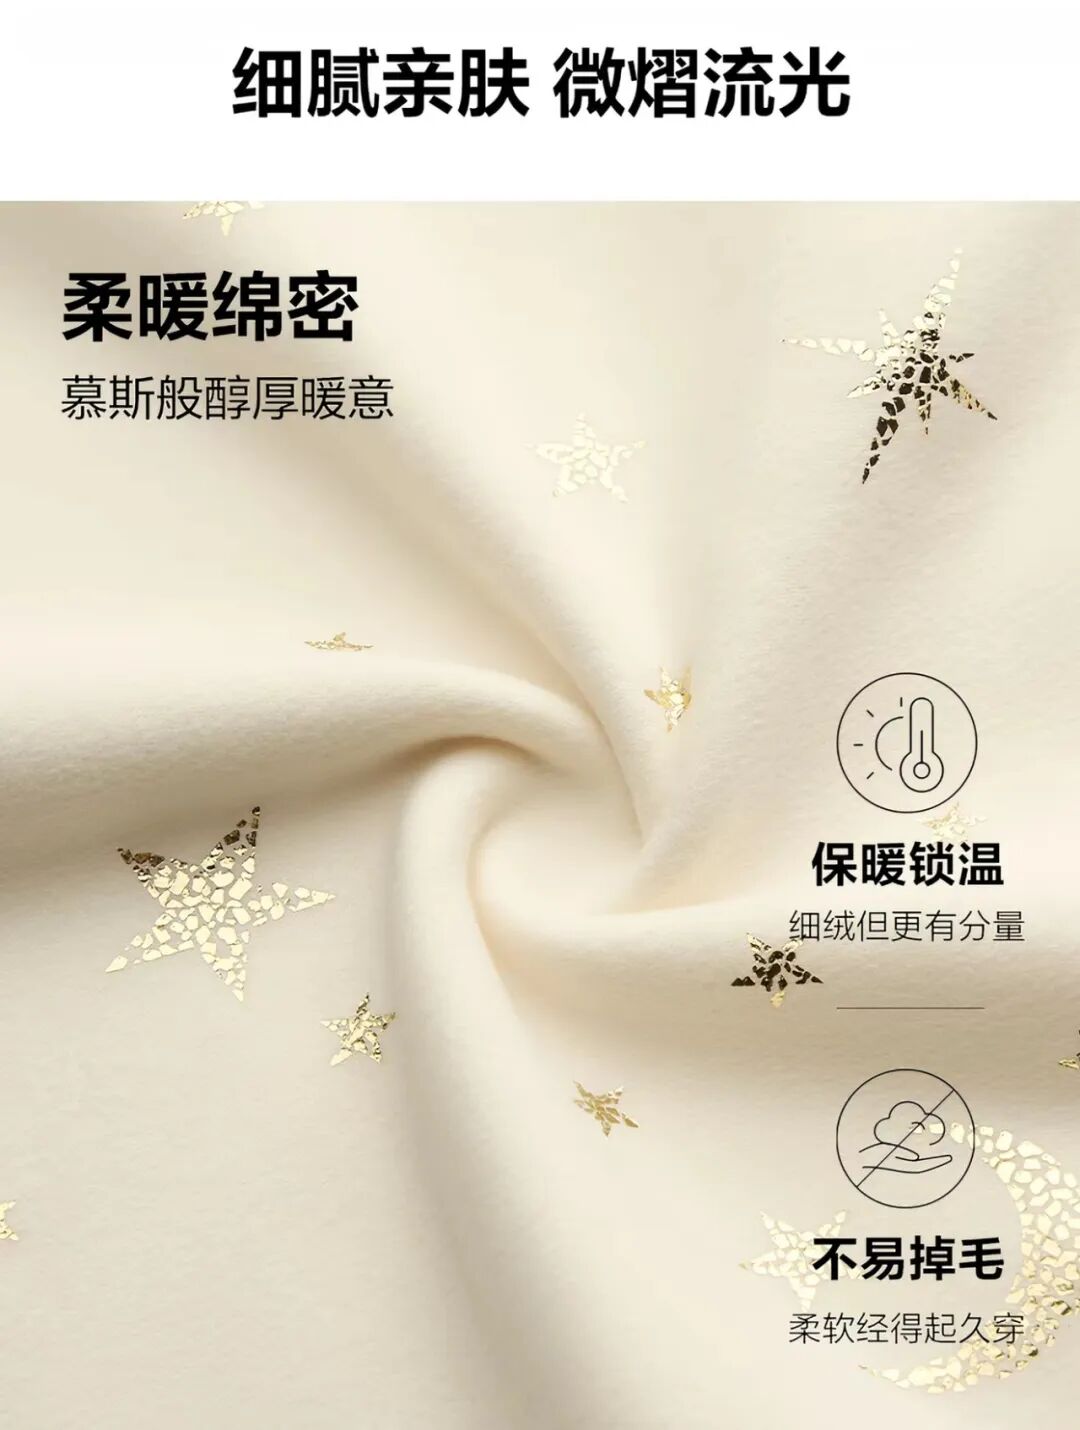
从消费端看,这次新品共创是成功的。有消费者在李佳琦直播间买了三套:慕斯绒、天丝棉和轻舒绒,最后退掉轻舒绒,理由是“慕斯绒比轻舒绒好太多了”。
这条反馈本身说明不了太多,但放在维密身上,就很有意思。这家公司,此前以“不听劝”著称。2020年,已经进入中国市场6年的维密,还在沿用北美胸衣版型。直到2022年1月,维珍妮收购维密中国49%股权,产品研发话语权转移到本土团队,舒适化、本土化的产品设计才成为可能。显然,低头的维密已然意识到了,只有紧跟本土化用户需求走,才能产出“爆品”。
与新品相对,今年直播间沿用了去年“厚薄并行”的排品策略。
往年双11,直播间睡衣排品集中在加绒厚款,把过渡季和室内场景让给了其他品类。但维密的天丝系列睡衣连续两年广受好评,说明薄款睡衣在双11并非反季配角,它精准补充了一个长期被忽略的需求:北方供暖后室内偏燥热,南方深秋初冬气温偏暖,消费者还缺一件“不冷不热时”穿的睡衣。
此次李佳琦直播间的排品,用不同材质、款式覆盖不同温度场景。天丝云柔适合已供暖的室内和四季如春的热带;天丝棉柔厚薄适中,正好对应不冷不热的过渡季;慕斯绒、轻舒绒、暖舒绒等加绒款,则瞄准深冬0℃以下的低温天气。
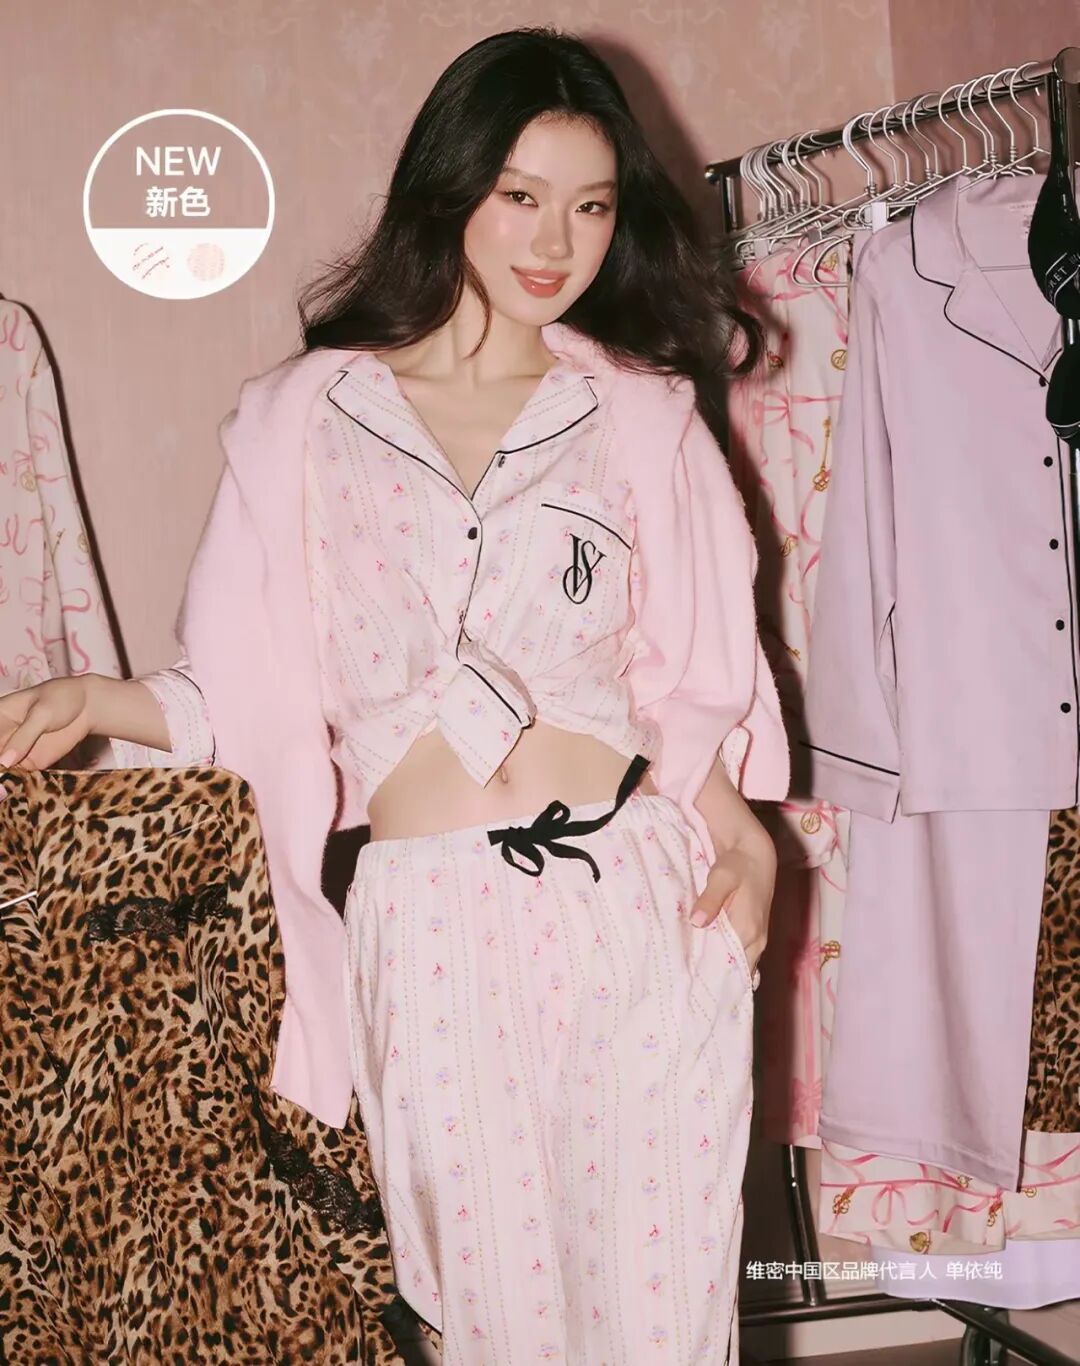
在小红书上,维密家居服的花色选择形成了一定声量。
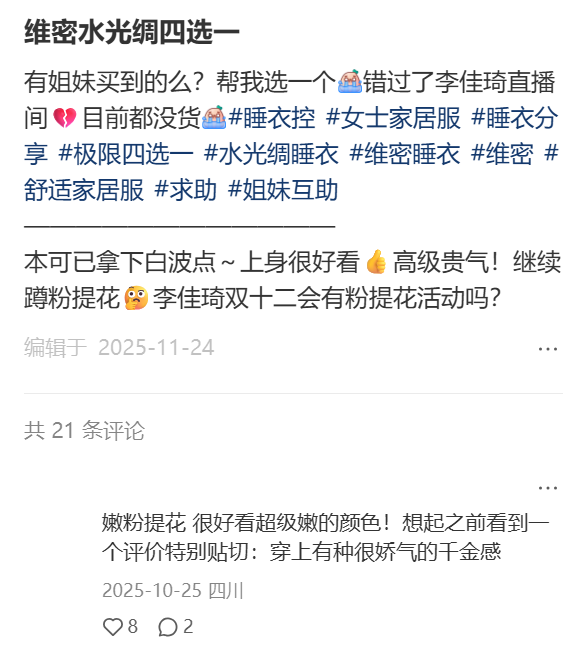
想“显贵气”,就选水光绸系列,它靠面料本身的光泽感、细微闪点和暗纹印花制造质感,代表花色有白玉鎏金、桃粉鎏金、嫩粉提花,被消费者封为维密家居服中“颜值最高的”。想“低调有质感”,就选天丝绵柔系列,它把维密经典符号做了日常化处理。粉豹纹花色被反复推荐,理由是“经典永不过时”“甜酷”“巨辣妹”“非常显白”。
如果显贵和潮流的花色还不够有辨识度,那么维密家居服胸前的“VS”logo,能一下子拉开视觉差异,直接凸显“这是维密的衣服”。
对比来看,MUJI极简克制的产品设计,甚至没有logo;蕉内和Ubras,走的也是低调、无感的路线。维密,切中了“穿得出门”的体面:“下楼拿快递”“倒垃圾”“买东西”,甚至是坐飞机出行。家居服的应用,早已不限于卧室。
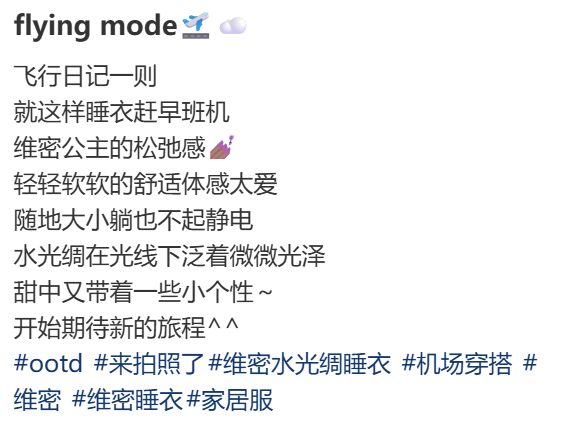
甚至还有部分消费者喊出“维密睡衣也是0件和无数件”,持续稳定地进行复购。“梦想是集齐一百套维密”“集齐第五套明年再来”“只差一个白蝴蝶集齐最喜欢的了”。
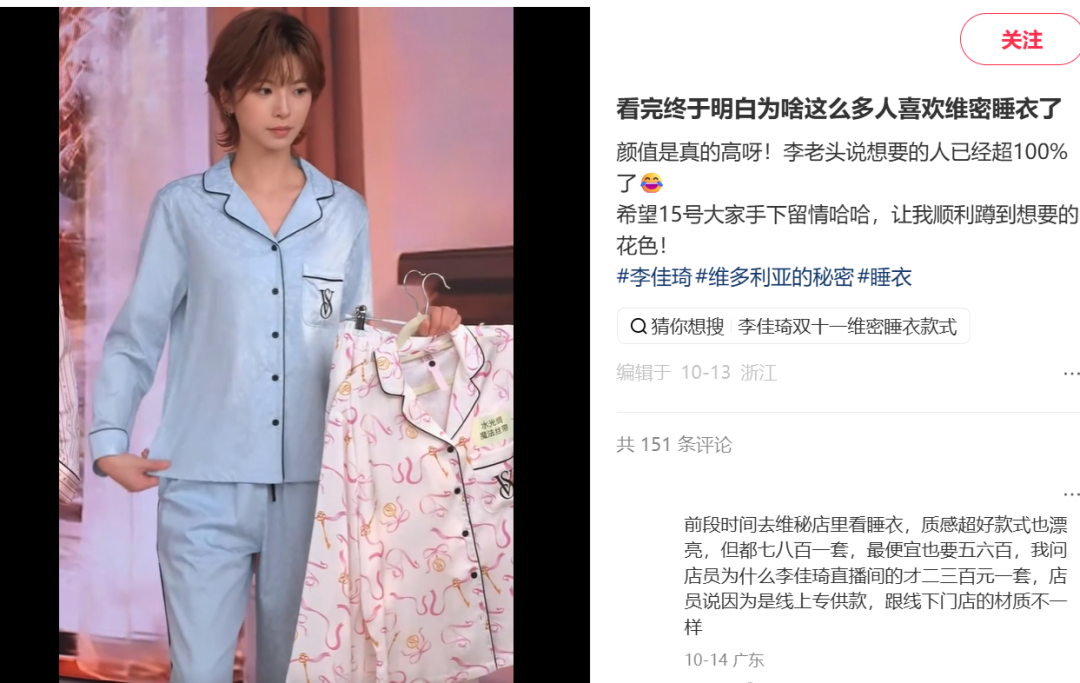
预售期间,有消费者在社交平台上写道:“希望15号大家手下留情,让我顺利抢到想要的花色。”购买目标精确到花色,说明品牌本身成为了购买理由,稳定地吸引“图鉴党”。
可见,纯靠被低价、折扣吸引的“过日子人”,维密最多能在大促实现短暂爆发,无法持续增长。真正让消费者留下来的,是渠道共创新品带来的需求精准度、差异化排品结构提供的选择空间,以及花色运营制造的潮流化消费体验。
现在消费者的实际购买行为和讨论焦点,正在把品牌往“日常舒适”的方向拉。与此同时,维密在代言人、产品构建上也在不断剥离性感叙事。
全球层面,维密最先摘掉的是“超模天使”符号。“天使”是维密1997年至2020年间运行的签约模特头衔。
2018年,时任首席营销官Ed Razek在接受《Vogue》采访时说,维密不会启用大码模特,理由是品牌“不面向全世界营销”。言论引发公关危机,Razek随后道歉,CEO也在同月辞职。
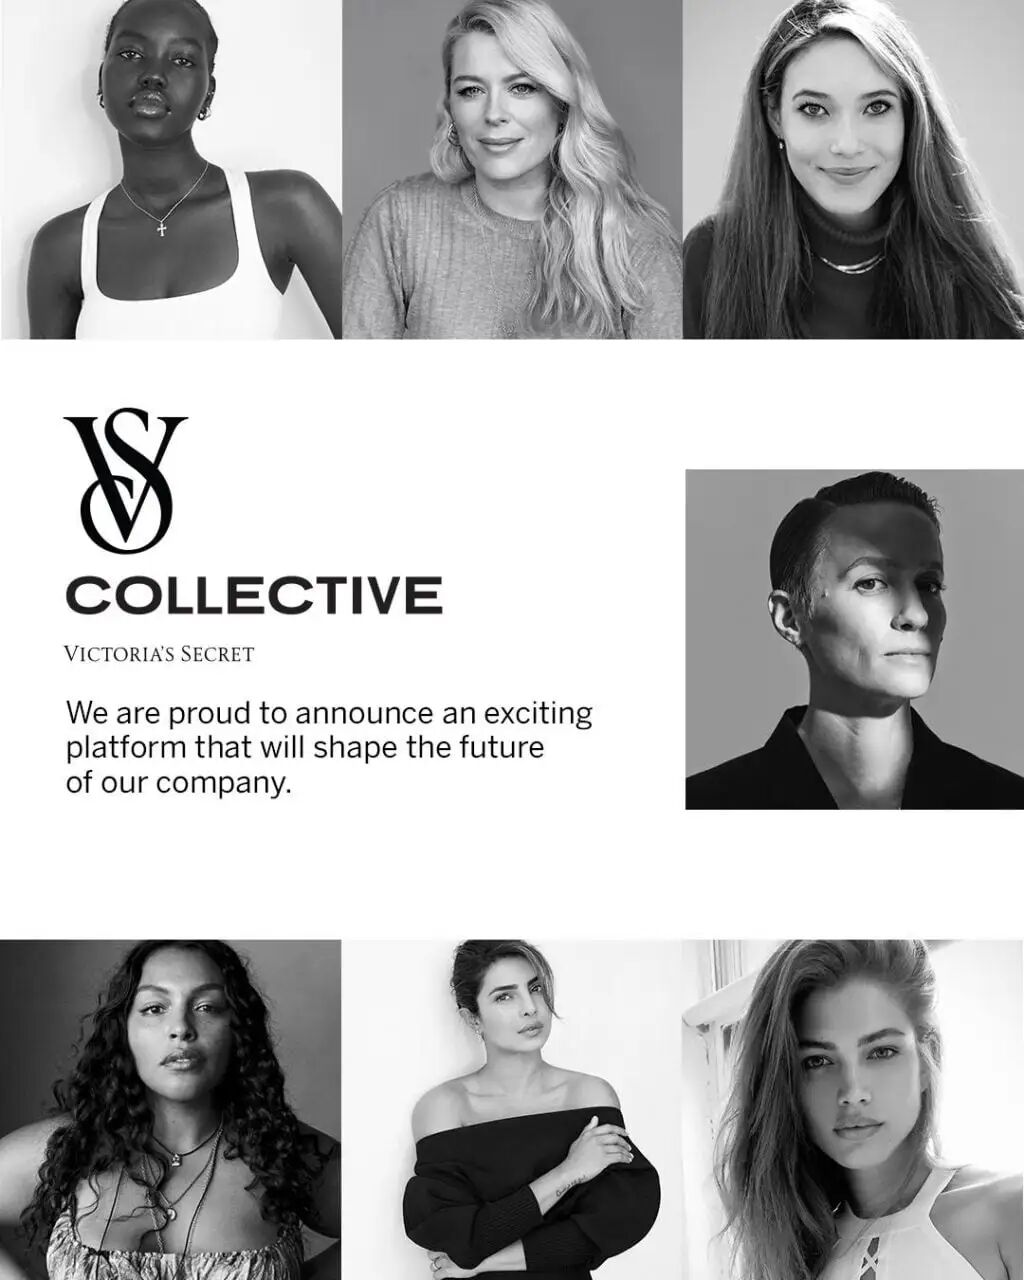
2021年,维密正式取消天使合同,并在6月成立 VS Collective,首批七位成员包括自由式滑雪世界冠军谷爱凌,其中还有足球运动员、演员、大码模特等不同职业身份。品牌试图用不以骨感瘦削身材为标签的女性,替代“天使”体系。
2019年至2023年,维密停办了5年大秀。2024年重启的大秀上,多位大码模特首次登上维密T台,被视作维密向身材包容性迈出的实质一步。今年10月,“天使”以“庆祝个性与自信”的新口径重新启用,形象也不再局限于清一色纤瘦、白色人种、胸部丰满的超模。
中国市场的代言人选择,把多元转向体现得更直接。
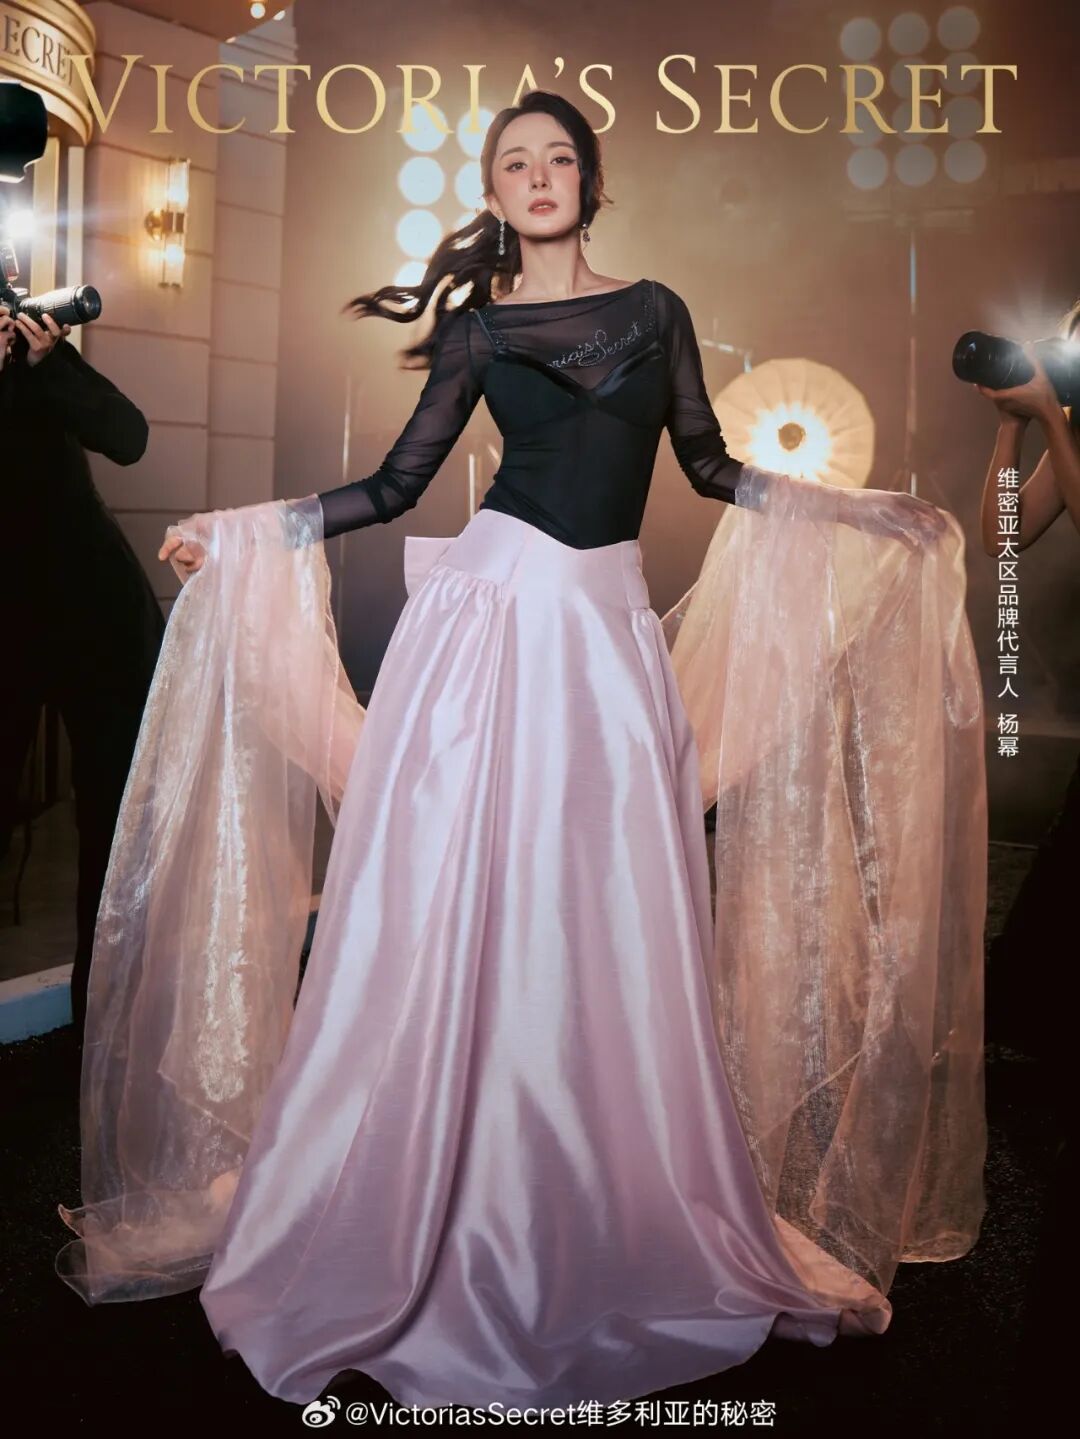
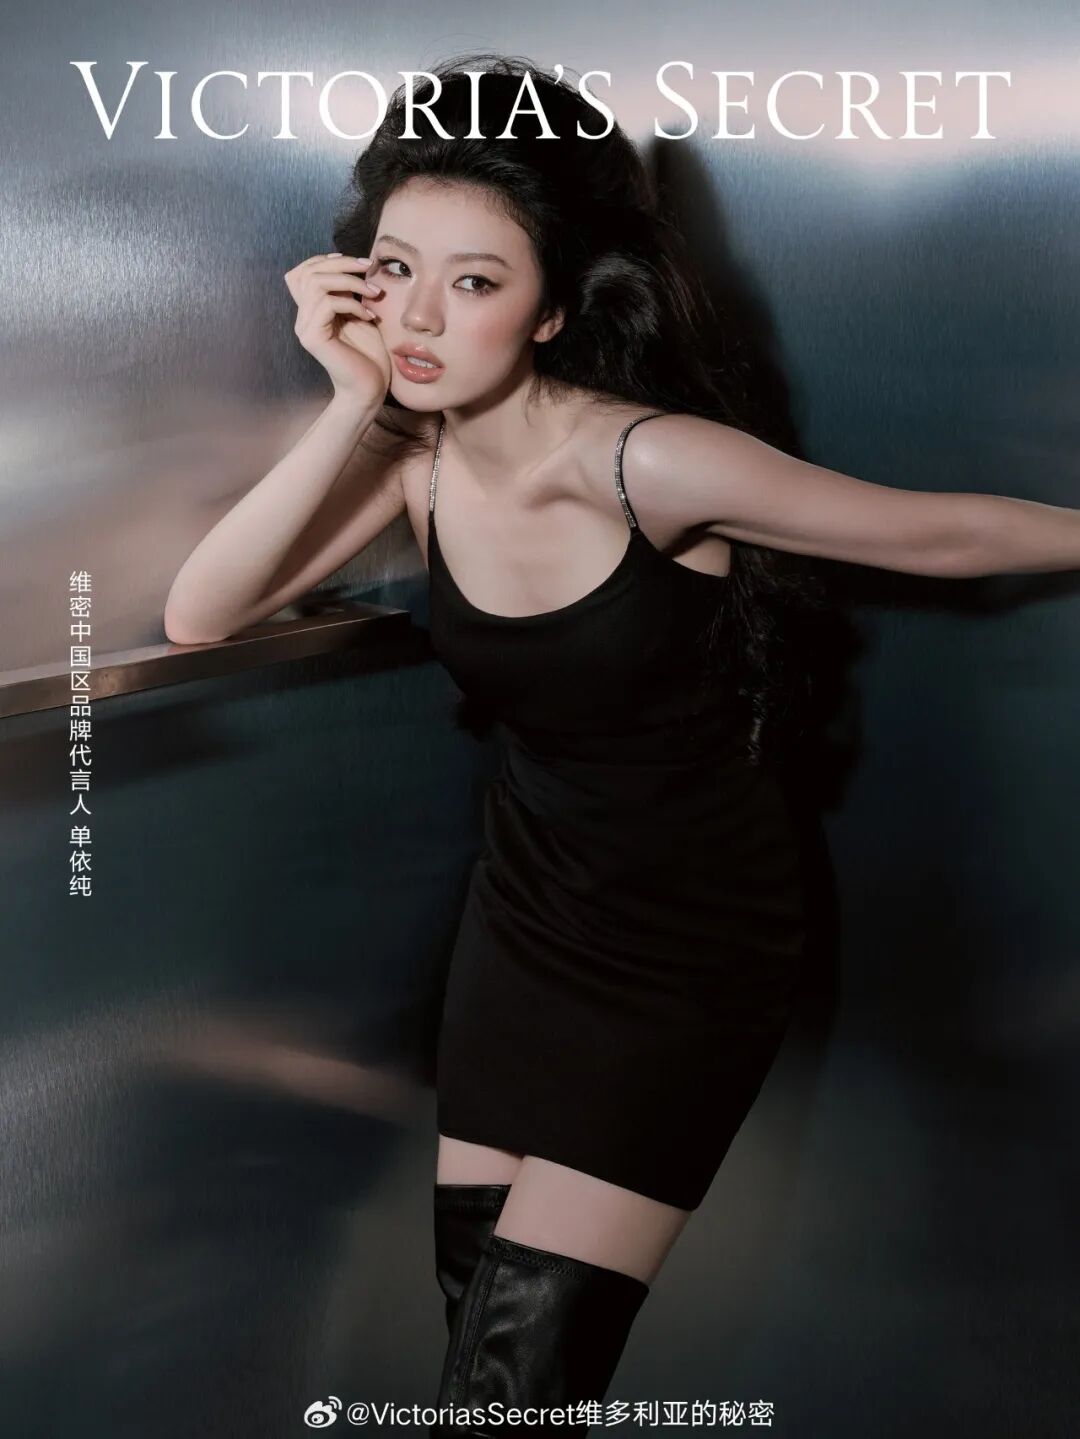
目前在任品牌代言人是杨幂、单依纯,过往合作的代言人矩阵还包括周冬雨(大中华区代言人,2020年)、田曦薇(青春代言人,2024年)、杨天真(品牌挚友,2021年)。杨幂的国民度、单依纯在年轻群体中的音乐人身份、周冬雨的文艺气质、杨天真的自信表达,都突破了“完美身材”的叙事局限。
中国代工厂的入局,也能让维密把原本逼近奢侈品的价格“打下来”。2022年以前,维密中国的文胸主力价位在600至800元,叠加早期非授权代理商把价格炒到数千元,“维密贵”的印象根深蒂固。设计权回收后主力价格带下探到200至300元,才让“百元维密”成为可能。
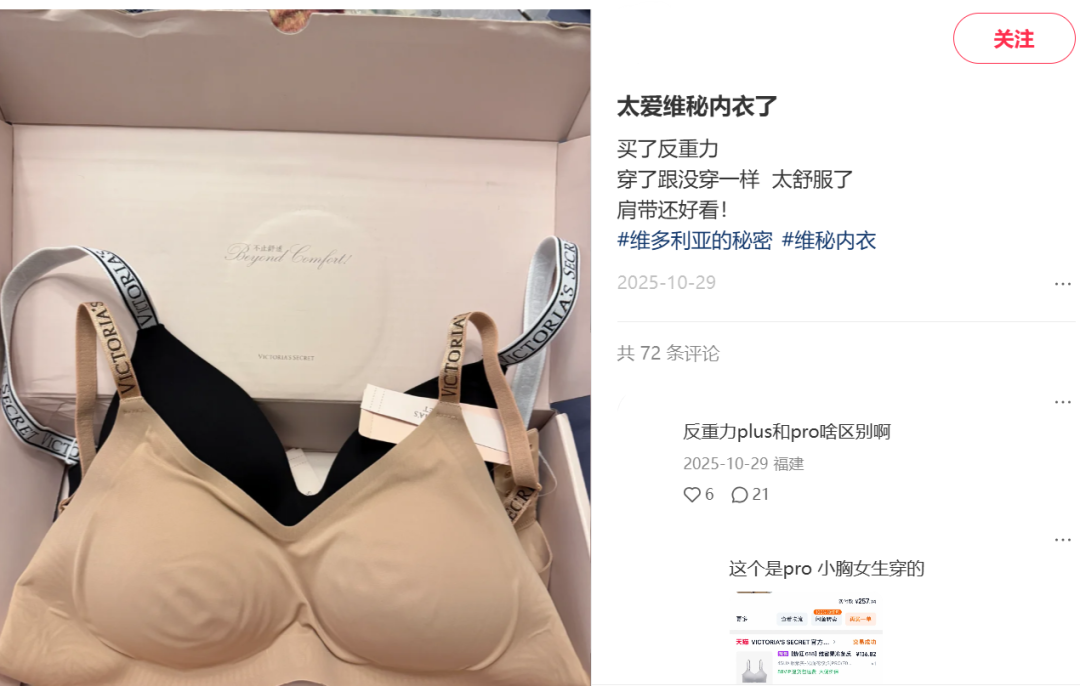
据悉,2024财年维密中国营收18.8亿港元,延续了2023财年下半年扭亏为盈的增长态势,其中2023年双11天猫同比61%的增长是可见的节点之一。2023年双11,维密针对中国市场研发的新品文胸“反重力”在李佳琦直播间首发,单场销售额即突破千万元,并借助李佳琦的信任背书,再次向市场强调了“舒适化转型”的信号。
“穿了和没穿一样”“舒服亲肤”“不会给肩颈造成负担”的口碑,让“反重力”文胸在天猫旗舰店的累计销量突破10万件。如果说“反重力”文胸只是改进了维密原本的主力单品,那么家居服则突破了舒适区,把“日常实穿”的逻辑推得更广。
有趣的是,2026年不是维密第一次吃到睡衣的红利。只不过上一次是性感,这一次是舒适。
2017年时,维密入驻天猫旗舰店。
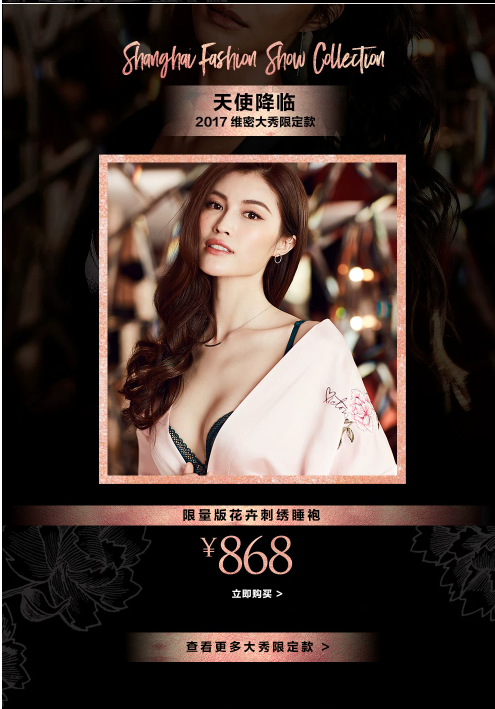
同年的大秀在上海举办,后台天使穿的粉色丝质睡袍绣上了中国风牡丹花。大秀当天,维密和天猫共创首个维密超级品牌日,消费者可在天猫直接观看大秀,并购买大秀独家发售的周边。
其中,定价868元的“天使同款”粉色绣花睡袍,成为当天维密天猫官旗搜索量和成交量的双榜首,成交金额环比激增6倍,冲进了天猫服饰行业热销单品TOP4。
但另一个数据更值得琢磨。据南方网和杭州日报报道,2017年天猫首页观看维密大秀的观众中,男性有80%完成了下单,而大部分女性消费者只是看看,购买转化率只有男性的一半。
十年前的维密爆款,与其说是卖给女性穿的睡衣,不如说是秀场视觉符号的延伸,产品表达的是“被观看”的性感气质。穿的人未必舒服,买的人未必是自己穿。
十年后的爆款逻辑完全反了过来。天丝棉柔、天丝云柔、慕斯绒,都有各自的真实适用场景,购买主力也变成了女性自己。
同一个品类,同一家公司,但卖给消费者的理由已经完全反转。
维密选择家居服赛道进行突破,不是偶然。这场大战中“高手云集”,但还没有决出胜负,利润空间依旧存在。
据知衣科技,2024年的618,睡衣/家居服套装销售额同比增长58.2%,睡裙同比增长60.2%,正式拉响了家居服的拉锯战。
此后,天猫内衣榜首几度易主:2024年618到2025年618,Ubras 连续第一;2025年双11 蕉内升至第一;2026年618 维密升至第一。竞争持续而胶着。目前,天猫实时动态显示的家居服热销榜首,也在维密、MUJI之间轮换。
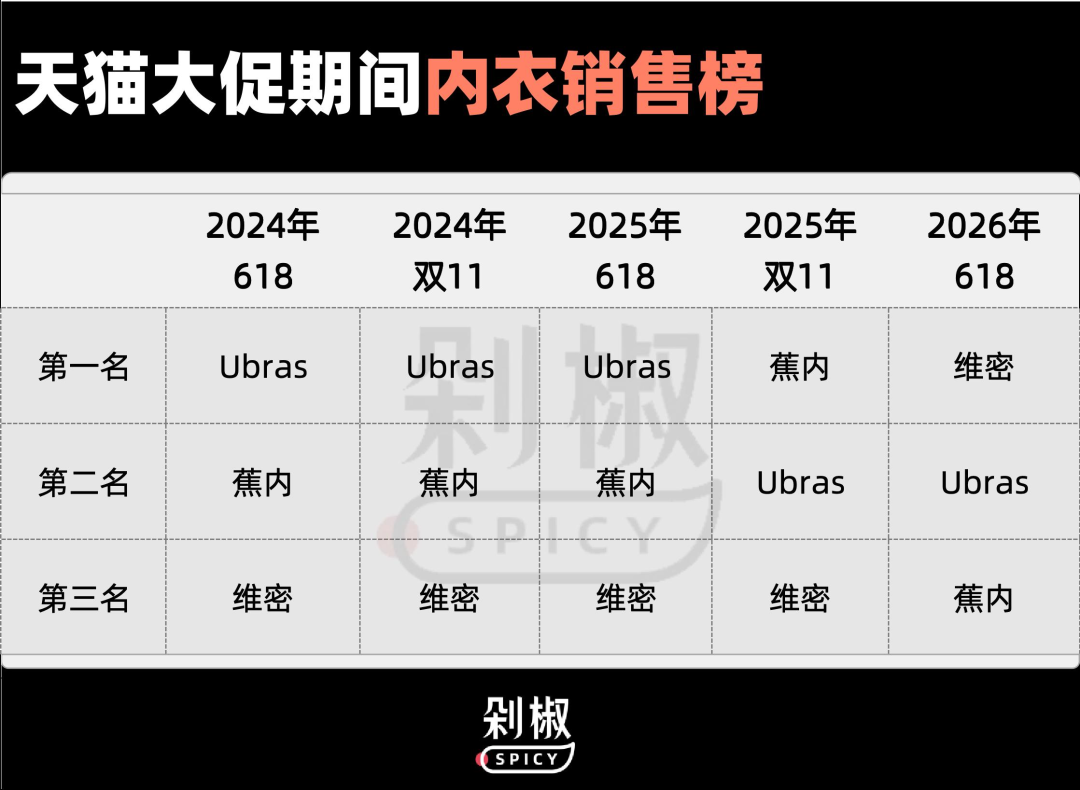
注:数据来源天猫官方2024-2026年618、双11销售榜;2026年双11销售榜暂无。
值得注意的是,天猫每年的收官战报中,并没有独立的“家居服”榜单,而是把女士内衣/男士内衣/家居服/睡衣放在同一个类目里统计。但这个类目内部,其实对应不同的使用场景:内衣和睡衣原则上只服务于睡觉、居家等私密场合,不暴露在外;家居服则覆盖居家、会客、短距离外出,可以穿出门,也能当睡衣穿。
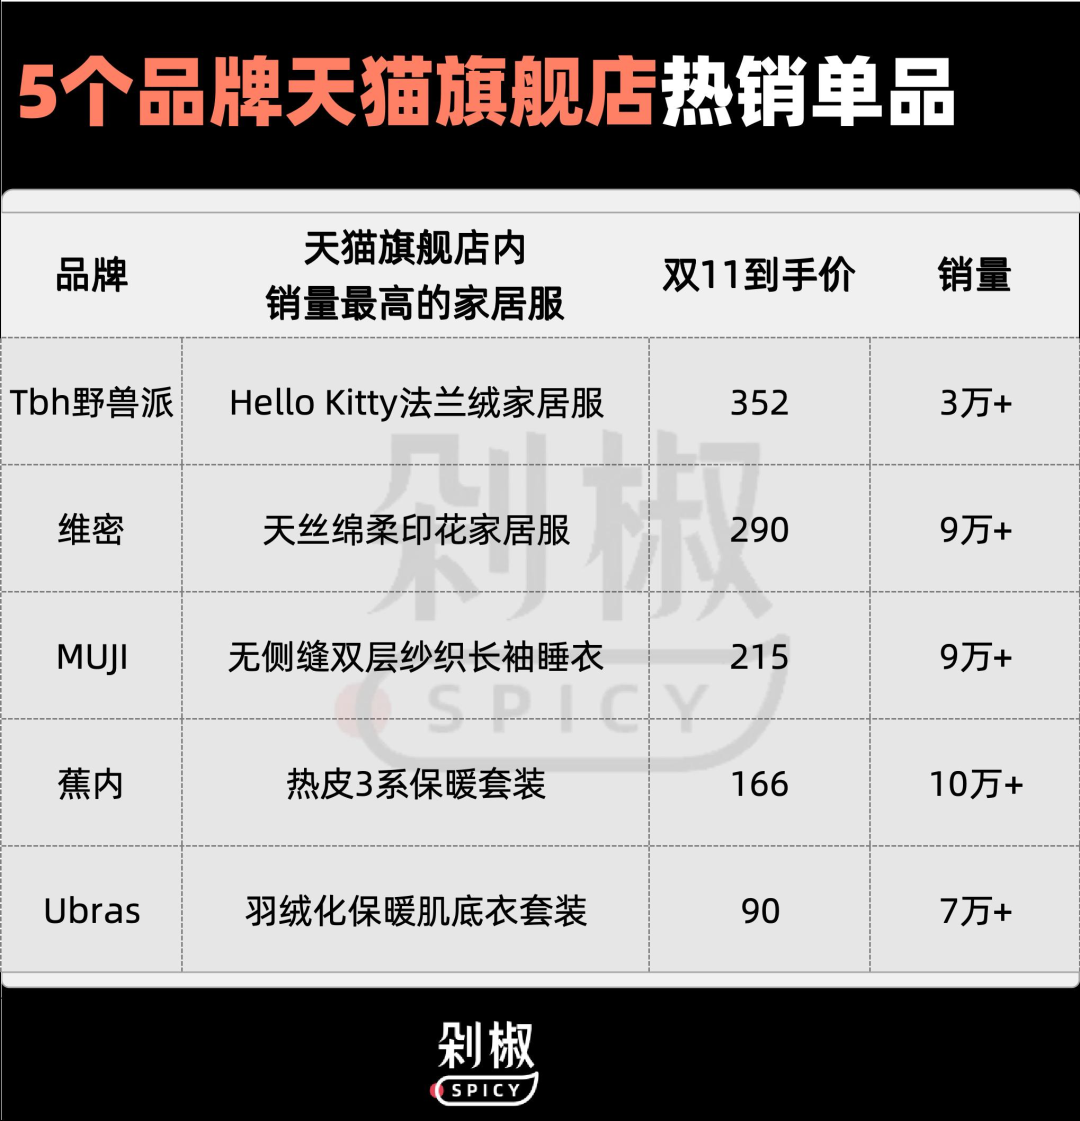
注:数据来源各品牌天猫旗舰店,按照双11到手价从高到低排序。
Ubras和蕉内打的是前者:无尺码、保暖、无感贴肤,核心是功能性的贴身穿着。维密打的是后者,产品名把“睡衣家居服”合一,潮流花色、显眼logo,再把购买理由从卧室推向了会被看见的生活日常。
这也解释了为什么Ubras和蕉内的销量引擎,是90元一套的保暖肌底衣、133元的热皮系列打底秋衣秋裤,而不是它们布局的200元以上的家居服。功能性的睡衣、保暖内衣销量越大,越能说明它们占据的是“工具”生态位,而不是大牌的身份象征。
当价格拉平之后,竞争的胜负手就不再是功能参数,而是谁的故事讲得好、谁的品牌有辨识度。维密大促睡衣落到两百元区间,和Ubras、蕉内的主力价格带重叠。它还揣着一张国货没有的牌——“维多利亚的秘密”这七个字。同样花一百多块,买新锐国货,还是买全球知名大牌?答案不言自明。
“我买维密就是为了装”“因为我虚荣”,这些在小红书上毫不避讳的表达,说明消费者愿意为品牌本身付钱,而且她们清楚地知道自己为什么而支付溢价:维密带来的体面感、被问链接时的社交价值,甚至坦率的虚荣。
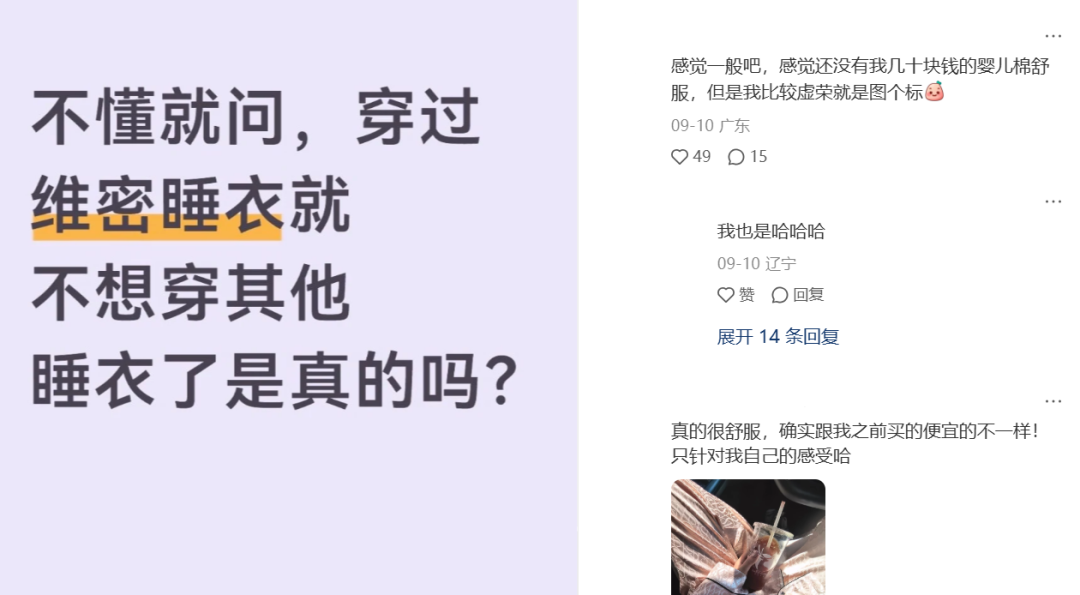
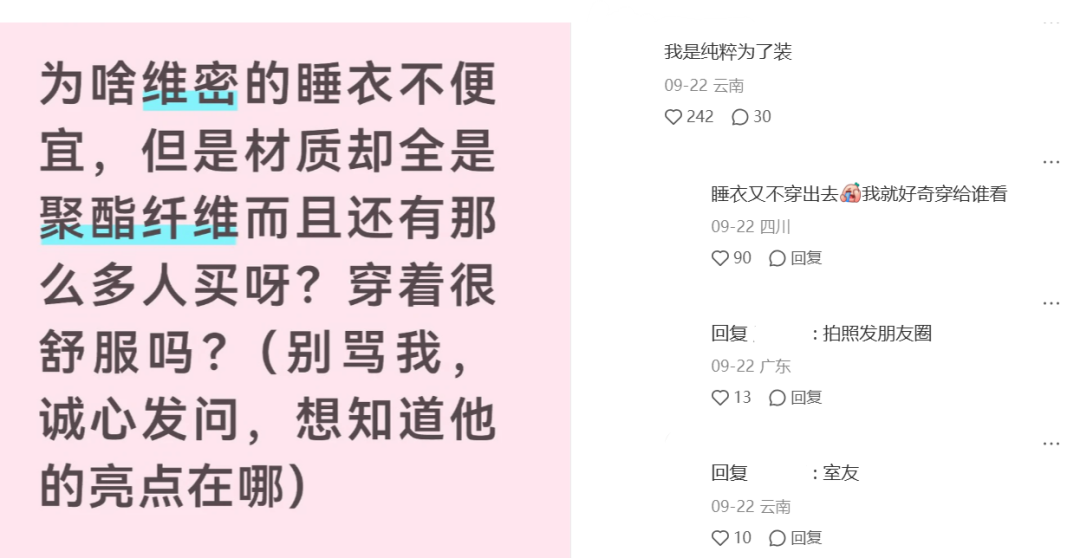
中高端市场里,还有其他高手在“围攻光明顶”。
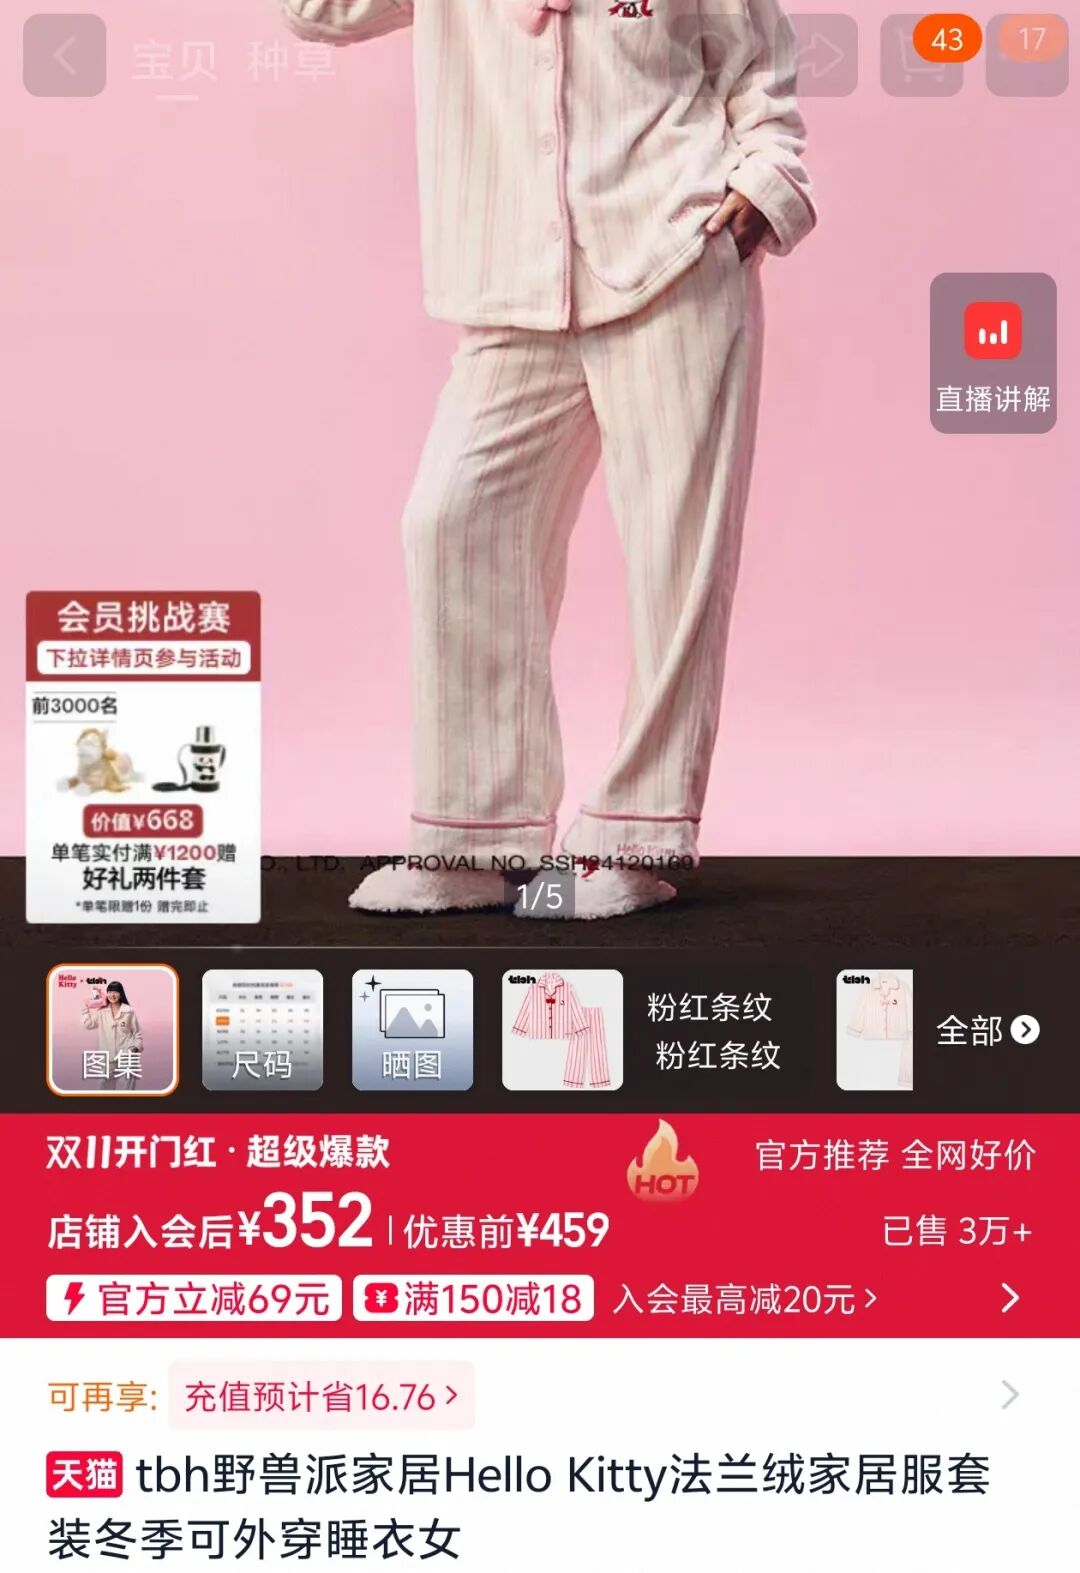
野兽派子线tbh,家居服的王牌单品有Hello Kitty法兰绒家居服、星光缎系列,天猫旗舰店已售均超3万,双11到手价约275至420元。价格带与维密大促睡衣重叠,但它的核心策略是用IP联名制造溢价。Hello Kitty是睡衣线最稳定的联名对象,双方每年围绕重要节日推出不同主题系列;此外还有星星人、小王子、哈利·波特、Pingu等一系列知名IP联动。
MUJI走的是另一个极端:用材质本身说话,注重理性驱动的消费人群。目前天猫已售超9万的双层纱织睡衣,占据纯棉家居服套装榜首,双11到手价约215元。卖点十分克制:主体、后背翻边、包边均使用100%棉材质。消费者购入的理由就是“全棉、不出错、穿着放心”。
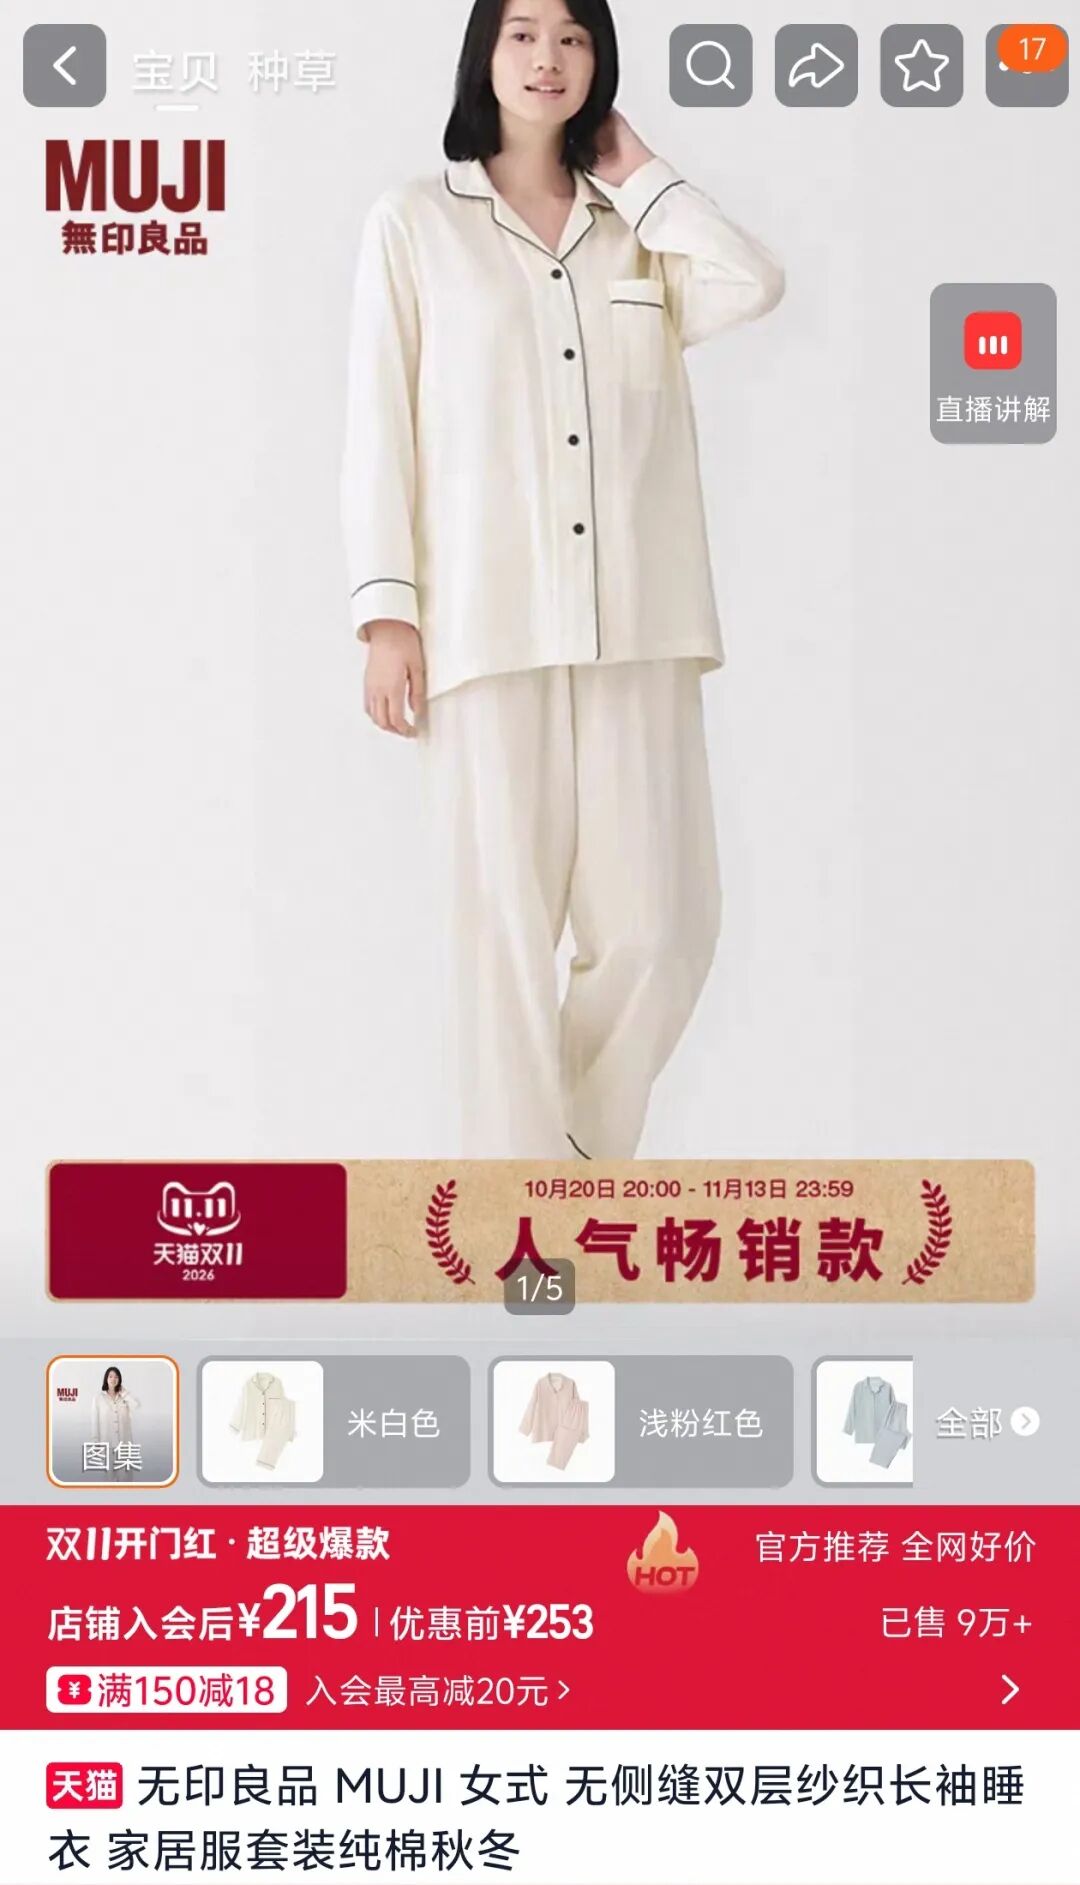
或是设计辨识度,或是穿得舒服,野兽派和MUJI站在两端。维密则尝试在中间找到平衡点。两百多块买睡衣,穿着舒服是底线,“别人看出我穿的是维密”则是额外的情绪价值。
目前的竞争对手各有“撒手锏”,功能层面有Ubras、蕉内,设计层面有野兽派,材质层面有MUJI,但没有一个品牌在200元以上价格带、以品牌势能为核心购买理由的位置上站稳。维密用国际品牌认知和舒适化转型切入的,正是这块空着的心智地带。
但大促买到的人越多,大牌光环稀释得越快,由此带来的体面感就越廉价。下一阶段,维密势必要找到除“大牌”以外的核心产品标签,就像IP之于野兽派,材质之于MUJI的“立身之本”,让消费者为产品本身下单。
评论