
正在阅读:

钴价下行周期中,头部钴企谁更能扛?

扫一扫下载界面新闻APP

钴价下行周期中,头部钴企谁更能扛?

三季度,华友钴业、格林美、寒锐钴业、腾远钴业业绩均下跌。

钴价下行周期; 头部钴企; 抗风险能力; 钴企竞争力; 钴行业分析

图片来源:界面图库

界面新闻记者 | 田鹤琪

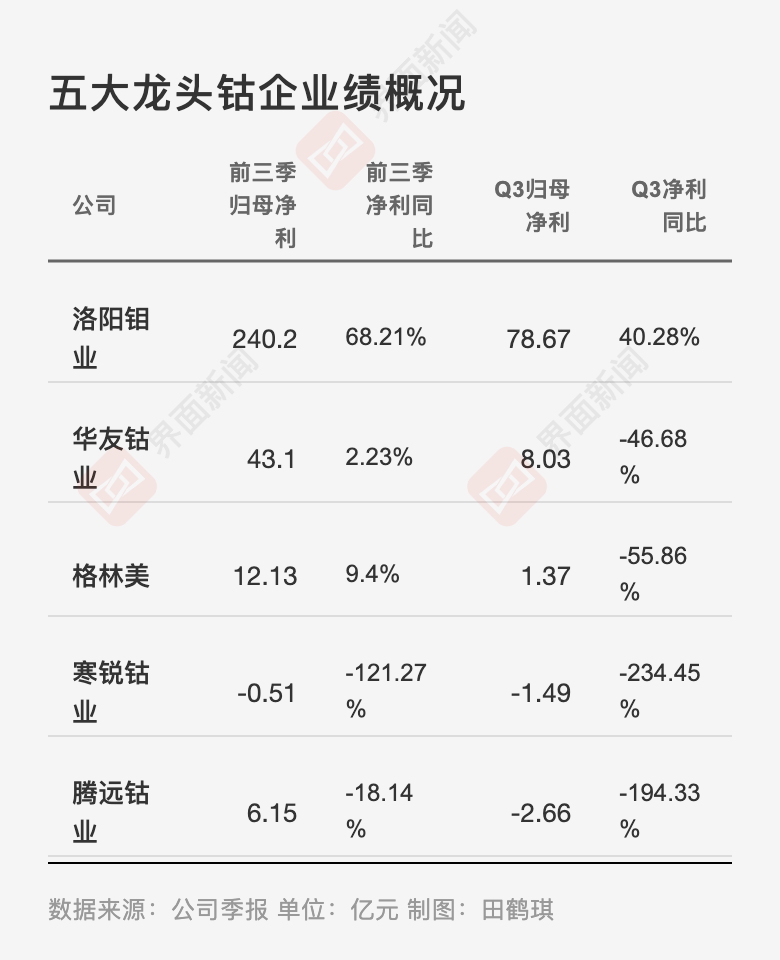
截至10月29日,五家头部国内钴企已悉数披露前三季度业绩,整体业绩格局可概括为“一枝独秀、两增两降”。

洛阳钼业(603993.SH)凭借铜钼钨量价齐升叠加巴西金矿并表,前三季度归母净利润240.2亿元、同比增68.21%,创同期历史新高。

华友钴业(603799.SH)、格林美(002340.SZ)依靠上半年积累勉强守住前三季度归母净利正增长,但三季度净利出现下降;寒锐钴业(300618.SZ)、腾远钴业(301219.SZ)则双双陷入“三季度亏损”的窘境。
制图:界面新闻记者田鹤琪

具体看,前三季度洛阳钼业归母净利润同比涨幅为68.21%,位列第一;格林美同比上涨9.4%;华友钴业同比上涨2.2%;腾远钴业同比下滑18.14%;寒锐钴业则亏损0.51亿元,由盈转亏。
今年以来,钴价持续下跌,引发的存货跌价减值,重创了企业前三季度利润表。
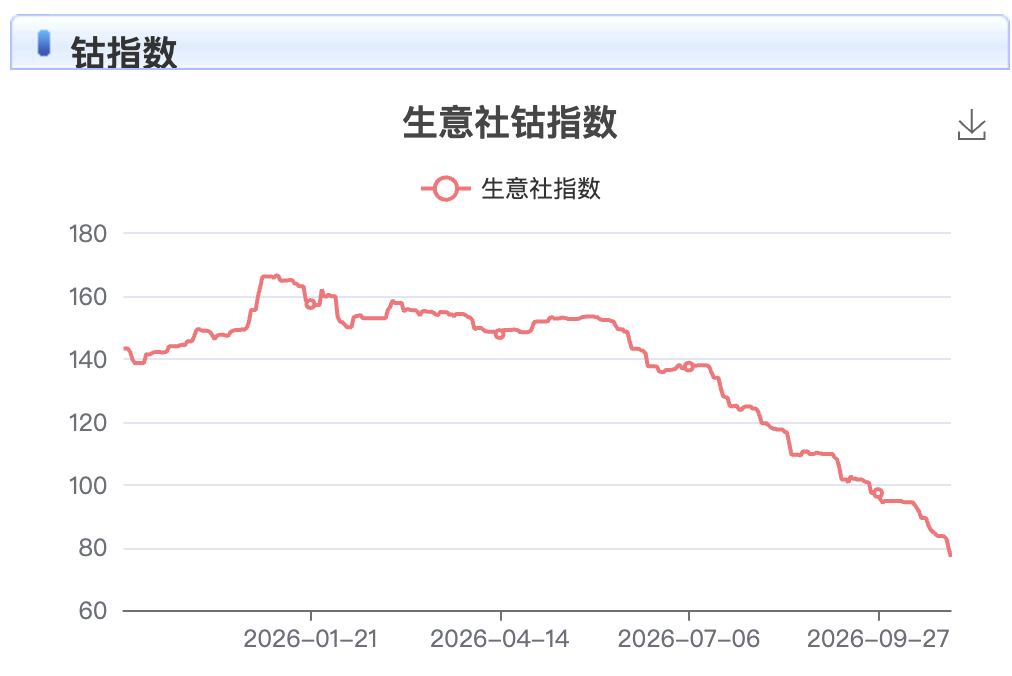
2026年生意社钴指数变化情况。图片来源:生意社

行业分析机构Benchmark的钴价评估显示,刚果(金)出口增加导致氢氧化钴价格(CIF亚洲)在三季度下跌31%至每吨25.3万元,硫酸钴价格(EXW中国)下跌近30%至每吨5.8万元。
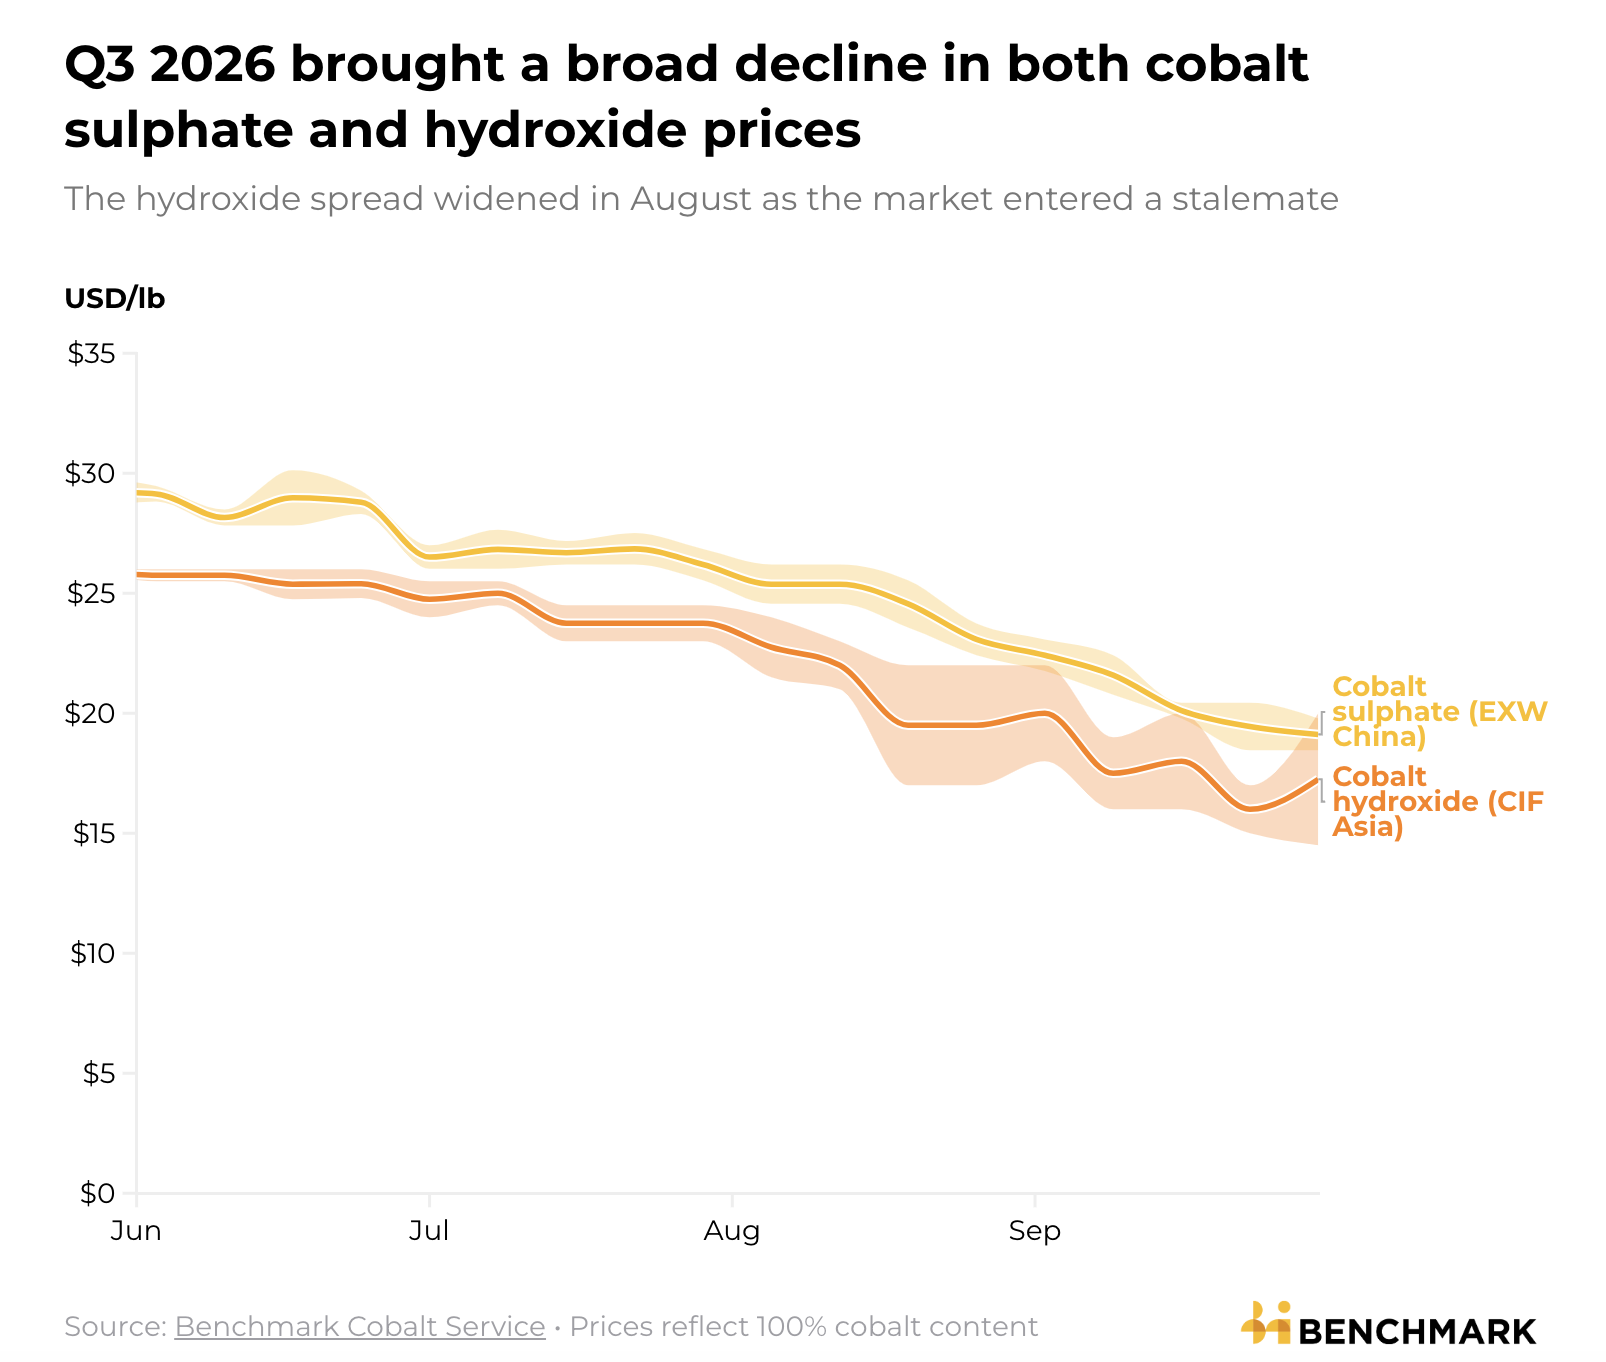
2026 年第三季度,硫酸钴和氢氧化钴价格均出现普遍下跌。图片来源:Benchmark

10月29日,生意社钴基准价为22.18万元/吨,较年内高点下跌约52%。

生意社数据分析师认为,刚果(金)配额制虽然压缩了出口上限,但矿山产量并未减少,抢出口货物集中到港后国内原料紧张感迅速缓解;与此同时,钴的需求基本盘不断收窄,需求端的结构性萎缩加剧。

Benchmark高级钴价分析师George Ingall表示,今年三季度,由于刚果(金)的钴供应增加,弥补了二季度下游购买疲软的局面,整个钴供应链的价格普遍下跌。

“市场陷入僵局,卖家不愿以低于每磅20美元(约合29.36万元/吨)的价格进行交易,而买家由于电池订单疲软,库存充足,因此没有理由追涨杀跌。”Ingall说。

上海有色金属网(SMM)指出,2026-2030年,全球钴资源均将呈现供应过剩的态势。

SMM预计,国内钴价短期维持偏弱运行;中长期来看,钴价依旧承压运行,后续需重点关注钴中间品实际到港情况、终端排产情况以及库存的变化。

前三季度,华友钴业资产减值损失12.96亿元,同比增约2400%;腾远钴业资产减值损失同比激增5548.58%达5.8亿元;寒锐钴业和格林美资产减值损失均破1亿元,洛阳钼业为-945.17万元。

五家企业的成绩单差异,主要因业务结构不同影响了抗压能力。

其中,洛阳钼业的业务多元化程度较高。该公司财报披露,铜是绝对的营收主力,铜营收占总营收约25%;钴的占比则不足2%。

前三季度矿山采掘及加工业务中,铜产量约59.67万吨、销量约56.72万吨,同比分别增长9.81%和9.02%;钴产量同比增13.32%约9.97万吨,但销量约1.27万吨,同比降75.19%。

这意味着,即使钴产品销售量出现下降,铜、钼、钨和黄金等业务仍可为整体利润提供支撑。

其余四家企业的业务重心更多落在冶炼加工与材料环节。

华友钴业、腾远钴业覆盖钴、镍、锂等新能源金属资源;寒锐钴业主做钴、铜等资源开发;格林美业务涉及动力电池材料、钴、镍资源及相关金属循环利用等领域。

对这四家加工属性更强的企业而言,除了钴价,其他金属价格的波动同样在侵蚀利润。

碳酸锂价格在三季度大幅下移,期货主力合约由6月末的16.34万元/吨(LC2609)跌至9月末的11.84万元/吨(LC2701),累计下跌27.53%;LME镍价三季度也小幅下跌约3%。这在不同程度上拖累了企业业绩。

另一方面,硫磺等大宗辅料涨价,挤压冶炼加工环节成本。 

华友钴业在财报中指出,公司净利下滑主要系金属价格波动及硫磺等大宗辅料价格上涨所致”;格林美亦称“核心原料硫磺价格继续高企”。

每生产1金属吨镍要消耗约10吨硫磺。中东局势导致的硫磺供应紧张抬高了印尼镍湿法项目成本,进一步抬高了加工型企业成本。

与此同时,五家企业的财务费用均有所上涨。

腾远钴业财务费用同比增429.28%,寒锐钴业同比增长344.61%,洛阳钼业增长81.93%,三家解释称主要系贷款利息支出和汇兑损失增加所致;华友钴业增长67.5%,格林美同比上涨13.3%。

财务费用的压力也传导至现金流。总体来看,五家公司前三季度经营活动现金流均同比有所下滑。
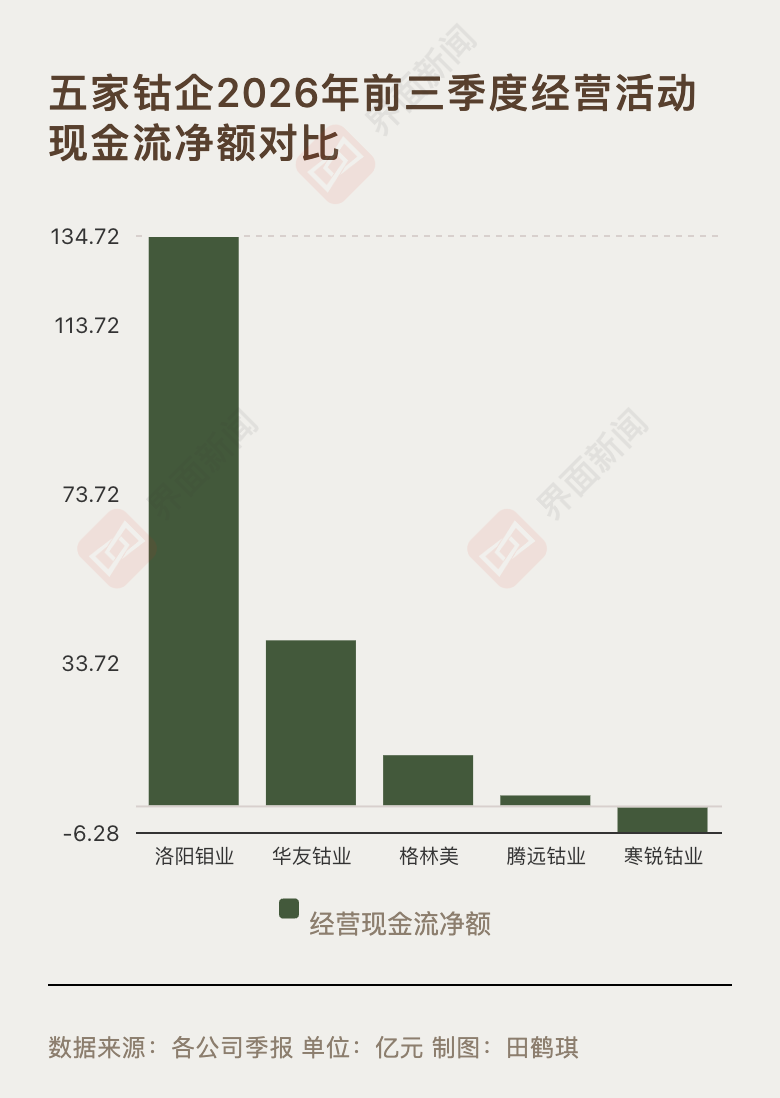
制图:界面新闻记者田鹤琪

其中,寒锐钴业的经营现金流已经转为明显净流出,为-6.28亿元,较上年同期下跌178.78%。

公司报告显示,前三季度购买商品、接受劳务支付的现金同比增加37.6%,同时货币资金较年初下降40.82%,短期借款较年初增长21.42%,经营端现金回笼承受压力。

格林美的现金流下降主要由于公司加大镍矿原料战略储备,导致营运资本占用增加。

腾远钴业方面,铜产品业务扩张带动营业成本、税金及附加增加,钴产品市场波动又带来大额存货减值。

洛阳钼业则解释称,主要是基本金属贸易业务经营活动净流出同比增加。由于其贸易业务体量较大,采购、预付款、应收款和衍生品安排都会影响现金流。

从资产负债率看,格林美和华友钴业分别约为66.16%和65.84%,洛阳钼业约53.35%;寒锐钴业约44.31%;腾远钴业约28.49%。

华友钴业和格林美处于产业链延伸、海外资源布局及产能建设阶段,洛阳钼业也在加大扩张投资及并购,资金需求相对较大。

未经正式授权严禁转载本文,侵权必究。

腾远钴业

  • 腾远钴业(301219.SZ)2026年中报净利润为8.81亿元、较去年同期上涨87.82%
  • 腾远钴业(301219.SZ):2026年中报净利润为8.81亿元

寒锐钴业

877
  • 机构风向标 | 寒锐钴业(300618)2026年三季度已披露前十大机构持股比例合计下跌1.20个百分点
  • 寒锐钴业:第三季度归母净利润亏损1.49亿元

格林美

3.1k
  • 机构风向标 | 格林美(002340)2026年三季度机构持仓风向标
  • 机构风向标 | 格林美(002340)2026年二季度已披露前十大机构累计持仓占比14.21%

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

钴价下行周期中,头部钴企谁更能扛?

三季度,华友钴业、格林美、寒锐钴业、腾远钴业业绩均下跌。

钴价下行周期; 头部钴企; 抗风险能力; 钴企竞争力; 钴行业分析

图片来源:界面图库

界面新闻记者 | 田鹤琪

截至10月29日,五家头部国内钴企已悉数披露前三季度业绩,整体业绩格局可概括为“一枝独秀、两增两降”。

洛阳钼业(603993.SH)凭借铜钼钨量价齐升叠加巴西金矿并表,前三季度归母净利润240.2亿元、同比增68.21%,创同期历史新高。

华友钴业(603799.SH)、格林美(002340.SZ)依靠上半年积累勉强守住前三季度归母净利正增长,但三季度净利出现下降;寒锐钴业(300618.SZ)、腾远钴业(301219.SZ)则双双陷入“三季度亏损”的窘境。

制图:界面新闻记者田鹤琪

具体看,前三季度洛阳钼业归母净利润同比涨幅为68.21%,位列第一;格林美同比上涨9.4%;华友钴业同比上涨2.2%;腾远钴业同比下滑18.14%;寒锐钴业则亏损0.51亿元,由盈转亏。

今年以来,钴价持续下跌,引发的存货跌价减值,重创了企业前三季度利润表。

2026年生意社钴指数变化情况。图片来源:生意社

行业分析机构Benchmark的钴价评估显示,刚果(金)出口增加导致氢氧化钴价格(CIF亚洲)在三季度下跌31%至每吨25.3万元,硫酸钴价格(EXW中国)下跌近30%至每吨5.8万元。

2026 年第三季度,硫酸钴和氢氧化钴价格均出现普遍下跌。图片来源:Benchmark

10月29日,生意社钴基准价为22.18万元/吨,较年内高点下跌约52%。

生意社数据分析师认为,刚果(金)配额制虽然压缩了出口上限,但矿山产量并未减少,抢出口货物集中到港后国内原料紧张感迅速缓解;与此同时,钴的需求基本盘不断收窄,需求端的结构性萎缩加剧。

Benchmark高级钴价分析师George Ingall表示,今年三季度,由于刚果(金)的钴供应增加,弥补了二季度下游购买疲软的局面,整个钴供应链的价格普遍下跌。

“市场陷入僵局,卖家不愿以低于每磅20美元(约合29.36万元/吨)的价格进行交易,而买家由于电池订单疲软,库存充足,因此没有理由追涨杀跌。”Ingall说。

上海有色金属网(SMM)指出,2026-2030年,全球钴资源均将呈现供应过剩的态势。

SMM预计,国内钴价短期维持偏弱运行;中长期来看,钴价依旧承压运行,后续需重点关注钴中间品实际到港情况、终端排产情况以及库存的变化。

前三季度,华友钴业资产减值损失12.96亿元,同比增约2400%;腾远钴业资产减值损失同比激增5548.58%达5.8亿元;寒锐钴业和格林美资产减值损失均破1亿元,洛阳钼业为-945.17万元。

五家企业的成绩单差异,主要因业务结构不同影响了抗压能力。

其中,洛阳钼业的业务多元化程度较高。该公司财报披露,铜是绝对的营收主力,铜营收占总营收约25%;钴的占比则不足2%。

前三季度矿山采掘及加工业务中,铜产量约59.67万吨、销量约56.72万吨,同比分别增长9.81%和9.02%;钴产量同比增13.32%约9.97万吨,但销量约1.27万吨,同比降75.19%。

这意味着,即使钴产品销售量出现下降,铜、钼、钨和黄金等业务仍可为整体利润提供支撑。

其余四家企业的业务重心更多落在冶炼加工与材料环节。

华友钴业、腾远钴业覆盖钴、镍、锂等新能源金属资源;寒锐钴业主做钴、铜等资源开发;格林美业务涉及动力电池材料、钴、镍资源及相关金属循环利用等领域。

对这四家加工属性更强的企业而言,除了钴价,其他金属价格的波动同样在侵蚀利润。

碳酸锂价格在三季度大幅下移,期货主力合约由6月末的16.34万元/吨(LC2609)跌至9月末的11.84万元/吨(LC2701),累计下跌27.53%;LME镍价三季度也小幅下跌约3%。这在不同程度上拖累了企业业绩。

另一方面,硫磺等大宗辅料涨价,挤压冶炼加工环节成本。 

华友钴业在财报中指出,公司净利下滑主要系金属价格波动及硫磺等大宗辅料价格上涨所致”;格林美亦称“核心原料硫磺价格继续高企”。

每生产1金属吨镍要消耗约10吨硫磺。中东局势导致的硫磺供应紧张抬高了印尼镍湿法项目成本,进一步抬高了加工型企业成本。

与此同时,五家企业的财务费用均有所上涨。

腾远钴业财务费用同比增429.28%,寒锐钴业同比增长344.61%,洛阳钼业增长81.93%,三家解释称主要系贷款利息支出和汇兑损失增加所致;华友钴业增长67.5%,格林美同比上涨13.3%。

财务费用的压力也传导至现金流。总体来看,五家公司前三季度经营活动现金流均同比有所下滑。

制图:界面新闻记者田鹤琪

其中,寒锐钴业的经营现金流已经转为明显净流出,为-6.28亿元,较上年同期下跌178.78%。

公司报告显示,前三季度购买商品、接受劳务支付的现金同比增加37.6%,同时货币资金较年初下降40.82%,短期借款较年初增长21.42%,经营端现金回笼承受压力。

格林美的现金流下降主要由于公司加大镍矿原料战略储备,导致营运资本占用增加。

腾远钴业方面,铜产品业务扩张带动营业成本、税金及附加增加,钴产品市场波动又带来大额存货减值。

洛阳钼业则解释称,主要是基本金属贸易业务经营活动净流出同比增加。由于其贸易业务体量较大,采购、预付款、应收款和衍生品安排都会影响现金流。

从资产负债率看,格林美和华友钴业分别约为66.16%和65.84%,洛阳钼业约53.35%;寒锐钴业约44.31%;腾远钴业约28.49%。

华友钴业和格林美处于产业链延伸、海外资源布局及产能建设阶段,洛阳钼业也在加大扩张投资及并购,资金需求相对较大。

未经正式授权严禁转载本文,侵权必究。