
正在阅读:

燃气轮机新政落地

扫一扫下载界面新闻APP

燃气轮机新政落地

剑指2030年燃气轮机全产业链自主可控。

燃气轮机;新政;落地;政策;能源;发电;装备制造;产业升级;清洁能源;技术引进

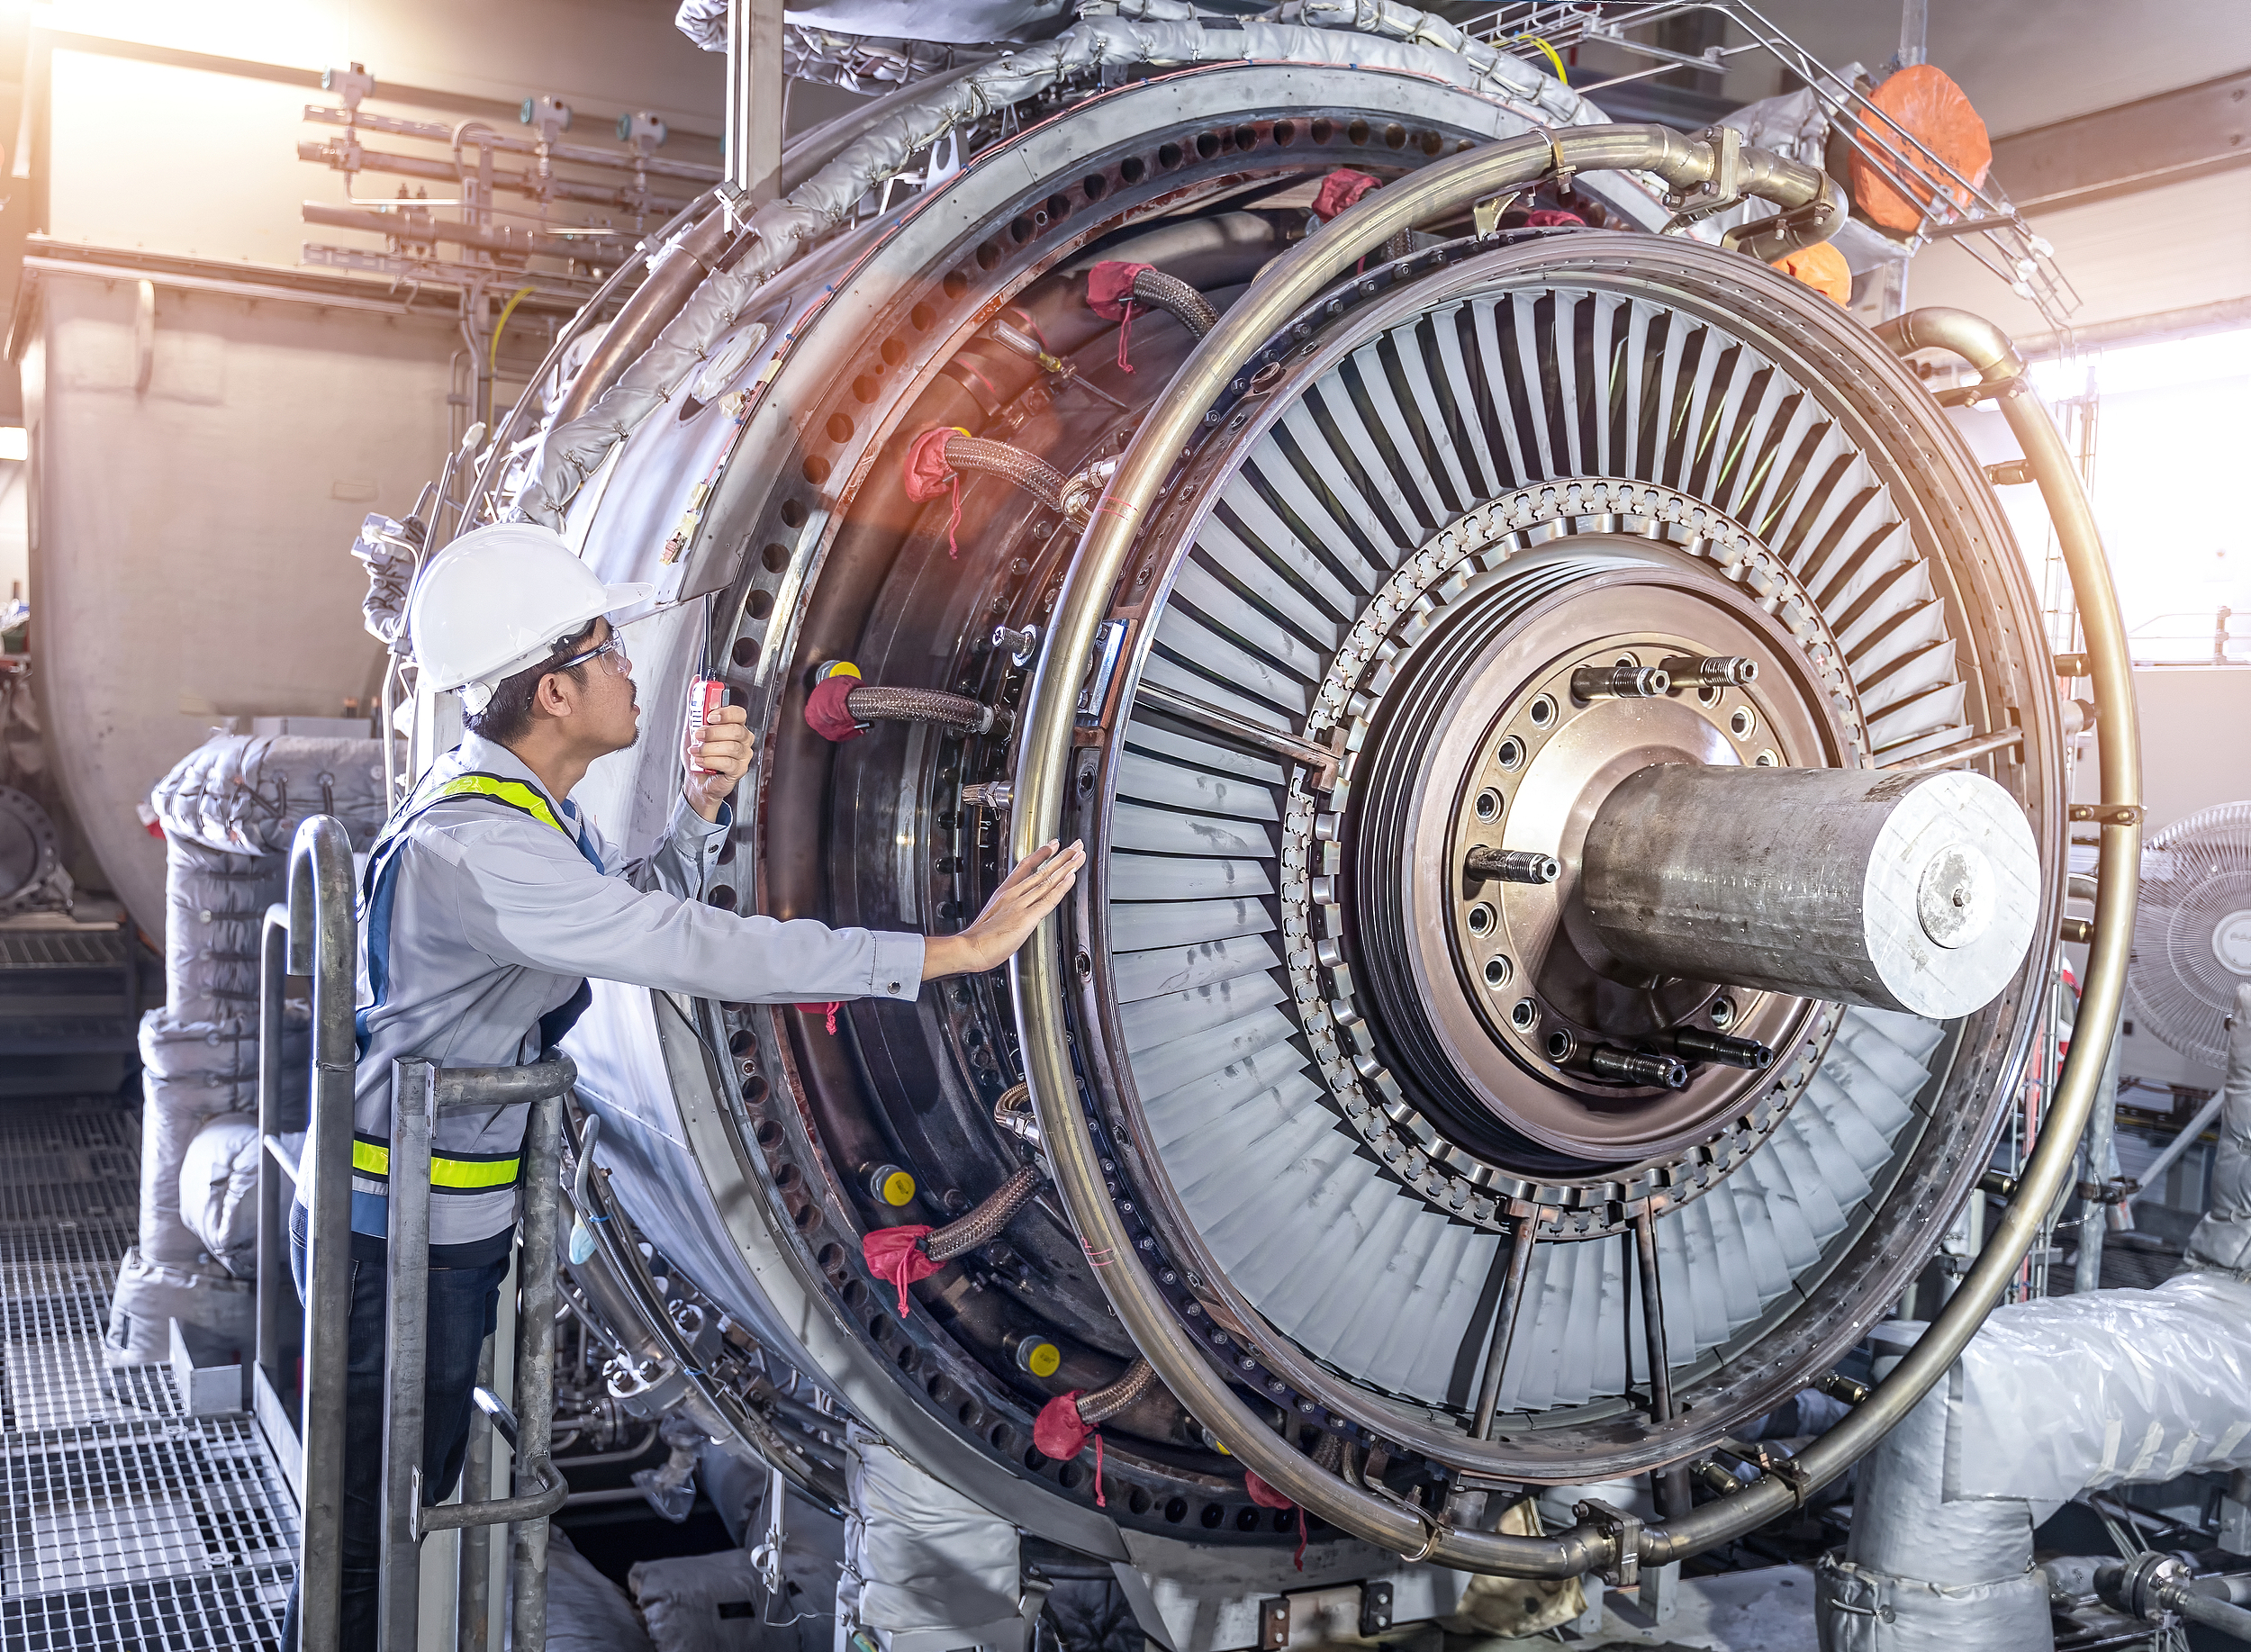
图片来源:视觉中国

界面新闻记者 | 蒋习

被誉为制造业“皇冠上的明珠”的燃气轮机,迎来一份系统性产业政策。

近期,国家能源局、工业和信息化部、国务院国资委、市场监管总局联合印发《关于促进燃气轮机创新发展的指导意见》(下称《指导意见》),明确提出,到2030年,中国国燃气轮机自主创新能力显著增强,具备整机和关键部件研发制造能力,性能和可靠性水平不断提升,智能化、绿色化、融合化发展取得显著成效,建成自主可控的“研发-制造-验证-维护”全产业链体系。

与2017年《依托能源工程推进燃气轮机创新发展的若干意见》(下称《若干意见》)相比,此次《指导意见》的任务逻辑明显升级。

《若干意见》以重型燃机和中小系列燃机型号攻关为主线,强调“推动燃气轮机关键技术攻关和产业发展”;《指导意见》则强调自主创新能力显著增强、全产业链自主可控。

MIR睿工业首席分析师肖杰告诉界面新闻,政策最大的变化是更突出自主技术在全生命周期内的持续保障能力,并通过采购和经营机制安排,推动用户参与工程验证和产业化。
这反映出政策关注点正从产业能力建设,进一步深入到产品能否稳定供应、长期运行和持续改进。

燃气轮机是天然气发电厂的核心设备,可用于分布式能源、舰船动力、AI数据中心等场景,在AI数据中心自备电源中更是优选方案。它是衡量一个国家先进制造业水平的重要标志,也是支撑新能源消纳、保障电力系统稳定、实现能源装备自主可控的关键核心装备。

《指导意见》提出,加快提升研发设计和装备制造能力,并部署了突破研发设计关键技术瓶颈、提升生产制造和试验验证技术水平、推动构建自主运维服务能力、加快提升新型燃料适应性、推动人工智能赋能生产制造和运维服务、拓展燃气轮机产品谱系六方面任务。

中国工程院院士林枫公开表示,《指导意见》针对研发设计关键技术瓶颈重点布局,其中燃烧室、透平叶片等高温部件设计技术被列为首位,这是中国目前较国际先进水平差距最大、急需集中力量攻关的技术方向。

针对“提升生产制造和试验验证技术水平”,《指导意见》提出,要建立试验数据库,发展虚拟试验技术,逐步提高验证效率。

在肖杰看来,“研发-制造-验证-维护”全产业链体系中,最难的是长期工程验证,尤其是验证结果能否支撑后续维护和长期服务承诺。

他对界面新闻表示,零部件达到出厂参数只是进入燃机供应链的起点,材料和热部件还需要积累损伤、寿命及修复后的运行证据。这些数据直接决定检修间隔、备件消耗和维修费用,也是长期服务协议(LTSA)定价及责任安排的基础。

“验证既是技术门槛,也是长期服务的商业门槛。”肖杰称。

《指导意见》还部署了加快绿色氢氨醇燃料在燃气轮机领域的技术攻关与试点应用,并推动人工智能赋能生产制造和运维服务。

国家电力投资集团有限公司董事长、党组书记刘明胜公开发文称,当前全球燃气轮机产业正经历深刻变革,氢、氨、醇等零碳燃料加速导入,人工智能深入设计仿真、缺陷检测和寿命预测,数字孪生推动运维从定期检修转向状态检修。

《指导意见》同步部署新型燃料适配、人工智能赋能、智能运维平台和行业数据库,目标是提升产业链供应链韧性和安全水平,推动燃气轮机产业在新规则、新技术、新场景中形成中国方案。

在创新体系上,《指导意见》提出,要强化协同创新和合作共享,完善产业协同创新体系,建设开放共享的第三方试验验证平台,推动建设共享数据库和运维诊断中心。

燃气轮机研制属于典型的跨学科、跨产业系统工程。“技术链条长、配套领域广、研发周期长,单一主体不具备全链条完整能力,单点突破难以带动产业链整体跃升。”中国东方电气集团有限公司党组书记、董事长罗乾宜发文称。

肖杰对界面新闻表示,共享能降低重复验证成本,并让设计、制造、运行和维修之间形成有效反馈。燃机供应链存在较强的既有供应商优势,新供方即使能够制造产品,也可能因为缺少上机机会和服役数据,难以进入采购体系;第三方平台如果能够提供可信、可复用的评价,就有机会降低这一进入门槛。

在应用推广上,《指导意见》提出加大试点应用和市场推广力度。

刘明胜认为,用户企业对设备可靠性、稳定性担忧,电网容错空间有限,项目投资收益要求高,是自主燃气轮机推广的主要堵点。

对此,《指导意见》给出首台(套)申报、保险补偿、并网和事故应急处置容错、国企采购绿色通道、研发投入和首台(套)应用纳入考核特殊事项、示范项目可适当突破最低收益率、完善气电容量电价、稳定气源价格、鼓励参与电力市场等组合措施。

“目的是破解非技术障碍这一长期卡点,将形成政府支持、制度松绑、风险分担和收益保障的四维协同格局,让自主燃气轮机真正用得起、经济账算得清、产业链推得开。”刘明胜称。

肖杰向界面新闻指出,自主燃机已经获得部分项目的实际采购,认可基础正在形成。但当前推广既面临长期运行业绩不足的问题,也需要回答客户关心的长期服务和使用成本问题。

他表示,成熟供方能够将设备、维修资源和长期服务方案结合起来,国产企业即使在主机价格上具有吸引力,也需要说明后续费用是否可预期、关键备件能否及时供应,以及出现问题后由谁负责。

政策发力的背景,是中国燃气轮机产业“成绩与短板并存”。

2017年,国家发展改革委、国家能源局联合印发《依托能源工程推进燃气轮机创新发展的若干意见》,组织实施第一批燃气轮机创新发展示范项目。

通过国家顶层设计统筹推进,中国燃气轮机产业实现从无到有、从弱到强的阶段性突破,有力支撑燃气轮机技术进步和产业发展。

燃气轮机核心技术研发难度大、壁垒高,全球燃气轮机市场由GE Vernova(GEV)、西门子能源与三菱重工主导。以2024年为例,这三家约占全球市场份额的85%。

“十三五”末期,国家能源局启动了一批创新发展示范项目,旨在推动国内主机厂加快推进燃气轮机核心部件的国产化进程。以上海电气、东方电气(600875.SH)、哈尔滨电气(01133.HK)为首的三家国企,迈上了燃气轮机的国产化征程。

“十四五”期间,中国燃气轮机产业在装备研制和运维自主化方面取得阶段性突破。

据中国华电集团有限公司董事、总经理、党组副书记徐树彪发布的数据,国内燃气轮机发电装机规模由“十三五”末近1亿千瓦跃升至“十四五”末约1.6亿千瓦,在保障电力供应安全稳定方面发挥重要作用。

在重型燃气轮机装备研制方面,国内首台300兆瓦F级燃气轮机完成性能考核、1000小时初步可靠性验证,东方电气50兆瓦F级燃气轮机、中航发110兆瓦燃气轮机进入商业化应用阶段,取得加拿大、哈萨克斯坦等海外订单。

在工业轻型燃气轮机方面,中国航发、中国船舶在航空发动机、舰船燃气轮机基础上改型研制的2兆瓦、7兆瓦、25兆瓦燃气轮机,已在海上平台和管道增压等领域应用,满足一定的市场需求。

按照功率大小,燃气轮机可分为重型和工业级,前者功率通常大于50兆瓦,主要用于燃气发电厂、调峰电站等;后者功率中等,适用于分布式能源系统、工业驱动等。

按照燃烧室工作温度,重型燃气轮机可以分为E级(燃气工作温度约1200℃)、F级(燃气工作温度约1400℃)、G/H级(燃气工作温度约1500℃)、J级(燃气工作温度约1600℃),其中F级是目前在役的主流机型。温度越高,技术等级越高。

但差距同样不容忽视。

罗乾宜指出,在看到成绩的同时,也要清醒认识到,中国燃气轮机产业高质量发展仍面临诸多挑战。

首先是研发设计和装备制造能力与国际先进水平仍有较大差距,大功率自主F级燃气轮机刚起步,H级燃气轮机基础共性研究仍存在短板,热部件、控制系统和部分关键零部件供应链韧性不足。

肖杰也提醒,中国燃气轮机已经在部分型号上具备自主设计、关键部件制造和工程应用能力,但不同功率等级、不同系统的自主化程度仍不均衡。国内已有自主整机和控制程序研发能力,通用辅机、结构件及常规电气设备也形成了国内配套基础,短板进一步集中到部分高要求部件,部分部件仍保留进口配置。

其次是协同创新和合作共享不足,产业协同创新体系效能有待提高,资源开放共享机制尚不健全。

最后是试点应用和市场推广存在壁垒,受国内气、电价格形成机制和调度机制制约,自主燃机“首台(套)”示范推广技术经济性有待提升,规模化和长时间应用仍需验证,自主运维技术需加快发展。

肖杰指出,自主可控还需要覆盖长期维护,“国产燃机扩大应用,需要同时证明产品能力和长期服务能力。”

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

燃气轮机新政落地

剑指2030年燃气轮机全产业链自主可控。

燃气轮机;新政;落地;政策;能源;发电;装备制造;产业升级;清洁能源;技术引进

图片来源:视觉中国

界面新闻记者 | 蒋习

被誉为制造业“皇冠上的明珠”的燃气轮机,迎来一份系统性产业政策。

近期,国家能源局、工业和信息化部、国务院国资委、市场监管总局联合印发《关于促进燃气轮机创新发展的指导意见》(下称《指导意见》),明确提出,到2030年,中国国燃气轮机自主创新能力显著增强,具备整机和关键部件研发制造能力,性能和可靠性水平不断提升,智能化、绿色化、融合化发展取得显著成效,建成自主可控的“研发-制造-验证-维护”全产业链体系。

与2017年《依托能源工程推进燃气轮机创新发展的若干意见》(下称《若干意见》)相比,此次《指导意见》的任务逻辑明显升级。

《若干意见》以重型燃机和中小系列燃机型号攻关为主线,强调“推动燃气轮机关键技术攻关和产业发展”;《指导意见》则强调自主创新能力显著增强、全产业链自主可控。

MIR睿工业首席分析师肖杰告诉界面新闻,政策最大的变化是更突出自主技术在全生命周期内的持续保障能力,并通过采购和经营机制安排,推动用户参与工程验证和产业化。

这反映出政策关注点正从产业能力建设,进一步深入到产品能否稳定供应、长期运行和持续改进。

燃气轮机是天然气发电厂的核心设备,可用于分布式能源、舰船动力、AI数据中心等场景,在AI数据中心自备电源中更是优选方案。它是衡量一个国家先进制造业水平的重要标志,也是支撑新能源消纳、保障电力系统稳定、实现能源装备自主可控的关键核心装备。

《指导意见》提出,加快提升研发设计和装备制造能力,并部署了突破研发设计关键技术瓶颈、提升生产制造和试验验证技术水平、推动构建自主运维服务能力、加快提升新型燃料适应性、推动人工智能赋能生产制造和运维服务、拓展燃气轮机产品谱系六方面任务。

中国工程院院士林枫公开表示,《指导意见》针对研发设计关键技术瓶颈重点布局,其中燃烧室、透平叶片等高温部件设计技术被列为首位,这是中国目前较国际先进水平差距最大、急需集中力量攻关的技术方向。

针对“提升生产制造和试验验证技术水平”,《指导意见》提出,要建立试验数据库,发展虚拟试验技术,逐步提高验证效率。

在肖杰看来,“研发-制造-验证-维护”全产业链体系中,最难的是长期工程验证,尤其是验证结果能否支撑后续维护和长期服务承诺。

他对界面新闻表示,零部件达到出厂参数只是进入燃机供应链的起点,材料和热部件还需要积累损伤、寿命及修复后的运行证据。这些数据直接决定检修间隔、备件消耗和维修费用,也是长期服务协议(LTSA)定价及责任安排的基础。

“验证既是技术门槛,也是长期服务的商业门槛。”肖杰称。

《指导意见》还部署了加快绿色氢氨醇燃料在燃气轮机领域的技术攻关与试点应用,并推动人工智能赋能生产制造和运维服务。

国家电力投资集团有限公司董事长、党组书记刘明胜公开发文称,当前全球燃气轮机产业正经历深刻变革,氢、氨、醇等零碳燃料加速导入,人工智能深入设计仿真、缺陷检测和寿命预测,数字孪生推动运维从定期检修转向状态检修。

《指导意见》同步部署新型燃料适配、人工智能赋能、智能运维平台和行业数据库,目标是提升产业链供应链韧性和安全水平,推动燃气轮机产业在新规则、新技术、新场景中形成中国方案。

在创新体系上,《指导意见》提出,要强化协同创新和合作共享,完善产业协同创新体系,建设开放共享的第三方试验验证平台,推动建设共享数据库和运维诊断中心。

燃气轮机研制属于典型的跨学科、跨产业系统工程。“技术链条长、配套领域广、研发周期长,单一主体不具备全链条完整能力,单点突破难以带动产业链整体跃升。”中国东方电气集团有限公司党组书记、董事长罗乾宜发文称。

肖杰对界面新闻表示,共享能降低重复验证成本,并让设计、制造、运行和维修之间形成有效反馈。燃机供应链存在较强的既有供应商优势,新供方即使能够制造产品,也可能因为缺少上机机会和服役数据,难以进入采购体系;第三方平台如果能够提供可信、可复用的评价,就有机会降低这一进入门槛。

在应用推广上,《指导意见》提出加大试点应用和市场推广力度。

刘明胜认为,用户企业对设备可靠性、稳定性担忧,电网容错空间有限,项目投资收益要求高,是自主燃气轮机推广的主要堵点。

对此,《指导意见》给出首台(套)申报、保险补偿、并网和事故应急处置容错、国企采购绿色通道、研发投入和首台(套)应用纳入考核特殊事项、示范项目可适当突破最低收益率、完善气电容量电价、稳定气源价格、鼓励参与电力市场等组合措施。

“目的是破解非技术障碍这一长期卡点,将形成政府支持、制度松绑、风险分担和收益保障的四维协同格局,让自主燃气轮机真正用得起、经济账算得清、产业链推得开。”刘明胜称。

肖杰向界面新闻指出,自主燃机已经获得部分项目的实际采购,认可基础正在形成。但当前推广既面临长期运行业绩不足的问题,也需要回答客户关心的长期服务和使用成本问题。

他表示,成熟供方能够将设备、维修资源和长期服务方案结合起来,国产企业即使在主机价格上具有吸引力,也需要说明后续费用是否可预期、关键备件能否及时供应,以及出现问题后由谁负责。

政策发力的背景,是中国燃气轮机产业“成绩与短板并存”。

2017年,国家发展改革委、国家能源局联合印发《依托能源工程推进燃气轮机创新发展的若干意见》,组织实施第一批燃气轮机创新发展示范项目。

通过国家顶层设计统筹推进,中国燃气轮机产业实现从无到有、从弱到强的阶段性突破,有力支撑燃气轮机技术进步和产业发展。

燃气轮机核心技术研发难度大、壁垒高,全球燃气轮机市场由GE Vernova(GEV)、西门子能源与三菱重工主导。以2024年为例,这三家约占全球市场份额的85%。

“十三五”末期,国家能源局启动了一批创新发展示范项目,旨在推动国内主机厂加快推进燃气轮机核心部件的国产化进程。以上海电气、东方电气(600875.SH)、哈尔滨电气(01133.HK)为首的三家国企,迈上了燃气轮机的国产化征程。

“十四五”期间,中国燃气轮机产业在装备研制和运维自主化方面取得阶段性突破。

据中国华电集团有限公司董事、总经理、党组副书记徐树彪发布的数据,国内燃气轮机发电装机规模由“十三五”末近1亿千瓦跃升至“十四五”末约1.6亿千瓦,在保障电力供应安全稳定方面发挥重要作用。

在重型燃气轮机装备研制方面,国内首台300兆瓦F级燃气轮机完成性能考核、1000小时初步可靠性验证,东方电气50兆瓦F级燃气轮机、中航发110兆瓦燃气轮机进入商业化应用阶段,取得加拿大、哈萨克斯坦等海外订单。

在工业轻型燃气轮机方面,中国航发、中国船舶在航空发动机、舰船燃气轮机基础上改型研制的2兆瓦、7兆瓦、25兆瓦燃气轮机,已在海上平台和管道增压等领域应用,满足一定的市场需求。

按照功率大小,燃气轮机可分为重型和工业级,前者功率通常大于50兆瓦,主要用于燃气发电厂、调峰电站等;后者功率中等,适用于分布式能源系统、工业驱动等。

按照燃烧室工作温度,重型燃气轮机可以分为E级(燃气工作温度约1200℃)、F级(燃气工作温度约1400℃)、G/H级(燃气工作温度约1500℃)、J级(燃气工作温度约1600℃),其中F级是目前在役的主流机型。温度越高,技术等级越高。

但差距同样不容忽视。

罗乾宜指出,在看到成绩的同时,也要清醒认识到,中国燃气轮机产业高质量发展仍面临诸多挑战。

首先是研发设计和装备制造能力与国际先进水平仍有较大差距,大功率自主F级燃气轮机刚起步,H级燃气轮机基础共性研究仍存在短板,热部件、控制系统和部分关键零部件供应链韧性不足。

肖杰也提醒,中国燃气轮机已经在部分型号上具备自主设计、关键部件制造和工程应用能力,但不同功率等级、不同系统的自主化程度仍不均衡。国内已有自主整机和控制程序研发能力,通用辅机、结构件及常规电气设备也形成了国内配套基础,短板进一步集中到部分高要求部件,部分部件仍保留进口配置。

其次是协同创新和合作共享不足,产业协同创新体系效能有待提高,资源开放共享机制尚不健全。

最后是试点应用和市场推广存在壁垒,受国内气、电价格形成机制和调度机制制约,自主燃机“首台(套)”示范推广技术经济性有待提升,规模化和长时间应用仍需验证,自主运维技术需加快发展。

肖杰指出,自主可控还需要覆盖长期维护,“国产燃机扩大应用,需要同时证明产品能力和长期服务能力。”

未经正式授权严禁转载本文,侵权必究。