
正在阅读:

PCB龙头胜宏科技遭市场“用脚投票”,投资浮亏拖累第三季度业绩

扫一扫下载界面新闻APP

PCB龙头胜宏科技遭市场“用脚投票”,投资浮亏拖累第三季度业绩

第三季度非常性损益累计-7.5亿元。

上市公司PCB龙头;胜宏科技;市场用脚投票;投资浮亏;第三季度业绩

图片来源:界面图库

界面新闻记者 | 郭净净

10月30日,胜宏科技(300476.SZ,02476.HK)领跌PCB板块。该公司A股、H股均低位开盘,最终收跌13.31%、9.49%。

投资者依然重点关注这家PCB(印制电路板)龙头公司。10月29日晚,在三季报发布后,超540名机构和个人投资者参与公司电话会议。胜宏科技为何遭市场“用脚投票”?

信号一:第三季度“增收不增利”

胜宏科技10月29日晚披露了三季报:前三季度实现营业收入184.61亿元,同比增长30.77%;归母净利润33.84亿元,同比增长4.28%,远低于其2024年、2025年同期的归母净利润增速30.54%、324.38%。

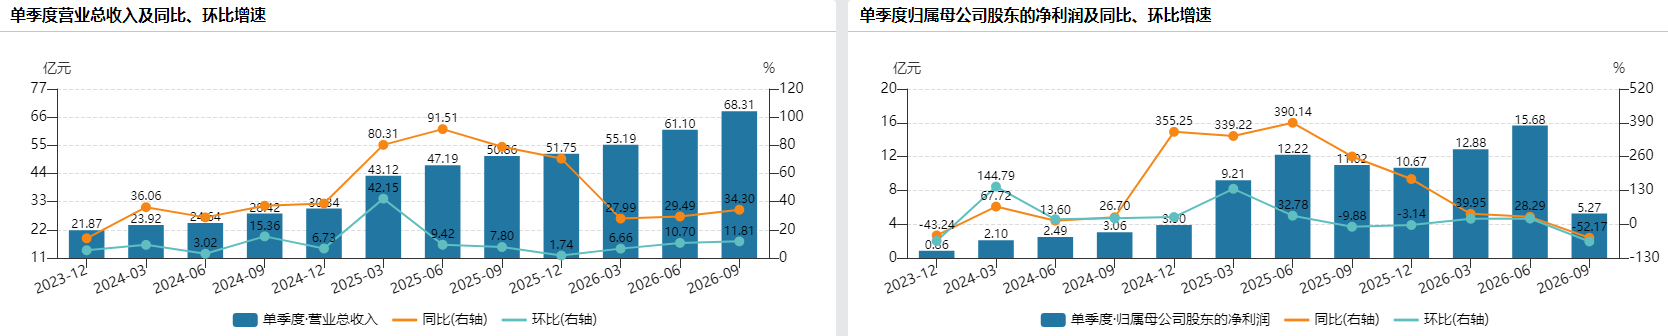
拆开单季度业绩表现来看,今年前三个季度,胜宏科技实现单季度营收分别是55.19亿、61.1亿、68.31亿元,同比增27.99%、29.49%、34.3%,环比增6.66%、10.7%、11.81%;同时,其单季度归母净利润分别是12.88亿、15.68亿、5.27亿元,同比变动39.95%、28.29%、-52.17%,环比变动20.73%、21.73%、-66.4%。
第三季度,胜宏科技业绩出现明显反差:在单季度营收持续攀升至68.31亿元创历史新高时,同期归母净利润却“腰斩”至5.27亿元,创2025年以来单季新低,并出现自2024年以来的首个单季度盈利同环比双降。
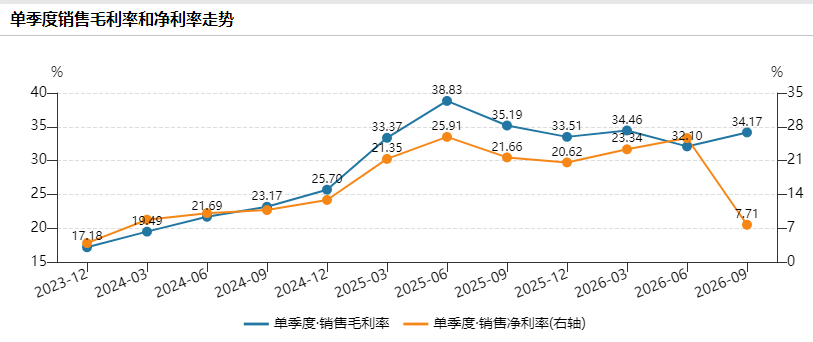
另据Wind,胜宏科技前三季度的净利率从上年同期的22.98%大幅下滑至18.33%,毛利率从上年同期的35.85%跌至33.57%。单季度来看,今年前三个季度,公司单季度净利率分别是23.34%、25.67%、7.71%,单季度毛利率分别是34.46%、32.1%、34.17%。

可以看到,胜宏科技第三季度的净利率创2024年以来新低。
显然,胜宏科技的PCB主业仍持续向上增长,并未出现明显走低表现。如此看,直接导致胜宏科技三季度净利润“腰斩”的,是其非主营业务方面的干扰。

财报显示,胜宏科技的前三季度非经常性损益累计为-3.11亿元,上半年该项为4.39亿元。其中,第三季度非常性损益累计-7.5亿元,影响最大的是持有及处置金融资产与金融负债产生的公允价值变动和处置损益-6.9亿元,二季度末该值是5.88亿元,环比剧烈波动。

一次性收益此前是“加分项”,增厚了胜宏科技的账面利润,到第三季度却转为“减分项”拖累其利润。扣除非经常性损益影响,该公司第三季度归母净利润12.76亿元,同比、环比各增长16.16%、9.99%;整体看,其前三季度扣非后归母净利润36.94亿元,同比增长13.74%。

“公司参投了战略客户、供应商等股权。”被问及非经常性损益是否会继续影响四季度利润,胜宏科技相关人士对界面新闻称,目前还不好确定,“大概率还会存在。这些大多是战略性投资,不会像财务投资一样随意买卖。公司后续会加强投资管理。”

排除非经常性损益因素,在同期高基数基础上,这家PCB龙头仍保持相对稳定的利润增速。

胜宏科技今年以来销售情况不错。财报显示,随着销售增加,胜宏科技到9月底应收账款比年初增长40.38%至82.42亿元,预收货款增加带动其合同负债增长674.1%至8842.51万元;公司前三季度经营活动产生的现金流量净额是35.21亿元,较上年同期增长47.71%。

“胜宏科技的表现不如同行好。”关注PCB行业的投资人士向界面新闻表示,扣非、毛利率、高端产品出货占比等是跟踪胜宏科技的核心指标,单纯看归母净利润容易被一次性收益误导;“但市场不会耐心区分报表科目,一旦利润增速不及预期,杀估值会非常直接。”

信号二:PCB行情还在吗?

“PCB行业没问题的,基本面很好,相关公司盈利持续向上。”长期跟进AI算力板块的券商分析师对界面新闻称,从三季度来看,PCB相关公司产品结构仍往高端切入,毛利能够持续向上;“mSAP(改良型半加成法,用于制造高精度、高密度PCB的先进工艺)等高端产线也在扩产,盈利逐季释放是明确的。”

国金证券近日研报指出,根据跟踪,整个产业链景气度判断为“保持高景气度”,“主要来自AI算力相关的产品在7月逐步实现批量交付,有望在三季度实现大批量出货交付、业绩大面积释放,投资方面建议优先选择PCB制造商,下半年业绩释放斜率将领先产业链其他环节。”

胜宏科技深耕PCB行业超20年,主要产品覆盖刚性电路板(多层板和HDI为核心)、柔性电路板(单双面板、多层板、刚挠结合板)全系列,公司已具备100层以上高多层板制造能力,是全球首批实现6阶24层HDI大规模生产及16层任意互联HDI的企业。

2025年,公司PCB制造收入占比93.74%;其他业务收入占比6.26%。根据Prismark数据,公司2025年位列全球PCB供应商第7名,中国大陆内资PCB厂商第4名。“(胜宏科技)在AI算力卡、AI数据中心UBB及交换机等领域市场份额全球领先。”银河证券指出。

当前AI基础设施与算力需求持续扩张带来的高端PCB业务增长,是胜宏科技业务的增长主线。该公司上半年新拓展客户数量超50家,其中一半以上为AI领域高端客户。

“公司产品价格上涨,整体盈利能力逐步改善。”胜宏科技人士表示,从产品结构看,前三季度AI相关收入占比约40%,“其中网络通信业务第三季度增长较为明显,增量主要来自mSAP车间1.6T光模块产品的放量。”

上述人士还指出,目前公司整体良率处于比较好的水平,对三季度也有一定贡献。“AI PCB一直是公司盈利能力最强的业务板块。当前新产品刚进入上量阶段,随着良率进一步提升和产品结构升级,公司整体毛利率仍有进一步增长的空间。”

胜宏科技7月20日发布2026年A股限制性股票激励计划,其中2026年考核目标是:2026年营收、归母净利润较2025年目标增长率均不低于50%。

据此,该公司2026年营收、归母净利润考核的目标是不低于289.38亿、64.68亿元。如今,公司前三季度营收、归母净利润仅完成全年目标的63.8%、52.32%。

“目前公司订单充足,产量也在逐步提升,管理层和公司整体对考核目标都有信心完成。我们正在努力推进。”胜宏科技相关人士告诉界面新闻。

昨晚被问及“公司对股权激励基础目标的达成信心如何?”胜宏科技管理层表示,当前公司在手订单饱满、确定性强,“对后续业绩提升充满信心。部分产能已经开始有贡献,新产能将对相关费用带来一定摊薄。整体看,四季度的营收和毛利率都非常值得期待。”

“明年(2027年)来自北美大客户及ASIC客户的订单需求都非常强劲,两者相加的需求数字非常可观,已略超过我们当前产能承载能力。”该公司人士进一步表示,为匹配客户订单需求,公司明年上半年及年中将陆续释放新增产能。

今年2月,公司完成马来西亚公司收购,将其与MFSS现有马来西亚子公司整合成为FPC/PCB生产基地。10月29日,公司宣布,新加坡子公司拟分别向泰国胜宏、越南胜宏新增投资,对应投资规模上限增至8亿美元、7亿美元,主要用于厂房建设、设备采购等事项。

前三季度,胜宏科技购建固定资产、无形资产和其他长期资产支付现金117.24亿元,比上期翻了两倍多;在建工程较年初增长74.73%至63.07亿元,存货增长192.49%至92.49亿元,预付款项增长113.51%至1.67亿元,应付账款增长63.04%至116.44亿元,公司解释是扩大产能投入、备货增加、应付材料款增加等。

扩产之下,胜宏科技到9月底的短期借款较年初增长205.89%至45.87亿元,长期借款也增长82.36%至70.53亿元。

信号三:资金产生“分歧”

6月以来,胜宏科技股价连续下滑。到10月30日,该公司A股股价报139.04元/股,较其今年5月27日402.6元/股高位大幅回撤超65%;H股股价跌至123.1港元/股,较其4月21日港股上市首发价209.88港元/股,“破发”超41%。

从资金流向看,A股、H股走向产生分歧:A股遭主力资金合计净流出超340亿元,H股获主力资金合计净流入超111亿港元。

另据三季报,胜宏科技第三季度遭北向资金(香港中央结算)减持,期间持股减少989.64万股;睿远成长价值混合型证券投资基金同步小幅减仓51.7万股。半年报名单中的德邦鑫星价值灵活配置混合型证券投资基金以及自然人股东郭超、魏巍退出前十之列。

另一方面,保险资金、部分ETF产品、私募基金等逆势加仓,中国人寿旗下保险产品、中航机遇领航混合型发起式证券投资基金等新进胜宏科技的前十大流通股东之列。
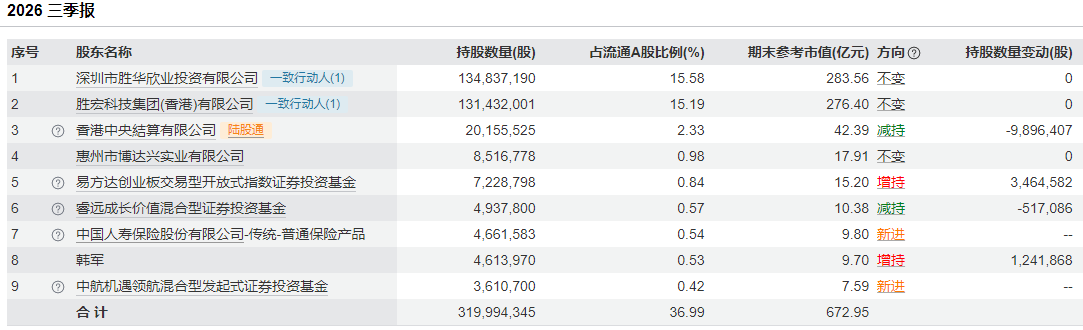
到9月30日,胜宏科技A股股东总户数减少至27.93万户。公募持有总数由二季度末的6853.59万股骤降到三季度末的3883.07万股。可以看到,部分资金“逢低”买入,另有资金则选择“高位”变现——筹码的分化,显示市场对胜宏科技的价值分歧。

面对股价持续走低,胜宏科技实控人兼董事长陈涛10月16日提议以1.5亿至3亿元回购A股股份用于股权激励与员工持股,试图稳定市场信心。

未经正式授权严禁转载本文,侵权必究。

胜宏科技

  • 胜宏科技:第三季度归母净利润5.27亿元,同比下降52.17%
  • 胜宏科技:实控人提议回购1.5亿元-3亿元公司股份

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

PCB龙头胜宏科技遭市场“用脚投票”,投资浮亏拖累第三季度业绩

第三季度非常性损益累计-7.5亿元。

上市公司PCB龙头;胜宏科技;市场用脚投票;投资浮亏;第三季度业绩

图片来源:界面图库

界面新闻记者 | 郭净净

10月30日,胜宏科技(300476.SZ,02476.HK)领跌PCB板块。该公司A股、H股均低位开盘,最终收跌13.31%、9.49%。

投资者依然重点关注这家PCB(印制电路板)龙头公司。10月29日晚,在三季报发布后,超540名机构和个人投资者参与公司电话会议。胜宏科技为何遭市场“用脚投票”?

信号一:第三季度“增收不增利”

胜宏科技10月29日晚披露了三季报:前三季度实现营业收入184.61亿元,同比增长30.77%;归母净利润33.84亿元,同比增长4.28%,远低于其2024年、2025年同期的归母净利润增速30.54%、324.38%。

拆开单季度业绩表现来看,今年前三个季度,胜宏科技实现单季度营收分别是55.19亿、61.1亿、68.31亿元,同比增27.99%、29.49%、34.3%,环比增6.66%、10.7%、11.81%;同时,其单季度归母净利润分别是12.88亿、15.68亿、5.27亿元,同比变动39.95%、28.29%、-52.17%,环比变动20.73%、21.73%、-66.4%。

第三季度,胜宏科技业绩出现明显反差:在单季度营收持续攀升至68.31亿元创历史新高时,同期归母净利润却“腰斩”至5.27亿元,创2025年以来单季新低,并出现自2024年以来的首个单季度盈利同环比双降。

另据Wind,胜宏科技前三季度的净利率从上年同期的22.98%大幅下滑至18.33%,毛利率从上年同期的35.85%跌至33.57%。单季度来看,今年前三个季度,公司单季度净利率分别是23.34%、25.67%、7.71%,单季度毛利率分别是34.46%、32.1%、34.17%。

可以看到,胜宏科技第三季度的净利率创2024年以来新低。

显然,胜宏科技的PCB主业仍持续向上增长,并未出现明显走低表现。如此看,直接导致胜宏科技三季度净利润“腰斩”的,是其非主营业务方面的干扰。

财报显示,胜宏科技的前三季度非经常性损益累计为-3.11亿元,上半年该项为4.39亿元。其中,第三季度非常性损益累计-7.5亿元,影响最大的是持有及处置金融资产与金融负债产生的公允价值变动和处置损益-6.9亿元,二季度末该值是5.88亿元,环比剧烈波动。

一次性收益此前是“加分项”,增厚了胜宏科技的账面利润,到第三季度却转为“减分项”拖累其利润。扣除非经常性损益影响,该公司第三季度归母净利润12.76亿元,同比、环比各增长16.16%、9.99%;整体看,其前三季度扣非后归母净利润36.94亿元,同比增长13.74%。

“公司参投了战略客户、供应商等股权。”被问及非经常性损益是否会继续影响四季度利润,胜宏科技相关人士对界面新闻称,目前还不好确定,“大概率还会存在。这些大多是战略性投资,不会像财务投资一样随意买卖。公司后续会加强投资管理。”

排除非经常性损益因素,在同期高基数基础上,这家PCB龙头仍保持相对稳定的利润增速。

胜宏科技今年以来销售情况不错。财报显示,随着销售增加,胜宏科技到9月底应收账款比年初增长40.38%至82.42亿元,预收货款增加带动其合同负债增长674.1%至8842.51万元;公司前三季度经营活动产生的现金流量净额是35.21亿元,较上年同期增长47.71%。

“胜宏科技的表现不如同行好。”关注PCB行业的投资人士向界面新闻表示,扣非、毛利率、高端产品出货占比等是跟踪胜宏科技的核心指标,单纯看归母净利润容易被一次性收益误导;“但市场不会耐心区分报表科目,一旦利润增速不及预期,杀估值会非常直接。”

信号二:PCB行情还在吗?

“PCB行业没问题的,基本面很好,相关公司盈利持续向上。”长期跟进AI算力板块的券商分析师对界面新闻称,从三季度来看,PCB相关公司产品结构仍往高端切入,毛利能够持续向上;“mSAP(改良型半加成法,用于制造高精度、高密度PCB的先进工艺)等高端产线也在扩产,盈利逐季释放是明确的。”

国金证券近日研报指出,根据跟踪,整个产业链景气度判断为“保持高景气度”,“主要来自AI算力相关的产品在7月逐步实现批量交付,有望在三季度实现大批量出货交付、业绩大面积释放,投资方面建议优先选择PCB制造商,下半年业绩释放斜率将领先产业链其他环节。”

胜宏科技深耕PCB行业超20年,主要产品覆盖刚性电路板(多层板和HDI为核心)、柔性电路板(单双面板、多层板、刚挠结合板)全系列,公司已具备100层以上高多层板制造能力,是全球首批实现6阶24层HDI大规模生产及16层任意互联HDI的企业。

2025年,公司PCB制造收入占比93.74%;其他业务收入占比6.26%。根据Prismark数据,公司2025年位列全球PCB供应商第7名,中国大陆内资PCB厂商第4名。“(胜宏科技)在AI算力卡、AI数据中心UBB及交换机等领域市场份额全球领先。”银河证券指出。

当前AI基础设施与算力需求持续扩张带来的高端PCB业务增长,是胜宏科技业务的增长主线。该公司上半年新拓展客户数量超50家,其中一半以上为AI领域高端客户。

“公司产品价格上涨,整体盈利能力逐步改善。”胜宏科技人士表示,从产品结构看,前三季度AI相关收入占比约40%,“其中网络通信业务第三季度增长较为明显,增量主要来自mSAP车间1.6T光模块产品的放量。”

上述人士还指出,目前公司整体良率处于比较好的水平,对三季度也有一定贡献。“AI PCB一直是公司盈利能力最强的业务板块。当前新产品刚进入上量阶段,随着良率进一步提升和产品结构升级,公司整体毛利率仍有进一步增长的空间。”

胜宏科技7月20日发布2026年A股限制性股票激励计划,其中2026年考核目标是:2026年营收、归母净利润较2025年目标增长率均不低于50%。

据此,该公司2026年营收、归母净利润考核的目标是不低于289.38亿、64.68亿元。如今,公司前三季度营收、归母净利润仅完成全年目标的63.8%、52.32%。

“目前公司订单充足,产量也在逐步提升,管理层和公司整体对考核目标都有信心完成。我们正在努力推进。”胜宏科技相关人士告诉界面新闻。

昨晚被问及“公司对股权激励基础目标的达成信心如何?”胜宏科技管理层表示,当前公司在手订单饱满、确定性强,“对后续业绩提升充满信心。部分产能已经开始有贡献,新产能将对相关费用带来一定摊薄。整体看,四季度的营收和毛利率都非常值得期待。”

“明年(2027年)来自北美大客户及ASIC客户的订单需求都非常强劲,两者相加的需求数字非常可观,已略超过我们当前产能承载能力。”该公司人士进一步表示,为匹配客户订单需求,公司明年上半年及年中将陆续释放新增产能。

今年2月,公司完成马来西亚公司收购,将其与MFSS现有马来西亚子公司整合成为FPC/PCB生产基地。10月29日,公司宣布,新加坡子公司拟分别向泰国胜宏、越南胜宏新增投资,对应投资规模上限增至8亿美元、7亿美元,主要用于厂房建设、设备采购等事项。

前三季度,胜宏科技购建固定资产、无形资产和其他长期资产支付现金117.24亿元,比上期翻了两倍多;在建工程较年初增长74.73%至63.07亿元,存货增长192.49%至92.49亿元,预付款项增长113.51%至1.67亿元,应付账款增长63.04%至116.44亿元,公司解释是扩大产能投入、备货增加、应付材料款增加等。

扩产之下,胜宏科技到9月底的短期借款较年初增长205.89%至45.87亿元,长期借款也增长82.36%至70.53亿元。

信号三:资金产生“分歧”

6月以来,胜宏科技股价连续下滑。到10月30日,该公司A股股价报139.04元/股,较其今年5月27日402.6元/股高位大幅回撤超65%;H股股价跌至123.1港元/股,较其4月21日港股上市首发价209.88港元/股,“破发”超41%。

从资金流向看,A股、H股走向产生分歧:A股遭主力资金合计净流出超340亿元,H股获主力资金合计净流入超111亿港元。

另据三季报,胜宏科技第三季度遭北向资金(香港中央结算)减持,期间持股减少989.64万股;睿远成长价值混合型证券投资基金同步小幅减仓51.7万股。半年报名单中的德邦鑫星价值灵活配置混合型证券投资基金以及自然人股东郭超、魏巍退出前十之列。

另一方面,保险资金、部分ETF产品、私募基金等逆势加仓,中国人寿旗下保险产品、中航机遇领航混合型发起式证券投资基金等新进胜宏科技的前十大流通股东之列。

到9月30日,胜宏科技A股股东总户数减少至27.93万户。公募持有总数由二季度末的6853.59万股骤降到三季度末的3883.07万股。可以看到,部分资金“逢低”买入,另有资金则选择“高位”变现——筹码的分化,显示市场对胜宏科技的价值分歧。

面对股价持续走低,胜宏科技实控人兼董事长陈涛10月16日提议以1.5亿至3亿元回购A股股份用于股权激励与员工持股,试图稳定市场信心。

未经正式授权严禁转载本文,侵权必究。