
正在阅读:

安泰集团前三季度营收微增2%,亏损收窄但尚未扭亏

扫一扫下载界面新闻APP

安泰集团前三季度营收微增2%,亏损收窄但尚未扭亏

安泰集团三季度报告:公司实现营收12.87亿元,利润总额-4574.37万元。

文 | 吴晓琦

10月30日,安泰集团(600408)发布2026年度第三季度报告。报告期内,公司实现营业收入12.87亿元,同比下降8.07%;利润总额-4574.37万元;归母净利润-4627.30万元;扣非归母净利润-4126.39万元。基本每股收益-0.05元/股。
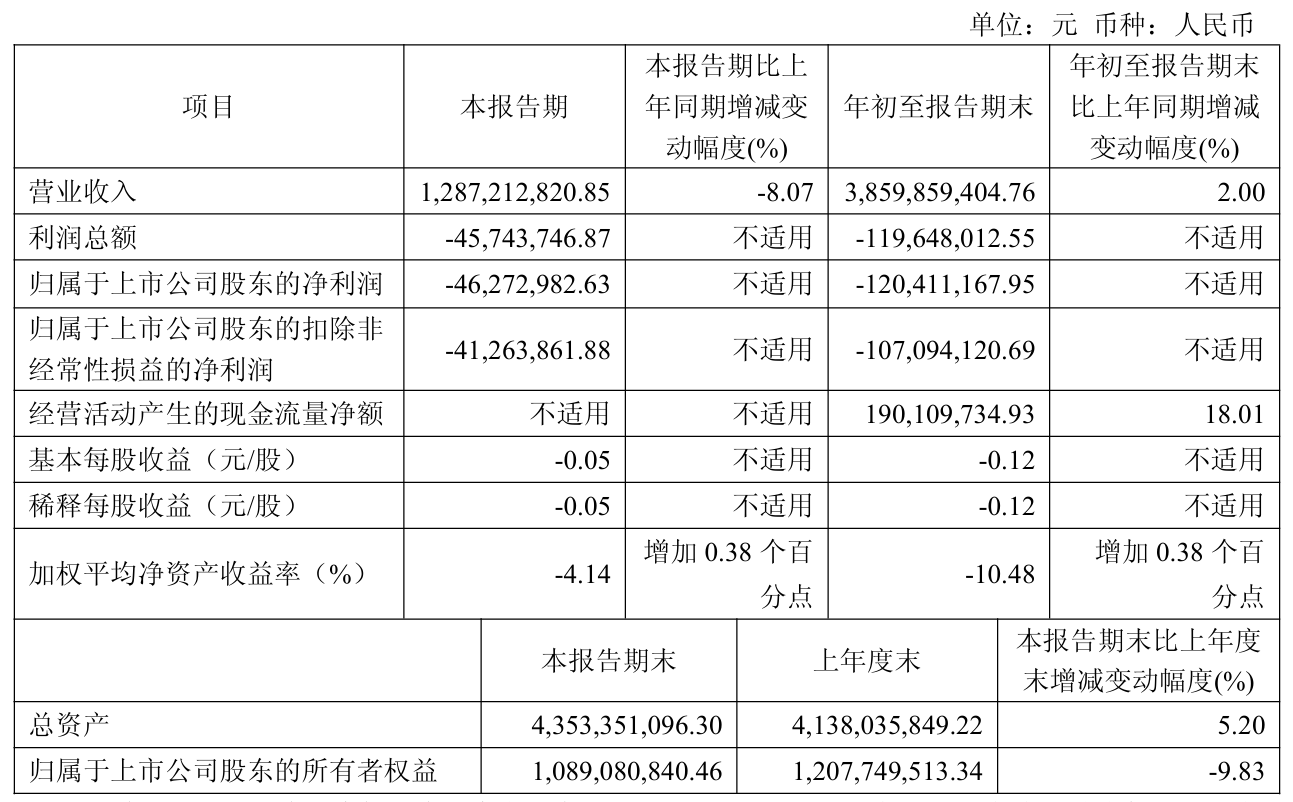
安泰集团2026年第三季主要财务数据。(图片来源:上交所官网)

从前三季度累计数据看,公司实现营业收入38.60亿元,同比微增2.00%;利润总额-1.20亿元;归母净利润-1.20亿元;扣非归母净利润-1.07亿元。基本每股收益-0.12元/股。经营活动产生的现金流量净额1.90亿元,同比增长18.01%。加权平均净资产收益率为-10.48%,同比增加0.38个百分点。

资产结构方面,截至报告期末公司总资产43.53亿元,较上年度末增长5.20%;归属于上市公司股东的所有者权益10.89亿元,较上年度末下降9.83%,持续亏损对净资产形成明显侵蚀。

整体来看,公司仍处于亏损状态,但同比呈现减亏态势。公司解释主要受钢铁焦化行业运行持续承压影响,整体业务毛利不足以覆盖各项期间费用,导致经营业绩亏损。不过积极的一面是,主营业务毛利同比小幅增长,同时财务费用及研发费用同比减少,推动本报告期及前三季度业绩同比减亏。

值得注意的是,前三季度非经常性损益合计为-1331.70万元,非但未能增厚利润,反而加重了亏损。其中政府补助贡献413.33万元、债务重组损益84.08万元,但“其他营业外收入和支出”一项高达-1705.54万元,是非经常性损益为负的主要原因。扣非归母净利润(-1.07亿元)好于归母净利润(-1.20亿元),进一步印证了非经常性因素对利润的拖累。

现金流方面,前三季度经营现金流净额1.90亿元,同比增长18.01%。不过资产负债表方面有几个变化值得关注:货币资金从年初的1981.60万元增至1.08亿元,增幅较大;存货从1.79亿元翻倍至3.62亿元;应收账款从921.96万元增至4824.47万元,增幅超4倍。

本文为转载内容,授权事宜请联系原著作权人。

安泰集团

  • 煤炭板块持续走弱,安泰集团跌停
  • 今日看盘 | 安泰集团5天3板,山西板块下跌0.30%

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

安泰集团前三季度营收微增2%,亏损收窄但尚未扭亏

安泰集团三季度报告:公司实现营收12.87亿元,利润总额-4574.37万元。

文 | 吴晓琦

10月30日,安泰集团(600408)发布2026年度第三季度报告。报告期内,公司实现营业收入12.87亿元,同比下降8.07%;利润总额-4574.37万元;归母净利润-4627.30万元;扣非归母净利润-4126.39万元。基本每股收益-0.05元/股。

安泰集团2026年第三季主要财务数据。(图片来源:上交所官网)

从前三季度累计数据看,公司实现营业收入38.60亿元,同比微增2.00%;利润总额-1.20亿元;归母净利润-1.20亿元;扣非归母净利润-1.07亿元。基本每股收益-0.12元/股。经营活动产生的现金流量净额1.90亿元,同比增长18.01%。加权平均净资产收益率为-10.48%,同比增加0.38个百分点。

资产结构方面,截至报告期末公司总资产43.53亿元,较上年度末增长5.20%;归属于上市公司股东的所有者权益10.89亿元,较上年度末下降9.83%,持续亏损对净资产形成明显侵蚀。

整体来看,公司仍处于亏损状态,但同比呈现减亏态势。公司解释主要受钢铁焦化行业运行持续承压影响,整体业务毛利不足以覆盖各项期间费用,导致经营业绩亏损。不过积极的一面是,主营业务毛利同比小幅增长,同时财务费用及研发费用同比减少,推动本报告期及前三季度业绩同比减亏。

值得注意的是,前三季度非经常性损益合计为-1331.70万元,非但未能增厚利润,反而加重了亏损。其中政府补助贡献413.33万元、债务重组损益84.08万元,但“其他营业外收入和支出”一项高达-1705.54万元,是非经常性损益为负的主要原因。扣非归母净利润(-1.07亿元)好于归母净利润(-1.20亿元),进一步印证了非经常性因素对利润的拖累。

现金流方面,前三季度经营现金流净额1.90亿元,同比增长18.01%。不过资产负债表方面有几个变化值得关注:货币资金从年初的1981.60万元增至1.08亿元,增幅较大;存货从1.79亿元翻倍至3.62亿元;应收账款从921.96万元增至4824.47万元,增幅超4倍。

本文为转载内容,授权事宜请联系原著作权人。