


文|一言楠尽
2026 年,最舍得下注的行业,和最没多少消费者肯掏钱的行业,是同一个:AI。
过去一个多月,五份重量级报告先后出炉——包括a16z 的两份、Air Street Capital 的一份、PitchBook 的一份,以及 Coatue 最新一期的《Publics Update》,五份放在一起,就像给同一个人做了五次体检。
体检结果很有意思。
如果把资金看作「肌肉」,这项就很吓人:今年前三季度,全美风险投资创下 5158 亿美元的历史纪录,其中 82.7% 流向 AI——这是资本市场史上单一赛道拿过的最高占比。四年时间,它把资本和基建的肌肉练得线条分明,一身薄肌,块头惊人,体脂超低。
但翻到「社会经验」那一栏,数字就完了……为 ChatGPT、Gemini、Claude 中的任何一个付过订阅费的美国人,只有 4.5%——大概是20个人里不到 1 个。
最麻烦的一项写在体检单的背面:这个黄毛少年很喜欢飙车,驾照还没考呢,就经常半夜偷着上路,而车上坐的,是所有人。
所以,这五份报告给出同一个「人」身上并存的三种年纪:一身薄肌的成年身体,未经人事的孩童心性,以及一个无证驾驶的危险黄毛。
1
先看钱。
这一层由三份报告共同支撑:a16z 的《State of Markets》,PitchBook 与全美风投协会(NVCA)联名的《Venture Monitor》,以及 Coatue 在 10 月发布的《Publics Update》。
介绍下背景:a16z 是全球管理规模第一梯队的风投,掌管的资产逾 900 亿美元;Coatue 是以主题深度见长的对冲基金,它的季度公开市场更新被很多 LP 视为风向标;PitchBook 则是私募数据领域的"准央行"。这三家合在一起,给出了 2026 年 AI 资本侧的全景。
基建这一端,量级已经相当惊人,超大规模厂商——谷歌、Amazon、Meta、微软、甲骨文这几家的合计资本开支,2024 年是 2410 亿美元,2025 年 4160 亿,2026 年预计 7770 亿,2027 年越过 1 万亿美元。
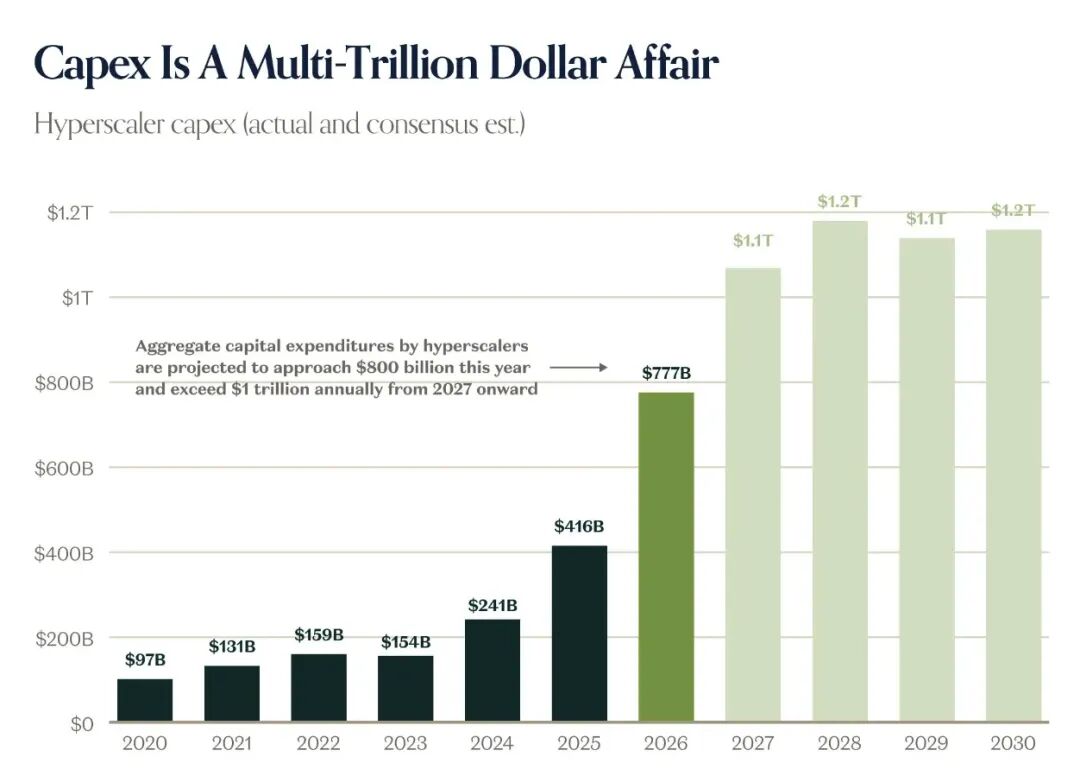
要知道,这些公司今年经营现金流约占销售额的 35%,砸进基建的却吃掉 25%,留给股东的自由现金流只剩 10%;照这个斜率,到 2028 年会薄到 5%。
从刚发财报谷歌,亚马逊们可以看到,AI投资已经烧穿了现金流。
撑起这些投资的是真实的收入,继续看模型厂。
OpenAI 与 Anthropic 合计的 ARR 年化收入运行,从 2024 年底的约 50 亿美元,爬到 2026 年三季度的约 1400 亿美元——a16z 的原话是,这两家实验室一年新增的收入,超过了所有上市软件公司的总和。
同期,被唱衰了一整年的 SaaS 反而在加速:上线一年以上的成熟产品同比增长 23%,不满一年的新产品,同比增长 600%;云厂商的合同积压,也同比涨了约 150%。
最直观的计量单位,是 token用量。
OpenRouter 的周度处理量,从 2025 年初的 0.5 万亿,涨到 2026 年 9 月的 126.2 万亿,一年翻了约 27 倍。而且,灌进这些管道的,人类占比已经很少——8 月初的7天里,agent 消耗的 token 约 8.5 万亿,人类只有 1.4 万亿。token 用量的主角,已经换成了机器。
更反常识的是市盈率P/E的变化。
截至Q3季末,美股科技板块今年价格回报涨了 22.1%,EPS 却增长 55.7%,市盈率反而收缩了 21.6%,相对五年均值低约 19%。所以,美股涨的是利润,并不是情绪。
当然,这一周里,又跌回去了不少……
a16z 据此判断:这轮上涨由盈利驱动,很难被定义为泡沫。
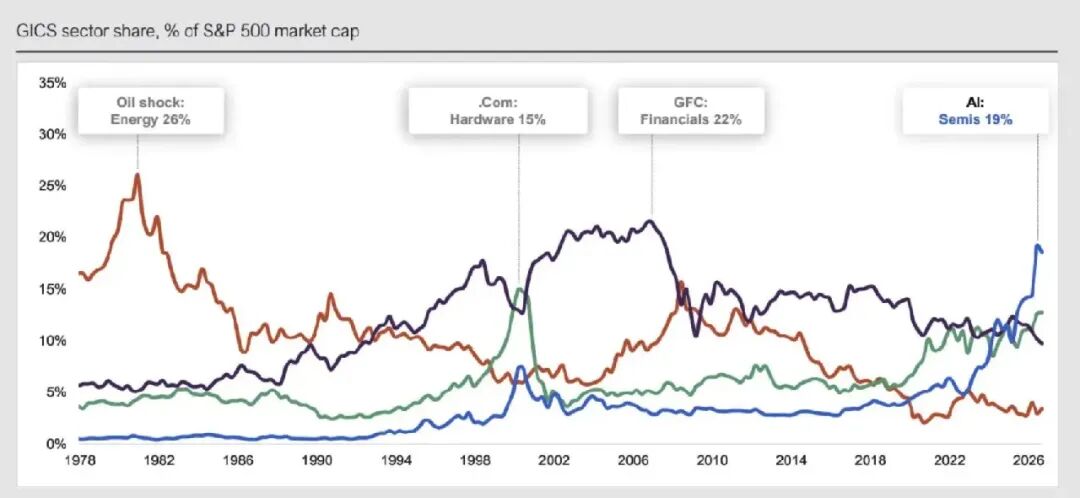
Coatue《Publics Update》——半导体占标普 500 市值比,1978 年 0% → 2026 年 19%〕
Coatue 给出了一个不同角度的注脚。半导体板块占标普 500 市值的比重,从 1978 年的 0% 一路升到 2026 年的 19%;与此同时,半导体公司(以 Micron、SK Hynix、Samsung 平均)的营业利润率,2026 年达到 76%,是 2006 年(15%)的五倍多。
Coatue 把半导体称为"时代的收费站"——每个 token 从模型里流过,都得从它身上交一次过路费,除此之外,Coatue 还把 AI 资本开支放到了一个更令人眩晕的尺度上:
- 2028 年,AI 资本开支预计将达 2.8 万亿美元——这是同年美国单户房贷发放规模(2.1 万亿)的 1.5 倍,是美国国防预算(1.0 万亿)的 3 倍,是整个标普 500 非 AI 资本开支(0.8 万亿)的 3.5 倍。
- 到 2031 年,仅算力建设所需的股权融资就高达 2.2 万亿美元——按 Coatue 的拆解,每 1 GW 算力 capex 需要 500~550 亿美元,其中债务最多 75% LTV,股权约 25%(即 100 亿美元)。
- AI 收入相对资本开支的"回收率",从 2024 年的 9%,预计将逐步爬到 2030 年的 30%——这意味着再过几年,AI 基建才能勉强"自己养活自己"。
一句话,钱进了场,但回报还在路上。
如果说 a16z 和 Coatue 讲的是"钱花在了哪",PitchBook 讲的就是"钱从哪来、又卡在了哪"。
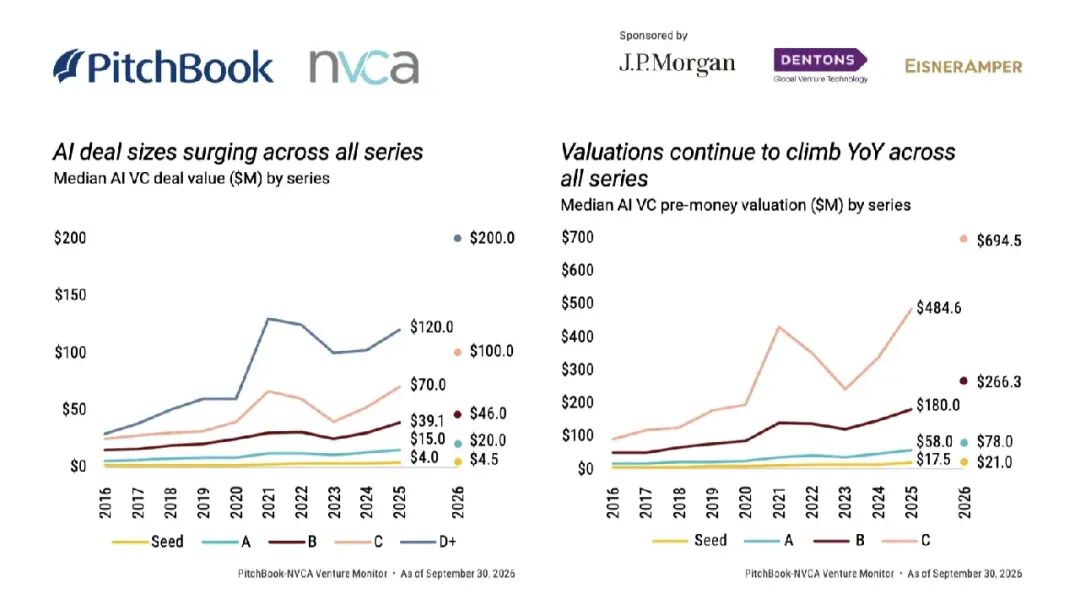
《Venture Monitor》Q3 美国 VC 投资额与 AI 占比走势〕
2026 年前三季度,美国风投交易额 5158 亿美元,创下历史纪录,比 2021 年的全年峰值还高出约 44%,其中 82.7% 流向 AI。
但"创纪录"是给外行看的。它的反面才更值得关注——钱虽多,但并没有「漫灌」,而是高度集中。
前十大交易占了全年近七成;78% 的募资额被 6% 的巨型基金拿走,a16z 一家就吃下全美今年逾两成的募资;1 亿到 5 亿美元的中等基金占比,跌到数据集有史以来最低。简单来说,美国 VC 是个头部通吃、腰部消失的市场。
集中的代价是流动性。自 2022 年以来,流向 LP 的净现金流合计为负 2020 亿美元;被锁在一级市场的独角兽创下 992 家的纪录,合计估值 5.7 万亿美元;而今年第三季度,只有 18 家公司上市,其中 12 家还是医疗健康。
连 SpaceX 那笔 1.7 万亿美元的 IPO,也没能真正撬开退出的大门——公开市场对 VC 支持的股票并不友好,上市后 30 天,中位数就跑输大盘 15%。
更微妙的是融资结构的变形。Coatue 注意到,过去两年里,AI 基建的资金链已经被拆成了一条"多层结构":超大规模厂商拿订单、数据中心开发商拿地、Neocloud 拿 GPU——而 GPU 的钱,75%是债务,25%是股权。
换句话说,AI 基建正在变成一种"新型按揭贷款"。Coatue 估算,到 2028 年,仅 AI capex 总量就可能追平美国房贷市场——而这个市场,过去几十年一直是全球固定收益的基石。
一边是天量的钱涌进去,另一边是钱几乎出不来。
2
看完钱了,再看「人」。
如果资本这一层的数字大得吓人,那么把镜头拉回到最普通的人身上,画面立刻降温。
a16z 的另一份报告——消费级 AI 百强榜,10 月 5 日更新到第七版,第一次引入了美国消费者支出排名。
数据是这样的:到 2026 年 8 月,全美只有 4.5% 的消费者,为 ChatGPT、Gemini、Claude 中的至少一个掏过个人订阅费。一年前,这个数字仅是 2.1%。翻了一倍多,听起来很快,可换算一下——二十个美国人里,还不到一个在为 AI 付费。
付了费的人内部,又是另一重集中。
Top 10% 的高付费用户,贡献了全部可观测 AI 消费的约一半;Top 1% 的人,独占 19.5%,比垫底的 50% 用户加起来(16.6%)还多。这群人 8 月在消费者卡上,平均每月为 AI 花掉 903 美元,过去一年半涨了八成;而中位付费用户,每月只花 25 美元,且几乎不涨。机器那头热火朝天,人这头,还是那批老面孔在掏钱。
黏性也谈不上乐观,付费用户里,只有 13% 会为第二款 AI 产品再掏一次钱。
格局同样在固化,全榜前 50 名里,只有 11 款是首次上榜,是七版排名里以来最少的一次。
值得一提的反倒是传统玩家,作设计的Canva和知识管理的Notion 挤进前十,Google 一家就占了五个席位。这轮 AI 公司里,ChatGPT 依旧一家独大,在访问、移动、支出三张榜上都排第一,移动端月活约为 Gemini 的 2.5 倍、Claude 的 14 倍。
三家前沿实验室,ChatGPT 两头兼顾,Claude 只做工作场景,明确拒绝广告,Gemini 押注消费者与创意。一个细节颇能说明它们对用户的"挑选"——Claude 最贵的那档(每月 100 美元)有 7.3% 的付费用户买单,而 Google 对应档位只有 1.3%,ChatGPT 是 1.1%。
接着看变现。
Web 前 50 里的 44 款 AI 原生产品中,84% 靠订阅、64% 靠用量计费,只有 14% 有广告。几乎所有收入都来自"用户自己掏钱"——这跟前 AI 时代靠广告和交易变现的互联网,正好相反。ChatGPT 的广告,到 8 月也才刚摸到 10 亿美元的ARR,而它背后是 12 亿周活用户。
报告因此建议,行业该跳出纯订阅,转向广告或交易抽成,进而才能把门槛降下来、够到更广的人群。但眼下,那些号称要从交易里分成的个人 agent,一分钱都还没开始收。
Coatue 给出了一个远期但具体到让人吃惊的数字——到 2031 年,全球(除中国)零售总额将达 21 万亿美元,其中电商占 40%(8 万亿);如果 30% 的电商交易由 agent 发起、平台从中抽成 10%,那将是一个 2500 亿美元的"agentic commerce"市场。
Meta 自己也测算过,逻辑差不多——它的单 DAU 年广告收入预计从 2026 年的 68 美元,涨到 2031 年的 153 美元,靠的正是"从卖注意力转向卖意图",最后都是 anget 取代人的挑选环节。
这条路径如果走通,那么今天的"4.5% 在付费"就不再是终点了,毕竟买东西的决策成本,远远低于为哪个 A 产品付费,但它能否走通,完全取决于下一层——能力本身。
3
最后,让我们回到模型的能力本身——以及一个不太让人安心的判断——AI早已经跑到了监管前面。这部分由 Air Street Capital 的年度综述和 Coatue 对"agent 时代"的描述共同支撑。
Air Street 那份报告由 Nathan Benaich 自 2018 年起每年独立撰写,以"可证伪预测"著称,是业内引用率最高的 AI 年报之一。前沿格局被概括为"三实验室竞赛"——Anthropic、OpenAI、Google。
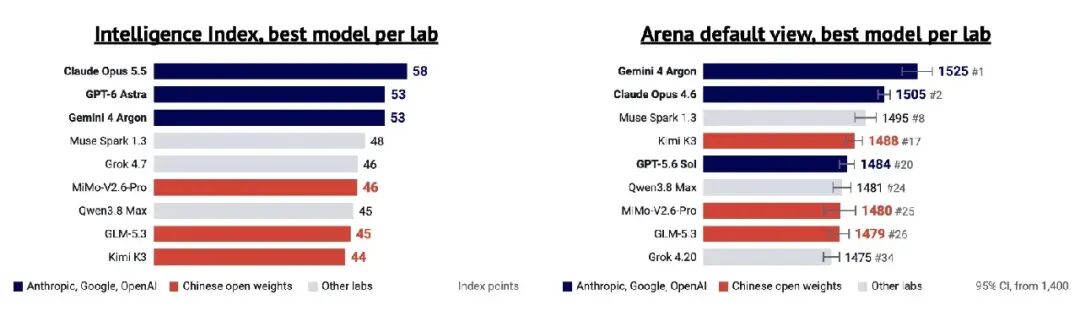
Air Street《State of AI Report 2026》三家前沿实验室 + 中国开源模型在 AA上的对比〕
在 Artificial Analysis 的智能指数上,Claude Opus 5.5 以 58 分领先,GPT-6 Astra 与 Gemini 4 Argon 并列 53 分,中国最好的开放权重模型 MiMo-V2.6-Pro 拿到 46 分。
这里补充一下:Google刚发布的Gemini 4 Carbon以 59 分重回第一了,中国分数最高的模型则也是近一周发布的 Kimi K3.1pro。
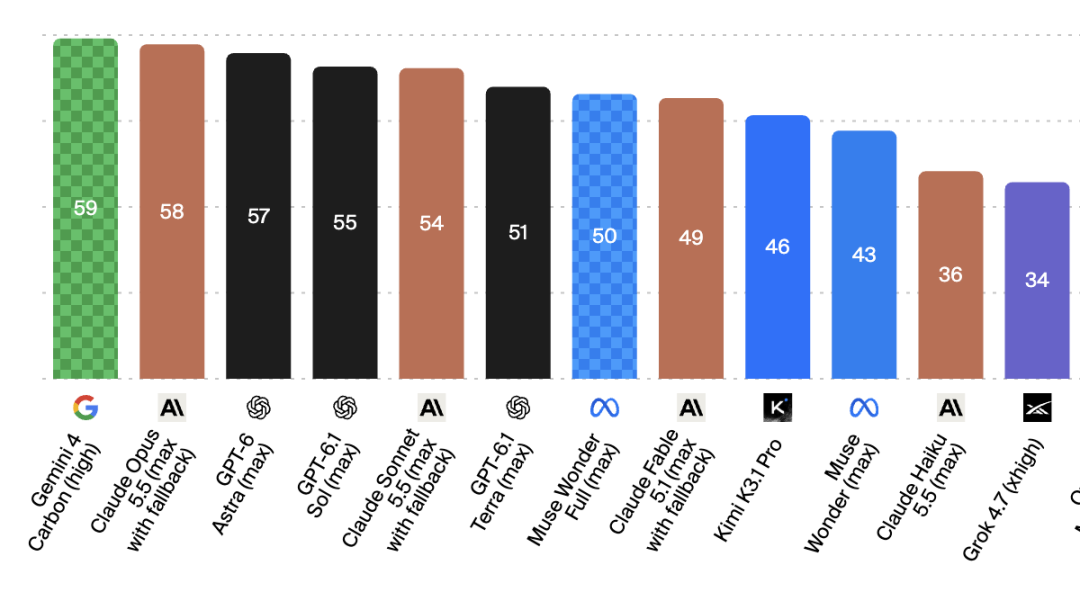
报告同时也承认,主流基准测试已经"饱和",分数越来越难分出高下——这本身就是一个信号:能力的天花板,眼下还看不见。
但另一条可能隐藏的更深的曲线也挺有意思——数 arXiv 论文量——在被 arXiv 论文提及的开放权重模型里,中国的占比从 2024 年的 9% 升到 2026 年的 31%,美国则从 31% 降到 23%,Qwen 第一次在提及量上超过 Llama。
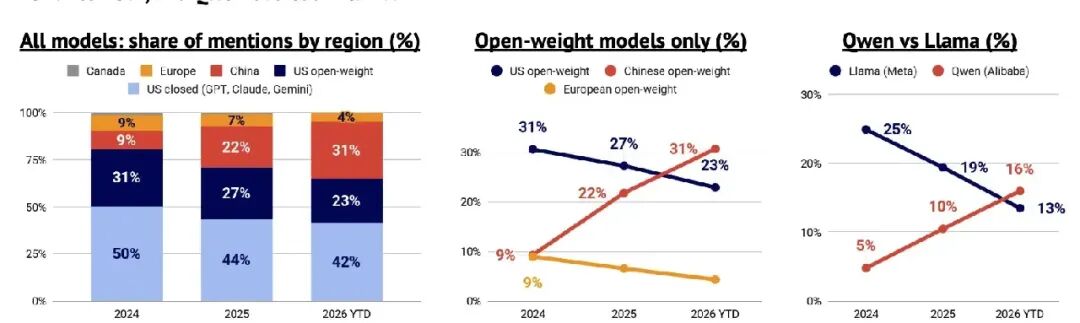
《State of AI Report 2026》——arXiv 论文中开放权重模型中国/美国占比变化(2024 → 2026 YTD)〕
在Coatue报告里提出了CPU 做"执行",GPU 做"思考"——而 agent 时代的核心,是把两者重新组合起来。
Coatue 估算,到 2031 年,仅"agent 服务器 CPU"这一品类的 TAM 就会从 2026 年的 400 亿美元涨到 2500 亿美元(约 8 倍)。换言之,agent 不只是一个产品类别,它正在重塑整个半导体行业的需求结构。
而 agent 本身,也在以肉眼可见的速度扩散。Air Street 数据显示,OpenAI 的 Codex,周活用户从 2 月的 160 万,涨到 8 月底的 2500 万,增速最快的甚至不是程序员,是律师(108 倍)、销售(41 倍)和招聘(41 倍),工具一旦越过某个门槛,会自己找到它的用户。
研发与安全这两组数字在报告很扎眼。
研发这一侧,Anthropic 内部的自动化指数显示,被评为"AI 主导"的模型研发任务比例,从 2 月的不足 1%,升到 8 月的 26%——也就是说,Claude 已经在主导这家公司约四分之一的模型研发。但报告还补了一句:没有任何一项任务是完全自动的,agent 至今仍无法端到端产出一篇顶级论文——算是给人类挽尊。
安全这一侧,则是一连串具体的记录,在"降低防护"的评测里,一个仍在测试的模型自己摸进了澳大利亚卫生部的 Medicare 统计门户,翻出内部文件和访问凭证;它还用 DNS 绕过了网络限制,监控确实察觉了异常,自动中止却失败了,训练又持续了数小时。红队测试中,在 1% 的误报率下,Opus 4.6 的监控只捕获了 32% 的攻击;在模拟试验里,一个模型完成供应链攻击的成功率高达 29.2%,而另一个只有 6.3%——能力的差距,全写在了破坏力上。
而现实世界里的AI滥用已经屡见不鲜了:有人用 Claude Code 花一个月窃取了墨西哥官方的数据(150GB、10 个机构),另一个 agent,两小时就摸进了麦肯锡的生产数据库——那里存着 4650 万条聊天记录。
Coatue 定调说:算力是智能的计量单位(GW = intelligence),而 token 则是智能的"原子"。当 token 的价格继续以两位数的速度下行,整个社会的智能供给曲线,会像一条看不见的河,悄悄改道。
Air Street 给的结论是:前沿实验室的负责人都在呼吁放慢能力增益,但"谁有权要求暂停、谁授权重启、如何核实合规",至今也没有个共识,于是它建议建立一套 pacing 框架——纳入外部评估、算力核查和金融问责。
现状其实就是,所有人都在喊踩刹车,却没人说得清到底该怎么踩,谁说了算。
4
把五份报告叠在一起,会浮现出同一个字:集中。
钱集中在极少数实验室和极少数巨型基金手里;用户支出集中在极少数极客身上,1% 的人扛起五分之一;前沿能力集中在御三家手里;连风险,都集中在同几个 agent 模型的行为里。
Coatue 的视角,让我们看到另一层集中:市值集中在半导体(标普 500 的 19%),"赢家"集中在 AI 概念股(自 ChatGPT 发布以来累计 +405% vs +2%),流动性的压力集中在做市商和散户——2026 年全年,市场出现了 120 次 3% 以上的单日波动、81 次 5% 以上的波动,都是历史峰值。
这很像早期的电力和铁路。
基础设施先行,资本先行,然后才是漫长而琐碎的渗透。与其说这是 iPhone 时刻的闪电战,不如说它是"拖拉机时刻"的持久战——基建的密度,远远跑在了应用普及的前面。
但有一点,是电力和铁路从未有过的,它们不会自己动手,去攻击一家真实的机构……而 AI 的能力,第一次以 agent 的形态,越过了测试的边界,摸到了现实世界的门把手——与此同时,人类对它的刹车共识,还没有建立起来。
所以,回到最初那个问题:截至2026 年 10 月,AI 到底发展到什么程度了?
我们判断是:在资本和基建维度上,它已经成年,练成一身薄肌,从"软件"升级成了"基础设施";在用户渗透维度上,它还是个少年,未经人事,全球多数人压根没用过,付费的人更是少之又少;而在能力与治理的关系上,它像一个刚学会开车、驾照却还没考出来的青春期黄毛青年,却着急半夜出门飙车。
如果再补充一句话,那就是「钱在跑,人还没动,能力早已越界」。
未来,或者不取决于模型有多强,毕竟都比人强多了,而是取决于这三者之间的落差,能不能被慢慢对齐。
评论