


文|王雅柳
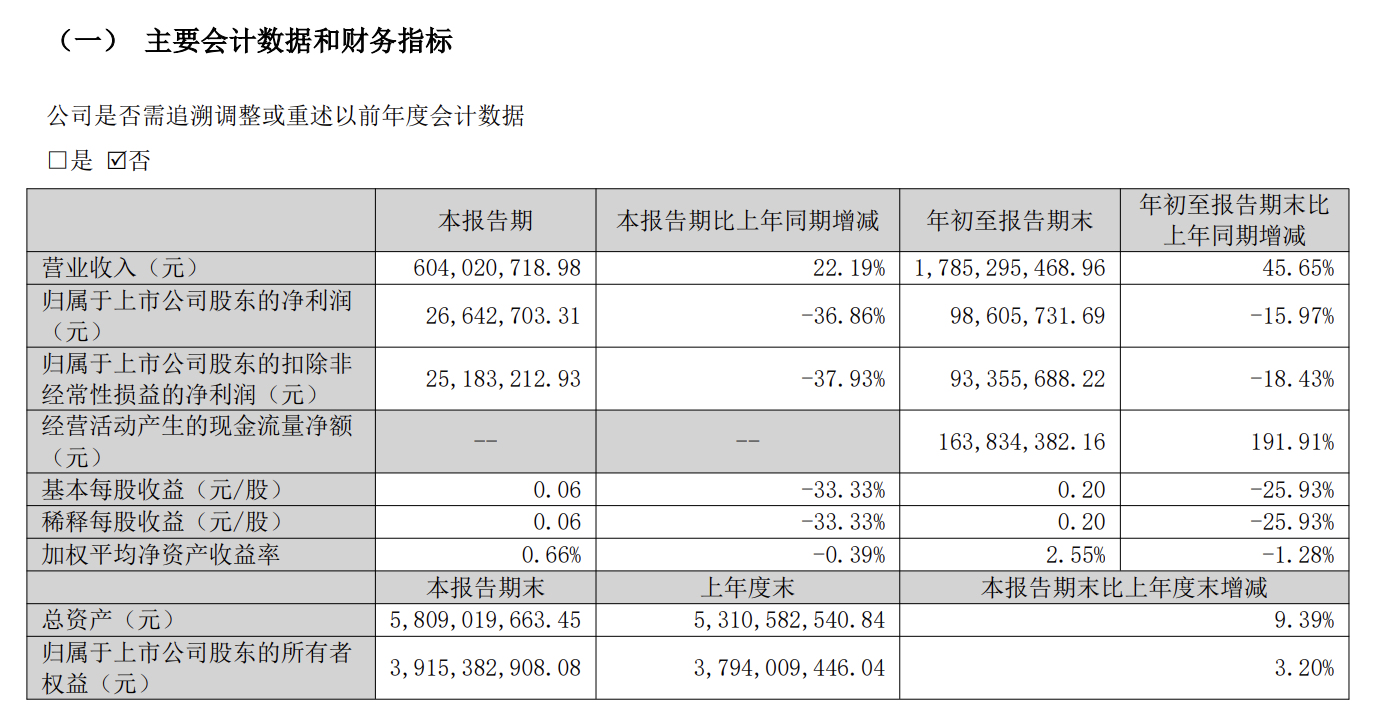
10月28日晚间,南山智尚(300918.SZ)披露2026年第三季度报告。报告显示,前三季度公司实现营收17.85亿元,同比增长45.65%;归母净利润9860.57万元,同比下降15.97%。其中,第三季度单季营收6.04亿元,同比增长22.19%;归母净利润2664.27万元,同比下滑36.86%。单季盈利降幅较上半年有所扩大,公司阶段性“增收不增利”特征进一步显现。
收入结构加速切换,低毛利业务拉低盈利中枢
营收高速增长的背后,是公司业务版图的结构性重构。据公司半年报数据,上半年锦纶纤维板块实现收入4.2亿元,同比大幅增长477.09%,收入占比由上年同期约10%升至35.51%,首次超越精纺呢绒的33.02%,成为公司第一大收入来源。
传统主业同步保持增长,但增速明显放缓:精纺呢绒上半年收入3.9亿元,同比增长14.18%;服装业务收入2.41亿元,同比增长10.56%。两大板块增速均显著低于锦纶业务的扩张节奏。
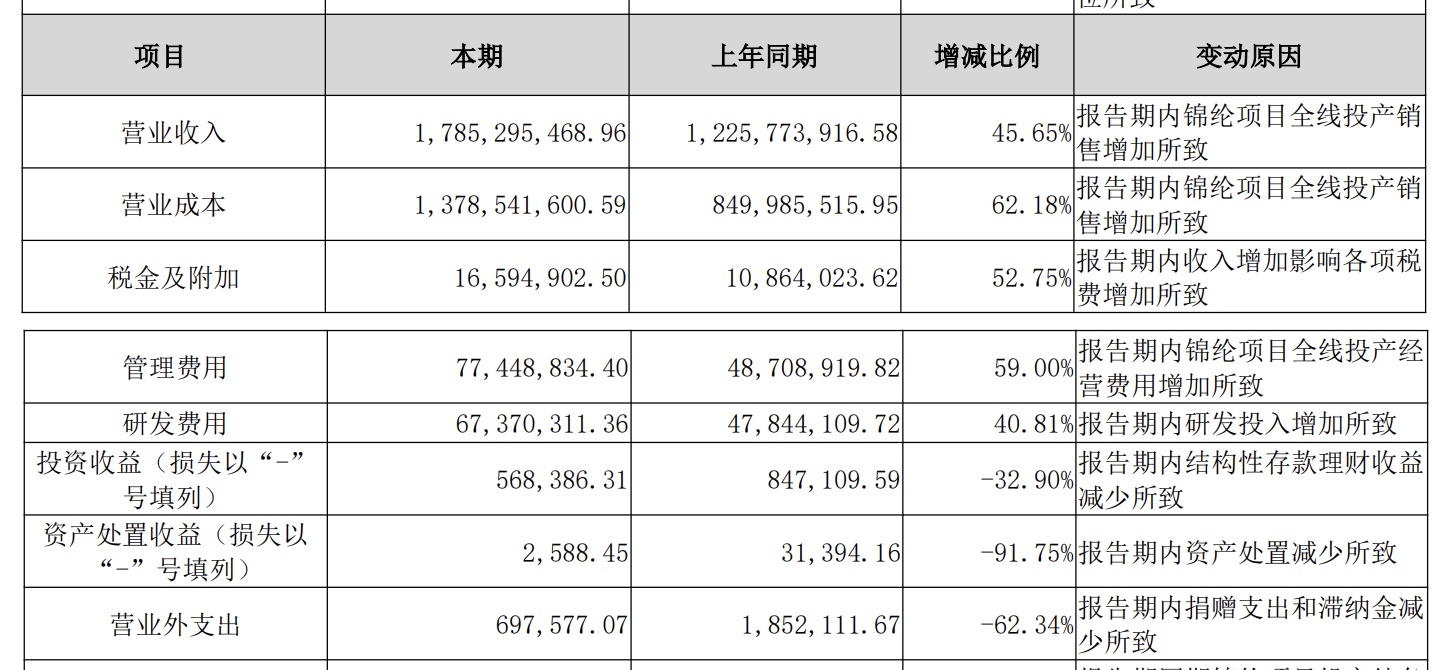
业务结构变化直接传导至盈利端。前三季度,公司营业成本达13.79亿元,同比增长62.18%,增速高于营收增幅。据中金公司研报数据,上半年锦纶纤维毛利率仅为7.6%,而同期精纺呢绒、服装业务毛利率分别达39.04%、30.5%。低毛利业务占比快速提升,带动公司整体盈利水平下移。
据同花顺财务指标显示,公司前三季度销售毛利率为22.78%,较上半年继续回落。利润口径亦呈现分化特征:扣非净利润降幅高于归母净利润。前三季度,非经常性损益合计5250.04万元,占当期归母净利润比例超五成,主要来自政府补助与结构性存款收益。
费用端呈现典型的产能扩张阶段特征。前三季度,公司管理费用同比增长59%,主因锦纶项目全线投产带来经营费用增加;研发费用同比增长40.81%,投入随业务扩张同步加码;销售费用同比小幅下降5.06%。整体费用结构持续向生产端与研发端倾斜。
产能爬坡叠加行业扩容,盈利释放节奏放缓
对于营收与利润的增速背离,公司此前在投资者交流中已有说明:净利润波动核心源于锦纶产线尚处产能爬坡阶段,单位制造成本偏高;叠加新业务处于市场开拓期,渠道及客户拓展费用阶段性增加。三季报亦将营收、营业成本增长归因于锦纶项目全线投产带动销售放量。
从行业外部环境看,锦纶赛道正处于供给集中释放周期。据百川盈孚数据,2026年上半年锦纶长丝合计新增产能约40万吨,全行业总产能达到461.88万吨,行业开工率维持在57%至71%区间。南山智尚锦纶板块上半年产能利用率为58.6%,处于行业区间下沿,规模效应尚未充分显现。
传统业务盈利同样有所收缩。中金公司研报显示,上半年服装业务毛利率同比下降6.88个百分点,主因部分大订单毛利率偏低,新老业务盈利释放节奏同步放缓。
资产负债表数据契合产能释放期的营运规律。截至三季度末,公司存货规模达10.44亿元,较年初增长15.37%;应收款项规模有所提升,主因期末未到回款期的销售应收款增加;预付款项较年初增长51.60%,源于产能爬坡期材料备货增加。
现金流层面呈现分化态势。前三季度,公司经营活动现金流净额1.64亿元,同比大幅转正,主因锦纶项目销售回款增加;投资端持续加码,投资活动现金流净额为-3.92亿元,同比多流出2亿元,主要用于产能项目建设;筹资活动现金流净额2.02亿元,公司扩产资金以债务融资为主。
产品升级路径清晰,盈利兑现仍待时间验证
面对利润端压力,公司并未收缩业务战线,而是沿着产能优化与产品结构升级两条主线推进战略调整。
锦纶板块方面,公司在10月29日的机构调研中明确了“以单定产”的放量节奏,绑定头部客户推进产品验证,同时将PA66、生物基PA56等高附加值品类作为结构升级的核心方向,试图通过产品差异化规避同质化低价竞争。
三季报数据显示,期末公司在建工程规模达2.43亿元,较年初增长118.70%,主要投向机织差异化功能面料项目、高性能复合纤维包覆丝智能制造项目,为后续产品结构升级提供产能支撑。目前来看,高附加值产品的放量节奏仍取决于客户认证进度与订单落地情况,产能释放与盈利改善之间存在明确的时间差。
传统业务端,印尼服装生产加工项目稳步推进,规划年产能16万套,预计2026年底竣工投产,未来将构建“国内高端面料+海外成衣加工”的全球化协同布局。此外,超高分子量聚乙烯纤维板块上半年产能利用率达102.3%,机器人腱绳产品已完成多家客户送样认证并实现小批量供货,目前仍处于客户培育阶段。
接下来,锦纶产能利用率能否抬升、高附加值品类客户认证与订单落地进展如何,将决定公司盈利修复的实际节奏,值得持续关注。
评论