
正在阅读:

奥精医疗涉财务造假遭立案,人工骨主业业绩承压

扫一扫下载界面新闻APP

奥精医疗涉财务造假遭立案,人工骨主业业绩承压

奥精医疗因涉嫌定期报告财务数据虚假记载被证监会立案,三季报“难产”,公司称或涉前期会计差错更正。公司所称“第二增长曲线”口腔种植体上半年利润占比仅2.84%,骼金仍贡献逾八成主营利润。

奥精医疗;财务造假;立案;人工骨;业绩承压

图片来源:视觉中国

界面新闻实习记者 李青亲
界面新闻编辑 谢欣

11月1日晚间,奥精医疗(688613.SH)披露公告称,公司于当日收到中国证监会下发的《立案告知书》,因公司涉嫌定期报告等财务数据虚假记载,证监会决定对公司立案。

回顾前一日,10月30日晚间,奥精医疗公告称,原定于10月31日披露的2026年第三季度报告无法按期出炉。公司在延期原因中表示,“经公司自查,公司需要对前期财务数据进行复核,或将涉及前期会计差错更正”。

与此同时,公告还提示,若后续经证监会行政处罚认定的事实触及《上海证券交易所科创板股票上市规则》规定的重大违法强制退市情形,公司股票将被实施重大违法强制退市;公司称目前各项经营管理、业务及财务状况正常,将积极配合调查。

对此,就公司最新的财务复核情况以及预计披露时间界面新闻致电奥精医疗董秘办,公司回复目前最新情况需以公告发布信息为准。
数据来源:同花顺  制图:界面新闻李青亲

奥精医疗成立于2004年,创始人为崔福斋、黄晚兰夫妇。公司业务聚焦再生医学材料及植入类医疗器械板块,主营矿化胶原人工骨修复材料,产品覆盖骨科、神经外科、口腔或整形外科三个应用领域。其核心产品“骼金”作为一类人工骨修复产品,主要用于填充骨科手术中的骨缺损,并引导患者自体新骨长入缺损区域。

从收入结构看,骨科产品“骼金”也是公司营收的绝对主体。2021年至2024年,该板块营收分别为1.58亿元、1.6亿元、1.51亿元、1.45亿元,占公司营业收入比重分别为66.75%、65.36%、66.47%、70.23%。

2025年,“骼金”全年实现收入1.71亿元,同比增长18.11%,占公司营业收入的76.39%;同期“骼金”贡献的主营利润占公司主营利润总额的75.51%,毛利率为67.87%。进入2026年上半年,“骼金”实现营收8278.91万元,占公司营业收入的79.56%。

然而,此次事件对于这家顶着“矿化胶原人工骨修复材料第一股”光环登陆科创板的企业而言,已不是第一次因财务报表收到监管关注。

早在今年2月,公司对2025年年度业绩预告作出更正,将扣非净利润由约-51.47万元向下调整为-91.50万元,并就此致歉。7月,公司又对2025年年报中的毛利率变动数据作出更正。

同一天,公司披露对上交所2025年年报信息披露监管问询函的回复,问询覆盖骨科与神经外科业务收入增长的合理性、经销与直销模式的量价变动、存货增长与跌价准备、商誉减值测试等多项核心财务问题。

三季报“难产”,年报又经两度“返工”,混乱财报的背后是公司近年主业承压与人事混乱叠加,让奥精医疗的财报更加疑云重重。

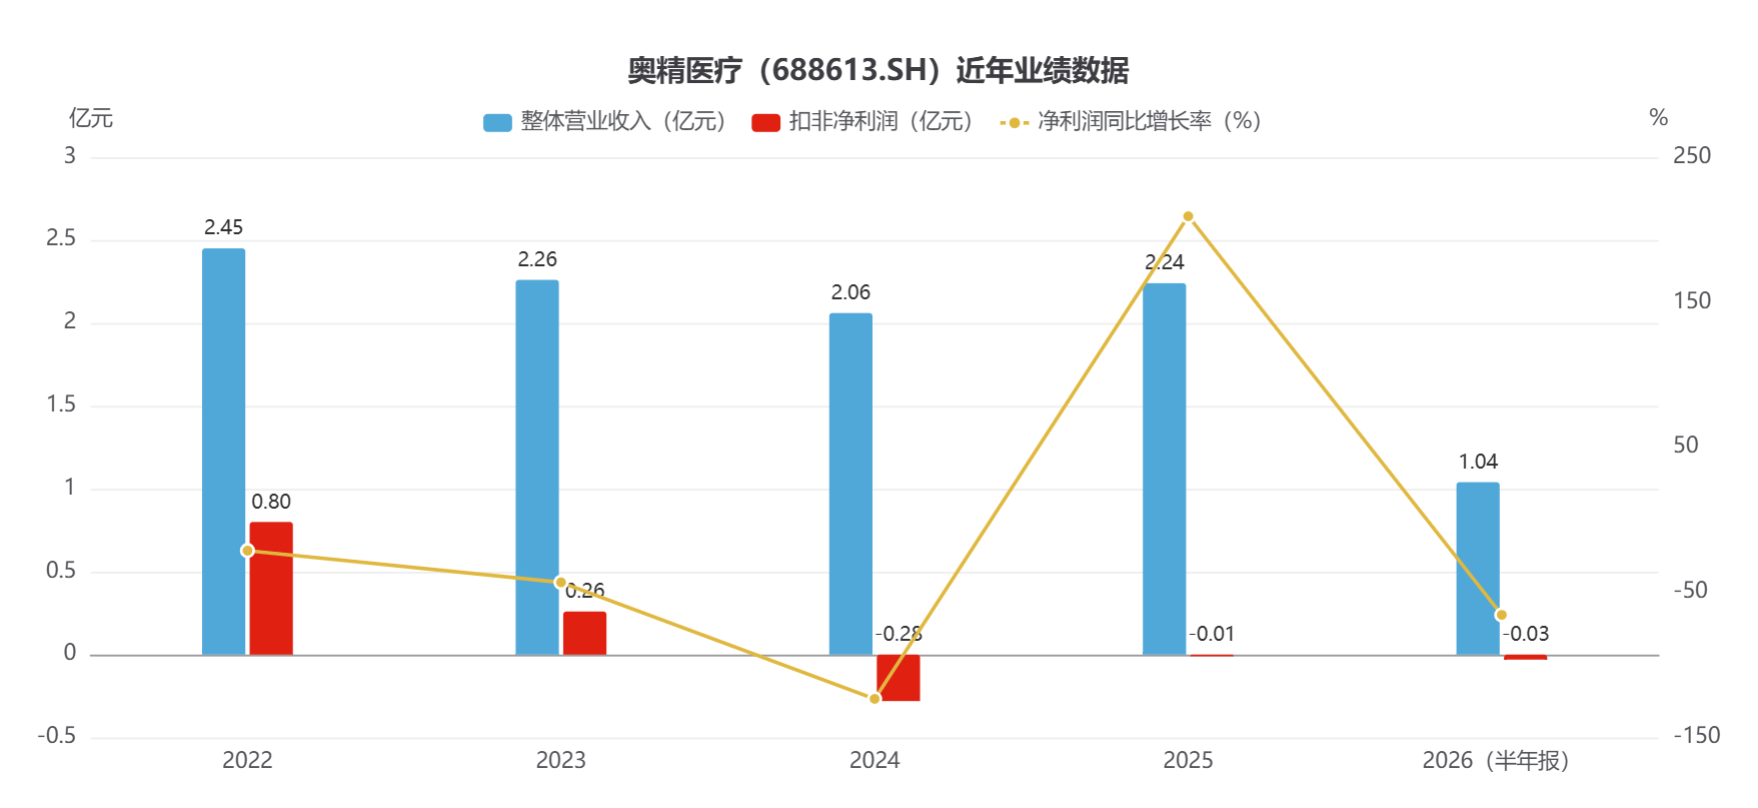
从近几年的业绩轨迹来看,公司总营收在2021年至2023年间分别为2.36亿元、2.45亿元、2.26亿元,同比增速依次为+28.46%、+3.92%、-7.68%,与骼金业务营收高度关联。

随着行业整顿的影响与集采预期叠加,2024年成为奥精医疗上市后首个亏损年度:营业收入2.06亿元,同比下降9.03%;归母净利润-1266.22万元,上年同期为盈利5423.18万元;扣非净利润-2837.11万元。公司在后续年报问询回复中将亏损归因于骨科人工骨集采全面实施后产品出厂价格下降,以及产销量大幅增加带来的成本上升。

2025年,奥精医疗归母净利润转正,实现1383.92万元,同比增长209.30%。但同期扣非净利润仍为-95.86万元,虽较2024年减亏96.62%。进入今年上半年,公司营业收入1.04亿元,同比增长4.03%;归母净利润275.46万元,同比减少65.46%;经营活动产生的现金流量净额转为-5144.68万元,上年同期为-423.82万元,净流出规模扩大逾十倍。

另一个被公司反复提及的增长点是神经外科产品“颅瑞”。2025年“颅瑞”收入3255.43万元,同比大增134.99%,且尚未纳入集采,毛利率显著高于集采品种。尽管如此,2025年全年该产品收入仍不足“骼金”的五分之一。但进入2026年上半年,颅瑞收入回落至923.58万元,占主营业务收入8.88%,毛利率虽仍达78.55%。

此外,公司在2025年年报及问询函回复中反复表述:通过收购德国HumanTech Dental打造公司业绩的“第二增长曲线”,产品“精准定位中高端市场”。

但从总体业务体量来看,今年上半年口腔种植体贡献的主营利润仅187万元,占公司主营利润总额的2.84%;同期骼金贡献主营利润5433万元,占比82.51%,颅瑞贡献725.5万元,占比11.02%。一块被定位为“第二增长曲线”的业务,在利润表中的权重不到3%,

值得关注的是,从今年7月起公司已然进入了无实际控制人状态。

回到去年6月,公司共同实际控制人之一崔福斋病逝,其股份由配偶黄晚兰与女儿崔菡继承。7月,崔菡与丈夫胡刚提出罢免黄晚兰董事职务的议案,该议案在临时股东会上未获通过。随后,原共同实际控制人黄晚兰、崔菡、胡刚因表决意见分歧,一致行动基础丧失,公司于今年7月披露变更为无实际控制人状态。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

奥精医疗涉财务造假遭立案,人工骨主业业绩承压

奥精医疗因涉嫌定期报告财务数据虚假记载被证监会立案,三季报“难产”,公司称或涉前期会计差错更正。公司所称“第二增长曲线”口腔种植体上半年利润占比仅2.84%,骼金仍贡献逾八成主营利润。

奥精医疗;财务造假;立案;人工骨;业绩承压

图片来源:视觉中国

界面新闻实习记者 李青亲
界面新闻编辑 谢欣

11月1日晚间,奥精医疗(688613.SH)披露公告称,公司于当日收到中国证监会下发的《立案告知书》,因公司涉嫌定期报告等财务数据虚假记载,证监会决定对公司立案。

回顾前一日,10月30日晚间,奥精医疗公告称,原定于10月31日披露的2026年第三季度报告无法按期出炉。公司在延期原因中表示,“经公司自查,公司需要对前期财务数据进行复核,或将涉及前期会计差错更正”。

与此同时,公告还提示,若后续经证监会行政处罚认定的事实触及《上海证券交易所科创板股票上市规则》规定的重大违法强制退市情形,公司股票将被实施重大违法强制退市;公司称目前各项经营管理、业务及财务状况正常,将积极配合调查。

对此,就公司最新的财务复核情况以及预计披露时间界面新闻致电奥精医疗董秘办,公司回复目前最新情况需以公告发布信息为准。
数据来源:同花顺  制图:界面新闻李青亲

奥精医疗成立于2004年,创始人为崔福斋、黄晚兰夫妇。公司业务聚焦再生医学材料及植入类医疗器械板块,主营矿化胶原人工骨修复材料,产品覆盖骨科、神经外科、口腔或整形外科三个应用领域。其核心产品“骼金”作为一类人工骨修复产品,主要用于填充骨科手术中的骨缺损,并引导患者自体新骨长入缺损区域。

从收入结构看,骨科产品“骼金”也是公司营收的绝对主体。2021年至2024年,该板块营收分别为1.58亿元、1.6亿元、1.51亿元、1.45亿元,占公司营业收入比重分别为66.75%、65.36%、66.47%、70.23%。

2025年,“骼金”全年实现收入1.71亿元,同比增长18.11%,占公司营业收入的76.39%;同期“骼金”贡献的主营利润占公司主营利润总额的75.51%,毛利率为67.87%。进入2026年上半年,“骼金”实现营收8278.91万元,占公司营业收入的79.56%。

然而,此次事件对于这家顶着“矿化胶原人工骨修复材料第一股”光环登陆科创板的企业而言,已不是第一次因财务报表收到监管关注。

早在今年2月,公司对2025年年度业绩预告作出更正,将扣非净利润由约-51.47万元向下调整为-91.50万元,并就此致歉。7月,公司又对2025年年报中的毛利率变动数据作出更正。

同一天,公司披露对上交所2025年年报信息披露监管问询函的回复,问询覆盖骨科与神经外科业务收入增长的合理性、经销与直销模式的量价变动、存货增长与跌价准备、商誉减值测试等多项核心财务问题。

三季报“难产”,年报又经两度“返工”,混乱财报的背后是公司近年主业承压与人事混乱叠加,让奥精医疗的财报更加疑云重重。

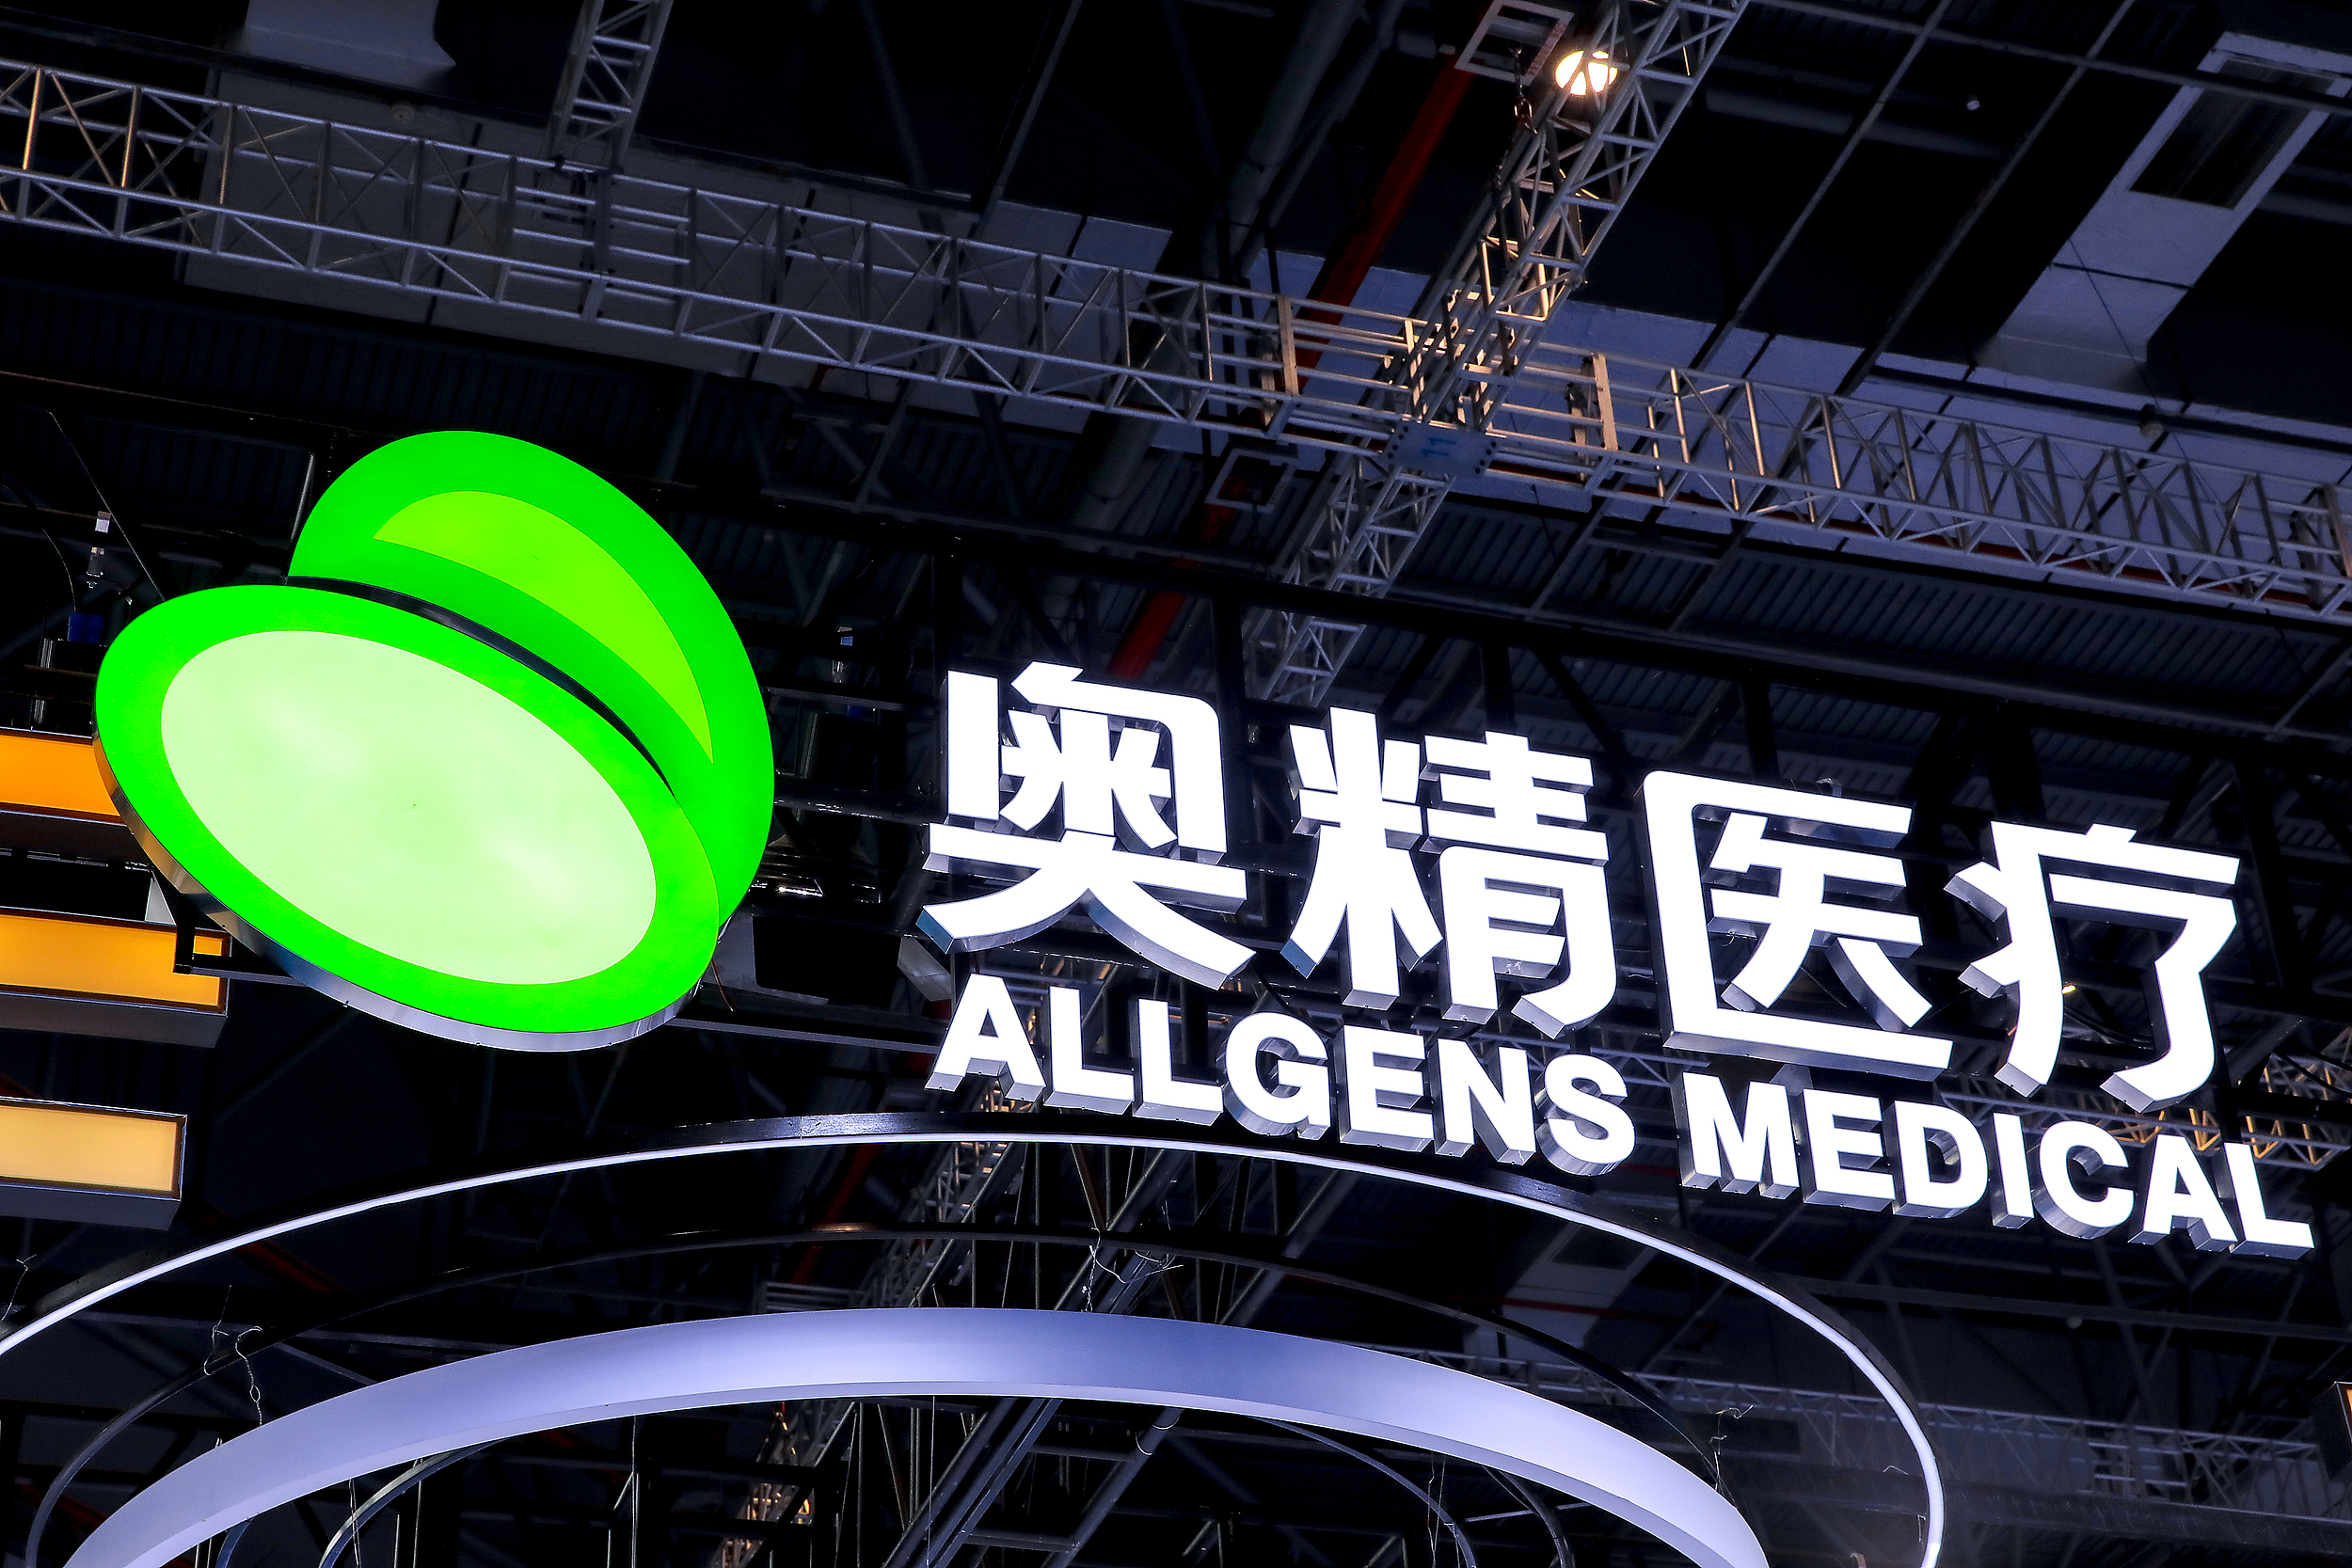
从近几年的业绩轨迹来看,公司总营收在2021年至2023年间分别为2.36亿元、2.45亿元、2.26亿元,同比增速依次为+28.46%、+3.92%、-7.68%,与骼金业务营收高度关联。

随着行业整顿的影响与集采预期叠加,2024年成为奥精医疗上市后首个亏损年度:营业收入2.06亿元,同比下降9.03%;归母净利润-1266.22万元,上年同期为盈利5423.18万元;扣非净利润-2837.11万元。公司在后续年报问询回复中将亏损归因于骨科人工骨集采全面实施后产品出厂价格下降,以及产销量大幅增加带来的成本上升。

2025年,奥精医疗归母净利润转正,实现1383.92万元,同比增长209.30%。但同期扣非净利润仍为-95.86万元,虽较2024年减亏96.62%。进入今年上半年,公司营业收入1.04亿元,同比增长4.03%;归母净利润275.46万元,同比减少65.46%;经营活动产生的现金流量净额转为-5144.68万元,上年同期为-423.82万元,净流出规模扩大逾十倍。

另一个被公司反复提及的增长点是神经外科产品“颅瑞”。2025年“颅瑞”收入3255.43万元,同比大增134.99%,且尚未纳入集采,毛利率显著高于集采品种。尽管如此,2025年全年该产品收入仍不足“骼金”的五分之一。但进入2026年上半年,颅瑞收入回落至923.58万元,占主营业务收入8.88%,毛利率虽仍达78.55%。

此外,公司在2025年年报及问询函回复中反复表述:通过收购德国HumanTech Dental打造公司业绩的“第二增长曲线”,产品“精准定位中高端市场”。

但从总体业务体量来看,今年上半年口腔种植体贡献的主营利润仅187万元,占公司主营利润总额的2.84%;同期骼金贡献主营利润5433万元,占比82.51%,颅瑞贡献725.5万元,占比11.02%。一块被定位为“第二增长曲线”的业务,在利润表中的权重不到3%,

值得关注的是,从今年7月起公司已然进入了无实际控制人状态。

回到去年6月,公司共同实际控制人之一崔福斋病逝,其股份由配偶黄晚兰与女儿崔菡继承。7月,崔菡与丈夫胡刚提出罢免黄晚兰董事职务的议案,该议案在临时股东会上未获通过。随后,原共同实际控制人黄晚兰、崔菡、胡刚因表决意见分歧,一致行动基础丧失,公司于今年7月披露变更为无实际控制人状态。

未经正式授权严禁转载本文,侵权必究。