
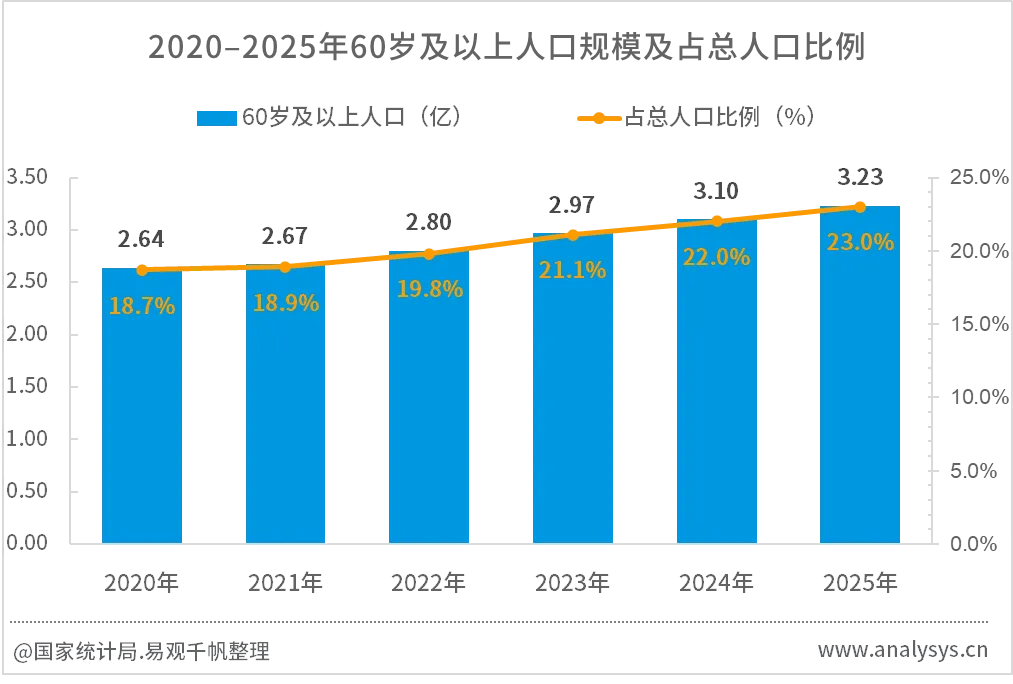
国家统计局数据显示,截至2025年末,我国60岁及以上人口达到3.23亿人,占总人口的23.0%,老龄化进程持续提速。老年人口年度净增规模已由2021年的年均约300万人,跃升至1300万人以上。人口结构的这一深层变迁,正在重塑金融服务的需求基础。
个人养老金制度全面推开以来,全市场开户规模已突破1.5亿户,工行、招行、邮储、中行等头部银行的获客格局初步固化。在开户基础持续稳固的背景下,行业竞争重心正由“规模获客”转向“存量深耕”。如何通过差异化服务提升账户活跃度、引导长期配置,成为商业银行养老金融业务的新课题。
渠道端用户结构同步呈现老龄化、下沉化迁移特征。易观千帆《2025中国手机银行年度报告》数据显示,手机银行36岁及以上用户占比较上年提升1.33个百分点,24岁以下用户占比相应回落;三四五线城市用户占比同比上行0.78个百分点,与银发群体地域分布高度匹配。手机银行用户增长逻辑已从“增量年轻化”切换至“存量中老龄化”,适老化体验升级成为手机银行版本迭代的核心抓手。
养老产业金融成为信贷核心投向领域,多家银行实现翻倍式增长。截至2025年末,农业银行养老产业贷款余额达231.6亿元,同比增速108.5%;交通银行余额67.62亿元,同比增长49.12%;中信银行余额24.70亿元,同比增速高达146.58%。信贷资源向养老产业倾斜,标志着商业银行养老金融业务已从负债端个人养老金单一赛道,延伸至资产端产业金融全链条。
(一)个人养老金
当前个人养老金账户缴存活跃度偏低,核心问题集中在需求、供给、操作三大维度。需求端,1.2万元的年缴费限额存在明显适配短板,税优激励弹性不足:对低收入群体,税优抵扣的实际感知偏弱,激励效果不明显;对高收入群体,额度上限难以匹配其大额养老储备的配置需求。供给端,产品货架已覆盖储蓄、理财、保险、基金、国债五大品类,上线产品超百只,但客群金融知识储备分化显著,跨品类筛选与长期资产配置的决策门槛较高,大量账户因“产品选择困难”处于休眠状态。操作端,多数银行仍依赖客户手动转账缴存,缺少自动续存、智能触发等配套机制,“随机性缴存”特征突出,资金流入缺乏稳定性与连续性。
针对上述痛点,商业银行围绕存量账户激活从激励引导与机制优化双向发力:一方面通过缴存立减金、达标权益礼包等现金类激励短期拉升缴存率,虽见效迅速但长期留存效应有限;另一方面依托手机银行上线自动化缴存功能,支持按月/按季自动划转、工资到账自动转入,从底层消解操作阻碍。与此同时,个人养老金资金账户正逐步打破封闭管理模式,向开放式养老资产配置平台升级。部分商业银行将个人养老金资金账户打造为养老资产配置统一入口,引入保险、基金等外部机构的养老金融产品,客户可在同一账户内完成年金、两全险、分红险等跨机构、跨品类资产配置。
(二)养老金融服务
养老金融服务是商业银行深耕银发客群的核心抓手。手机银行适老化改造已步入常态化阶段,大字界面、语音交互、极简操作流程已成为行业标配。但银发群体的养老金融需求覆盖退休资金缺口测算、税优方案对比、长期资产配置等复杂决策场景,单一的功能适配已无法满足需求。行业正推动手机银行从“交易通道”向“一站式养老规划平台”升级:一方面整合社保、企业年金、个人养老金至统一资产视图,依托智能养老规划模型输出个性化配置方案,同步提供退休缺口测算与动态调整功能;另一方面拓宽服务半径,将服务范围从财富管理延伸至养老生活服务,整合旅居养老、长者餐饮折扣、健康管理、远程问诊等非金融权益。
线下网点则同步推进硬件适配与服务模式升级。硬件方面,银行普遍完成网点布局优化、适老灯光改造、柜台座椅适配、防滑地面铺设,配齐轮椅、老花镜、振动叫号器等便民设施;服务方面,部分网点升级为养老金融特色服务中心,配备专属养老金融顾问,将账户检视、养老资产诊断纳入标准化服务流程,推动服务触角向社区下沉,面向独居、空巢老年群体开展定向关怀。
同时,商业银行进一步联动医疗机构、养老社区、老年大学、老年体育协会,将健康管理、文化社交、生活服务深度嵌入金融服务体系,以服务老龄化社会需求为核心打造“养老+金融+服务”生态圈,推动金融服务深度融入老年群体学习、社交、康养、文娱等高频生活场景。
(三)养老产业金融
养老产业金融是围绕老年群体“衣、食、住、行、康、养、医、体、娱、学”全场景养老需求,面向产业链各类市场主体提供的综合金融服务,整体呈现项目周期长、投资回报慢、收益韧性强的行业特征。发展养老产业金融,既是健全养老服务体系、满足多元化养老需求、激活银发经济活力的核心支撑,也是商业银行打开资产端增长空间的重要赛道。2025年以来,在产业需求扩容与政策制度优化的双重驱动下,商业银行加速布局,养老产业金融步入高速发展期。
信贷投放是当前商业银行入局养老产业的核心抓手。为提升涉老企业融资可得性与办理便利度,行业普遍开通养老产业信贷审批绿色通道,精简审批环节、压缩办理周期,同时扩大抵质押物认可范围,适配养老服务企业轻资产运营的融资特点。服务边界已从传统机构养老建设,延伸至康复辅具制造、智慧养老平台、老年文娱消费等全产业链环节。
(一)工商银行:全链条布局的养老金融
工商银行以落实积极应对人口老龄化国家战略为导向,打造“备老-适老-养老-享老”全周期养老金融服务体系,业务覆盖养老金托管受托、个人养老金、适老化服务、养老产业金融等核心板块。截至2025年末,工商银行管理各类养老金规模突破5.9万亿元,较上年末增加近万亿元;个人养老金累计开户数、缴存额均位居同业第一,且缴存率持续提升;线下养老金融特色网点累计建成超9300家;服务55周岁以上长辈客户超过2.2亿户。
作为首批开办个人养老金业务的机构,工行在制度全国落地首年便快速完成用户规模积累,同时聚焦行业普遍存在的“开而不缴、缴而不投”问题推进存量账户激活。针对不同群体的需求差异,工行提供差异化服务:为灵活就业群体配套专项税优测算服务,并结合其职业特点推荐适配的医疗险与意外险组合方案;为年轻客群推出“月存500元”自动转入方案,降低长期养老储备的参与门槛。操作环节,工行上线按月自动划转功能,提升资金缴存的连续性。同时持续扩容产品货架,覆盖储蓄、理财、保险、基金四大品类,并推出“工银省心投”个人养老金投资服务,帮助客户降低跨品类资产配置的决策难度。
在养老服务生态搭建上,工行2025年焕新升级“工银爱相伴”服务体系,打造“三位一体”专属活动权益矩阵。线上持续迭代手机银行幸福生活版,推出电话银行长辈客户直连人工客服,配套智能养老规划工具,整合多类养老资产至统一视图;线下推进养老金融特色网点“百千万”工程,完成网点适老化硬件改造并配备专属服务人员。工行还联动外部机构拓展健康科普、反诈宣传、文娱课程等非金融服务权益,将金融服务融入老年日常生活,形成“金融+养老+生活”的一体化服务模式。
针对养老产业发展,工行以“银发产业云”养老场景智慧运营平台为核心抓手,数智赋能养老助餐。截至2025年末,该平台已覆盖30个省份、400余家养老机构及100余家长者食堂,服务近百万老年人及家属。
(二)招商银行:财富管理驱动的养老精品投顾
招商银行将养老金融升级为全行战略性业务,依托长期积累的财富管理禀赋走出差异化发展路线,定位为养老财富管理精品投顾,业务覆盖养老金托管受托、个人养老金、适老化服务、养老产业金融等核心板块。截至2025年末,招商银行养老金托管规模达1.55万亿元,年金受托规模超3000亿元;个人养老金账户累计开户超1500万户;全品类养老产品体系持续扩容,形成以专业资产配置能力为核心的差异化优势。
个人养老金业务方面,招行打通开户、缴存、产品购买、报税支取全流程一站式服务,底层依托TREE资产配置服务体系,搭建个人养老资产统一视图,整合社保、企业年金、个人养老金及其他备老资金。针对养老资金的不同用途,招行推出“备老三笔钱”养老金融服务方案,采用“金字塔型”资产配置模型,通过分层管理帮助客户构建贯穿生命周期的养老规划。
在养老服务生态搭建上,招商银行APP“长辈版”重构常用功能入口,突出客户经理一键连线通道,首创同屏语音连线服务,支持年长客户一键接入客服并实时共享屏幕,降低数字服务的使用门槛;截至2025年末“长辈版”累计服务客户超288万户。线下各地分行同步推进网点适老化改造,北京分行在百余家网点设立敬老专区,推出属地化适老服务体系;上海分行打造专属养老服务品牌,统筹基本养老金与社保资金代发服务。招行还通过丰润俱乐部、小招课堂等载体,深入社区与老年大学开展金融知识普及,将服务延伸至老年群体的日常生活场景。
产业养老金融方面,招商银行加大养老产业信贷投放力度,2025年养老产业贷款余额增幅达44.19%。同时招行围绕居家照护、社区食堂、便民就医等民生养老场景,打造定制化综合金融服务方案,以数字化能力服务养老产业规范化发展。
(三)北京银行:深耕首都的区域养老生态
北京银行深耕养老金融,以“京行悠养”品牌构建覆盖个人养老金、养老金融服务、养老产业金融的全周期服务体系。
养老金金融方面,北京银行是全国首批开办个人养老金业务的商业银行,累计服务个人养老金客户超200万。产品端搭建覆盖养老储蓄、养老理财、养老公募基金、商业养老保险、养老国债等百余款产品的货架,并联动北银理财为55周岁以上客群定制专属养老理财产品;服务端创新“养老金自动缴存+养老基金定投”模式,配套备老账本、悠养规划、智能资产配置等数字化工具,形成从资金缺口测算、规划制定到产品配置的全流程线上链路;账户端引入多家合规保险机构,客户可在个人养老金账户内选购年金险、两全险、分红险、税优护理险等养老保障类产品。
养老服务金融方面,北京银行以线上专区、适老版本与特色网点为依托,将服务下沉至社区与家庭。线上“京彩生活”APP搭建“京行悠养”养老专区,整合老年医疗、日常餐饮、养老住房、出行、康养旅游、老年学习等场景权益,手机银行同步上线尊爱适老版本;线下以“长者驿站”特色适老网点为核心,搭建“网点阵地+社区延伸+上门服务”矩阵,联动街道社区网格员为空巢、独居、高龄、失能老人提供上门帮扶,并常态化开展个人养老金实操教学、健康自测与防诈骗科普。同时,北京银行携手华夏银行组建首都“养老+法律”生态联盟,联动检察院、公证处、派出所、律所及高校老年大学等专业力量,围绕遗产继承、遗嘱订立、意定监护等痛点以案释法,在网点设立“温暖守护·法律服务角”,并走进社区、养老机构开展法治宣讲与一对一咨询,形成“法律服务找北京的银行”服务品牌。2026年10月,第十二届北京国际老龄产业博览会在国家会议中心二期举办,北京银行作为金牌合作伙伴之一参展,围绕生态协同、民生服务、产业赋能、品质养老四大板块设置展台,并在养老金融分论坛上与北京市民政局签署战略合作协议,围绕适老金融产品供给、养老产业与金融融合等方向深化合作,将服务触达从网点、社区延伸至行业性平台。
在养老产业金融方面,北京银行将养老产业列为信贷重点投向,为医养融合、智慧养老等领域主体提供定制化融资服务;同时取得多地养老机构预收费监管资质,联动区域养老机构嵌入服务场景。
伴随老龄化进程提速与政策体系持续完善,养老金融已从开户扩张进入存量经营阶段。全市场开户规模突破1.5亿户,但持续缴存活跃率不足30%,行业主要矛盾已转向存量账户深度激活。国有大行凭借万亿级养老金托管体量与全国渠道网络,搭建覆盖社保、企业年金、个人养老金的全品类养老金融基础设施,以规模化服务覆盖普惠客群;股份制银行发挥财富管理专业优势,将业务从单纯缴存延伸至全生命周期养老资产配置,打造专业化养老投顾服务;区域城商行依托属地政策资源与社区联动能力,深耕本地养老场景搭建综合服务生态,建立本地服务优势。未来,养老金融的核心竞争力取决于账户、服务、产业三端的协同能力,而非单一产品或渠道。只有打通资金账户、场景服务与产业支持的完整闭环,才能沉淀长期稳定的客群价值与资产规模,在银发经济的长周期中构建可持续的竞争力。
(免责声明:本文为本网站出于广告目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权力和法律责任归材料提供方所有和承担。本网站对此咨询文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。)
评论