
正在阅读:

财界观察 | 鲁股“盈利王”易主:宏桥控股九个月净赚233亿,超去年一整年

扫一扫下载界面新闻APP

财界观察 | 鲁股“盈利王”易主:宏桥控股九个月净赚233亿,超去年一整年

宏桥控股以前三季度归母净利润232.94亿元,同比增长69.86%,位居第一

文 | 陈明一

232.94亿!三季报披露季结束,山东A股“盈利王”的头衔易主。

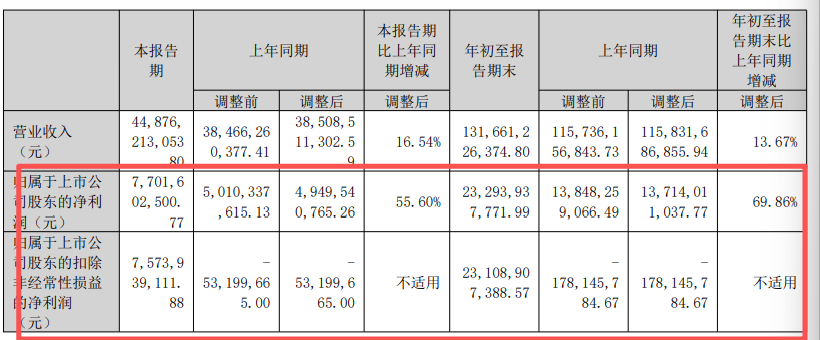
据大众日报,山东宏桥铝业控股股份有限公司(002379,下称“宏桥控股”)以前三季度归母净利润232.94亿元,同比增长69.86%,位居第一,中际旭创222.38亿元紧随其后,万华化学156.58亿元排在第三。
图片来源:深交所网站截图

“宏桥控股”这个名字在A股出现还不到一年。前身是宏创控股,2025年度重大资产重组实施完毕,原山东宏拓实业少数股东转为上市公司股东,核心电解铝及深加工资产实现全口径并表,公司随后更名。装进来的是氧化铝、电解铝、铝深加工一整条产业链,营收体量从百亿级跳到千亿级,前三季度实现营收1316.61亿元,同比增长13.67%。

对比营收增速,真正亮眼的还是利润增速——净利润大涨69.86%,而232.94亿元的归母净利润已经超过公司2025年全年盈利规模(178.64亿元)。

关于利润增长的驱动因素,宏桥控股在三季报直接归为产品价格:“本期铝价上涨,促使公司营业收入及毛利润增长”。回顾宏桥控股半年报,上半年上海期货交易所三个月期铝均价24413元/吨,同比上涨20.7%,铝价整体处于历史高位区间。供给端国内电解铝受产能天花板硬约束,只能等量置换,海外又受中东地缘冲突扰动;需求端建筑用铝表现偏弱,电力、新能源、储能、AI数据中心成为需求支撑。
图片来源:深交所网站截图

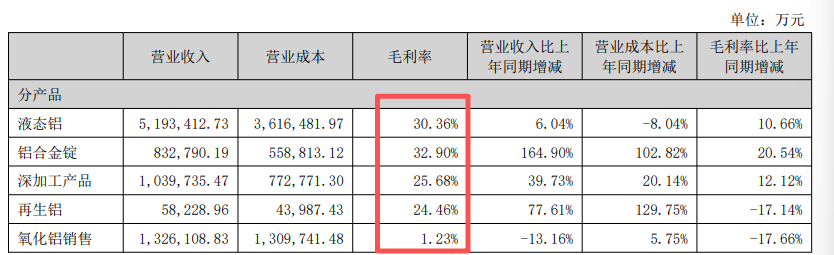
在产品价格之外,成本端同样在做贡献。前三季度营业成本989.63亿元,同比增长5.94%,明显低于收入13.67%的增幅,带动综合毛利率抬升至24.84%,同比提高5.48个百分点。半年报的分产品数据更说明问题:液态铝毛利率30.36%,提升10.66个百分点;铝合金锭32.90%,提升20.54个百分点;深加工产品25.68%,提升12.12个百分点;只有外销氧化铝毛利率仅1.23%,同比下滑17.66个百分点。

同样是氧化铝,对外销售几乎不赚钱,但作为电解铝生产原料,原料端价格下行反而压低电解铝生产成本。宏桥控股氧化铝以自产自用为主,外销承压、内部成本受益,两相抵消后形成净收益,这也是全产业链一体化企业对比小型电解铝冶炼厂的优势。

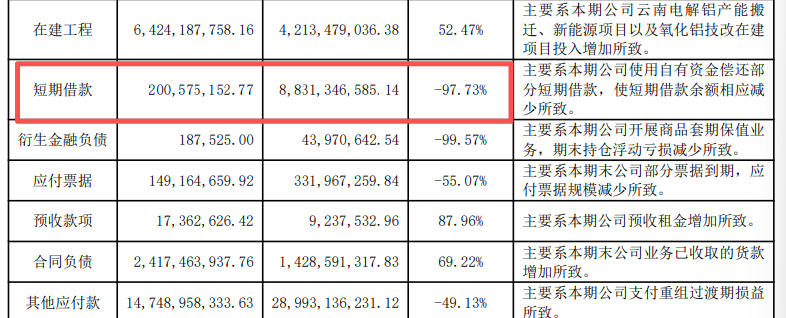
截至2026年三季度末,宏桥控股资产负债率降至44.26%,较2025年末下降18.47个百分点;短期借款从年初88.31亿元大幅压缩至2.01亿元。前三季度财务费用6.62亿元,同比下降51.88%。
图片来源:深交所网站截图

分阶段看,盈利增速在逐季回落:上半年归母净利润156.45亿元,同比增长77.02%,前三季度累计增速69.86%;第三季度单季77.02亿元,增速回落至55.60%。增速为什么走低,财报没有详解。能确认的是价格仍是主要变量——公司在三季报里的归因没有变,仍是铝价上涨带动收入与毛利,加上财务费用同比减少。

值得注意的是,宏桥控股前三季度近95.8亿元的利润增量,财报并未拆分铝价、成本、财务费用各自贡献的额度。铝价是公司业绩最大变量,价格上行阶段盈利弹性放大,一旦铝价回落,业绩同样会承受反向压力。

本文为转载内容,授权事宜请联系原著作权人。

宏创控股

  • 宏桥控股:第三季度归母净利润77.02亿元,同比增长55.6%
  • 宏桥控股:上半年归母净利润156.45亿元,同比增长77.02%

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

财界观察 | 鲁股“盈利王”易主:宏桥控股九个月净赚233亿,超去年一整年

宏桥控股以前三季度归母净利润232.94亿元,同比增长69.86%,位居第一

文 | 陈明一

232.94亿!三季报披露季结束,山东A股“盈利王”的头衔易主。

据大众日报,山东宏桥铝业控股股份有限公司(002379,下称“宏桥控股”)以前三季度归母净利润232.94亿元,同比增长69.86%,位居第一,中际旭创222.38亿元紧随其后,万华化学156.58亿元排在第三。

图片来源:深交所网站截图

“宏桥控股”这个名字在A股出现还不到一年。前身是宏创控股,2025年度重大资产重组实施完毕,原山东宏拓实业少数股东转为上市公司股东,核心电解铝及深加工资产实现全口径并表,公司随后更名。装进来的是氧化铝、电解铝、铝深加工一整条产业链,营收体量从百亿级跳到千亿级,前三季度实现营收1316.61亿元,同比增长13.67%。

对比营收增速,真正亮眼的还是利润增速——净利润大涨69.86%,而232.94亿元的归母净利润已经超过公司2025年全年盈利规模(178.64亿元)。

关于利润增长的驱动因素,宏桥控股在三季报直接归为产品价格:“本期铝价上涨,促使公司营业收入及毛利润增长”。回顾宏桥控股半年报,上半年上海期货交易所三个月期铝均价24413元/吨,同比上涨20.7%,铝价整体处于历史高位区间。供给端国内电解铝受产能天花板硬约束,只能等量置换,海外又受中东地缘冲突扰动;需求端建筑用铝表现偏弱,电力、新能源、储能、AI数据中心成为需求支撑。

图片来源:深交所网站截图

在产品价格之外,成本端同样在做贡献。前三季度营业成本989.63亿元,同比增长5.94%,明显低于收入13.67%的增幅,带动综合毛利率抬升至24.84%,同比提高5.48个百分点。半年报的分产品数据更说明问题:液态铝毛利率30.36%,提升10.66个百分点;铝合金锭32.90%,提升20.54个百分点;深加工产品25.68%,提升12.12个百分点;只有外销氧化铝毛利率仅1.23%,同比下滑17.66个百分点。

同样是氧化铝,对外销售几乎不赚钱,但作为电解铝生产原料,原料端价格下行反而压低电解铝生产成本。宏桥控股氧化铝以自产自用为主,外销承压、内部成本受益,两相抵消后形成净收益,这也是全产业链一体化企业对比小型电解铝冶炼厂的优势。

截至2026年三季度末,宏桥控股资产负债率降至44.26%,较2025年末下降18.47个百分点;短期借款从年初88.31亿元大幅压缩至2.01亿元。前三季度财务费用6.62亿元,同比下降51.88%。

图片来源:深交所网站截图

分阶段看,盈利增速在逐季回落:上半年归母净利润156.45亿元,同比增长77.02%,前三季度累计增速69.86%;第三季度单季77.02亿元,增速回落至55.60%。增速为什么走低,财报没有详解。能确认的是价格仍是主要变量——公司在三季报里的归因没有变,仍是铝价上涨带动收入与毛利,加上财务费用同比减少。

值得注意的是,宏桥控股前三季度近95.8亿元的利润增量,财报并未拆分铝价、成本、财务费用各自贡献的额度。铝价是公司业绩最大变量,价格上行阶段盈利弹性放大,一旦铝价回落,业绩同样会承受反向压力。

本文为转载内容,授权事宜请联系原著作权人。