
正在阅读:

逆变器集体提价,能止住毛利率下滑势头吗?

扫一扫下载界面新闻APP

逆变器集体提价,能止住毛利率下滑势头吗?

逆变器板块三连涨,市场押注毛利率拐点将至。

逆变器集体提价,能止住毛利率下滑势头吗?

图片来源:视觉中国

界面新闻记者 | 席菁华

A股逆变器板块连续三日拉涨。

11月4日收盘,首航新能(301658.SZ)午后开盘直线拉升,实现20cm涨停,上能电气(300827.SZ )、阳光电源(300274.SZ)、昱能科技(688348.SH)分别上涨8.35%、7.2%、6.37%;德业股份(605117.SH)、固德威(688390.SH)、锦浪科技(300763.SZ)、禾迈股份(688032.SH)涨幅均超4%。

这主要由两方面利好提振:一是阳光电源在三季报业绩交流中给出明年全球储能市场增速30%以上、储能出货接近翻倍的乐观预测,二是行业掀起集体涨价潮,市场押注毛利率拐点将至。

11月1日,科华数据(002335.SZ)旗下厦门科华数能科技有限公司宣布,光伏逆变器、储能变流器及储能系统等全系列产品价格整体上调5%-15%。

这是9月以来第六家宣布提价的逆变器企业。此前,阳光电源、科士达(002518.SZ)、古瑞瓦特、汇川技术(300124.SZ)、华为数字能源等国内头部光储设备厂商已先后宣布调价,涨幅区间集中在5%-15%。
各厂商在调价通知中均提及,今年以来IGBT等功率器件价格,以及铜、铝等大宗物料价格同步走高。

成本端的持续挤压,在企业披露的三季报中得到了集中体现。

今年前三季度,阳光电源、德业股份、固德威、锦浪科技、上能电气、禾迈股份、昱能科技这七家企业,合计实现营收891.83亿元,约同比下降4%;实现归母净利润约117.81亿元,同比下滑近24%。
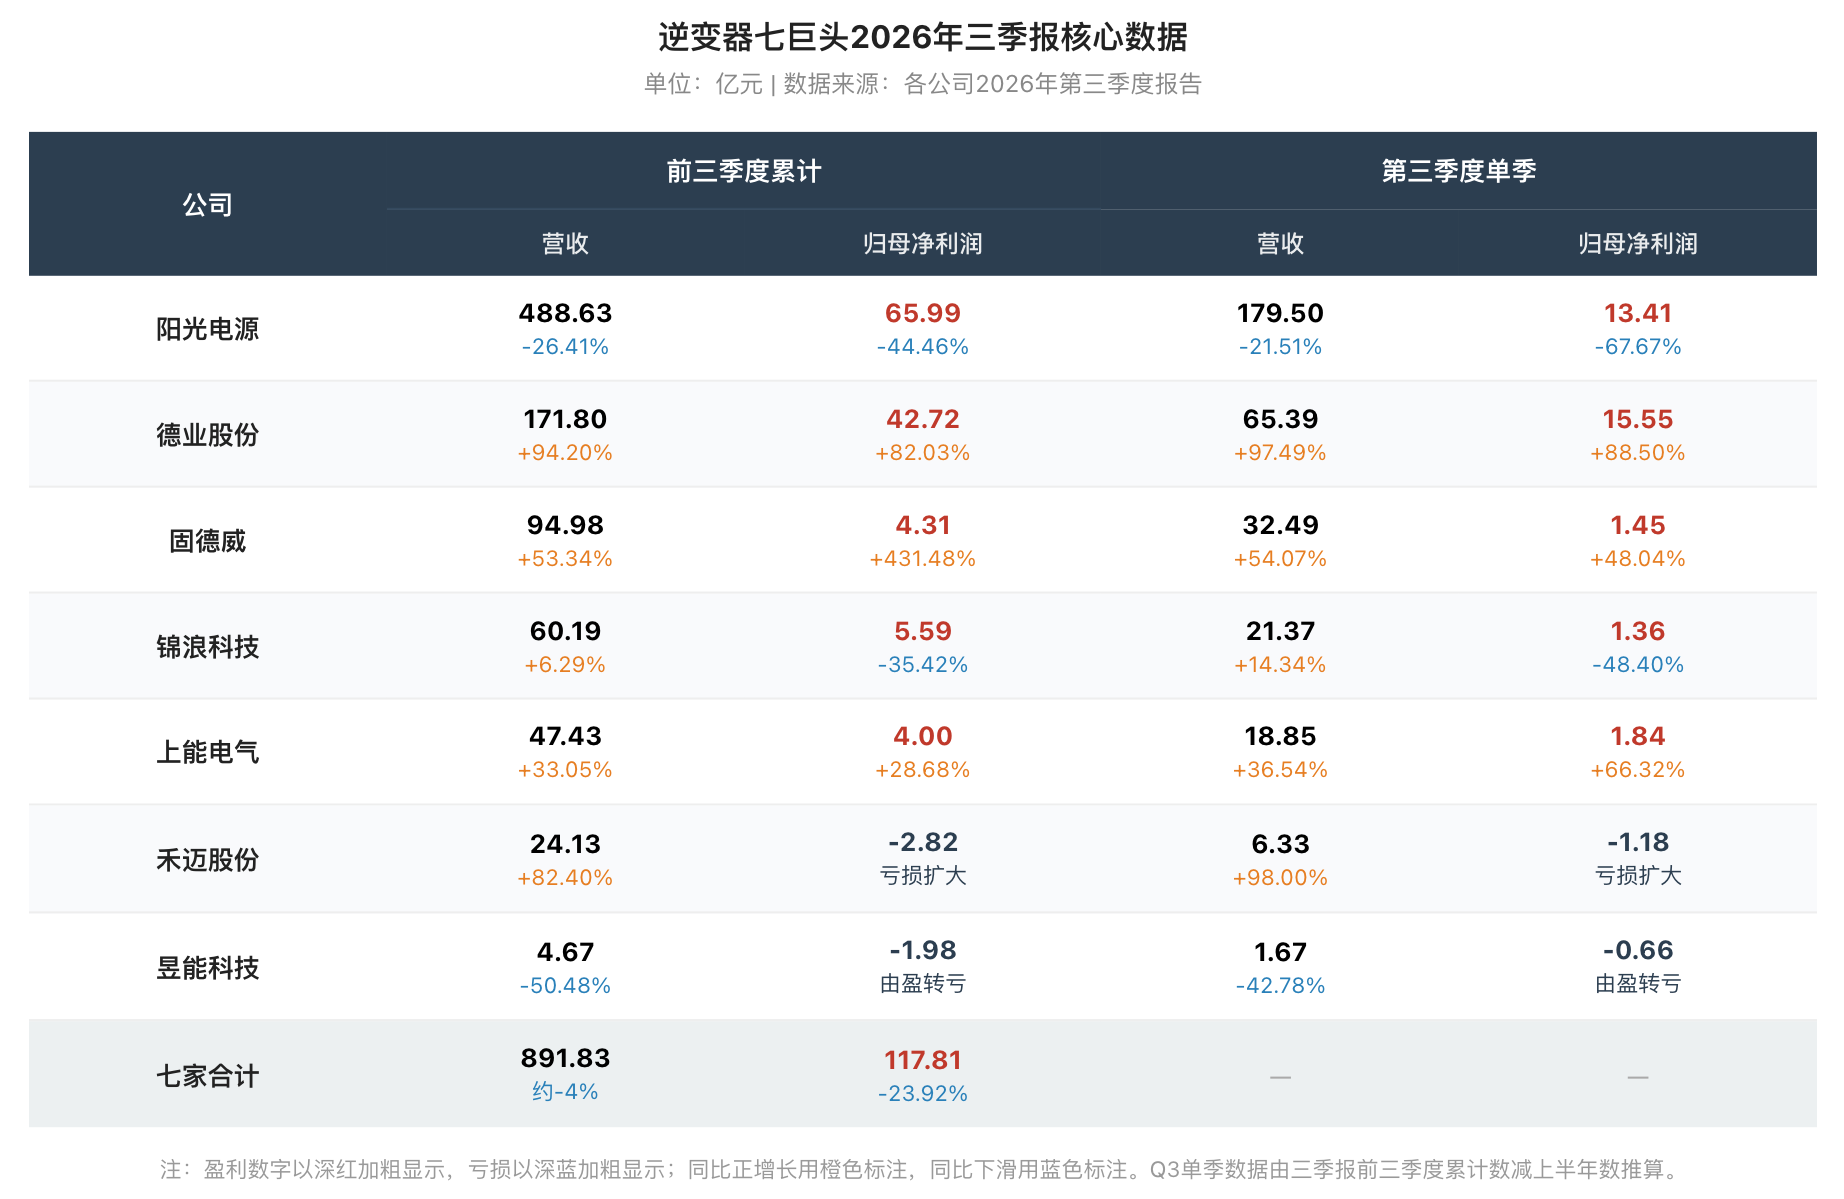
制图:席菁华

从单季度数据看,多数企业营收在经历上半年低谷后环比回升,但毛利率普遍回落。出货量在增长,收入赚钱能力却在下降。
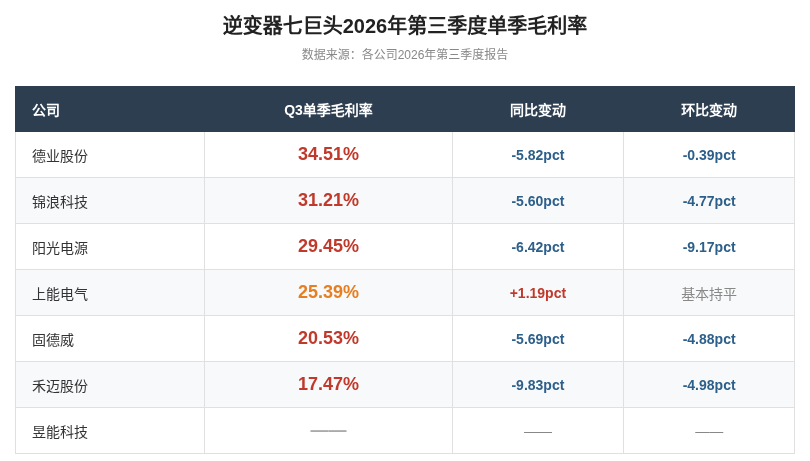
制图:席菁华

大储量增,阳光电源毛利率跳水

阳光电源是全球最大储能变流器供应商,是大储逆变器赛道的龙头。

受国内光伏装机下滑及储能系统招标报价下行影响,阳光电源前三季度实现营收488.63亿元,同比下降26.41%;归母净利润65.99亿元,同比下降44.46%。

其中,三季度单季营收179.5亿元,同比下降21.51%;净利润13.41亿元,同比下降67.67%。单季毛利率为29.45%,较二季度回落9.17个百分点。

其储能业务毛利率从二季度的34%降至三季度的21%,成为拉低整体毛利率的核心因素。

阳光电源在业绩交流中测算,仅碳酸锂价格波动一项,就令其三季度储能业务成本增加约6个百分点。今年年初,碳酸锂价格约12万元/吨,后一度涨破20万元/吨,大幅推高储能系统成本。

此外,出口退税率下调、汇率波动及运费上涨,也均对阳光电源业绩造成影响。

资本市场对该公司业绩下滑的反应剧烈。截至11月4日收盘,其总市值约1683亿元,较去年11月的历史巅峰超缩水约2600亿元,降幅约六成。

同期出货量则在攀升。今年前三季度阳光电源储能出货41.4 GWh,同比增长43%。

其中,三季度出货量约17 GWh,较一季度的11 GWh、二季度的13 GWh逐季增加。阳光电源预计,四季度储能出货将攀升至20 GWh以上,全年出货约60 GWh。

上述七家企业中,上能电气是唯一毛利率同比上升的公司,前三季度销售毛利率25.02%,同比上升0.85个百分点;三季度毛利率25.39%,环比基本持平。

其产品以集中式逆变器和储能变流器为主,客户集中于国内大型电站和集采项目,这类订单多以年度框架招标锁定,受终端零售端价格战冲击相对较小。

户储海外需求旺盛,但量增利薄

德业股份、固德威以户用储能逆变器为主,锦浪科技以户用组串式并网逆变器见长。三家海外收入占比均较高,受海外市场驱动,三季度营收均回暖。

德业股份三季度实现营收65.39亿元,同比增长97.49%;单季归母净利润15.55亿元,同比增长88.5%,创历史新高。

出货端的增长很明显。德业股份上半年逆变器合计销售已达115.3万台,其中户用储能逆变器57.03万台,同比增长109.13%。

前三季度,固德威储能逆变器累计出货约31万台,其中三季度单季约13万台。

量的回升主要受海外储能市场季节性补库带动——三季度是欧洲、澳洲传统安装旺季的备货窗口期,也是新兴市场集中下单的阶段。

据中关村储能产业技术联盟(CNESA)8月发布的数据,今年上半年中国企业储能海外订单签约规模达298 GWh,同比增长83%;其中欧洲为最大市场,订单规模近120 GWh。

德业股份称,国际能源市场价格波动加剧,部分地区电力供需趋紧,多国持续强化能源安全战略并出台储能支持政策,带动海外储能市场需求保持增长。

营收回暖的同时,德业股份、固德威、锦浪科技三家单季毛利率同比均有明显下滑,分别同比下降5.82个百分点、5.69个百分点、5.6个百分点。

平安证券研报指出,德业股份三季度毛利率环比回落,主要由于电池包营收占比增加:储能电池包的毛利率低于逆变器本体,当户储客户从单独采购逆变器转向整套采购,公司综合毛利率被结构性拉低。

价格战的惯性也仍在延续——据索比光伏网数据,今年9月欧洲市场大功率逆变器(大于20kW)价格仍在普遍下跌,仅小型混合逆变器因供需紧平衡出现5.8%的环比上涨。

毛利率普遍承压的同时,三家盈利水平却差距悬殊。

德业股份盈利居七家之首:凭借户储产品的市场定位及海外渠道优势,该公司前三季度净利率保持在24.85%;公司正规划建设16 GWh工商储产能,产品从户储向MWh-GWh级大储延伸。

固德威则属于低基数修复:去年前三季度归母净利润不足1亿元,今年同期回升至4.31亿元,同比增幅超过430%,但绝对利润规模仍有限。

锦浪科技呈现增收不增利特征:前三季度营收同比仅增长6.29%,归母净利润同比下降35.42%。

微逆双雄双双亏损,“最贵新股”市值蒸发九成

禾迈股份和昱能科技是七家中仅有的两家亏损公司,前三季度分别亏损2.82亿元、1.98亿元。

禾迈股份三季度单季营收6.33亿元,同比增长98.98%;单季亏损1.18亿元,亏损额较去年同期收窄约57%。

昱能科技三季度单季营收1.67亿元,同比下降42.8%;单季亏损6602万元,较去年同期亏损进一步扩大。

昱能科技解释称,主要受海外传统光伏市场新增装机量下降、微型逆变器销售额萎缩影响,已经国内工商业储能项目验收交付数量减少、研发及市场投入增加等。

禾迈股份曾是科创板的“最贵新股”,2022年9月股价一度突破1300元。截至11月4日收盘,其股价报68.01元,总市值84亿元,较高点跌去约95%。

禾迈股份表示,亏损主要因销售产品结构变更、受汇率影响较大,同时加大人才储备、增加市场投入所致。国金证券研报测算,其储能产品毛利率仅约15%,远低于微逆业务;同时微逆单价在行业竞争中同比下跌约30%,出货量的恢复不足以对冲价格下滑的影响。

本轮行业提价有助于缓解成本压力。但在国内装机下滑、海外政策扰动的背景下,能否真正转化为盈利能力的修复,仍有待观察。

据国家能源局数据,今年1-9月,国内光伏新增装机110.83 GW,同比下降54%;据CNESA数据,上半年国内新型储能新增装机功率同比下降19.6%,为爆发三年来首次半年度负增长。

海外政策的不确定性进一步叠加。

据海关统计,今年1-9月中国对美出口逆变器242万个,同比下降约一成;出口额13.6亿元,同比下降3.5%。

美国对华关税及贸易壁垒正在提高。今年8月,特朗普签署第14420号行政令,宣布美国“主电力系统”进入国家紧急状态,以国家安全为由收紧外国制造电网设备的采购、进口与安装,并网逆变器、储能电池系统等在列。

10月26日,行业研究机构PV Tech Research发布报告指出,中国制造商面临的风险不只是失去美国单一出口市场,更在于强劲、多元化的区域需求增长正被竞争对手主动抢占——这些竞争对手同时在建设本土产能来服务这些市场。

欧洲市场也在发生变化。11月3日,欧洲光伏协会发布报告称,欧洲本土逆变器产能已超过95 GW,并呼吁加强包括逆变器、支架、电缆等在内的光伏平衡系统供应链。

积极信号是,碳酸锂价格已回落至约9.2万元/吨。龙头公司也在释放乐观预期——10月30日,阳光电源董事长曹仁贤在机构投资者交流会上判断,明年全球储能市场增速在30%以上,公司自身储能出货有望接近翻倍,“公司对明年储能行业充满信心”。

未经正式授权严禁转载本文,侵权必究。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

逆变器集体提价,能止住毛利率下滑势头吗?

逆变器板块三连涨,市场押注毛利率拐点将至。

逆变器集体提价,能止住毛利率下滑势头吗?

图片来源:视觉中国

界面新闻记者 | 席菁华

A股逆变器板块连续三日拉涨。

11月4日收盘,首航新能(301658.SZ)午后开盘直线拉升,实现20cm涨停,上能电气(300827.SZ )、阳光电源(300274.SZ)、昱能科技(688348.SH)分别上涨8.35%、7.2%、6.37%;德业股份(605117.SH)、固德威(688390.SH)、锦浪科技(300763.SZ)、禾迈股份(688032.SH)涨幅均超4%。

这主要由两方面利好提振:一是阳光电源在三季报业绩交流中给出明年全球储能市场增速30%以上、储能出货接近翻倍的乐观预测,二是行业掀起集体涨价潮,市场押注毛利率拐点将至。

11月1日,科华数据(002335.SZ)旗下厦门科华数能科技有限公司宣布,光伏逆变器、储能变流器及储能系统等全系列产品价格整体上调5%-15%。

这是9月以来第六家宣布提价的逆变器企业。此前,阳光电源、科士达(002518.SZ)、古瑞瓦特、汇川技术(300124.SZ)、华为数字能源等国内头部光储设备厂商已先后宣布调价,涨幅区间集中在5%-15%。

各厂商在调价通知中均提及,今年以来IGBT等功率器件价格,以及铜、铝等大宗物料价格同步走高。

成本端的持续挤压,在企业披露的三季报中得到了集中体现。

今年前三季度,阳光电源、德业股份、固德威、锦浪科技、上能电气、禾迈股份、昱能科技这七家企业,合计实现营收891.83亿元,约同比下降4%;实现归母净利润约117.81亿元,同比下滑近24%。

制图:席菁华

从单季度数据看,多数企业营收在经历上半年低谷后环比回升,但毛利率普遍回落。出货量在增长,收入赚钱能力却在下降。

制图:席菁华

大储量增,阳光电源毛利率跳水

阳光电源是全球最大储能变流器供应商,是大储逆变器赛道的龙头。

受国内光伏装机下滑及储能系统招标报价下行影响,阳光电源前三季度实现营收488.63亿元,同比下降26.41%;归母净利润65.99亿元,同比下降44.46%。

其中,三季度单季营收179.5亿元,同比下降21.51%;净利润13.41亿元,同比下降67.67%。单季毛利率为29.45%,较二季度回落9.17个百分点。

其储能业务毛利率从二季度的34%降至三季度的21%,成为拉低整体毛利率的核心因素。

阳光电源在业绩交流中测算,仅碳酸锂价格波动一项,就令其三季度储能业务成本增加约6个百分点。今年年初,碳酸锂价格约12万元/吨,后一度涨破20万元/吨,大幅推高储能系统成本。

此外,出口退税率下调、汇率波动及运费上涨,也均对阳光电源业绩造成影响。

资本市场对该公司业绩下滑的反应剧烈。截至11月4日收盘,其总市值约1683亿元,较去年11月的历史巅峰超缩水约2600亿元,降幅约六成。

同期出货量则在攀升。今年前三季度阳光电源储能出货41.4 GWh,同比增长43%。

其中,三季度出货量约17 GWh,较一季度的11 GWh、二季度的13 GWh逐季增加。阳光电源预计,四季度储能出货将攀升至20 GWh以上,全年出货约60 GWh。

上述七家企业中,上能电气是唯一毛利率同比上升的公司,前三季度销售毛利率25.02%,同比上升0.85个百分点;三季度毛利率25.39%,环比基本持平。

其产品以集中式逆变器和储能变流器为主,客户集中于国内大型电站和集采项目,这类订单多以年度框架招标锁定,受终端零售端价格战冲击相对较小。

户储海外需求旺盛,但量增利薄

德业股份、固德威以户用储能逆变器为主,锦浪科技以户用组串式并网逆变器见长。三家海外收入占比均较高,受海外市场驱动,三季度营收均回暖。

德业股份三季度实现营收65.39亿元,同比增长97.49%;单季归母净利润15.55亿元,同比增长88.5%,创历史新高。

出货端的增长很明显。德业股份上半年逆变器合计销售已达115.3万台,其中户用储能逆变器57.03万台,同比增长109.13%。

前三季度,固德威储能逆变器累计出货约31万台,其中三季度单季约13万台。

量的回升主要受海外储能市场季节性补库带动——三季度是欧洲、澳洲传统安装旺季的备货窗口期,也是新兴市场集中下单的阶段。

据中关村储能产业技术联盟(CNESA)8月发布的数据,今年上半年中国企业储能海外订单签约规模达298 GWh,同比增长83%;其中欧洲为最大市场,订单规模近120 GWh。

德业股份称,国际能源市场价格波动加剧,部分地区电力供需趋紧,多国持续强化能源安全战略并出台储能支持政策,带动海外储能市场需求保持增长。

营收回暖的同时,德业股份、固德威、锦浪科技三家单季毛利率同比均有明显下滑,分别同比下降5.82个百分点、5.69个百分点、5.6个百分点。

平安证券研报指出,德业股份三季度毛利率环比回落,主要由于电池包营收占比增加:储能电池包的毛利率低于逆变器本体,当户储客户从单独采购逆变器转向整套采购,公司综合毛利率被结构性拉低。

价格战的惯性也仍在延续——据索比光伏网数据,今年9月欧洲市场大功率逆变器(大于20kW)价格仍在普遍下跌,仅小型混合逆变器因供需紧平衡出现5.8%的环比上涨。

毛利率普遍承压的同时,三家盈利水平却差距悬殊。

德业股份盈利居七家之首:凭借户储产品的市场定位及海外渠道优势,该公司前三季度净利率保持在24.85%;公司正规划建设16 GWh工商储产能,产品从户储向MWh-GWh级大储延伸。

固德威则属于低基数修复:去年前三季度归母净利润不足1亿元,今年同期回升至4.31亿元,同比增幅超过430%,但绝对利润规模仍有限。

锦浪科技呈现增收不增利特征:前三季度营收同比仅增长6.29%,归母净利润同比下降35.42%。

微逆双雄双双亏损,“最贵新股”市值蒸发九成

禾迈股份和昱能科技是七家中仅有的两家亏损公司,前三季度分别亏损2.82亿元、1.98亿元。

禾迈股份三季度单季营收6.33亿元,同比增长98.98%;单季亏损1.18亿元,亏损额较去年同期收窄约57%。

昱能科技三季度单季营收1.67亿元,同比下降42.8%;单季亏损6602万元,较去年同期亏损进一步扩大。

昱能科技解释称,主要受海外传统光伏市场新增装机量下降、微型逆变器销售额萎缩影响,已经国内工商业储能项目验收交付数量减少、研发及市场投入增加等。

禾迈股份曾是科创板的“最贵新股”,2022年9月股价一度突破1300元。截至11月4日收盘,其股价报68.01元,总市值84亿元,较高点跌去约95%。

禾迈股份表示,亏损主要因销售产品结构变更、受汇率影响较大,同时加大人才储备、增加市场投入所致。国金证券研报测算,其储能产品毛利率仅约15%,远低于微逆业务;同时微逆单价在行业竞争中同比下跌约30%,出货量的恢复不足以对冲价格下滑的影响。

本轮行业提价有助于缓解成本压力。但在国内装机下滑、海外政策扰动的背景下,能否真正转化为盈利能力的修复,仍有待观察。

据国家能源局数据,今年1-9月,国内光伏新增装机110.83 GW,同比下降54%;据CNESA数据,上半年国内新型储能新增装机功率同比下降19.6%,为爆发三年来首次半年度负增长。

海外政策的不确定性进一步叠加。

据海关统计,今年1-9月中国对美出口逆变器242万个,同比下降约一成;出口额13.6亿元,同比下降3.5%。

美国对华关税及贸易壁垒正在提高。今年8月,特朗普签署第14420号行政令,宣布美国“主电力系统”进入国家紧急状态,以国家安全为由收紧外国制造电网设备的采购、进口与安装,并网逆变器、储能电池系统等在列。

10月26日,行业研究机构PV Tech Research发布报告指出,中国制造商面临的风险不只是失去美国单一出口市场,更在于强劲、多元化的区域需求增长正被竞争对手主动抢占——这些竞争对手同时在建设本土产能来服务这些市场。

欧洲市场也在发生变化。11月3日,欧洲光伏协会发布报告称,欧洲本土逆变器产能已超过95 GW,并呼吁加强包括逆变器、支架、电缆等在内的光伏平衡系统供应链。

积极信号是,碳酸锂价格已回落至约9.2万元/吨。龙头公司也在释放乐观预期——10月30日,阳光电源董事长曹仁贤在机构投资者交流会上判断,明年全球储能市场增速在30%以上,公司自身储能出货有望接近翻倍,“公司对明年储能行业充满信心”。

未经正式授权严禁转载本文,侵权必究。