
正在阅读:

营收回正、净利仍降,福瑞达在“烧钱”换增长?

扫一扫下载界面新闻APP

营收回正、净利仍降,福瑞达在“烧钱”换增长?

收入的曲线刚刚抬头,利润的曲线却仍在低头,福瑞达正处于“需要走出低利润期”的关键阶段。

福瑞达,美妆产品,

图片来源:界面图库

文|C2CC新传媒

近期,鲁商福瑞达医药股份有限公司(以下简称“福瑞达”)披露2026年三季报。

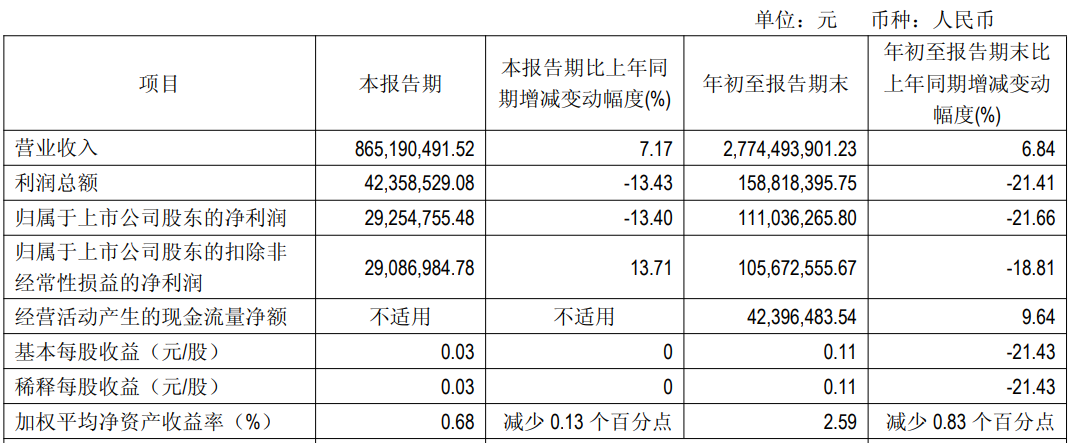
具体来看,前三季度,该公司实现营业收入27.74亿元,同比增长6.84%,结束了自2023年以来连续三年的营收回落;归母净利润1.11亿元,同比下降21.66%,扣非净利润1.06亿元,同比下滑18.81%。

单看第三季度,营收8.65亿元、同比增长7.17%,归母净利润2925.48万元,同比下降13.40%,但扣非净利润2908.70万元、同比增长13.71%。这一单季扣非指标的转正改善,是财报中为数不多的亮色。
收入的曲线刚刚抬头,利润的曲线却仍在低头,福瑞达正处于“需要走出低利润期”的关键阶段。

01 业绩总览:规模缩水,但质量在换血
福瑞达的发展,在中国美妆上市公司里有其独特性。

山东省国资委旗下的鲁商发展,曾是山东本土最大的国资地产平台之一,彼时该上市公司营收高达129.51亿元,其中相当一部分来自其房地产业务;2023年5月,公司正式更名为“福瑞达”,全部地产业务作价59亿元打包出售,而后彻底转型为聚焦化妆品、生物医药、原料及衍生品为主的大健康产业公司。
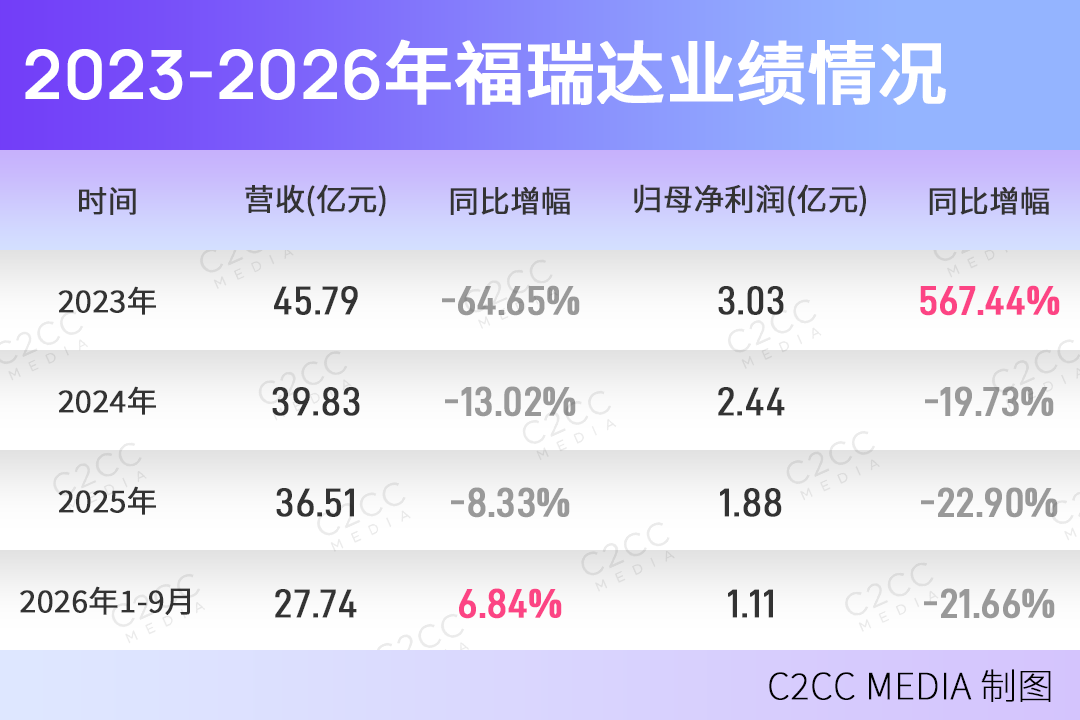
数据显示,2023年完成地产剥离后,福瑞达当年营收骤降至45.79亿元,此后逐年收缩,但公司亦在定期报告中披露,剔除地产业务影响后,其核心业务营收在2024年基本持平,归母净利润同比增长6.15%;2026年前三季度营收回升至27.74亿元。

这种业绩变化并非经营衰退,而是福瑞达一场主动的“资产减法”:把高杠杆、低估值的地产包袱剥离,将福瑞达彻底重塑为大健康企业。

2026年前三季度营收的回升,表明福瑞达在大刀阔斧的改革下,盈利质量上有了明显改善。但将福瑞达在今年前三季度的盈利表现置于同期国货美妆上市企业中横向对比,也可以看出其利润端仍承载着不小的压力。
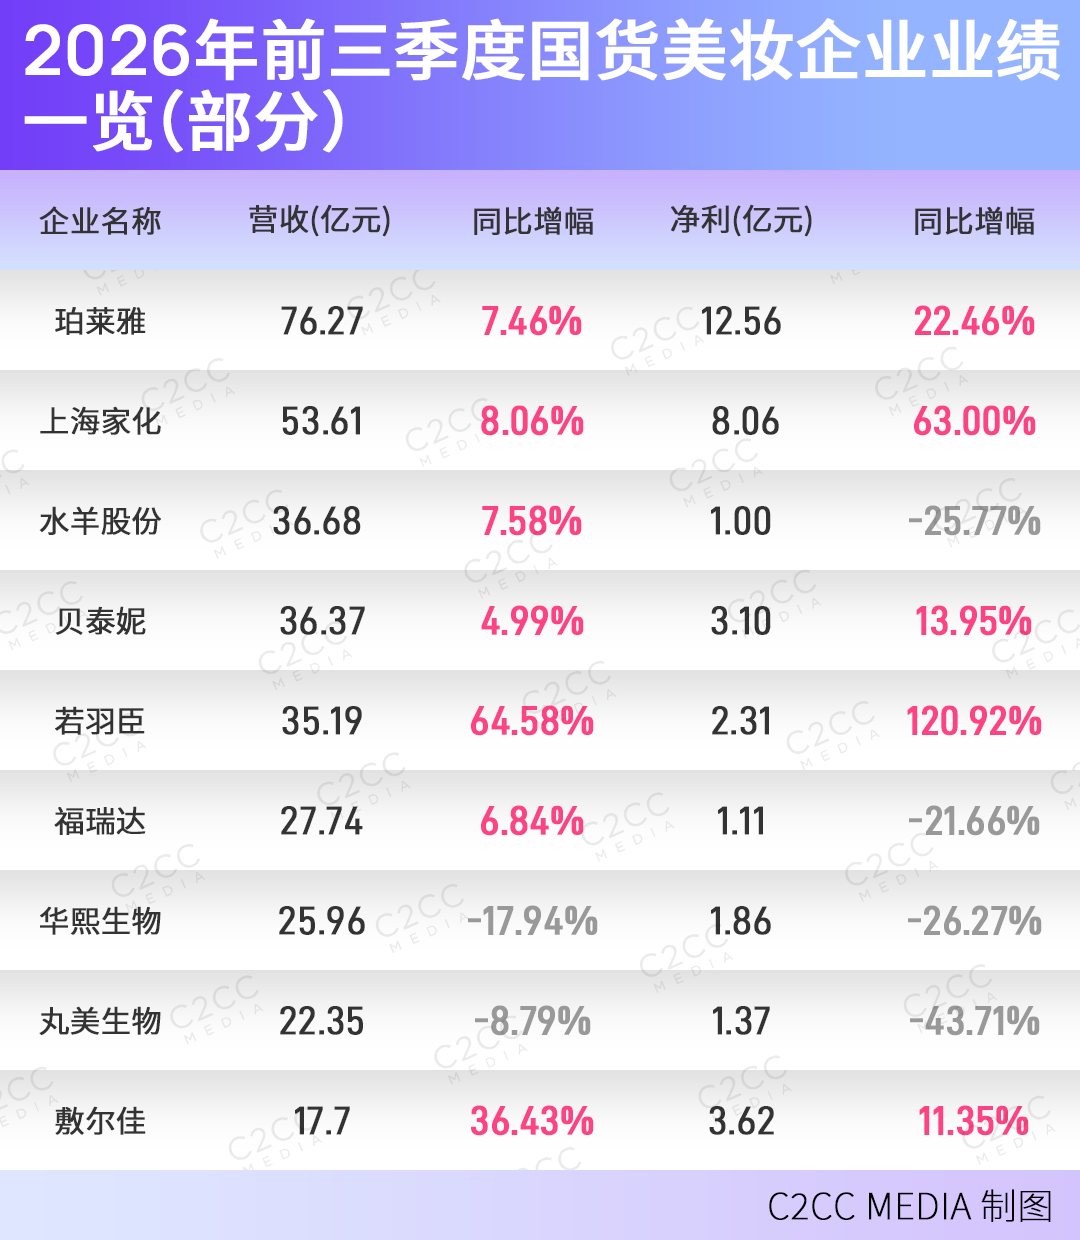
2026年前三季度,国货美妆上市企业中,珀莱雅归母净利润以12.56亿元居首;上海家化8.06亿元次之,同比大增63%;敷尔佳3.62亿元位列第三;福瑞达的1.11亿元与头部公司差距明显,位列下游,仅略高于水羊股份。

更值得警惕的是资本回报的走弱:2026年第三季度,加权平均净资产收益率(ROE)为0.68%,相比于上年同期减少了0.13个百分点;2026年前三季度的ROE为2.59%,相比于上年同期,减少了0.83个百分点。

营收回升尚未转化为资本回报的同步改善,这是摆在福瑞达面前的一道现实考题。

02 分板块:化妆品挑大梁,毛利改善遇费率对冲
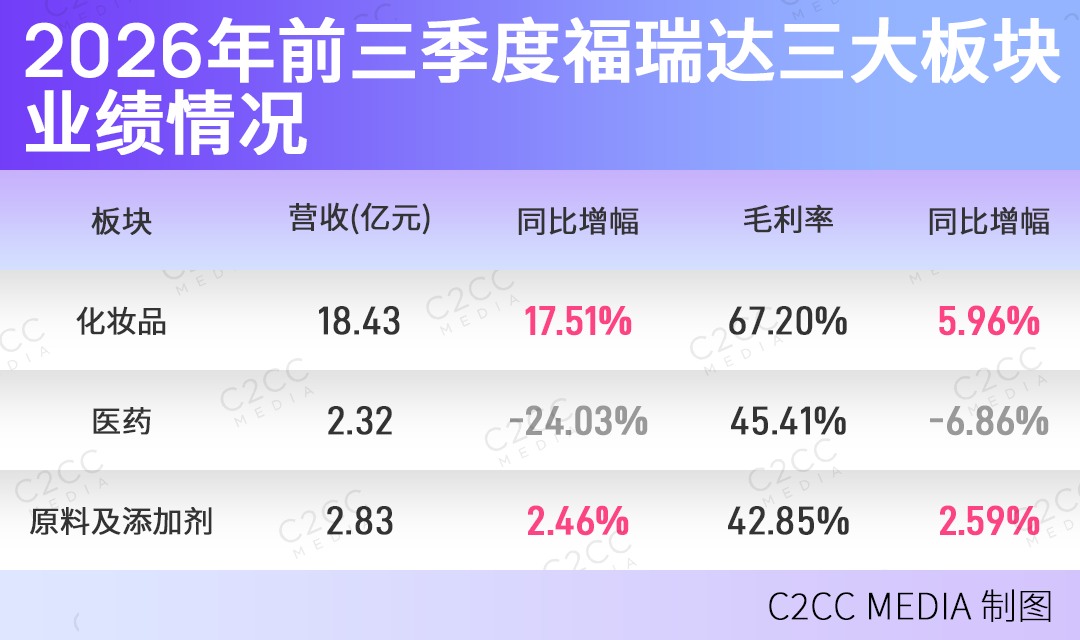
分板块来看,2026年前三季度,福瑞达化妆品板块实现营收18.43亿元,同比增长17.51%,毛利率67.20%,同比增长5.96%;医药板块实现营业收入2.32亿元,同比下降24.03%,毛利率45.41%,同比下降6.86%;原料及添加剂板块实现营业收入2.83亿元,同比增长2.46%,毛利率42.85%,同比增长2.59%。

由此可见,化妆品板块营收是福瑞达的主要收入来源。毛利率的跃升,源自其品牌端产品结构向高附加值迁移:颐莲高毛利新品水光精华面膜放量,珂谧以穿膜胶原为核心的次抛产品占比提升。也就是说,福瑞达并没有用降价换增长,增长的成色在毛利层面是过关的。

但,板块层面的盈利改善在净利润中则不够看。

问题出在费用端。2026年前三季度,福瑞达销售费用达11.70亿元,销售费用率升至42.18%,同比大增23.81%,增速远超化妆品板块17.51%的收入增速;单季度销售费用率40.26%,仍处上行。
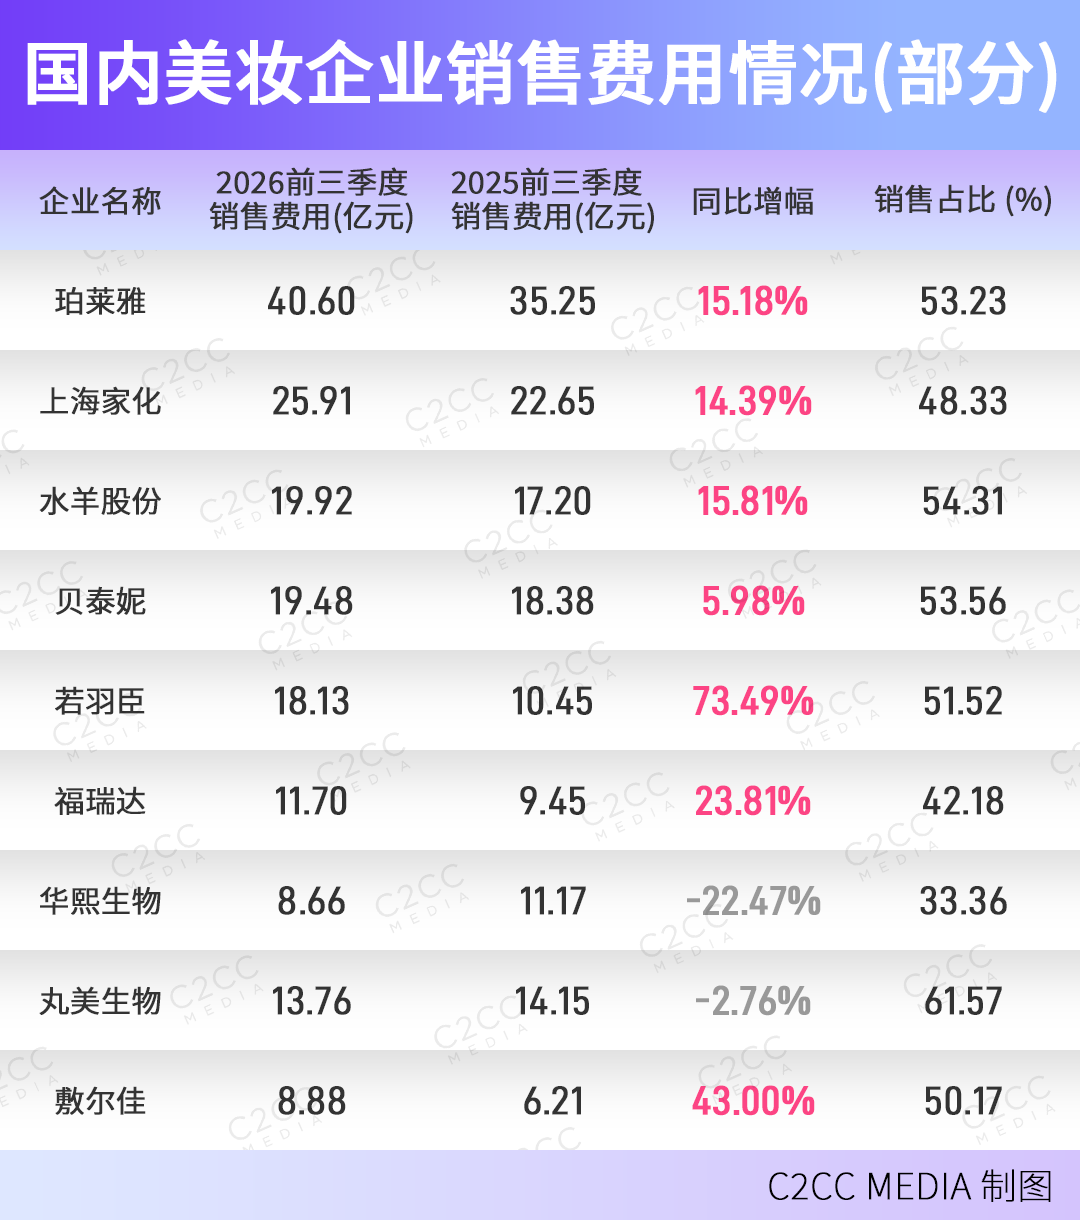
纵观国货美妆上市企业的销售费用情况,福瑞达的销售费用占比为42.18%,仅高于华熙生物,位居第二低。这意味着流量成本刚性上行成为国货美妆企业的普遍现象:抖音等平台投流竞价持续推高获客成本,除华熙生物、丸美生物外多数公司销售费用均录得双位数增长。
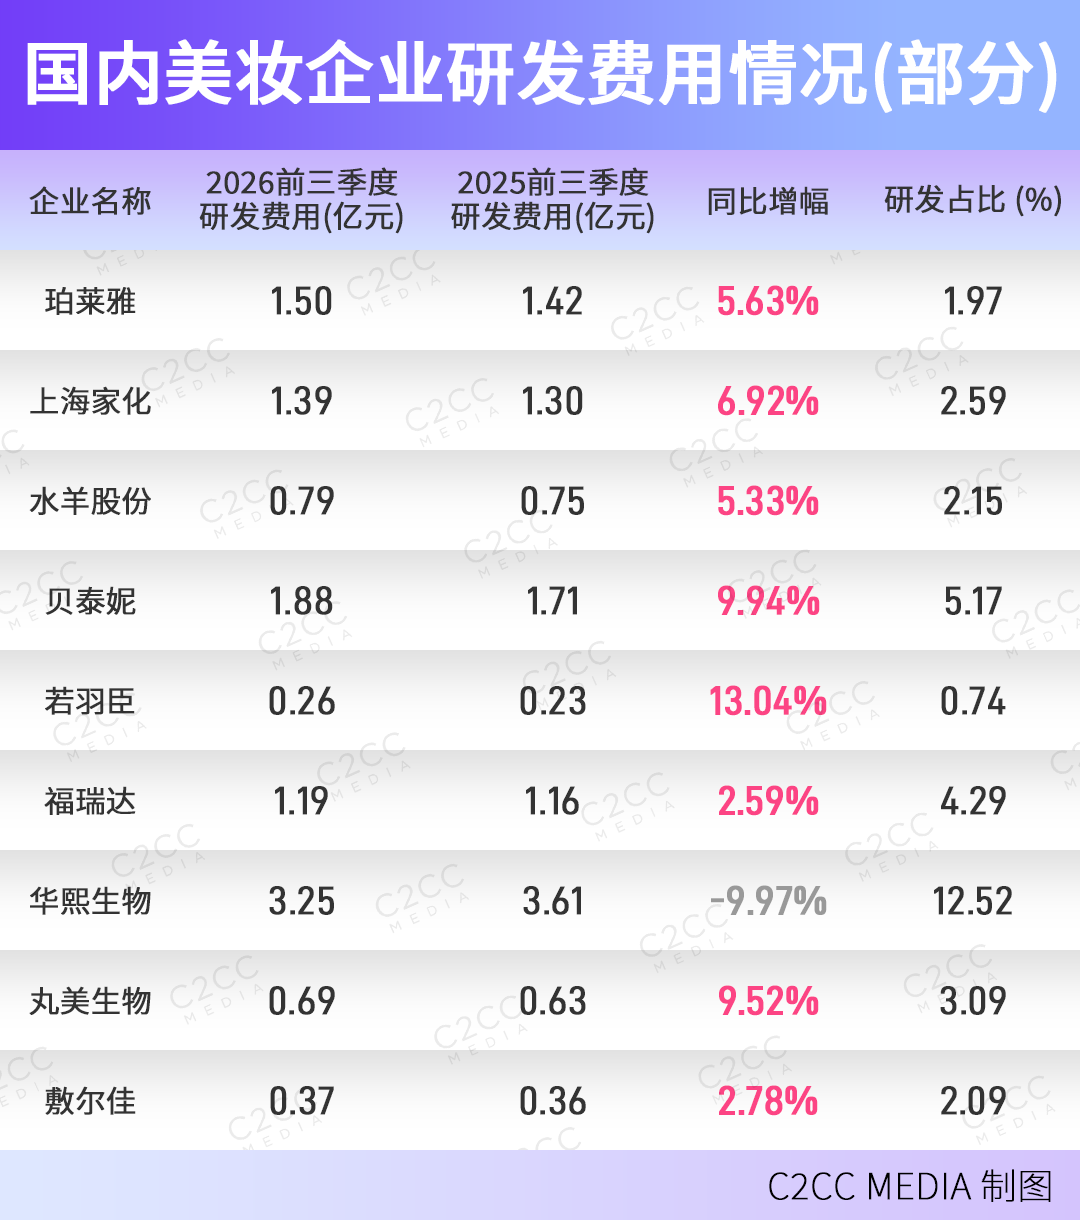
但费率的另一面,值得肯定的是,福瑞达在研发上进行了持续投入。财报显示,2026年前三季度福瑞达研发费用1.19亿元、同比增长2.59%,研发费用率约4.29%,在国货美妆上市公司中位居前列。

近期,福瑞达旗下品牌的动作频频。

颐莲牵头制定并发布国内首份《透明质酸钠及其衍生物在化妆品中的应用指南》团体标准;瑷尔博士连续四届登陆IFSCC国际学术大会、累计9项研究成果获国际认可;珂谧以重组胶原切入“功效护肤与医美”之间的缝隙地带;公司还在财报中表示其完成了“重组17型人源化胶原蛋白医疗器械原材料主文档备案,为后续产品商业化奠定合规基础”。

这种“妆—药—原料”一体化的研发底色,来自福瑞达以透明质酸原料起家的基因,这也是一条更慢也更厚的路:研发投入无法像投放那样在当期兑现,但一旦合成生物新原料完成商业化,福瑞达便可能形成难以复制的技术溢价。

03 品牌分化:从“单核”走向“双核”

深入到化妆品板块内部,福瑞达旗下经营着7大品牌,包括微生态平衡护肤品牌瑷尔博士,玻尿酸护肤品牌颐莲,专研肤质改善,致力于肌肤年轻态的美塑品牌珂谧KeyC,高端量肤定制品牌善颜,专注薰衣草精油科学养肤品牌伊帕尔汗,专研养肤底妆的科研型品牌UMT由苜,以及专研头皮微生态科学洗护品牌即沐。
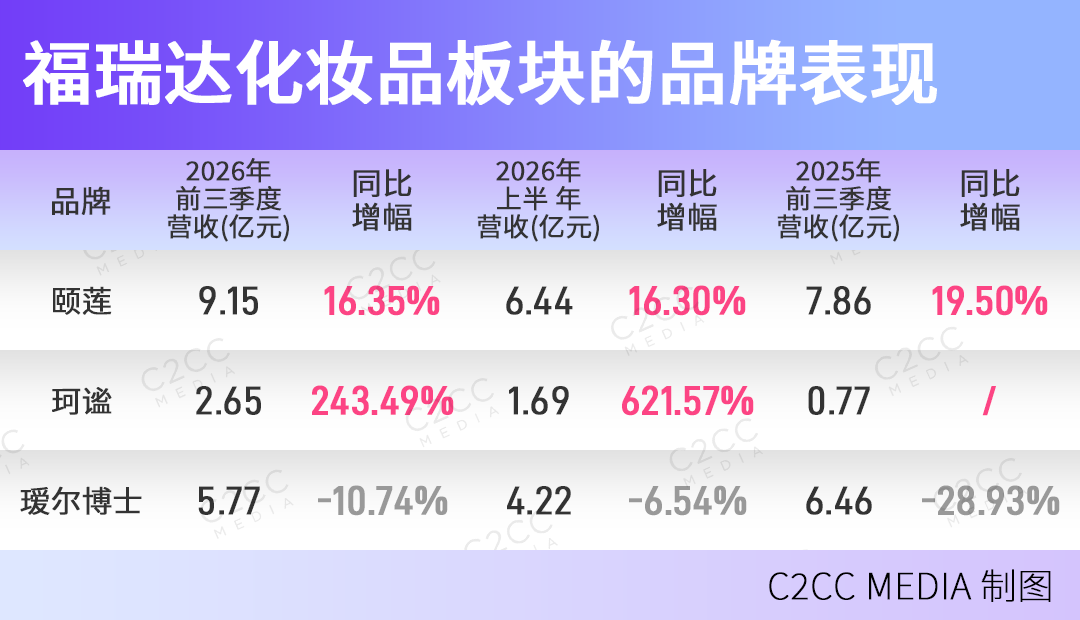
财报显示,2026年前三季度,福瑞达旗下品牌表现出现了明显的分化。以化妆品总板块18.43亿元营收为基数,颐莲与珂谧构成增长双核,而曾经的主力瑷尔博士则成为板块内唯一负增长的品牌。

1.颐莲:接棒者,也是“天花板样本”

2025年前三季度,颐莲以7.86亿元反超瑷尔博士的6.46亿元;2026年前三季度,颐莲营收9.15亿元、同比增长16.35%,约占化妆品板块一半,稳坐头把交椅。

其增长路径也较为清晰:喷雾系列稳住基本盘,水光精华面膜提供增量弹性,牵头制定的团体标准,也为其“中国高保湿”的定位提供了专业背书。

2.珂谧:第三极,但也是最“贵”的变量

珂谧是增速最快的变量,2026年前三季度营收2.65亿元、同比大增243.49%,单三季度收入约0.96亿元,增速回落至78.5%。

其以“胶原+轻医美”的定位切入功效护肤与医美之间的缝隙地带,穿膜胶原次抛在抖音、快手实现放量,借助重组胶原蛋白赛道的消费者认知红利快速起量。

不过,珂谧的高增长仍较投放驱动,能否沉淀为稳定的品牌力尚待观察。

3.瑷尔博士:微生态红利退潮,调整期比预期更长

瑷尔博士则是需要警惕的一环,前三季度营收5.77亿元、同比下降10.74%,是板块内唯一负增长的品牌。

这个以微生态护肤切入市场的品牌,眼下正面临双重挤压:一方面,微生态概念的差异化红利在竞品跟进中逐渐被稀释;另一方面,287面霜、王浆酸小蜜珠等产品迭代尚未在市场上形成足够清晰的新增长极。

整体来看,化妆品板块正在从过去“瑷尔博士单核”的结构,向“颐莲+珂谧双核”切换,但这一切换尚未引起从规模增长向利润引擎的质变——高投放换来的高增长,最终能否转化为可持续的盈利,是品牌矩阵下一阶段的检验标准。

值得一提的是,目前福瑞达还经历了一轮“人事换挡”:其副总经理高春明与董事周明一同离任,随后刘飞、殷成强共同接任副总经理;原山东福瑞达生物股份常务副总经理、瑷尔博士的创始人白天明,职位变更为福瑞达生物股份总经理。

这一系列管理层的调整,对于后续福瑞达的战略重心是否调整,能否进一步扩大福瑞达化妆品业务增长优势,还犹待验证。

总结

2026年前三季度,福瑞达交出了一份“营收回暖、利润承压、结构换挡”的成绩单,地产剥离后的资产减法已经走完,化妆品单核的格局基本成型,品牌矩阵不断多元化,但销售费用率高压、ROE走弱等迹象表现,提示着其转型尚在途中。

本文为转载内容,授权事宜请联系原著作权人。

福瑞达

  • 福瑞达:聘任刘飞、殷成强为公司副总经理
  • 福瑞达:副总经理高春明因年龄原因辞职

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

营收回正、净利仍降,福瑞达在“烧钱”换增长?

收入的曲线刚刚抬头,利润的曲线却仍在低头,福瑞达正处于“需要走出低利润期”的关键阶段。

福瑞达,美妆产品,

图片来源:界面图库

文|C2CC新传媒

近期,鲁商福瑞达医药股份有限公司(以下简称“福瑞达”)披露2026年三季报。

具体来看,前三季度,该公司实现营业收入27.74亿元,同比增长6.84%,结束了自2023年以来连续三年的营收回落;归母净利润1.11亿元,同比下降21.66%,扣非净利润1.06亿元,同比下滑18.81%。

单看第三季度,营收8.65亿元、同比增长7.17%,归母净利润2925.48万元,同比下降13.40%,但扣非净利润2908.70万元、同比增长13.71%。这一单季扣非指标的转正改善,是财报中为数不多的亮色。

收入的曲线刚刚抬头,利润的曲线却仍在低头,福瑞达正处于“需要走出低利润期”的关键阶段。

01 业绩总览:规模缩水,但质量在换血

福瑞达的发展,在中国美妆上市公司里有其独特性。

山东省国资委旗下的鲁商发展,曾是山东本土最大的国资地产平台之一,彼时该上市公司营收高达129.51亿元,其中相当一部分来自其房地产业务;2023年5月,公司正式更名为“福瑞达”,全部地产业务作价59亿元打包出售,而后彻底转型为聚焦化妆品、生物医药、原料及衍生品为主的大健康产业公司。

数据显示,2023年完成地产剥离后,福瑞达当年营收骤降至45.79亿元,此后逐年收缩,但公司亦在定期报告中披露,剔除地产业务影响后,其核心业务营收在2024年基本持平,归母净利润同比增长6.15%;2026年前三季度营收回升至27.74亿元。

这种业绩变化并非经营衰退,而是福瑞达一场主动的“资产减法”:把高杠杆、低估值的地产包袱剥离,将福瑞达彻底重塑为大健康企业。

2026年前三季度营收的回升,表明福瑞达在大刀阔斧的改革下,盈利质量上有了明显改善。但将福瑞达在今年前三季度的盈利表现置于同期国货美妆上市企业中横向对比,也可以看出其利润端仍承载着不小的压力。

2026年前三季度,国货美妆上市企业中,珀莱雅归母净利润以12.56亿元居首;上海家化8.06亿元次之,同比大增63%;敷尔佳3.62亿元位列第三;福瑞达的1.11亿元与头部公司差距明显,位列下游,仅略高于水羊股份。

更值得警惕的是资本回报的走弱:2026年第三季度,加权平均净资产收益率(ROE)为0.68%,相比于上年同期减少了0.13个百分点;2026年前三季度的ROE为2.59%,相比于上年同期,减少了0.83个百分点。

营收回升尚未转化为资本回报的同步改善,这是摆在福瑞达面前的一道现实考题。

02 分板块:化妆品挑大梁,毛利改善遇费率对冲

分板块来看,2026年前三季度,福瑞达化妆品板块实现营收18.43亿元,同比增长17.51%,毛利率67.20%,同比增长5.96%;医药板块实现营业收入2.32亿元,同比下降24.03%,毛利率45.41%,同比下降6.86%;原料及添加剂板块实现营业收入2.83亿元,同比增长2.46%,毛利率42.85%,同比增长2.59%。

由此可见,化妆品板块营收是福瑞达的主要收入来源。毛利率的跃升,源自其品牌端产品结构向高附加值迁移:颐莲高毛利新品水光精华面膜放量,珂谧以穿膜胶原为核心的次抛产品占比提升。也就是说,福瑞达并没有用降价换增长,增长的成色在毛利层面是过关的。

但,板块层面的盈利改善在净利润中则不够看。

问题出在费用端。2026年前三季度,福瑞达销售费用达11.70亿元,销售费用率升至42.18%,同比大增23.81%,增速远超化妆品板块17.51%的收入增速;单季度销售费用率40.26%,仍处上行。

纵观国货美妆上市企业的销售费用情况,福瑞达的销售费用占比为42.18%,仅高于华熙生物,位居第二低。这意味着流量成本刚性上行成为国货美妆企业的普遍现象:抖音等平台投流竞价持续推高获客成本,除华熙生物、丸美生物外多数公司销售费用均录得双位数增长。

但费率的另一面,值得肯定的是,福瑞达在研发上进行了持续投入。财报显示,2026年前三季度福瑞达研发费用1.19亿元、同比增长2.59%,研发费用率约4.29%,在国货美妆上市公司中位居前列。

近期,福瑞达旗下品牌的动作频频。

颐莲牵头制定并发布国内首份《透明质酸钠及其衍生物在化妆品中的应用指南》团体标准;瑷尔博士连续四届登陆IFSCC国际学术大会、累计9项研究成果获国际认可;珂谧以重组胶原切入“功效护肤与医美”之间的缝隙地带;公司还在财报中表示其完成了“重组17型人源化胶原蛋白医疗器械原材料主文档备案,为后续产品商业化奠定合规基础”。

这种“妆—药—原料”一体化的研发底色,来自福瑞达以透明质酸原料起家的基因,这也是一条更慢也更厚的路:研发投入无法像投放那样在当期兑现,但一旦合成生物新原料完成商业化,福瑞达便可能形成难以复制的技术溢价。

03 品牌分化:从“单核”走向“双核”

深入到化妆品板块内部,福瑞达旗下经营着7大品牌,包括微生态平衡护肤品牌瑷尔博士,玻尿酸护肤品牌颐莲,专研肤质改善,致力于肌肤年轻态的美塑品牌珂谧KeyC,高端量肤定制品牌善颜,专注薰衣草精油科学养肤品牌伊帕尔汗,专研养肤底妆的科研型品牌UMT由苜,以及专研头皮微生态科学洗护品牌即沐。

财报显示,2026年前三季度,福瑞达旗下品牌表现出现了明显的分化。以化妆品总板块18.43亿元营收为基数,颐莲与珂谧构成增长双核,而曾经的主力瑷尔博士则成为板块内唯一负增长的品牌。

1.颐莲:接棒者,也是“天花板样本”

2025年前三季度,颐莲以7.86亿元反超瑷尔博士的6.46亿元;2026年前三季度,颐莲营收9.15亿元、同比增长16.35%,约占化妆品板块一半,稳坐头把交椅。

其增长路径也较为清晰:喷雾系列稳住基本盘,水光精华面膜提供增量弹性,牵头制定的团体标准,也为其“中国高保湿”的定位提供了专业背书。

2.珂谧:第三极,但也是最“贵”的变量

珂谧是增速最快的变量,2026年前三季度营收2.65亿元、同比大增243.49%,单三季度收入约0.96亿元,增速回落至78.5%。

其以“胶原+轻医美”的定位切入功效护肤与医美之间的缝隙地带,穿膜胶原次抛在抖音、快手实现放量,借助重组胶原蛋白赛道的消费者认知红利快速起量。

不过,珂谧的高增长仍较投放驱动,能否沉淀为稳定的品牌力尚待观察。

3.瑷尔博士:微生态红利退潮,调整期比预期更长

瑷尔博士则是需要警惕的一环,前三季度营收5.77亿元、同比下降10.74%,是板块内唯一负增长的品牌。

这个以微生态护肤切入市场的品牌,眼下正面临双重挤压:一方面,微生态概念的差异化红利在竞品跟进中逐渐被稀释;另一方面,287面霜、王浆酸小蜜珠等产品迭代尚未在市场上形成足够清晰的新增长极。

整体来看,化妆品板块正在从过去“瑷尔博士单核”的结构,向“颐莲+珂谧双核”切换,但这一切换尚未引起从规模增长向利润引擎的质变——高投放换来的高增长,最终能否转化为可持续的盈利,是品牌矩阵下一阶段的检验标准。

值得一提的是,目前福瑞达还经历了一轮“人事换挡”:其副总经理高春明与董事周明一同离任,随后刘飞、殷成强共同接任副总经理;原山东福瑞达生物股份常务副总经理、瑷尔博士的创始人白天明,职位变更为福瑞达生物股份总经理。

这一系列管理层的调整,对于后续福瑞达的战略重心是否调整,能否进一步扩大福瑞达化妆品业务增长优势,还犹待验证。

总结

2026年前三季度,福瑞达交出了一份“营收回暖、利润承压、结构换挡”的成绩单,地产剥离后的资产减法已经走完,化妆品单核的格局基本成型,品牌矩阵不断多元化,但销售费用率高压、ROE走弱等迹象表现,提示着其转型尚在途中。

本文为转载内容,授权事宜请联系原著作权人。