


界面新闻记者 | 宋佳楠
商户POS交易成功、资金进入支付系统,却一直拿不到结算款。鲲鹏支付的“到账承诺”正在遭遇信任危机。
近期,大量使用鲲鹏支付POS终端的商户集中反馈交易资金结算延迟,多笔已经显示交易成功的款项卡在支付机构侧,迟迟无法拨付至商户银行卡账户,不少中小商户因此陷入现金流紧张的困境。
界面新闻注意到,黑猫投诉平台上存在大量针对重庆鲲鹏支付的投诉。有商户提供的交易记录显示,其在10月28日完成三笔合计20950元的交易,直到11月3日仍未收到结算资金。
还有商户在10月30日、31日先后完成三笔POS刷卡交易,金额分别为18065元、28506元、12806元,三笔资金均显示成功进入鲲鹏支付系统,但截至11月4日,合计59377元的款项依旧没有到账。他们的投诉诉求集中在加急结算、退还资金以及损失赔偿方面。
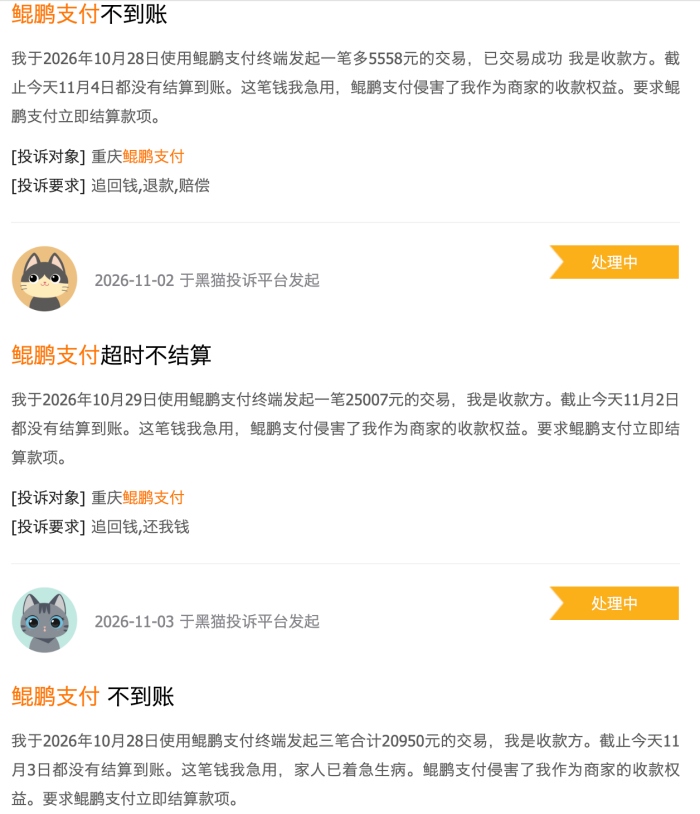
很多商户试图通过拨打该公司客服电话寻求解决方案,但等待多时后并未接通。还有一些商户情急之下前往重庆鲲鹏支付公司本部了解情况。在社交平台、支付行业社群里,关于鲲鹏支付延期结算的讨论持续发酵。
对此,鲲鹏支付于11月4日下午发布公告进行回应。公告中称,近期,部分商户通过鲲鹏支付通道发生的交易,出现结算延迟,未按约定时效到账。经核查,本次商户结算资金延迟到账问题,系鲲鹏支付自身在清算调度、出款链路及内部风险管理环节存在不足所致。对此给广大商户造成的资金占用与经营不便深表歉意。
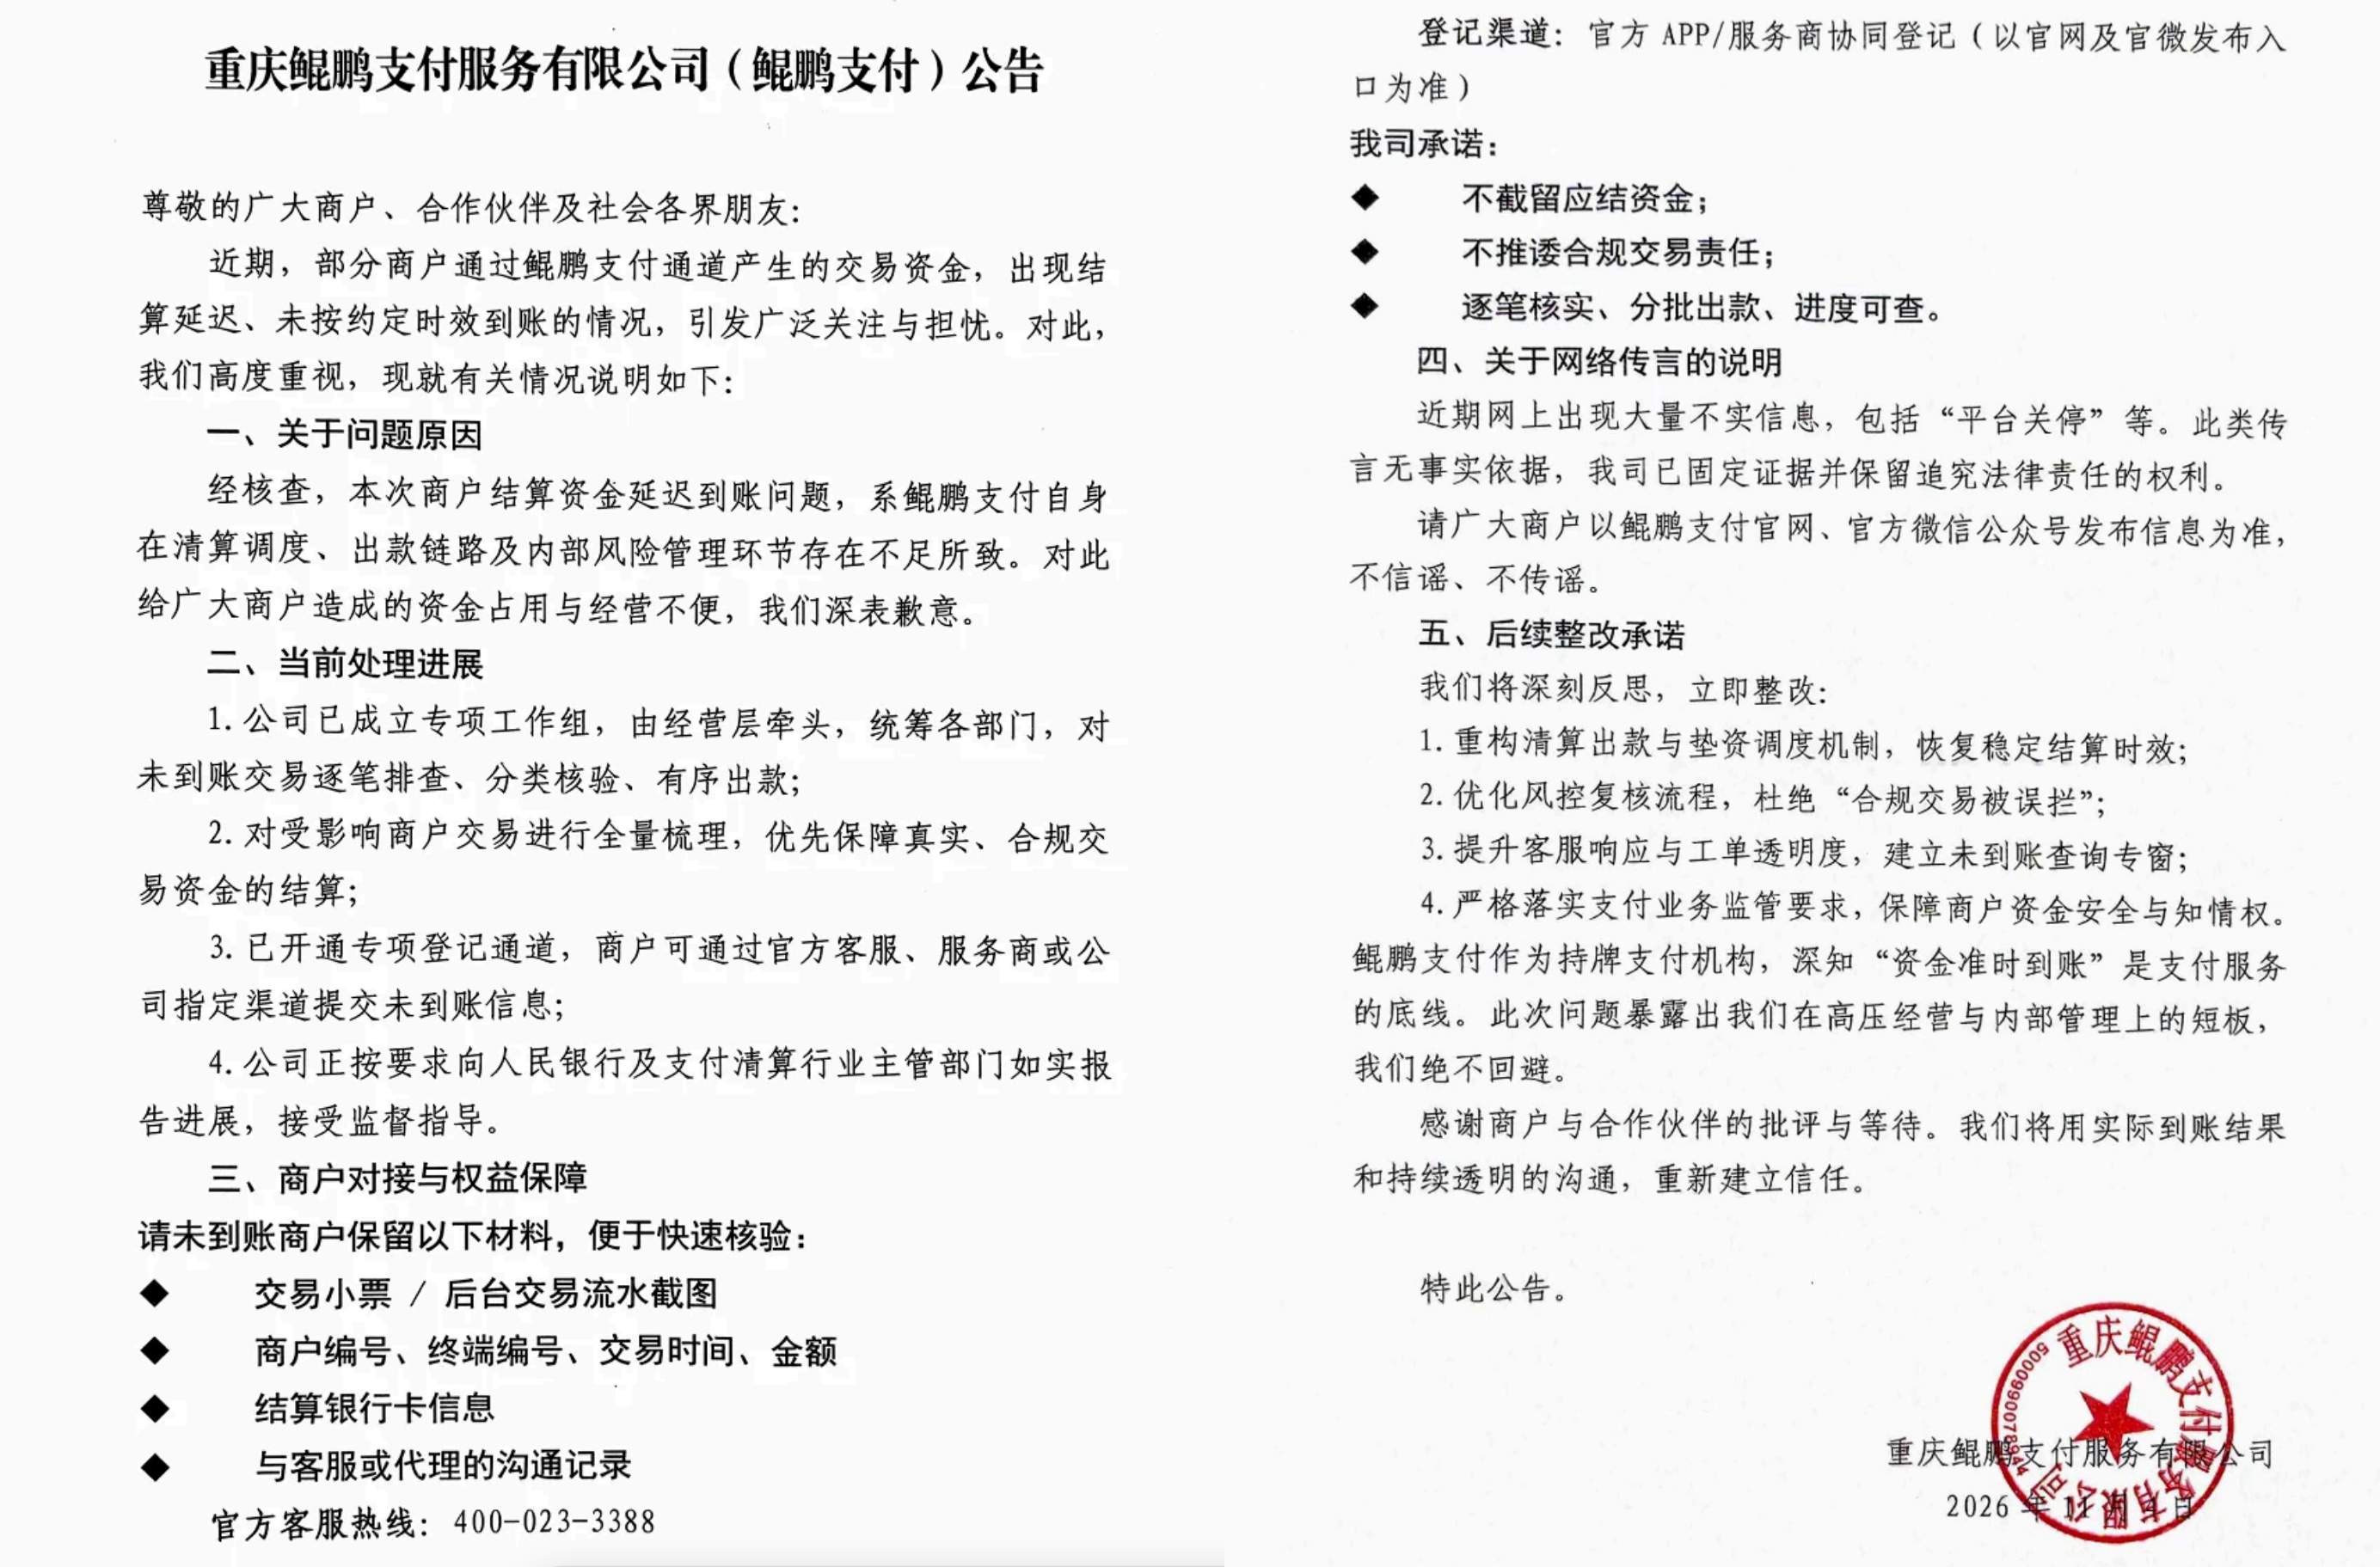
据该公司介绍,目前已成立专项工作组,由经营层牵头,统筹各部门,对未到账交易逐笔排查、分类核验,有序出款;对受影响商户交易进行全量梳理,优先保障真实、合规交易资金的结算;已开通专项登记通道,商户可通过官方客服、服务商或公司指定渠道提交未到账信息。同时,公司正按要求向人民银行及支付清算行业主管部门如实报告进展,接受监督指导。
针对网络上关于鲲鹏支付关停的猜测,公司强调,近期网上出现大量不实信息,包括“平台关停”等。“此类传言并无事实依据,我司已固定证据并保留追究法律责任的权利。”
此外,鲲鹏支付还承诺将深刻反思、立即整改。具体举措如下:重构清算出款与资金调度机制,恢复稳定结算时效;优化风控模型,杜绝类似 “批量延期” 风险;提升客服响应与工单处理效率,建立到期核查台账;严格落实支付行业监管要求,保障资金安全与知情权。
按照央行《银行卡收单业务管理办法》规定,收单机构应当按照协议约定及时结算交易资金,除涉嫌违法违规的风险交易之外,结算时限最晚不得超过持卡人确认付款指令生效后30个自然日,并且明确禁止挪用商户待结算资金。也就是说,支付机构可以对可疑交易开展风控核查,但不能无差别、长时间搁置合规商户的正常结算款项。
公开资料显示,重庆鲲鹏支付服务有限公司前身为钱宝支付,2011年取得央行颁发的支付业务许可证,具备全国银行卡收单资质。其注册资本为3亿元人民币,法定代表人和实控人均为罗健。
公司主营线下POS收单、融合支付、行业支付解决方案,服务对象以线下实体中小商户为主,依靠代理商推广POS机具、拓展商户,是国内第三方收单赛道里典型的中型持牌支付机构。鲲鹏支付总部设在重庆,在深圳、北京、上海等地各设有分公司。
对比拉卡拉、银联商务这类头部收单机构,鲲鹏支付的优势在于可以面向细分行业定制收款方案,代理商合作政策灵活。但短板同样突出,资金底盘、风控体系、清算链路的稳定性弱于头部机构,抗集中兑付压力的能力有限,对代理商的管理链条更长,风险传导的环节更多。
此前该公司已多次暴露风险信号。天眼查信息显示,2026年9月,鲲鹏支付4746.67万元对应股权被司法冻结,控股股东旗下关联主体也有多笔股权冻结记录。
鲲鹏支付曾因违反相关监管规定,与其他6家支付机构一同在2025年11月被暂停新增商户入网,期限为90天。而在今年3月,中国人民银行重庆市分行发布的行政处罚决定信息公示表显示,鲲鹏支付因11项违法行为遭警告和通报批评,并被罚没共计914.35万元。
有支付行业分析人士表示,持牌支付机构的核心信用根基,就是按时履约结算商户资金,一旦批量出现延期,很容易快速传导成行业层面的信任恐慌。
这场延期结算风波,也反映出部分中型收单机构长期存在的治理痛点。一方面,部分机构资金调度精细化程度不足,待结算资金池的流动性储备规划不够保守,遇到集中出款、风险核查叠加的情况,就容易出现出款排队;另一方面,风险审核机制边界模糊,在没有明确证据证明商户交易违规的前提下,随意拉长结算周期,容易触碰监管红线。
眼下,鲲鹏支付的整改与分批出款工作正在推进,商户的资金能否顺利兑付、后续风控和资金调度机制能否真正落地,是市场关注的核心。
评论