
每年的三季度,都是消费电子行业的一场小考。
国内市场的三季度夹在618和双11两场大促之间,缺少大促拉动,销售大盘天然会出现季节性回落。进入9月以后,不少消费者干脆持币待购,等着双11叠加平台补贴再下单,品牌也把更多精力放在为四季度蓄水上。
而在海外市场,三季度原本有亚马逊Prime Day撑场,这个一年一度的会员购物节向来是中国品牌在海外冲量的关键节点,但今年Prime Day却提前了一个月,从7月挪到了6月举办,原本属于三季度的部分海外大促收入提前计入了二季度,也让三季度失去了大促加持。
放在清洁电器行业,这场小考的难度又加了一层,整个行业正处在需求放缓和价格战持续叠加的降温期。据第三方市场监测机构奥维云网的数据,三季度国内扫地机零售额同比下滑12.41%,洗地机零售额下滑8.75%,两个品类的行业均价也在下探,中高端头部品牌普遍面临销量和销售额的双重压力。
但有趣的是,即便在这样的环境里,石头科技也跑出了截然不同的曲线。从公司披露的财报来看,石头科技三季度营收56.14亿元,同比增长34.85%,归母净利润4.79亿元,同比增长33.01%,营收增速明显高于上半年的27.6%。
大促缺席的季度,更考验企业平日里的经营功底,这份没有大促托底的成绩单,也为观察石头的增长成色提供了一个难得的窗口。
缩量市场里,石头跑出独立行情
扫地机行业的格局,过去几年经历了一轮剧烈的重组。
前些年,全能基站和自清洁等功能升级让扫地机真正走进了大众家庭,市场规模连年扩张,扫地机成了家电行业最热闹的赛道之一,也吸引了大批新品牌和资本涌入。但当热闹持续了几年之后,各家的产品功能开始趋同。于是,价格成了不少品牌手里最直接的武器,行业也渐渐打起了价格战。
价格战打了几轮,消费者也在一次次比价和使用中变得更加成熟。一个明显的趋势是,用户的选择越来越理性,对品牌和技术实力的要求水涨船高,这也导致缺少底层技术积累的品牌在调整期逐渐退场。
一轮出清过后,曾经百家争鸣的赛道先收拢为三巨头,如今又进一步走向科沃斯与石头的双雄格局。三季度,这两家公司合计拿下国内扫地机市场约66%的零售额份额,比去年同期提升近6个百分点,强者恒强的马太效应正在扫地机行业加速显现。
份额重新分配的过程里,头部阵营内部也在分化。三季度,头部品牌中多数依靠降价换取销量,零售额仍在下滑,而石头扫地机零售量达到23.59万台,同比增长6.66%,是行业前三中唯一实现销量正增长的品牌,零售额9.19亿元,同比增长2.24%,销量和零售额两端同时向上。
放到整个市场来看,石头的零售量份额也提升了3.29个百分点至25.23%,零售额份额则提升4.34个百分点至30.44%,份额扩张速度也领跑头部阵营,与行业第一的差距持续收窄。
缩量的行情里,外界习惯性地认为份额变化是头部品牌之间的零和博弈,但石头的增长却呈现出另一种走势。三季度,科沃斯零售额份额提升了1.50个百分点,石头的份额同期提升4.34个百分点,双雄的份额同时上扬,头部市场的盘子整体在变大。这部分增量不仅来自石头持续积累的口碑效应,也来自其吸引的新增需求。
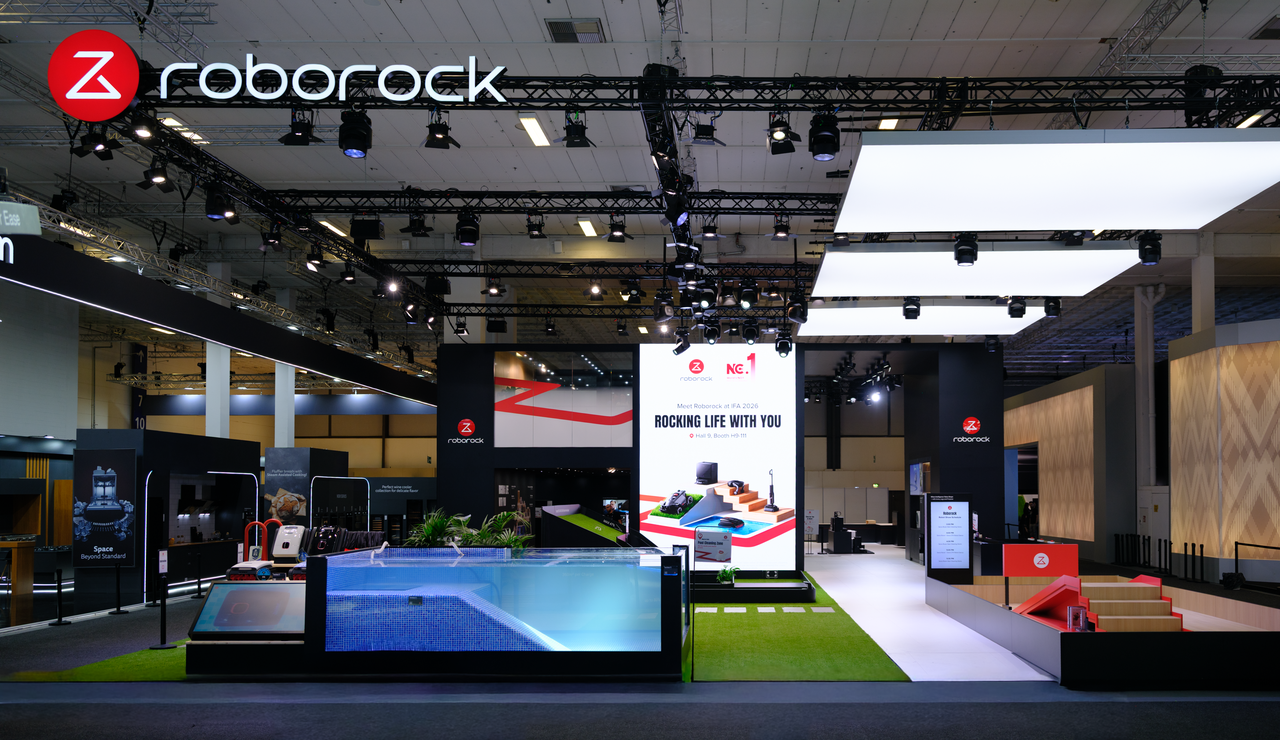
石头在产品形态上的持续探索,也在为这些需求加码。G30 Space探索版搭载五轴折叠仿生机械手,清扫时能够处理地面杂物,轮足式扫地机器人G-Rover可以跨越台阶,扫地机能覆盖的家庭场景还在变宽。大盘收缩的季度,石头依然在为行业做大蛋糕,这些新增需求又建立在稳定的价格之上,让增长兼顾了规模与盈利。
视角扩大到全球,扫地机行业同样在向头部集中。随着iRobot等传统海外品牌逐渐淡退,中国品牌正在接过全球扫地机市场的主导权,而石头已经站在了最前排。国际数据公司IDC的数据显示,2026年上半年,石头扫地机全球出货量份额为21%,销售额份额为28%,两项均为全球第一,在13个国家位居榜首。
扫地机之外,石头培育的第二增长曲线洗地机同样在扩大需求。
洗地机的竞争逻辑与扫地机不同,它主攻日常的湿垃圾和顽固污渍,主流需求集中在两千元上下的价格带,品牌之间比拼的是主流价位上的产品力和口碑。三季度,石头洗地机零售量36.89万台,同比增长30.56%,跃居行业第二,零售额7.52亿元,同比增长23.27%,在洗地机大盘下滑的背景下,零售额份额一口气提升7.06个百分点,达到27.17%。
石头在洗地机上的品牌号召力,在定价上也有所体现。三季度石头洗地机均价2038元,高出行业均价两成以上,行业均价同比下滑12.58%,石头仅下滑5.55%,消费者愿意为石头这块牌子支付溢价,扫地机上积累的品牌认知也开始向第二品类迁移。
清洁电器品牌大多都在做多品类,能把品牌溢价一起带进新品类的企业却不多。作为洗地机赛道的后来者,石头依然赢得了消费者对品牌价值的认可,石头这个名字也早已跳出扫地机品类,成长为消费者认可的清洁电器品牌。
少了大促加持,日常经营撑起增长
三季度的特殊之处,在于它几乎没有大促可以依靠,也更能照出企业真实的增长动力。
国内消费电子品牌普遍依赖大促冲量,尤其是扫地机这类高客单价产品。消费者习惯等到大促期间叠加平台补贴和满减再下单,平台的流量和补贴资源也集中投向几个大促节点,品牌的营销预算跟着向大促倾斜。季度业绩的起伏,也很大程度上跟着大促的日历走。
由于今年Prime Day提前到6月,部分海外大促收入前置计入二季度,外界对石头三季度的预期相对谨慎。财报却给了市场一个惊喜,石头三季度营收增速达到34.85%,比上半年高出7个多百分点,大促最少的季度跑出了更快的增长。
营收提速的背后,价格是第一道支撑,石头在价格上保持了定力。
以价换量是行业调整期最常见的选择。降价能换来短期销量,代价是利润空间持续收窄,品牌辛苦建立的高端形象也会在一轮轮降价中受损。奥维云网数据显示,三季度部分主流品牌的扫地机均价同比降幅超过两成。但同一时期,石头扫地机均价3896元,在份额前五的品牌中最高,同比仅下滑4.06%,洗地机均价同比下滑5.55%,降幅同样低于头部竞品。
销量增长和价格稳定在石头身上同时成立,背后是产品力带来的定价权,消费者愿意为石头的技术和品质支付溢价。奥维数据中,石头扫地机的价格指数(品牌均价与行业均价的比值)达到120.64,相当于均价高出行业平均水平约两成。溢价的背后是持续的研发投入,石头前三季度研发费用达到10.45亿元,消费者愿意为可靠的使用体验买单。
价格体系稳定,也使得利润端的表现更加扎实。
行业整体盈利承压的环境下,石头前三季度归母净利润增长41.23%,扣非净利润增长44.50%,两项增速都跑赢了营收。而归母净利率由去年同期的8.6%左右提升至9.3%左右,增长速度和增长质量都同步改善。在价格竞争持续压缩清洁电器行业利润空间的当下,这样的增长质量在行业里相当稀缺。
大促之外,消费者的购买需求一直存在,关键在于品牌能在平日里接住这些需求。
扫地机和洗地机都是高客单价产品,消费者的决策周期较长,购买前普遍需要线下体验,线下门店恰好承担了这个角色。
石头在国内铺设了超过500家线下门店,还入驻了全国山姆会员店,其中山姆的会员以注重品质的中高收入家庭为主,与石头的高端定位高度契合。消费者在门店体验产品,再选择线上或线下完成购买,线下渠道的销售节奏受大促影响较小,这张常态化运转的渠道网络,为石头在淡季持续输送订单。
品牌心智开始变现
守住价格和铺深渠道都需要真金白银的投入,石头在收入增长的同时,费用端同样保持着克制。
这几年电商平台的流量越来越贵,已经是消费品行业的共识。搜索广告按点击竞价,直播带货要支付坑位费和佣金,清洁电器又是品牌扎堆的热门类目,同一个关键词背后有众多品牌同时出价。为了维持曝光,不少品牌只能持续加大投放,规模做大了,销售费用率也跟着一起上涨。
销售费用率即销售费用占营收的比重,数值越低,代表每卖出一元钱商品所花的营销成本越少。
石头的曲线方向却相反。三季度石头销售费用11.95亿元,同比增长17.6%,营收增速约为费用增速的两倍,销售费用率由去年同期的24.4%降至21.3%左右,下降了约3个百分点。
费用率下降,一方面得益于规模效应。营收规模扩大以后,品牌投放和渠道建设的投入摊薄到了更多销量上,换算下来,石头每投入1元销售费用带来的收入,已经由去年同期的4.1元左右提升至4.7元左右。
另一方面则来自品牌心智的积累。扫地机的换新周期长,消费者下单前会频繁查看测评和用户评价,口碑在这个品类里的转化作用格外明显。石头多年积累的产品口碑,让它成为越来越多消费者购买扫地机时的首选品牌之一,主动搜索和自然流量的占比提升,获客成本也相应下降。
三季度打下的经营基础,在四季度大促开局时迅速转化为销量。
今年双十一开门红阶段,根据天猫10月22日更新的品牌竞速榜,石头登顶淘系全站小家电和居家清洁两大品牌榜,在扫地机器人和洗地机榜单上同样排名第一。京东10月30日更新的扫地机和洗地机竞速榜上,石头也双双位列第一。
抖音渠道的增长尤为突出,开门红期间石头在抖音的GMV达到1.4亿元,环比提升220%,拿下清洁电器类目第一。抖音这类内容电商依靠短视频和直播带货,品牌心智越强,内容转化的效率越高,石头在抖音的爆发,正是淡季积累的品牌势能在旺季的集中兑现。
淡季稳住价格和费用,旺季集中发力抢占份额,石头对经营节奏的把控在不同周期里得到了连续验证。行业调整期,懂得何时投入和何时收紧,也是龙头企业的核心竞争力。
结语
三季度的财报,为清洁电器行业的调整期提供了一个观察样本。
过去几年,这个行业的增长主要由功能升级和价格驱动,新功能带来换机潮,价格下探吸引新用户,大促节点负责集中释放需求。产品功能逐渐趋同之后,降价换来的销量越来越难转化成利润,行业需要新的增长逻辑。
增长逻辑的切换,也在改变外界衡量一家清洁电器公司的方式。过去市场盯着销量排名和大促战报,接下来,份额与利润率同步提升的能力会成为判断龙头成色的核心指标,清洁电器公司的估值逻辑,也会向看重经营质量的消费科技企业靠拢。
清洁电器行业的渗透率仍在提升,市场空间远未见顶。下一个阶段,头部企业之间的差距会更多体现在平日的经营效率上,经营功底扎实的公司,才能穿越一轮又一轮的行业周期,成长为真正意义上的全球消费科技企业。
评论