


界面新闻记者 |
界面新闻编辑 | 王姝
过去几年,净息差持续收窄使商业银行经营压力不断加大。不过,今年A股上市银行在承压多年后初现回暖迹象。
界面新闻记者根据同花顺ifind数据统计显示,2026年42家A股上市银行的营收、利润增速创2022年以来的新高。其中三季度单季度合计实现营收1.51万亿,同比增长8.6%;合计实现归母净利润0.61万亿,相比去年同期增长5.3%,二者增速相比今年一季度、二季度均有所提升。
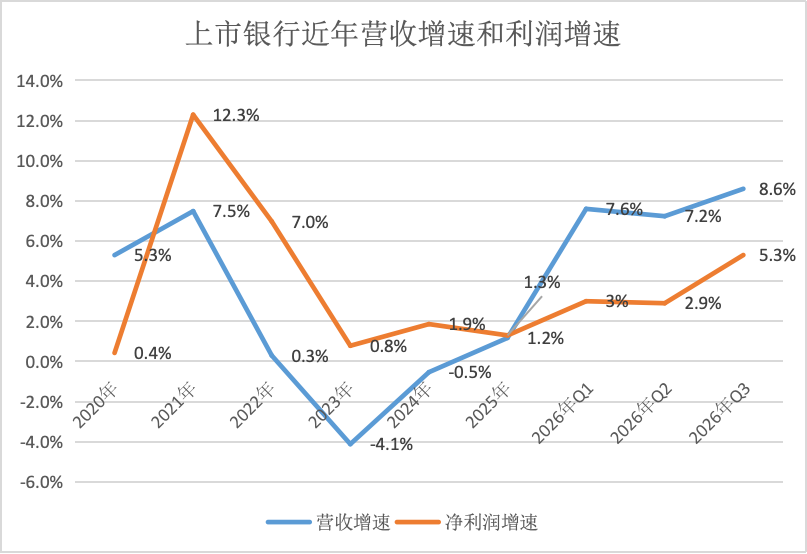
这可能也是近期银行板块持续上涨的重要原因。界面新闻记者采访了解到,2026年上市银行盈利得以改善的原因在于前期高息存款到期带动负债成本下行,资产负债两端的变动使得商业银行净息差企稳回升。此外,2026年三季度债市走牛也对上市银行的盈利有所助力。
不过,业内人士也提醒,银行资产端收益率仍有下行压力,负债端改善的红利在逐渐消退,净息差能否进一步企稳回升仍待进一步观察。
净息差企稳回升

利息净收入、手续费及佣金净收入和其他非利息收入共同构成商业银行营业收入。其中,利息净收入约占中国商业银行营业收入的七成,是商业银行稳健经营的核心支柱与基本盘。
界面新闻记者根据同花顺 ifind数据统计显示,2023年-2025年42家A股上市银行的利息净收入已连续三年负增长,但2026年则显著改善。分季度来看,2026年一季度、二季度、三季度单季度利息净收入增速分别为7.2%、9.5%、8.3%。
这是因为高息存款到期带动负债成本下行,商业银行净息差有所改善。界面新闻记者根据同花顺ifind统计显示,在披露数据的25家上市银行中,2026年前三季度净息差同比不变或回升的一共13家,占比过半,其中贵阳银行(601997.SH)回升幅度最大,达8个基点。
中国银行(601988.SH, 03988.HK)副行长、董事会秘书刘承钢在该行三季度业绩会上表示,境内人民币贷款保持平稳均衡增长,新发生贷款利率边际企稳,收益率较上年降幅明显趋缓。长期限定期存款到期叠加存款结构优化,带动存款付息率较快下降,有效对冲资产收益下行压力。
财报数据显示,前三季度中国银行净息差为1.27%,相比上年同期回升1个基点。
多位银行业内人士对界面新闻记者表示,2026年高息存款到期后,约80%-90%继续存银行,其中上半年到期较多。那么高息存款到期后,为何会导致二季度利息净收入增速较高,三季度次之,一季度最低呢?
某股份行资产负债部人士对界面新闻记者解释称,这是因为净息差改善的驱动力在年内发生了节奏切换,一季度是温和企稳,二季度是负债成本红利的集中释放,到了三季度,这一红利的边际动能有所减弱。
“负债端的到期续存红利仍在持续,但三季度有所减弱。”前述股份行资产负债部人士对界面新闻记者表示,“资产端看,2025年5月LPR下调后,存量贷款重定价的冲击在今年一季度最为集中。而到了三季度,这一重定价影响已基本出清,新发放贷款利率也逐步趋稳。”
展望看,未来高息存款到期重定价对银行净息差和盈利的贡献可能下降。“随着后续高息存款到期规模下降及重定价后的存款利差收窄,负债端成本改善的红利会逐步变薄,净息差的企稳还要看资产端收益率能不能进一步稳住。”南方省份某城商行计财部人士对界面新闻记者表示。
驱动今年三季度营收增速加快的另一动因在于债市走牛。2026年三季度债券收益率下行,导致商业银行持有的债券市值上涨,三季度42家上市银行公允价值变动损益(归入其他非息收入)合计同比增加421亿,而二季度则同比少增151亿元。
值得注意的是,三季度42家A股上市银行净利润增速仍低于营收增速3.3个百分点。这主要因为上市银行在营收较高时加大了拨备计提,加厚“安全垫”。
农行扩表速度有所放缓
在营收和利润增速回暖之外,资产规模也是市场关注的重要指标。因为资产规模越大,通常营收和净利润规模也越高。对于大中型商业银行而言,10万亿是一个重要台阶。
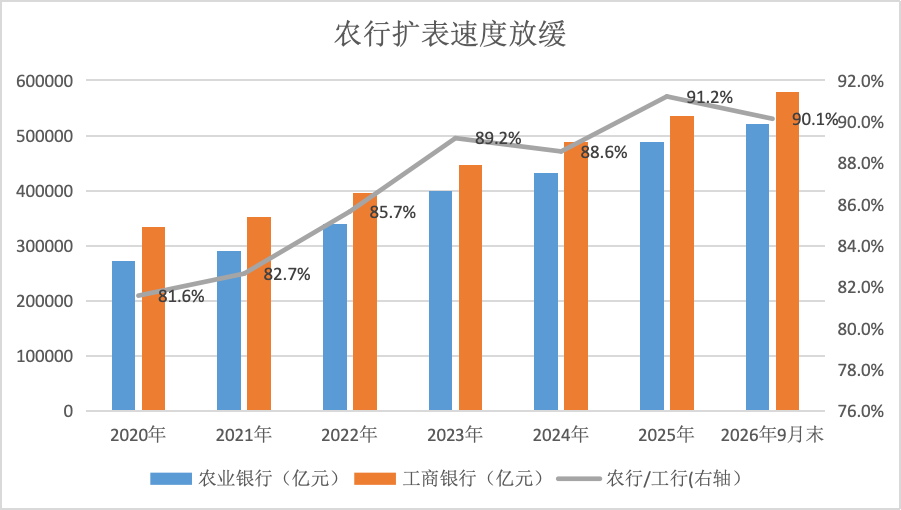
六大国有银行资产规模早已超越10万亿的门槛。截至2026年9月末,工商银行(601398.SH, 01398.HK)、农业银行(601288.SH,01288.HK)资产规模分别为57.8万亿元、52.1万亿元,位居中国银行业前二甲。
过去几年,农业银行扩表迅猛,其资产规模在2023年超建设银行(601939.SH, 00939.HK),并对“宇宙行”工商银行发起冲击。据界面新闻记者计算,2020年农业银行资产规模相当于工商银行的81.6%,2025年末这一比值增长至91.2%,但2026年9月末降至90.1%,显示农业银行今年扩表有所放缓。
从财报数据看,这主要因为农业银行个人贷款增速有所放缓。财报数据显示,今年6月农业银行信用卡透支余额相比去年末有所下降,同期个人经营贷增速也出现回落。
股份行方面,中信银行(601998.SH,00998.HK)、浦发银行(600000.SH)资产规模在2025年底站上10万亿的台阶,与招商银行(600036.SH,03968.HK)、兴业银行(601166.SH)同属“10万亿俱乐部”。
资产规模在前述四家股份行之后的是民生银行(600016.SH,01988.HK),截至2026年9月末其资产规模为7.86万亿。考虑到包括民生银行在内的众多股份行近年来扩表乏力,未来三五年内预计难有资产规模突破10万亿的股份行。
对于中小银行而言,万亿则是一个重要门槛。截至9月末,A股上市银行资产规模突破万亿的城商行、农商行数量分别为9家、2家,其中江苏银行(600919.SH)以5.6万亿的规模居首。
“就像各地竞相冲刺万亿GDP城市一样,城商行也在角逐万亿规模阵营。跨过万亿这一门槛,机构的品牌影响力与市场认可度,往往会迈上一个新台阶。”前述南方省份城商行计财部人士对界面新闻记者表示。
展望看,A股上市城商行“万亿俱乐部”有望在明年迎来扩员。同花顺ifind数据显示,截至2026年9月末齐鲁银行(601665.SH)、苏州银行(002966.SZ)、青岛银行(002948.SZ,03866.HK)资产规模均在8800亿左右,相比去年9月末增长超1000亿元,上述三家城商行资产规模有望在明年三季度或明年末跨过万亿门槛。
其中齐鲁银行、青岛银行均位于经济大省山东,但由于山东省城商行数量众多,当前尚无一家资产规模超过万亿的城商行。齐鲁银行、青岛银行近年来你追我赶,力争早日突破万亿,目前齐鲁银行资产规模略高出青岛银行100多亿元。
从资产增速看,40家A股上市银行均实现扩张,其中江苏银行资产增长最快,而北京银行(601169.SH)、青农商行(002958.SZ)资产规模相比去年末出现收缩。
财报数据显示,截至2026年9月末北京银行资产规模4.77万亿,相比去年末下降1700多亿,主要因为该行同业存放和金融投资下滑较多。
北京银行曾是城商行“一哥”,其资产规模长期高于江苏银行,而现在随着一家缩表、一家仍在快速扩表,二者当前的规模差距已拉大到8400亿元。
评论