


界面新闻记者 |
11月5日晚间,海南矿业(601969.SH)一纸公告,让一笔“较净资产折价33%、颇为划算”的海外并购被重新审视。
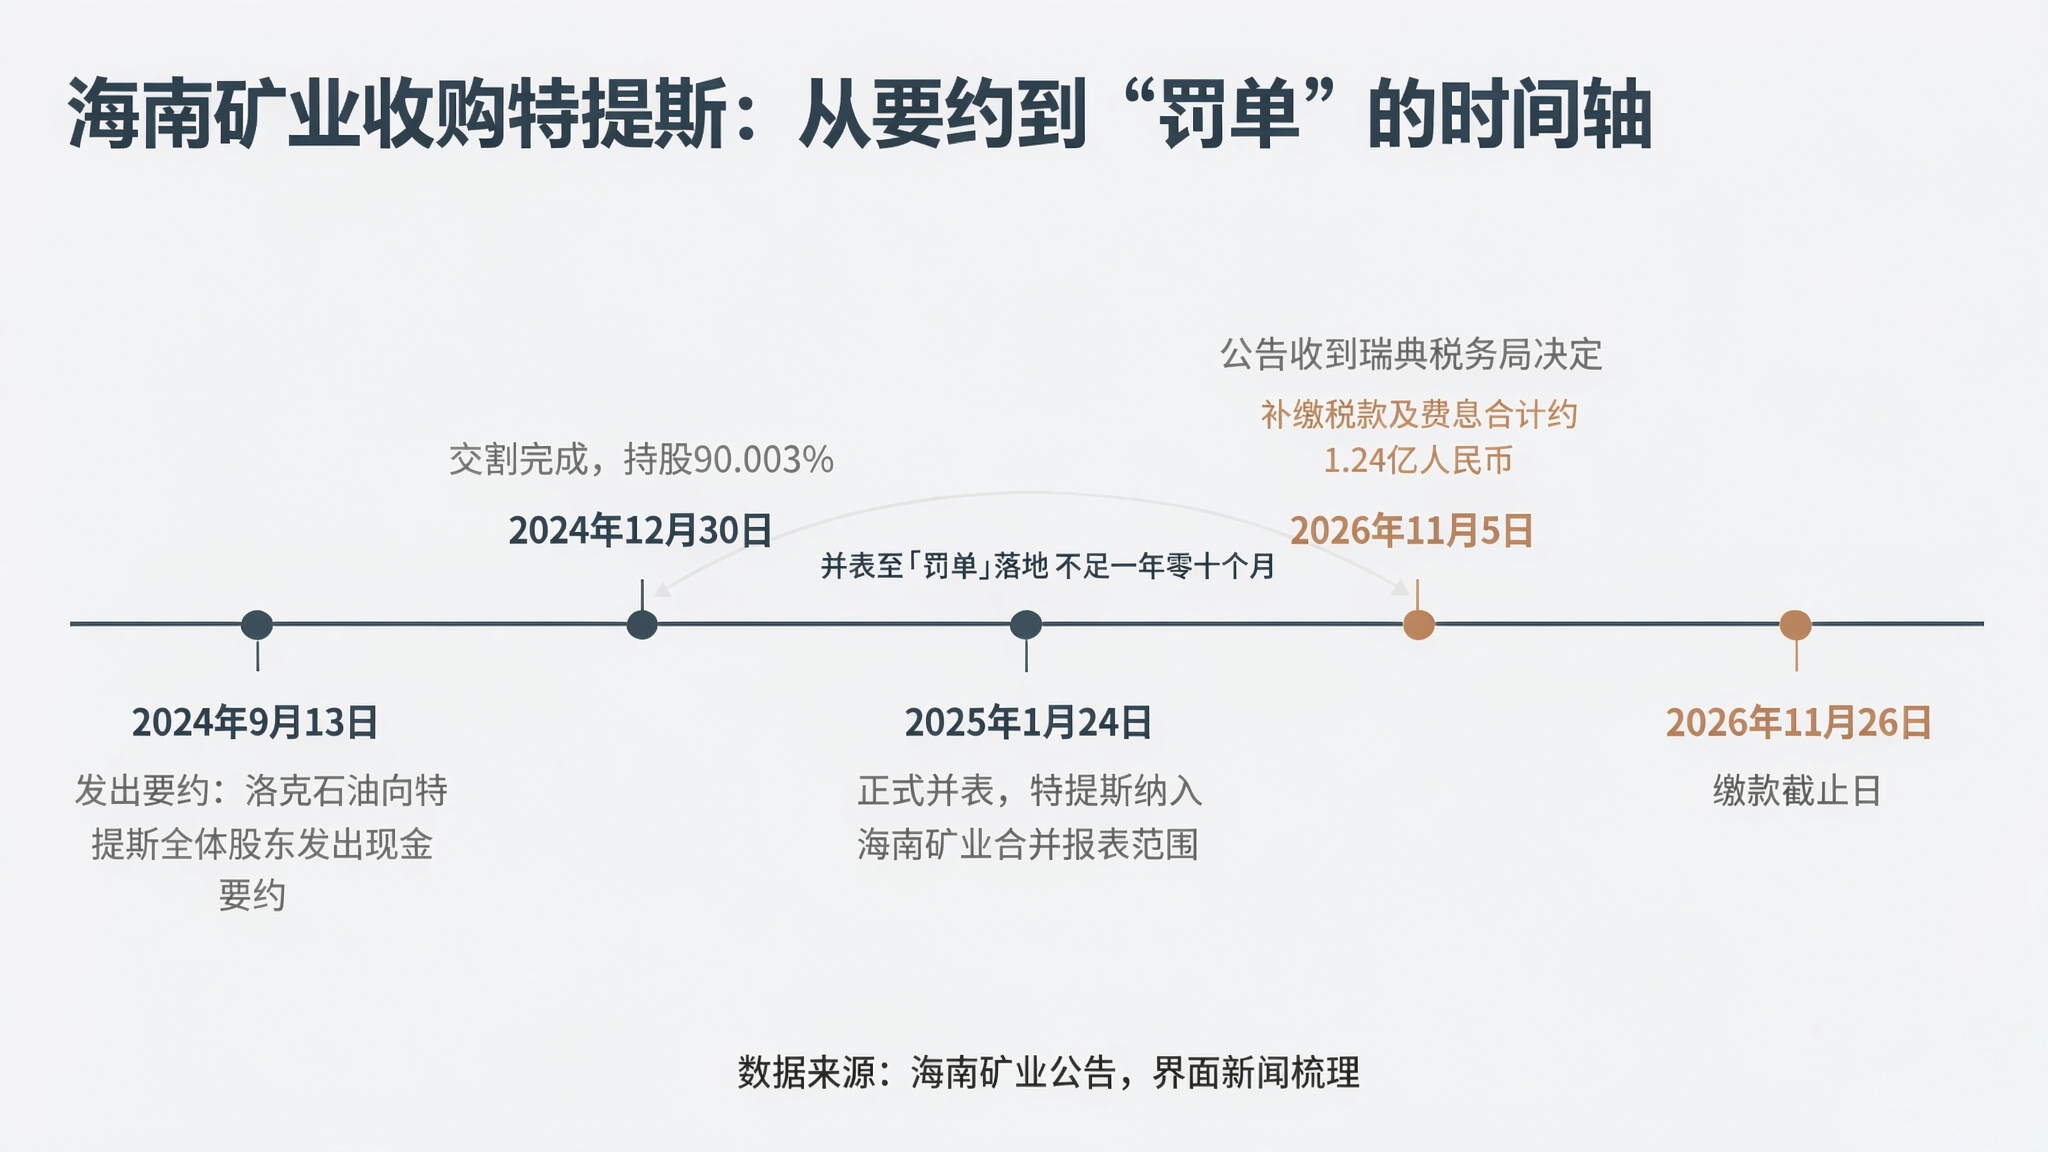
公告显示,其境外全资孙公司Tethys Oil AB(下称“特提斯公司”)近日收到瑞典税务局决定,被认定2021至2023年度与阿曼子公司之间的运营利润分配“不符合独立交易定价原则”,需补缴税款及罚息合计1.81亿瑞典克朗,约合人民币1.24亿元。缴款期限定于2026年11月26日,留给海南矿业的时间已然不多。
时间维度上的反差尤为值得关注。特提斯公司自2025年1月24日起才正式纳入海南矿业合并报表范围,从并表到“罚单”落地仅不到一年零十个月。而这张亿元“罚单”所指向的纳税年度,均发生在海南矿业“入主”之前。
由此,一个更关键的问题随之浮现:这张潜在的“罚单”在收购之时,是否已被上市公司纳入风险考量?若已纳入,海南矿业是否已对其充分定价、披露和提示?若未纳入,跨境并购中“折价33%”的叙事如今又该如何重估?
针对上述问题,海南矿业相关负责人对界面新闻回应,在收购特提斯公司时曾专门开展税务尽职调查,此前就已了解此次事件所涉税务风险,内部亦评估过走法律途径的可能性,当时判断若进入法律程序“胜诉概率比较大”,即认为特提斯公司在与瑞典税务局的争议中胜诉概率较高。
一场被“折价”定义的收购
海南矿业对特提斯的收购,从一开始就被贴上了“划算”的标签。
2024年9月13日,海南矿业全资子公司洛克石油向特提斯全体股东发出现金要约,报价每股58.70瑞典克朗,100%股权对价约1.83亿美元(彼时约合13.02亿元人民币),较标的最近一期经审计净资产折价约29.4%。
到交割完成时,“折价”叙事进一步强化。
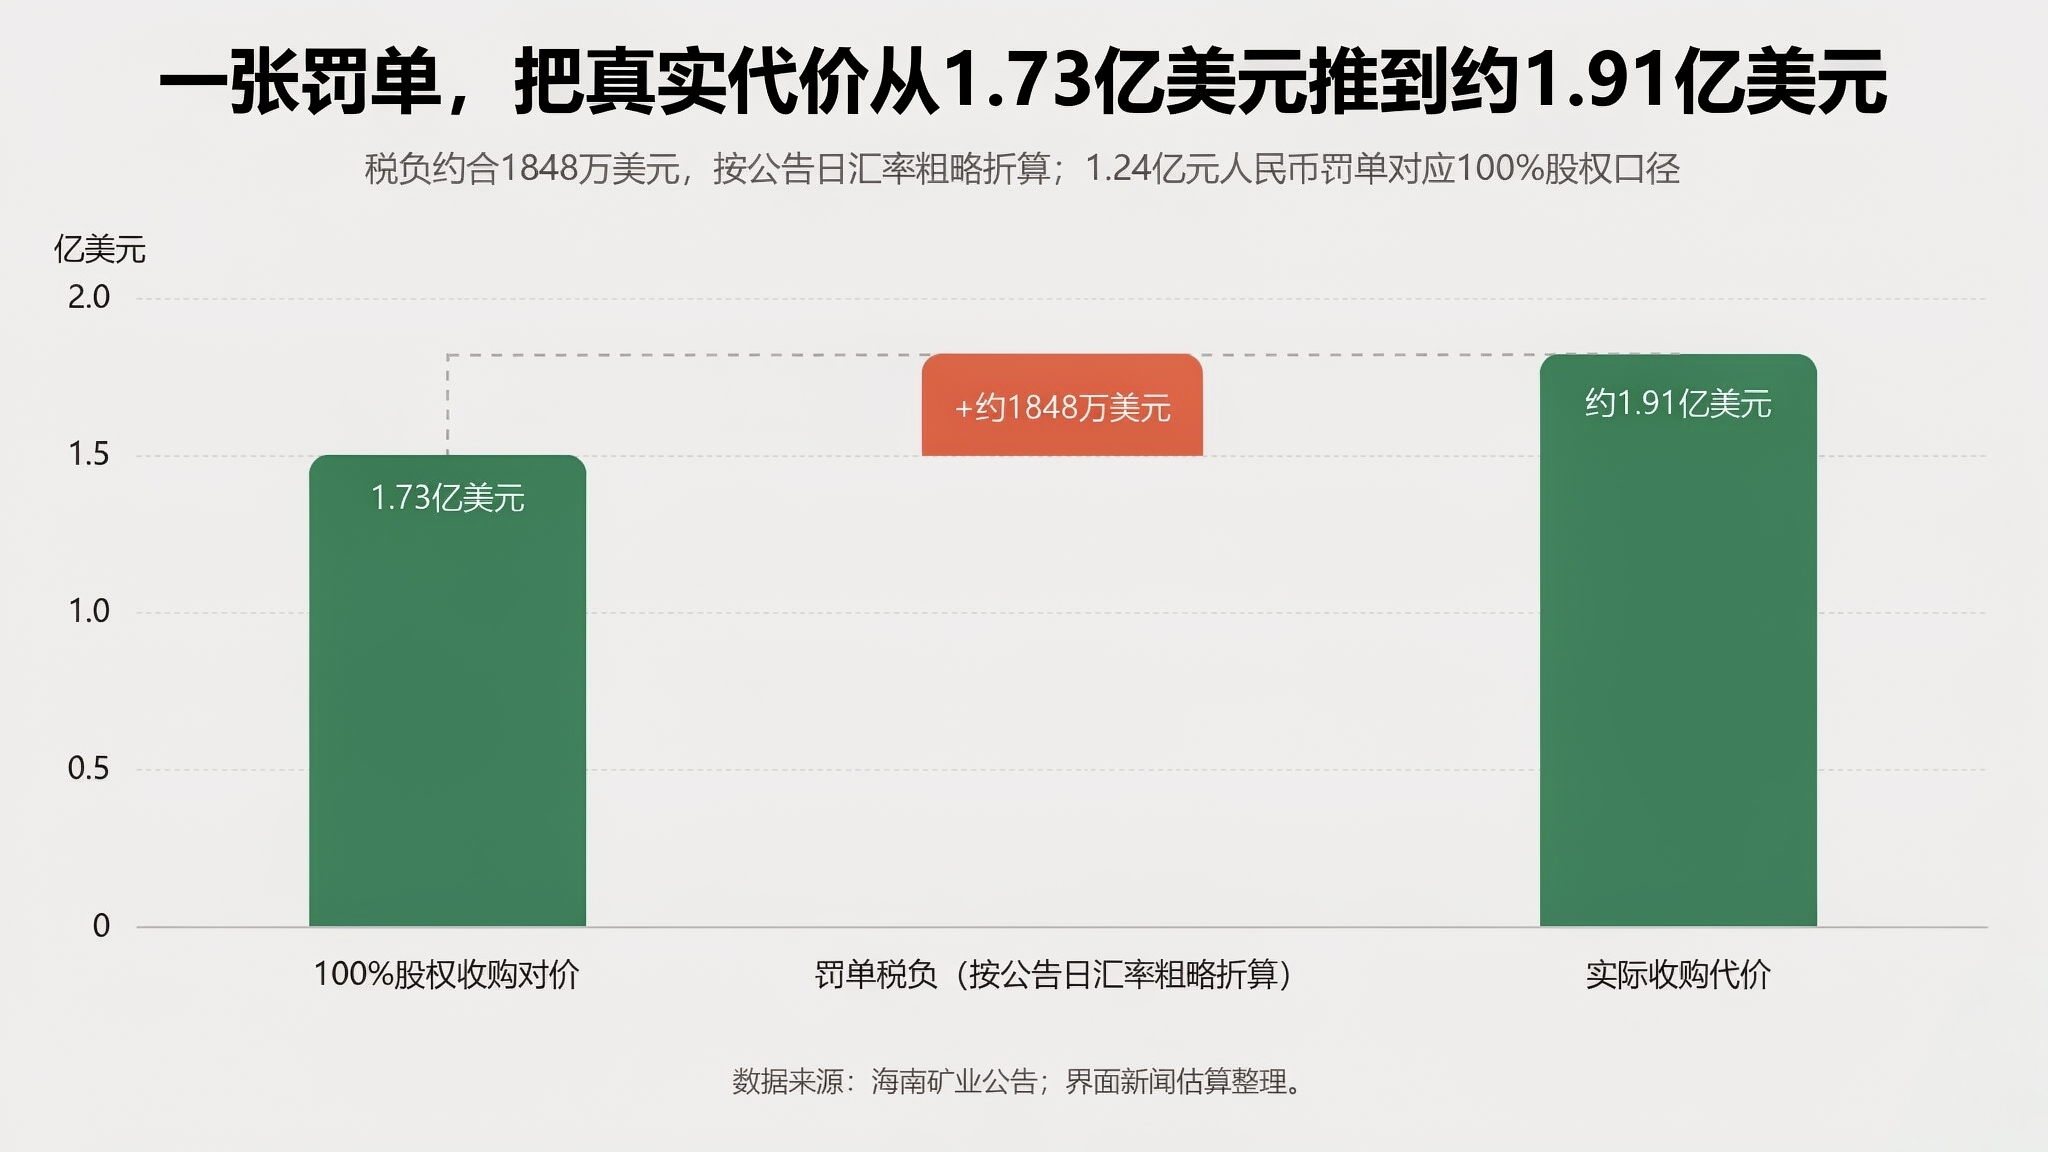
截至2024年12月30日,洛克石油以17.05亿瑞典克朗(约1.56亿美元)拿下90.003%股份,折合100%股权对价1.73亿美元;公司在投资者交流中强调,这一价格相比特提斯2.58亿美元的净资产,“大幅折价33%”。
国际评级机构标普(S&P)与能源分析机构Welligence曾对此次并购作出评论,认为该交易价格“低于内涵价值”,为后续资源开发和运营整合预留充足空间。
特提斯的核心资产确实不差。
公开资料显示,特提斯公司系阿曼陆上油田资源的重要持有方,持有四个陆上油田权益,矿权面积约6万平方公里,约占阿曼国土面积的18%。核心资产包括在产的3&4区块(拥有30%的石油合同权益)、处于开发阶段的56区块,以及尚待开发的49、58区块。
得益于特提斯公司并表,2025年海南矿业原油产量达到436.79万桶当量,同比增长113.80%。
前述海南矿业证券部相关负责人对界面新闻表示,3&4区块一直正常运营,税务事项未影响生产。该区块原油产量约占公司原油产量的一半。此外,56区块仅有少量勘探井产出,新井尚未正式投产。
那么,一项储量可观的油气资产,对方当时为何愿意按净资产折扣价接受要约?海南矿业方面的解释是,“交易对价系依据尽调情况全面审慎估算资产价值后确定”。
如今,对于市场关于“折价33%是否已考虑税务风险、低价是否部分因此而来”的质疑,前述海南矿业证券部相关负责人对界面新闻表示,具体折价情况“不太清楚”,谈判细节主要由投资团队负责。
尽调“做了”,风险提示是否到位
在彼时的公开叙事中,这是一笔以低价锁定优质在产油气资产、并为49、56、58等勘探区块预留巨大增储空间的操作,而涉及历史税务结构的潜在风险未被详细披露。
回看海南矿业2024年9月13日披露的对外投资公告,其中提到“公司对标的公司进行了技术、财务、税务、法律等方面的尽职调查”,标的公司“不涉及重大诉讼、仲裁事项”。
“我们当时收购的时候也有评估到这一块(风险),因为当时专门做了一些尽调,也请税务专家发表过意见。”前述海南矿业证券部相关负责人对界面新闻表示,公司内部认为相关争议的风险比较低,即使走法律程序,胜诉的概率也是很大的。
海南矿业还就此次要约提示了多项风险,但未提及特提斯与阿曼子公司之间转让定价安排可能被瑞典税务机关挑战的税务风险,亦未就历史税务争议或关联交易定价政策的合规不确定性作出单独警示。
也就是说,尽管公司通过尽调知晓相关税务风险,但并未在风险提示中将其单独列出并详细说明。
对于“公告中未详细提示该税务风险”,上述海南矿业证券部相关负责人对界面新闻解释称,当时公司发布的是要约收购公告,而非并购重组公告,“在公告里面不会披露那么细”。
瑞典税务局指向的,恰恰是这笔资产在收购前的利润分配方式。
根据公告,争议核心是特提斯公司(瑞典母公司)与其阿曼子公司Tethys Oil Block 3&4 Limited之间,就阿曼3&4区块相关年度运营利润的分配。瑞典税务局认为,这种分配不符合独立交易定价原则,据此作出转让定价纳税调整,覆盖2021年至2023年三个纳税年度。
界面新闻注意到,3&4区块是特提斯目前唯一在产的核心资产,其实际运营、资本开支和资源国风险主要由阿曼子公司承担。而瑞典母公司在这一架构中保留了多少利润、以何种功能风险依据保留,构成了瑞典税务局事后认定的对象。
尽调“做了”,并不等于风险提示“到位了”。
有投资者对此提出质疑,一项无法精确量化的或有风险,是否应以定性方式在交易文件中向市场充分提示?尤其当交易多次以“折价33%”为核心叙事传播时,对可能侵蚀这一折价的历史税务风险只字未提,至少在信息对称性上留下了追问空间。
1.24亿“罚单”或改写真实成本
假如1.24亿元“罚单”落地,意味着当初收购时以“折价33%”计算的划算程度,如今需要打上一个折扣。
据界面新闻估算,以100%股权对价1.73亿美元为基准,这笔约合1848万美元量级的税负(按公告日汇率粗略折算),相当于收购的实际代价升至约1.91亿美元。
尽管折价率从33%收窄至约26%,交易的估值优势未被推翻,但“低价”的成色确实打了折扣:收购价格中没有包含的一项历史税务风险,在交割后由收购方承接了。
从绝对金额看,1.24亿元相当于海南矿业2025年全年4.31亿元归母净利润的28.77%。海南矿业方面表示,该项补缴税款及罚息不构成前期会计差错,对2026年全年业绩的影响还有待进一步确认。
更让投资者担心的是,转让定价安排通常具有延续性,瑞典税务局此次调整的是2021-2023年度,如果特提斯与阿曼子公司之间的利润分配政策在2024年、2025年及以后年度没有发生实质性改变,同类“罚单”是否会再度出现,便构成一个尚未被充分讨论的后续风险敞口。
对此,前述海南矿业证券部相关负责人对界面新闻表示,“最终还是看税务机关的裁定,公司也会与瑞典税务局保持沟通”。与此同时,特提斯公司可以就瑞典税务局的决定在规定期限内申请复议、提起诉讼,并可申请延期缴款。
界面新闻梳理A股上市公司并购案例发现,类似海南矿业的遭遇并非孤例——收购完成后才浮出水面的历史税务风险,此前已有先例。
星徽股份(300464.SZ)2018年以15.3亿元收购跨境电商标的,此后因子公司收购前未足额缴纳美国销售税及欧洲VAT,被境外多国税务部门追缴税款及罚金合计约1.06亿元人民币。此后,公司依据收购协议向原股东发起追偿,但终审判决支持的金额远低于追缴总额。
更早的案例中,中海油服(601808.SH)曾于2008年9月以25亿美元收购挪威钻井公司Awilco Offshore ASA。2009年起,挪威税务机关启动调查,针对的是标的公司2006年和2007年(即收购前)某些子公司在转让自升式钻井平台及半潜式钻井平台建造合同时的估价基础问题。
2012年,挪威税务机关发出初步评估,要求中海油服补缴税款及45%罚金,合计约7.88亿挪威克朗(约合人民币8.72亿元,按当时汇率),最终裁定补缴所得税约1.79亿元人民币,远低于初步评估金额。
截至发稿时,海南矿业尚未披露特提斯公司是否已决定申请复议或提起诉讼。这张1.24亿元的罚单最终会以何种方式落地、又将在多大程度上改写这笔“折价33%”交易的成色,仍有待进一步观察。
评论