


文|酒讯 麦冬
编辑|方圆 王月桃
黄酒走不出“江浙沪”?会稽山不答应。
日前,黄酒龙头企业会稽山发布了2026年三季度报告。报告显示,前三季度,公司实现营收12.19亿元、同比微增0.63%,实现净利润1.43亿元,同比增长23%。扣非净利更是同比大涨36.12%至1.47亿元。
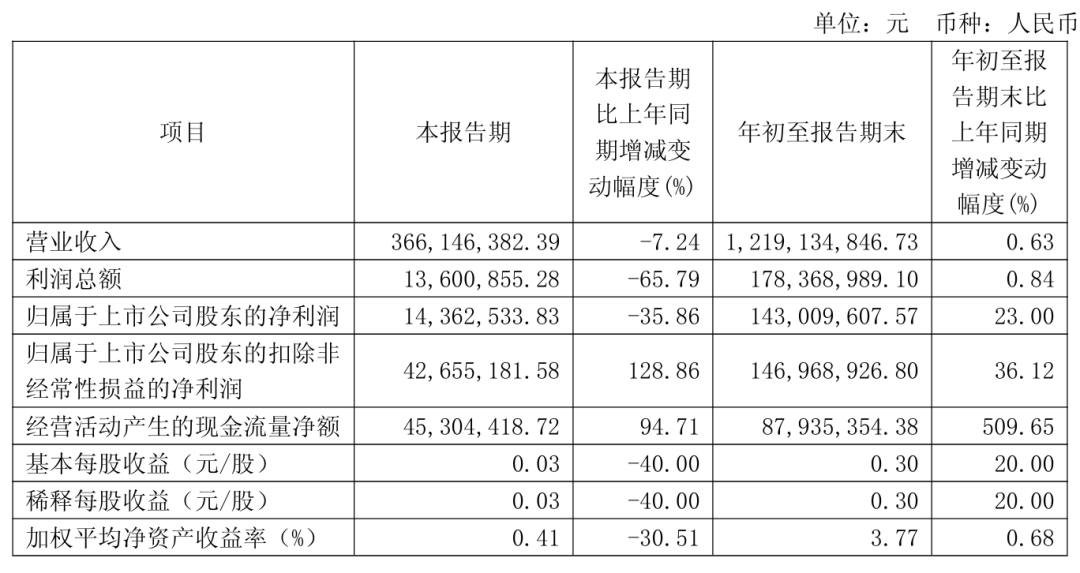
图片来源:会稽山2026年三季度财报截图
数字的增长还不是会稽山实力的全部。打开财报,在浙江、上海市场收入下滑的背景下,公司“其他地区”的快速增长势头,显露出打破“黄酒困守江浙沪”刻板印象的征兆,也为市场新添了一份黄酒全国化突围的想象。
只是,在省外大商不断加入的同时,会稽山第三季度“其他地区”的收入增速却由正转负。经销商的热情与销售业绩的反差表现,似乎在考究会稽山省外增速的真实成色。
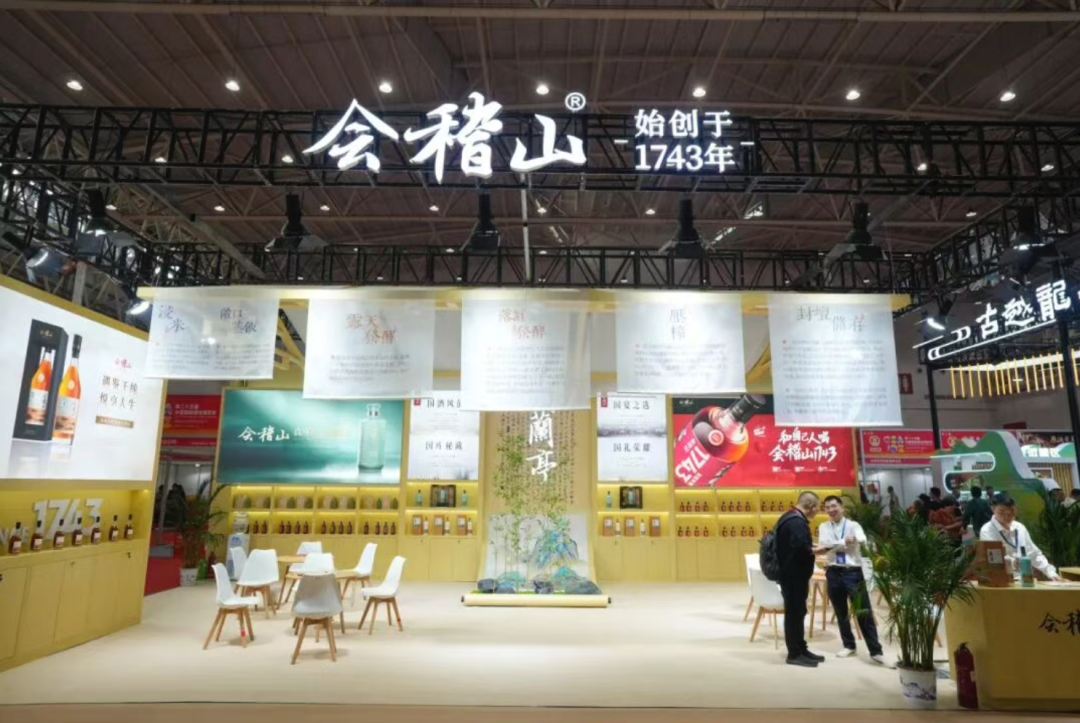
图片来源:会稽山公众号
01 兰亭“开花”的代价
前三季度的数据,足以清晰勾勒出会稽山全国化叙事的故事情节。
据其2026年1-9月经营数据公告,公司在江浙沪以外的“其他地区”销售收入2.03亿元,同比增长22.34%;同期浙江大区、上海地区分别下滑4.65%、2.10%。放在黄酒行业整体承压的大盘里,省外这22.34%的增速,算得上一次漂亮的突围。
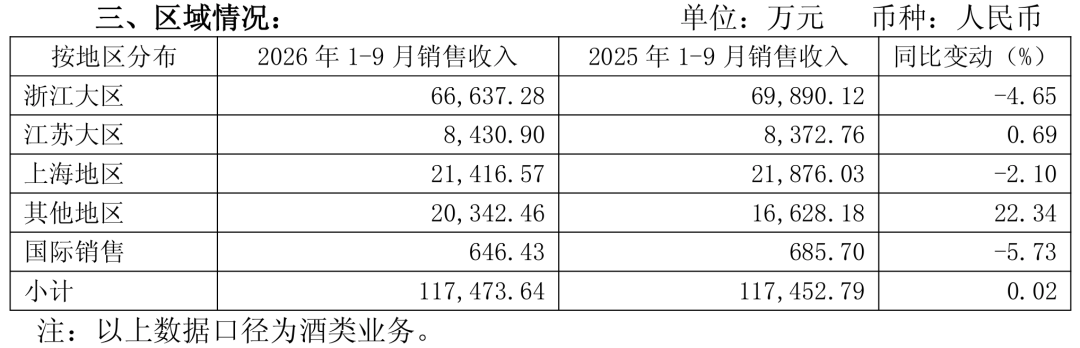
图片来源:会稽山2026年三季度财报截图
但在报表之外,这场突围却有新的观察视角。在今年4-9月,会稽山连续签约了河南茅五剑、东北白山方大、广东广兴湖、北京糖业烟酒、长沙智潮优选、哈尔滨一言酒鼎、四川盛世群运、南京国策等8 家白酒名酒大商。
其中,在4月,会稽山与河南茅五剑贸易在郑州签约,合资组建远年酒业,会稽山出资102万元、持股51%,河南茅五剑、上海景从酒业分别持股39%、10%。
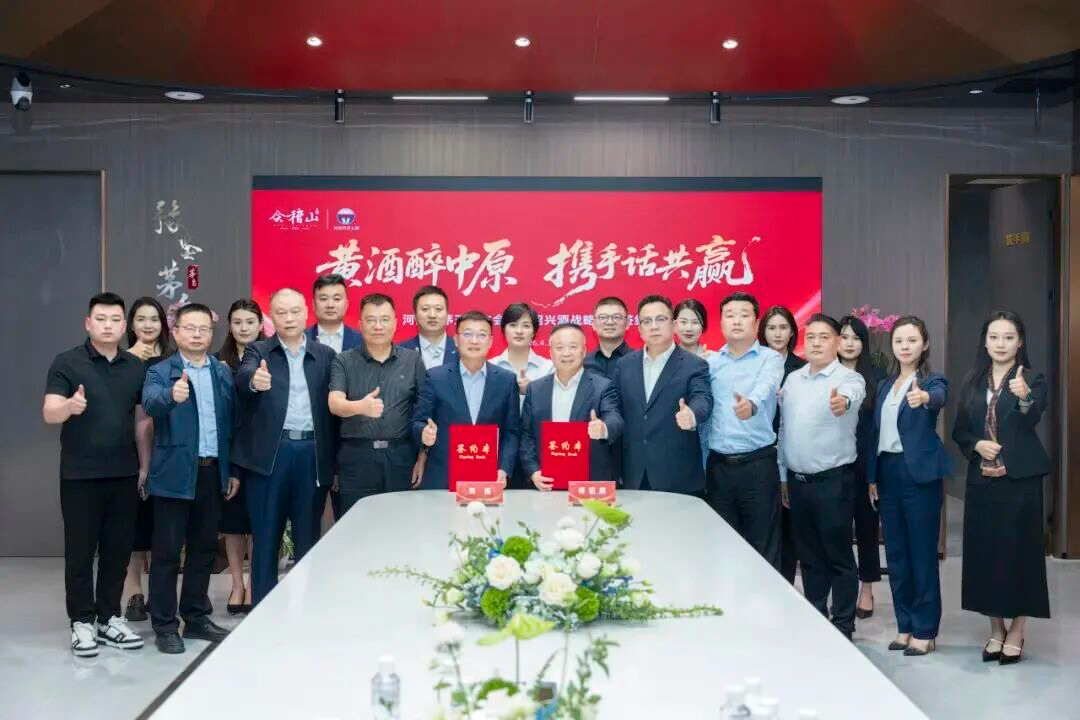
图片来源:河南省茅五剑贸易有限公司公众号
从股权结构来看,远年酒业自成立之初,便与白酒大商的渠道资源深度绑定。某种程度上,这几乎可以理解为会稽山把省外的增长杠杆,交给了大商的渠道资源。
与这批省外大商陆续签约相伴的,还有会稽山财报中“其他地区”收入的变化。今年上半年,公司“其他地区”收入已达1.34亿元、同比增长76.59%。
不过,到了三季度,这份省外狂奔的劲头出现了一点点“岔子”。按1-9月累计20342.46万元、上半年13357.96万元计算,会稽山第三季度“其他地区”收入约6984.50万元,较上年同期的9063.78万元下降22.94%。单季下滑的情况,被前三季度22.34%的累计高增长所掩盖。
上半年省外市场明明形势一片大好,怎么到了三季度就急转直下了?
要知道,会稽山省外渠道扩张在第三季度实际仍然在加码。据其公告披露,公司全国经销商上半年净减98家,到第三季度单季却净增211家,整体招商节奏骤然转向。其中“其他地区”上半年净增45家,第三季度单季度就净增48家。
渠道加码之下单季度业绩反而下滑,或许和省外市场侧重点有关。从此前签约大商的合作内容来看,双方基本围绕会稽山高端线在展开。而三季度承压的产品线,则是传统黄酒产品线。
酒讯根据财报数据测算,会稽山第三季度中高端黄酒收入同比增长约20.8%,普通黄酒、其他酒则分别下滑约39.4%、71.0%。同时,华创证券10月29日发布的三季报点评指出,结合渠道反馈,第三季度兰亭延续翻倍增长,1743同比增长约60%,但爽酒和传统黄酒产品环比加速下滑,对公司收入形成较大拖累。
图片来源:会稽山绍兴酒公众号
02 省外扩张的账单
高端黄酒在省外的培育,是件苦差事。会稽山要把兰亭等高端线推出去,圈层活动、品鉴会、终端陈列,每一项都要真金白银。
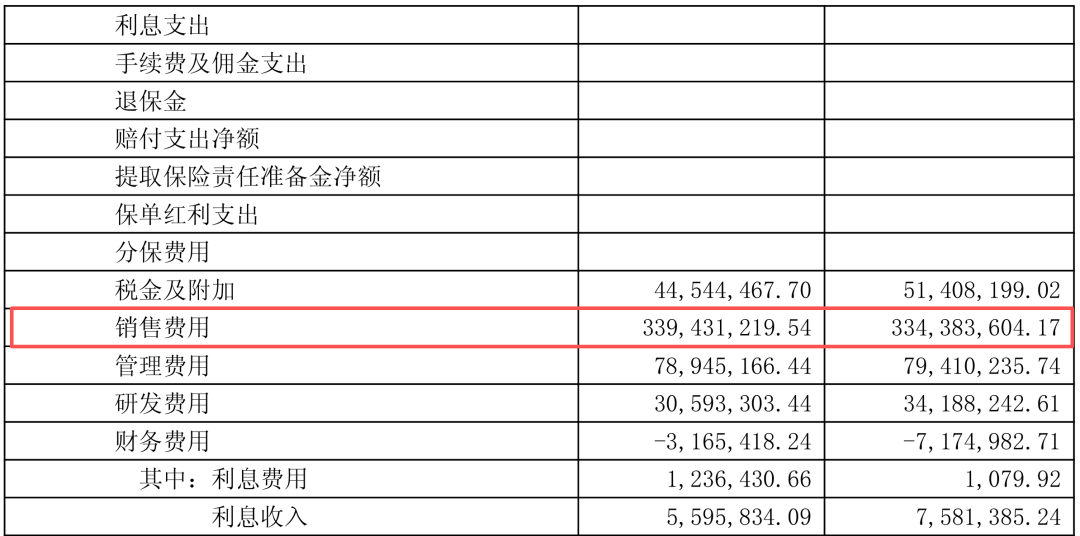
只是,从前三季度整体销售费用投入看,会稽山在第三季度较上半年已明显收缩。数据显示,2026年前三季度,公司累计销售费用比上年同期净增505万元。拆开来看,费用在上半年集中投放,同比多花2125万元;而第三季度反而同比减少约1620万元。
图片来源:会稽山2026年三季度财报截图
酒水行业研究者欧阳千里认为,黄酒高端化要闯三关:认知低、场景窄、合力少。会稽山上半年销售费用率高达27.7%,属于靠费用驱动的增长。后续投放收缩,省外市场的动销能否扛住还需持续观察。
那么问题来了:省外培育要持续砸钱,会稽山前三季度的费用却只是小幅净增且三季度已明显收手,这笔市场扩张的钱从哪儿来?
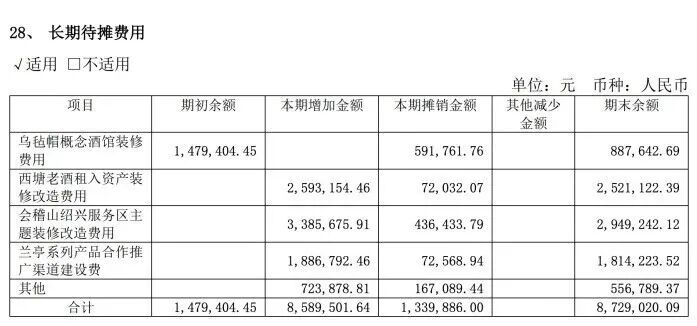
从公开信息来看,会稽山本身就长期在为兰亭系列做投入。2024年,公司一次性为兰亭系列产品新增了188.68万元的合作推广渠道建设费用,此后一直没有新增投入,账面余额则在逐步摊销。截至2026上半年末,该项费用的账面余额较2024年末减少约24.90万元,累计减少约13.7%。
图片来源:会稽山2024年财报截图
一年半时间里,这项合作推广渠道建设费用累计摊销约25万元,账面变化看起来十分克制。只是这份克制还能持续多久,还得问问为会稽山高端线做市场拓展的省外大商们。
酒水营销战略咨询专家、祥启智策创始人江四祥在基于一线终端调研数据与反馈的《渠道热表象之下,三盏信号灯照出黄酒市场的真实温度》一文中提到过一条线索:据绍兴某会稽山兰亭经销商反馈,产品开票价从310元提至360元,经销商400元供终端,实际成交价420元,另有约33%费用支持。渠道利润约30%,高于竞品。
不难想象,如果这一费用支持政策同样适用于省外经销商,那么随着省外市场起量,相关费用投入也将相应增加。
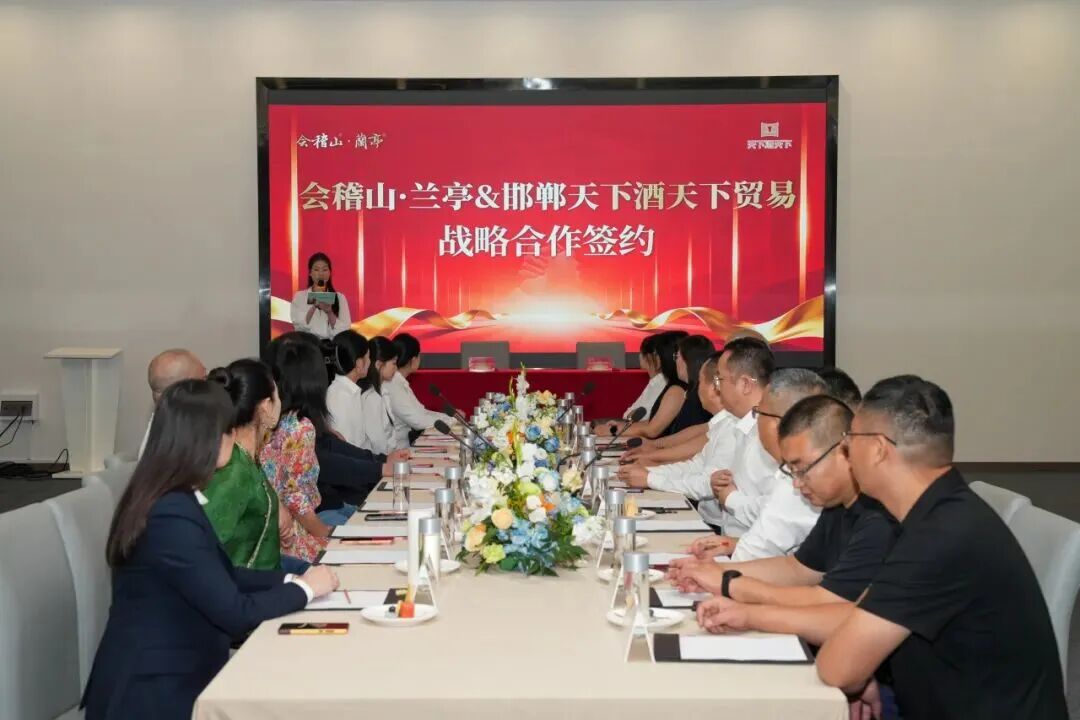
另外,会稽山的省外扩张并不止于已签约的大商们。10月,邯郸天下酒天下、广西亿阳酒业也相继加入会稽山渠道合作阵营,进一步扩容省外大商名单。
图片来源:会稽山兰亭公众号
而签约显然不会是会稽山省外扩张的终点,触达消费者才是。10月20日,会稽山在投资者互动平台上就与北京京糖的合作情况对外表示,双方正依托各自的品牌及渠道资源优势,积极推进北京市场的渠道拓展、品牌推广和消费者培育,通过品鉴体验、圈层推广等方式,提升云集、兰亭在目标消费群体中的品牌认知度,积极促进终端动销。
类似的市场培育工作也在河南展开。今年9月,会稽山曾披露,与河南茅五剑合作后,公司正通过精准品鉴会、沉浸式体验等方式培养当地消费习惯。
在区域收入尚未形成持续增长的情况下,会稽山后续消费者培育需要投入多少资金、持续多长时间,以及这些投入能够带来多少实际销售,这些问题都暂时得不到答案。唯一确定的,只有“持续投入”这个选项。
酒讯就后续省外扩张的费用投入等问题致函会稽山,截至发稿尚未收到回复。
图片来源:会稽山公众号
03 渠道适配的考验
后市的走向尚没有定论,但资本市场先给了溢价。三季度,会稽山股价冲上历史高点,在9月9日至22日的7个交易日内录得5个涨停,月内累计涨幅一度超过110%;到9月28日,股价甚至触及41.84元/股,市值首次站上200亿元。
资本市场给出乐观估值的重要逻辑之一,是“茅台大商卖兰亭”的渠道想象。
在近期的机构研究中,一个较为常见的观点是,黄酒当前规模仅约200亿元,价值尚未被广泛挖掘和认可,渗透率提升空间可观。而经济阶段切换、饮酒偏好与场景变迁等多重因素,或可为产业带来价值重估的机会。
有钱、有资源的白酒大商们成了打开机会窗口的那双手。而窗外,黄酒因低认知度、低价格透明度仍具备较高的渠道毛利,同时由于产品价值与售价长期不匹配,这块沃土尚未形成成熟的高端价格认知和价值体系——有利润、有运作空间、有成长机会,对困于白酒调整期多时的大商们而言无疑是新大陆一般的存在。
这样的画面,不由得让人想起了上世纪90年代中后期至2010年前后,那一场由大经销商深度参与的白酒品牌全国化浪潮。五粮液、泸州老窖、洋河股份等如今数一数二的白酒龙头,都曾在那一时期通过不同形式的厂商合作模式,借助大商资源推动市场规模扩张与品牌升级。
如今的黄酒处境,与彼时的白酒何其相似。换个角度看,曾经成就过白酒大商们的机会,如今似乎在黄酒产业重现了。
只是,白酒大商与黄酒销售真的适配吗?
今年10月11日,会稽山在公开论坛上披露,兰亭2023年至2025年销量分别为2.6万箱、5.07万箱和10万箱;2026年上半年销量已达10.12万箱,超过去年全年。同期,兰亭全国经销客户已达220家,其中新增茅台经销商合作21家。
图片来源:会稽山兰亭公众号
对此,江四祥在其文中提到,会稽山借助白酒大商快速扩充了渠道网络,但新增渠道容量并不能够立即转化为终端真实动销。据估算,8家大商半年新增渠道容量约1.2亿元至2.4亿元,已接近高端黄酒一年的真实消化量。大商经营的中高端黄酒月周转0.6至0.8次,而畅销白酒单品可以做到1.5次以上,黄酒终端周转明显偏慢。
酒类分析师蔡学飞也认为,白酒大商的钱、网点、团购客户与高端局触达,能解决高端黄酒“进圈层、露脸面”的问题,却解决不了复购与价盘管控等实际运营难点。大商资源是杠杆,不是解决方案。
曾经推动白酒品牌全国化的大商模式,如今能否在高端黄酒市场再造一段相似的故事?会稽山还需要时间才能回答这个问题。
评论