正在阅读:

TOPBRAND | 赛尔智控完成天使轮融资;圣迪乐启动A股IPO辅导;卡夫亨氏剥离北美咖啡业务;Coperni关停;光明乳业挖掘B端增量

扫一扫下载界面新闻APP

TOPBRAND | 赛尔智控完成天使轮融资;圣迪乐启动A股IPO辅导;卡夫亨氏剥离北美咖啡业务;Coperni关停;光明乳业挖掘B端增量

每日资讯。

编辑 | summer

投资动态

消费级3D相机公司「赛尔智控」完成近亿元融资

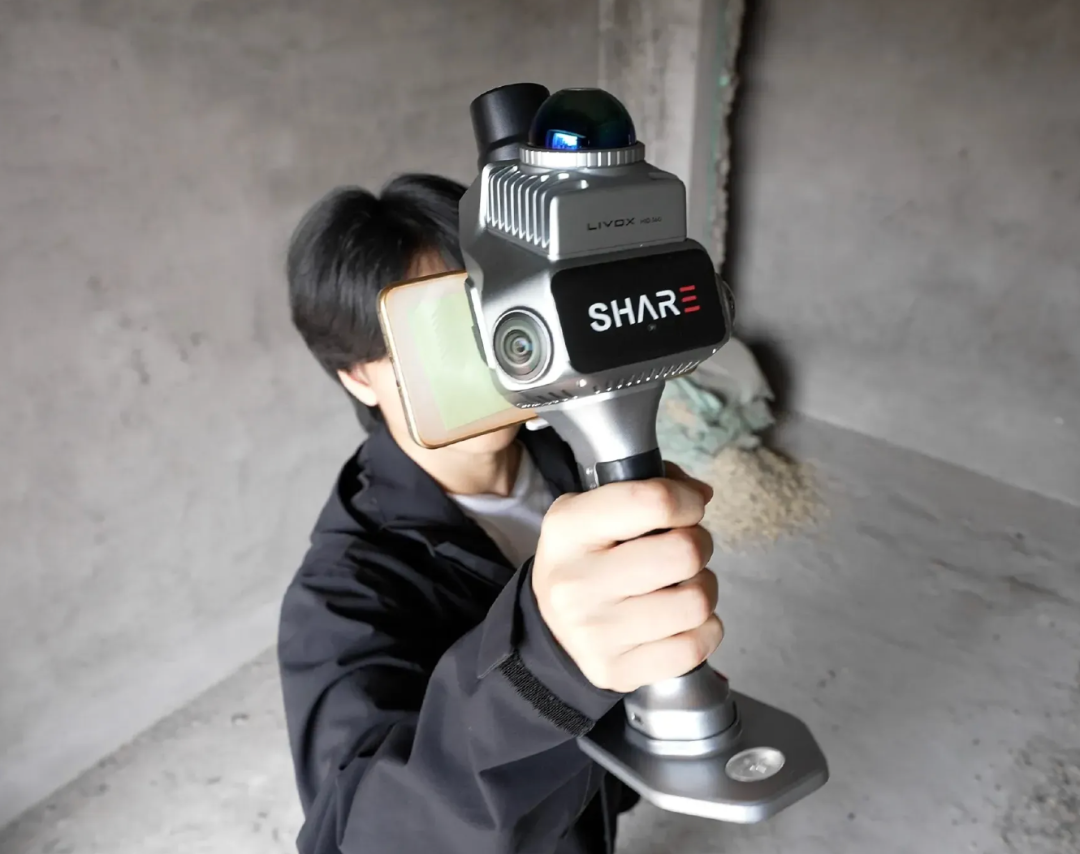
近日,赛尔智控宣布完成近亿元天使轮融资。本轮由某上市公司旗下天程基金领投,知名产业投资方及财务投资方跟投。资金将主要用于消费级AI原生空间相机的产品定义、核心算法迭代与供应链打磨,以及团队和渠道建设。

赛尔智控成立于2019年12月,是国内较早布局三维空间采集设备的厂商,也是从测绘装备赛道转向消费级3D相机新品类的企业。(品牌方舟)

小编评:

公司先在B端验证三维重建技术与量产能力,再向下孵化千元级消费空间相机,踩中影像从二维走向三维的硬件风口;资金将主攻算法、供应链与渠道,接下来最大考验是把工业设备成本降到大众消费区间,打开C端新品类市场。

IPO动态

圣迪乐启动A股IPO辅导冲刺“高端鸡蛋第一股”

11月3日,四川圣迪乐村生态食品股份有限公司在四川证监局完成辅导备案登记,若顺利挂牌,公司将成为A股“高端品牌鸡蛋第一股”。

截至2025年,圣迪乐在全国9省建有蛋鸡养殖基地22个,养殖规模2250万羽,全球排名第八;年销售鸡蛋约30亿枚,经沙利文认证,高端品牌鸡蛋市占率常年保持在60%以上,定价坚守1.5元/枚以上价格带。渠道覆盖山姆、沃尔玛、麦德龙、永辉、OLE等商超,以及肯德基、麦当劳、星巴克和万豪、香格里拉等餐饮酒店企业。(搜狐)

小编评:

圣迪乐正式进入A股上市辅导,有望拿下 “高端品牌鸡蛋第一股” 稀缺席位。公司高端鸡蛋市占率长期超 60%,同时覆盖商超 + 餐饮双渠道,把生鲜蛋做成标准化快消品。不过赛道竞争加剧,叠加农业周期波动,后续资本化成败要看品牌溢价能否持续兑现、股权治理能否理顺。

品牌动态

卡夫亨氏6.5亿美元剥离北美咖啡业务

11月4日,卡夫亨氏宣布已与私募股权公司One Rock Capital Partners签署最终协议,以6.5亿美元企业价值出售其北美咖啡业务。交易涵盖Maxwell House、Gevalia、Nabob、Yuban、Tassimo、Ethical Bean及Sanka品牌,卡夫亨氏将保留该业务30%的非控股股权。税后净现金收益预计约5亿美元,计划用于偿还债务。

交易预计2027年年中完成。 此次剥离是CEO Steve Cahillane精简业务组合、聚焦包装食品与调味品核心品类的一步。北美咖啡业务虽拥有Maxwell House等标志性品牌,但在卡夫亨氏整体版图中增长弹性有限。(BusinessWire)

小编评:

麦斯威尔等老牌咖啡增长乏力、利润率不及调味品主业,剥离非核心资产,把资源收拢到高增长包装食品赛道;保留少量股权,既兑现现金、减负负债,又能分享咖啡业务后续收益,属于典型的 “瘦身不彻底” 式资产优化。

Coperni宣布品牌关停

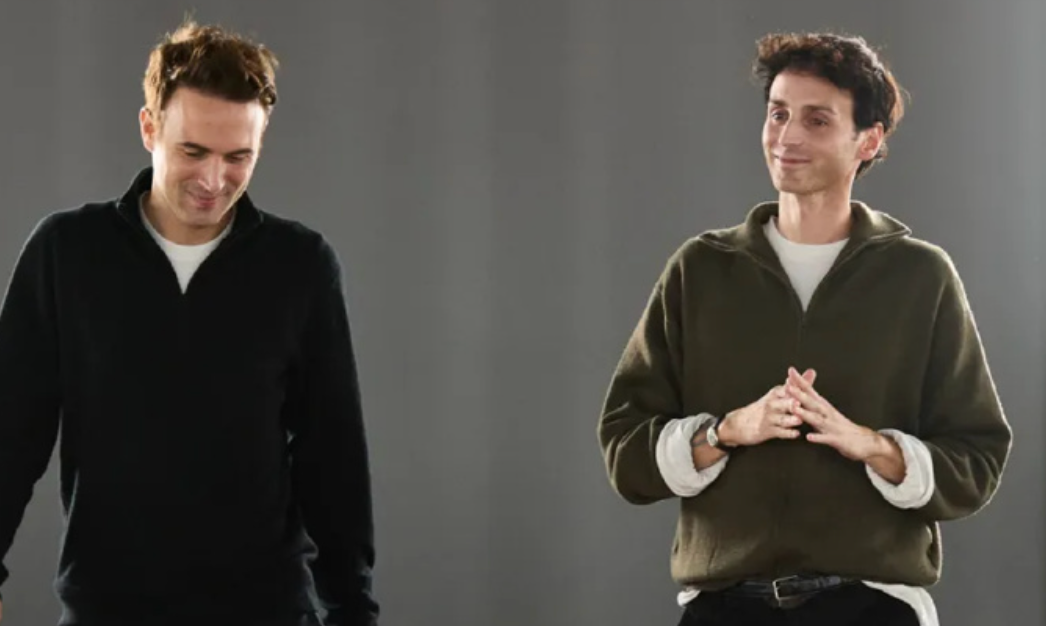
由ArnaudVaillant与SébastienMeyer创立的品牌Coperni,在与多数股东兼独家分销商Tomorrow旷日持久的纠纷中,已于6月进入破产保护程序。本周三,在一封致媒体与零售商的品牌声明中宣布Coperni将停止运营。

此前,两位创始人一直试图与TomorrowLondonGroup切割关系,后者自2019年起持有品牌多数股权,并担任其独家分销商。两位创始人在声明中写道,并补充称,品牌的这八年“非凡”,他们为自己所创造的一切感到骄傲。(WWD)

小编评:

品牌依靠先锋设计迅速出圈,但股权与分销权高度绑定,创始人失去运营主导权,最终陷入股东内耗。案例再次印证:设计师品牌仅靠创意远远不够,分销渠道、股权结构一旦被资本牢牢锁定,极易丧失经营自主权,流量热度很难转化为长期经营安全垫。

麦当劳Q3中国门店同比净增893家

11月4日,麦当劳公布2026年第三季度财报。当季合并营收71.57亿美元,同比增长1%;净利润24.86亿美元,同比增长9%;调整后每股收益3.57美元,同比增长11%,高于市场预期的3.40美元。

分区域看,全球同店销售增长1.5%。国际发展授权市场表现亮眼,同店销售增长4.2%(日本领涨),成为拓店主力。其中,中国市场一年净增893家门店,截至9月底门店总数达8,395家,约占该板块净增门店(1,424家)的六成,继续作为麦当劳全球扩张的重要引擎。美国市场同店销售为-0.2%,基本符合预期,公司正通过套餐折扣等价值策略稳住客流。(麦当劳)

小编评:

麦当劳全球同店销售仅小幅增长,中国市场成为最大增长引擎,单年拓店近900家,占到国际授权市场新增门店六成。美国本土客流疲软,依靠折扣套餐稳住基本盘;公司把扩张重心全部放在中国等新兴授权市场,持续下沉布局,门店规模快速冲高。后续重点将从开店数量转向单店盈利,平衡扩张速度与利润水平。

Revolve第三季度利润下滑

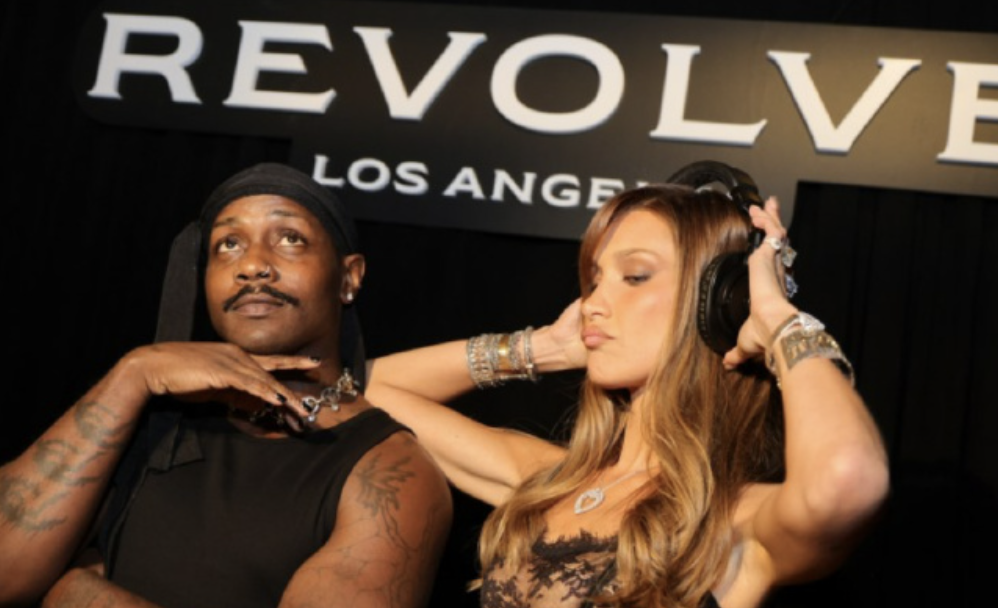
Revolve第三季度营收超出预期。根据雅虎财经的数据,截至9月30日的季度销售额增长20%,达到3.56亿美元,好于分析师预期的16.9%。两个部门的销售额与公司平均水平同步增长,Revolve达到3.068亿美元,Fwrd为4920万美元。

过去12个月,公司的活跃客户数增长18%,达到320万。这些购物者使Revolve的订单量增长19%,尽管平均订单价值下滑5%至292美元,公司表示这一下降“主要归因于Grow-Good美妆产品的初始销售价格点低得多”。(品牌官方)

小编评:

Revolve营收、订单、活跃客户全面走高,但平价美妆新品拉低客单价,叠加跨境物流成本上涨,利润大幅下滑。退货率持续优化只能小幅对冲成本压力,单纯靠扩品类冲收入,很难稳住盈利,电商平台的成本刚性压力持续显现。

HugoBoss第三季度销售额下降5%至9.46亿欧元

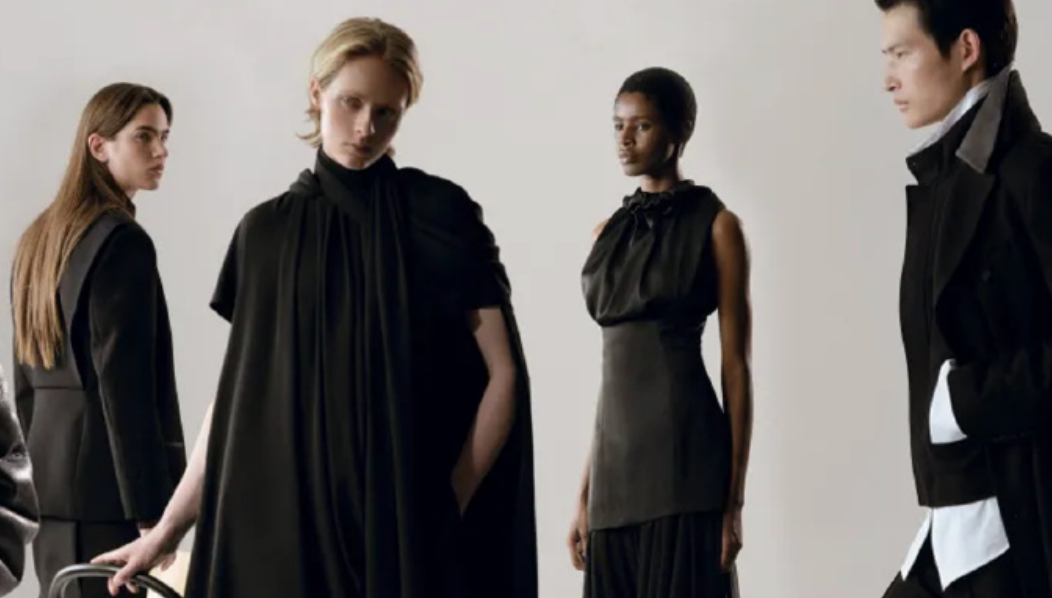
德国时装集团HugoBoss第三季度销售额同比下降5%至9.46亿欧元,按固定汇率计算下降4%;营业利润同比下降15%至8100万欧元,营业利润率从去年同期的9.6%降至8.6%。公司因此下调全年预期,预计2026年销售额按固定汇率计算将下降高个位数,营业利润为2.5亿至3亿欧元,低于此前预计的3亿至3.5亿欧元。

区域市场方面,美洲和亚太地区持平,欧洲、中东及非洲地区销售额下降7%至5.98亿欧元,产品方面,核心品牌Boss销售额下降2%,休闲品牌Hugo下滑16%。(品牌官方)

小编评:

Hugo Boss三季度营收、利润双双走弱,欧洲本土市场拖累大盘;主品牌Boss小幅下滑,休闲线Hugo大跌16%,直接拉低整体利润率。集团被迫下调全年业绩指引,反映欧洲轻奢男装需求遇冷,年轻化休闲转型不及预期;亚太与美洲勉强持平,海外市场暂时扛不起增长大梁。

歌力思前三季度实现营业收入20.64亿元

近日,中国本土品牌歌力思发布前三季度营收报告。数据显示,公司前三季度营业收入为20.64亿元,同比增长2.25%;归母净利润为1.14亿元,同比增长0.52%;扣非归母净利润为1.17亿元,同比增长54.46%;基本每股收益0.31元。

国内主营业务收入同比增长6.4%,分品牌看,主品牌ELLASSAY前三季度收入下降4%至7.62亿元;Laurèl品牌收入增长18.5%至3.69亿元;IRO品牌收入下降4.05%至4.35亿元(其中,中国市场收入增长21.7%);self-portrait收入增长8.63%至4.6亿元;其他品牌收入增长41%至970万元。从渠道看,公司前三季度持续优化门店结构,合计门店由558家调整至532家,新开25家、关闭51家,注重单店质量提升。直营店前三季度实现收入18.38亿元,同比增长4.12%,单店效率持续改善。(品牌官方)

小编评:

歌力思前三季度营收微增,扣非利润大幅提升,盈利质量明显改善。品牌梯队呈现分化:主品牌ELLASSAY有所下滑,Laurèl、self-portrait保持增长,IRO中国区逆势走强。公司主动收缩门店、关多开少,砍掉低效门店,聚焦直营店提效,走“缩店增效”路线,依靠多品牌矩阵对冲单一主力品牌的增长压力。

百乐嘉利宝公布2025/26财年业绩

11月4日,全球最大可可与巧克力供应商百乐嘉利宝(Barry Callebaut)公布2025/26财年业绩。全年营收122亿瑞士法郎,按固定汇率下降15.2%,主要受可可豆挂钩售价走低影响。全年销量211万吨,同比微降0.7%,但第四季度销量增长5.7%,连续第二个季度恢复正增长,跑赢同期收缩4.3%的全球巧克力糖果市场。

全球市场呈现明显的结构性分化:中国市场份-额实现提升,与印度业务持续增长、澳大利亚赢得新客户共同拉动亚太、中东及非洲地区销量大增9.8%,成为全球巧克力业务增长的主要引擎。而同期,北美销量下降6.1%,西欧微增0.2%。 随着“聚焦增长”行动计划推进,集团十大重点市场下半年销量增长7%。公司预计2026/27财年销量增长1%至3%,并将资源集中于重点市场及高附加值业务。(Barry Callebaut)

小编评:

全球最大可可原料商百乐嘉利宝全年营收下滑,主要受可可原料价格下行影响;但销量已连续两个季度回暖,跑赢全球糖果大盘。市场结构性分化极强:北美销量萎缩、西欧停滞,中国 + 印度带动亚太销量大涨9.8%,成为集团唯一增长支柱。接下来公司将收缩资源,聚焦重点市场与高附加值产品,对冲大宗商品周期波动。

人事动态

光明乳业挖掘B端增量

近日,光明乳业发布公告,宣布组建“大客户营销中心”。该中心为光明乳业直管一级营销机构,将作为面向大客户的统一接口与责任主体,打破原有部门壁垒,整合研发、产品及供应链资源,以客户为经营单元提供“一站式、全品项、快响应”的一体化服务,旨在培育大客户业务第二增长曲线。

同步进行的还有部分职能部门职责调整:环保管理职责由运营部划转至安全保障部;大品牌管理职责由市场部划转至公共事务部。此次架构调整意在将内部资源向B端客户服务倾斜。(上海证券交易所)

小编评:

光明乳业架构大调整,成立直管级大客户中心,打通研发、供应链、销售资源,面向餐饮、团餐等B端客户提供一站式服务,打造第二增长曲线。组织架构重构,把资源从传统零售渠道向企业大客户倾斜,在液态奶存量竞争环境下,依靠B端团购业务打开增量空间。

未经正式授权严禁转载本文,侵权必究。

卡夫亨氏

2.1k
  • 卡夫亨氏、麦当劳等美国企业高管警告:低收入消费者消费能力承压
  • 卡夫亨氏与迪士尼达成跨界合作:将全面联动食品、媒体与体验业务

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

TOPBRAND | 赛尔智控完成天使轮融资;圣迪乐启动A股IPO辅导;卡夫亨氏剥离北美咖啡业务;Coperni关停;光明乳业挖掘B端增量

每日资讯。

编辑 | summer

投资动态

消费级3D相机公司「赛尔智控」完成近亿元融资
近日,赛尔智控宣布完成近亿元天使轮融资。本轮由某上市公司旗下天程基金领投,知名产业投资方及财务投资方跟投。资金将主要用于消费级AI原生空间相机的产品定义、核心算法迭代与供应链打磨,以及团队和渠道建设。

赛尔智控成立于2019年12月,是国内较早布局三维空间采集设备的厂商,也是从测绘装备赛道转向消费级3D相机新品类的企业。(品牌方舟)

小编评:

公司先在B端验证三维重建技术与量产能力,再向下孵化千元级消费空间相机,踩中影像从二维走向三维的硬件风口;资金将主攻算法、供应链与渠道,接下来最大考验是把工业设备成本降到大众消费区间,打开C端新品类市场。

IPO动态
圣迪乐启动A股IPO辅导冲刺“高端鸡蛋第一股”

11月3日,四川圣迪乐村生态食品股份有限公司在四川证监局完成辅导备案登记,若顺利挂牌,公司将成为A股“高端品牌鸡蛋第一股”。

截至2025年,圣迪乐在全国9省建有蛋鸡养殖基地22个,养殖规模2250万羽,全球排名第八;年销售鸡蛋约30亿枚,经沙利文认证,高端品牌鸡蛋市占率常年保持在60%以上,定价坚守1.5元/枚以上价格带。渠道覆盖山姆、沃尔玛、麦德龙、永辉、OLE等商超,以及肯德基、麦当劳、星巴克和万豪、香格里拉等餐饮酒店企业。(搜狐)

小编评:

圣迪乐正式进入A股上市辅导,有望拿下 “高端品牌鸡蛋第一股” 稀缺席位。公司高端鸡蛋市占率长期超 60%,同时覆盖商超 + 餐饮双渠道,把生鲜蛋做成标准化快消品。不过赛道竞争加剧,叠加农业周期波动,后续资本化成败要看品牌溢价能否持续兑现、股权治理能否理顺。

品牌动态
卡夫亨氏6.5亿美元剥离北美咖啡业务

11月4日,卡夫亨氏宣布已与私募股权公司One Rock Capital Partners签署最终协议,以6.5亿美元企业价值出售其北美咖啡业务。交易涵盖Maxwell House、Gevalia、Nabob、Yuban、Tassimo、Ethical Bean及Sanka品牌,卡夫亨氏将保留该业务30%的非控股股权。税后净现金收益预计约5亿美元,计划用于偿还债务。

交易预计2027年年中完成。 此次剥离是CEO Steve Cahillane精简业务组合、聚焦包装食品与调味品核心品类的一步。北美咖啡业务虽拥有Maxwell House等标志性品牌,但在卡夫亨氏整体版图中增长弹性有限。(BusinessWire)

小编评:

麦斯威尔等老牌咖啡增长乏力、利润率不及调味品主业,剥离非核心资产,把资源收拢到高增长包装食品赛道;保留少量股权,既兑现现金、减负负债,又能分享咖啡业务后续收益,属于典型的 “瘦身不彻底” 式资产优化。
Coperni宣布品牌关停

由ArnaudVaillant与SébastienMeyer创立的品牌Coperni,在与多数股东兼独家分销商Tomorrow旷日持久的纠纷中,已于6月进入破产保护程序。本周三,在一封致媒体与零售商的品牌声明中宣布Coperni将停止运营。

此前,两位创始人一直试图与TomorrowLondonGroup切割关系,后者自2019年起持有品牌多数股权,并担任其独家分销商。两位创始人在声明中写道,并补充称,品牌的这八年“非凡”,他们为自己所创造的一切感到骄傲。(WWD)

小编评:

品牌依靠先锋设计迅速出圈,但股权与分销权高度绑定,创始人失去运营主导权,最终陷入股东内耗。案例再次印证:设计师品牌仅靠创意远远不够,分销渠道、股权结构一旦被资本牢牢锁定,极易丧失经营自主权,流量热度很难转化为长期经营安全垫。
麦当劳Q3中国门店同比净增893家

11月4日,麦当劳公布2026年第三季度财报。当季合并营收71.57亿美元,同比增长1%;净利润24.86亿美元,同比增长9%;调整后每股收益3.57美元,同比增长11%,高于市场预期的3.40美元。

分区域看,全球同店销售增长1.5%。国际发展授权市场表现亮眼,同店销售增长4.2%(日本领涨),成为拓店主力。其中,中国市场一年净增893家门店,截至9月底门店总数达8,395家,约占该板块净增门店(1,424家)的六成,继续作为麦当劳全球扩张的重要引擎。美国市场同店销售为-0.2%,基本符合预期,公司正通过套餐折扣等价值策略稳住客流。(麦当劳)

小编评:

麦当劳全球同店销售仅小幅增长,中国市场成为最大增长引擎,单年拓店近900家,占到国际授权市场新增门店六成。美国本土客流疲软,依靠折扣套餐稳住基本盘;公司把扩张重心全部放在中国等新兴授权市场,持续下沉布局,门店规模快速冲高。后续重点将从开店数量转向单店盈利,平衡扩张速度与利润水平。
Revolve第三季度利润下滑

Revolve第三季度营收超出预期。根据雅虎财经的数据,截至9月30日的季度销售额增长20%,达到3.56亿美元,好于分析师预期的16.9%。两个部门的销售额与公司平均水平同步增长,Revolve达到3.068亿美元,Fwrd为4920万美元。

过去12个月,公司的活跃客户数增长18%,达到320万。这些购物者使Revolve的订单量增长19%,尽管平均订单价值下滑5%至292美元,公司表示这一下降“主要归因于Grow-Good美妆产品的初始销售价格点低得多”。(品牌官方)

小编评:

Revolve营收、订单、活跃客户全面走高,但平价美妆新品拉低客单价,叠加跨境物流成本上涨,利润大幅下滑。退货率持续优化只能小幅对冲成本压力,单纯靠扩品类冲收入,很难稳住盈利,电商平台的成本刚性压力持续显现。
HugoBoss第三季度销售额下降5%至9.46亿欧元

德国时装集团HugoBoss第三季度销售额同比下降5%至9.46亿欧元,按固定汇率计算下降4%;营业利润同比下降15%至8100万欧元,营业利润率从去年同期的9.6%降至8.6%。公司因此下调全年预期,预计2026年销售额按固定汇率计算将下降高个位数,营业利润为2.5亿至3亿欧元,低于此前预计的3亿至3.5亿欧元。

区域市场方面,美洲和亚太地区持平,欧洲、中东及非洲地区销售额下降7%至5.98亿欧元,产品方面,核心品牌Boss销售额下降2%,休闲品牌Hugo下滑16%。(品牌官方)

小编评:

Hugo Boss三季度营收、利润双双走弱,欧洲本土市场拖累大盘;主品牌Boss小幅下滑,休闲线Hugo大跌16%,直接拉低整体利润率。集团被迫下调全年业绩指引,反映欧洲轻奢男装需求遇冷,年轻化休闲转型不及预期;亚太与美洲勉强持平,海外市场暂时扛不起增长大梁。
歌力思前三季度实现营业收入20.64亿元

近日,中国本土品牌歌力思发布前三季度营收报告。数据显示,公司前三季度营业收入为20.64亿元,同比增长2.25%;归母净利润为1.14亿元,同比增长0.52%;扣非归母净利润为1.17亿元,同比增长54.46%;基本每股收益0.31元。

国内主营业务收入同比增长6.4%,分品牌看,主品牌ELLASSAY前三季度收入下降4%至7.62亿元;Laurèl品牌收入增长18.5%至3.69亿元;IRO品牌收入下降4.05%至4.35亿元(其中,中国市场收入增长21.7%);self-portrait收入增长8.63%至4.6亿元;其他品牌收入增长41%至970万元。从渠道看,公司前三季度持续优化门店结构,合计门店由558家调整至532家,新开25家、关闭51家,注重单店质量提升。直营店前三季度实现收入18.38亿元,同比增长4.12%,单店效率持续改善。(品牌官方)

小编评:

歌力思前三季度营收微增,扣非利润大幅提升,盈利质量明显改善。品牌梯队呈现分化:主品牌ELLASSAY有所下滑,Laurèl、self-portrait保持增长,IRO中国区逆势走强。公司主动收缩门店、关多开少,砍掉低效门店,聚焦直营店提效,走“缩店增效”路线,依靠多品牌矩阵对冲单一主力品牌的增长压力。
百乐嘉利宝公布2025/26财年业绩

11月4日,全球最大可可与巧克力供应商百乐嘉利宝(Barry Callebaut)公布2025/26财年业绩。全年营收122亿瑞士法郎,按固定汇率下降15.2%,主要受可可豆挂钩售价走低影响。全年销量211万吨,同比微降0.7%,但第四季度销量增长5.7%,连续第二个季度恢复正增长,跑赢同期收缩4.3%的全球巧克力糖果市场。

全球市场呈现明显的结构性分化:中国市场份-额实现提升,与印度业务持续增长、澳大利亚赢得新客户共同拉动亚太、中东及非洲地区销量大增9.8%,成为全球巧克力业务增长的主要引擎。而同期,北美销量下降6.1%,西欧微增0.2%。 随着“聚焦增长”行动计划推进,集团十大重点市场下半年销量增长7%。公司预计2026/27财年销量增长1%至3%,并将资源集中于重点市场及高附加值业务。(Barry Callebaut)

小编评:

全球最大可可原料商百乐嘉利宝全年营收下滑,主要受可可原料价格下行影响;但销量已连续两个季度回暖,跑赢全球糖果大盘。市场结构性分化极强:北美销量萎缩、西欧停滞,中国 + 印度带动亚太销量大涨9.8%,成为集团唯一增长支柱。接下来公司将收缩资源,聚焦重点市场与高附加值产品,对冲大宗商品周期波动。

人事动态
光明乳业挖掘B端增量

近日,光明乳业发布公告,宣布组建“大客户营销中心”。该中心为光明乳业直管一级营销机构,将作为面向大客户的统一接口与责任主体,打破原有部门壁垒,整合研发、产品及供应链资源,以客户为经营单元提供“一站式、全品项、快响应”的一体化服务,旨在培育大客户业务第二增长曲线。

同步进行的还有部分职能部门职责调整:环保管理职责由运营部划转至安全保障部;大品牌管理职责由市场部划转至公共事务部。此次架构调整意在将内部资源向B端客户服务倾斜。(上海证券交易所)

小编评:

光明乳业架构大调整,成立直管级大客户中心,打通研发、供应链、销售资源,面向餐饮、团餐等B端客户提供一站式服务,打造第二增长曲线。组织架构重构,把资源从传统零售渠道向企业大客户倾斜,在液态奶存量竞争环境下,依靠B端团购业务打开增量空间。

未经正式授权严禁转载本文,侵权必究。