
正在阅读:

煤炭时代的地标梦碎,太原酒店迎来文旅东风

扫一扫下载界面新闻APP

煤炭时代的地标梦碎,太原酒店迎来文旅东风

太原晋豪国际大酒店流拍的这十年,是中国酒店市场发生变化的十年。

文|迈点

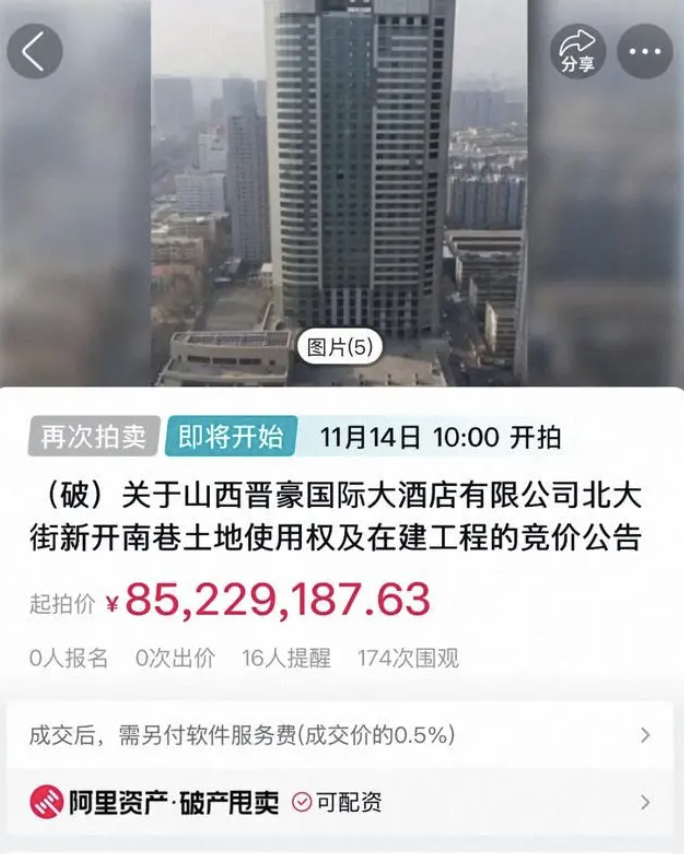
10月27日上午10点,阿里资产破产强清平台上,太原晋豪国际大酒店第11次拍卖截止。起拍价1.065亿元,平台显示无人报名。

一周之内重新上架,起拍价直接砍到8522万元,11月14日再次开拍,这将是这栋楼的第12次公开竞价。

从2017年第一次挂牌时的5.53亿元,到如今8522万元,近十年间,这栋楼的价格跌去了约4.6亿元。它曾是“山西第一高楼”,也曾是规划中的山西首家希尔顿五星级酒店。现在,它正在一次又一次流拍。
这几年,山西旅游热度高涨,作为山西省会城市,高端酒店市场到底怎么样?可从这栋楼的起落里看出答案。

一、156米的希尔顿梦,碎了16年

这栋楼的故事,开始于2006年。

那时候煤炭行情火热,民间资本充裕,正是山西的发展风口,但整个山西还没有一家真正落地的国际五星酒店,高端商务接待、外地客商住宿都是短板。地方也想有一个拿得出手的城市地标,所以这个项目被定为省级重点项目,计划建成当时山西第一高楼,给太原撑“门面”,目标赶在2008年北京奥运会前开业,承接来山西的商务、观光客流。

之所以官宣希尔顿,是双向的选择。对投资方来说,希尔顿是全球头部五星品牌,自带预订系统、客源和管理标准,挂上希尔顿,这个项目才称得上“山西首家国际五星”,不管是拿地、拿政策、融资,还是后期对外招商,说服力都强很多。

另一边,2006年前后希尔顿正在国内加速扩张、抢二三线城市点位,想提前布局山西市场,借着奥运会的热度拓展华北版图,所以当年7月高调签约合作,对外宣传会用希尔顿全球渠道帮山西引进客源。

但美梦止步于此。随后开发商资金链断裂,工程款、抵押融资、各类债务纠纷集中爆发,工程彻底停摆。此后十几年,这栋楼只剩一种状态:外表完整,内部毛坯。

当年签约希尔顿,国际酒管通常只输出品牌与管理,不背建设债务;项目停摆后管理协议自然终止,招牌也就摘了。这也是为什么今天晋豪手里,早已没有希尔顿的授权。

再往后,就是漫长的拍卖史。从2017年司法拍卖首拍5.53亿元,到破产清算阶段一路降价,如今第12次起拍价已降至8522万元,累计流拍11次。

流拍的原因不复杂,主要是因为项目仅主体封顶、机电消防等工程未完工,续建与验收投入大、周期长,叠加历史抵押、工程款等复杂债权遗留问题,清退与手续办理风险高;同时项目地处太原北城非核心商圈,投资人对这类重资产烂尾标的意愿偏低,即便起拍价持续下探也难以找到接盘方。

太原乃至山西国际高端酒店的空白,就这么空着,一直空到2013年8月太原凯宾斯基饭店开业,此后太原才陆续迎来更多国际大牌。

那为什么中间空了7年?

那个年代国际高星酒店普遍采用开发商出钱建房、品牌输出管理模式,不会自己下场投资盖楼。虽然当时山西煤炭经济红火,民间消费力很强,但太原的高端商务、会展资源有限,合适的成熟商圈也还在培育阶段。

外资品牌对选址、硬件标准要求严苛,不少意向项目谈来谈去,始终达不到落地条件。一直等到亲贤—长风商圈发展成熟,配套写字楼、商业逐步成型,太原凯宾斯基饭店才在2013年开业,补上了山西没有营业中连锁国际五星酒店的空白。

二、如今太原高端酒店市场咋样?

作为山西省会,太原的高端酒店盘子其实不算大。

据迈点研究院不完全统计,目前太原一共有3家奢华酒店,包括太原茂业JW万豪酒店、山西潇河新城温德姆至尊酒店、太原洲际酒店;还有7家国际高端酒店,像温德姆、喜来登、铂尔曼、凯宾斯基、假日都在列;本土高端酒店数量更多,达到24家,比如丽呈花盛、万达锦华、星河湾等。

放在省会城市里横向看,这个供给量级并不算多。从空间分布看,这些高端供给高度集中在长风商务区、汾河沿线、南站商圈,老城北端反而留白——需求在向西走,晋豪的老城位置也卡住了它的下一步。

过去很长一段时间,太原给人的感觉是“有枢纽、有流量,但缺停留”,游客飞抵太原、住一晚,第二天就奔大同、平遥、壶口去了,问过几个去山西的朋友,太原几乎都是抵达当天转一下,晚上坐车去大同,要么行程最后一天上午到太原走走,下午赶高铁或者飞机返程,省会更像过路驿站,不是目的地本身,自然客流辐射不到市区酒店,商务会议基本盘又薄,高端品牌自然不敢轻易下注。

但近年来,情况有了变化。

“歌迷之城”先打穿了第一层认知。2023年至2025年,太原先后落地周杰伦、凤凰传奇、周深等知名艺人大型演唱会73场,票房超12.6亿元,拉动关联消费近80亿元;2026年继续加码,周华健、薛之谦、任贤齐、谢霆锋等优质项目落地,累计接待观众约70万人次,省外观众占比近五成。

《黑神话:悟空》带火山西古建游,晋祠天龙山创5A,钟楼街、汾河夜游、博物馆之城接续出圈。2026年国庆假期,同程旅行数据显示太原位居全国热门旅游目的地第七名,晋祠博物馆、天龙山、太原古县城、汾河景区、山西博物院等景区组合热度居高不下,游客入园热度较去年同期增长43%。2026年上半年重点监测景区接待游客1164万人次,同比增长34.36%,住一晚就走正在被连住深度游替代。

流量结构变了,城市定位也跟着转。山西“十五五”文旅规划明确把太原定位为全省旅游首要门户、核心集散枢纽,不再只做中转站,而是要留客、过夜、消费。

也正是这套变化,让国际酒店集团重新校准了太原坐标。

2026年6月,停滞十余年的太原绿地中央广场复工,万豪“臻品之选”签约入驻,威斯汀同步落位南屯片区,两个国际高端品牌同周期进入太原,在本地还是头一回。它们看中的不是再盖一栋地标,而是太原正在长出来的商旅基本盘:会展、总部经济、演艺客流、入境游、过夜休闲。

三、太原酒店市场,正迎来新生机

太原晋豪国际大酒店流拍的这十年,是中国酒店市场发生变化的十年。

晋豪从2017年首拍5.53亿元一路跌到如今8522万元,恰好覆盖了国内酒店业从“增量狂奔”转向“存量精耕”的完整周期。十年前,开发商还在二三线城市拼命盖超高层地标、挂国际品牌招牌,用酒店给综合体溢价;十年后,行业算账方式是看区位、体量、续建成本、客单价、投资回收期这些最朴素的指标。

国际品牌不再执着超高地标和从零新建,而是跟着存量改造走。

太原的存量市场,恰恰是有承接空间的。滨河沿线、龙城大街周边,大量闲置写字楼、烂尾综合体、老旧宾馆长期空置,三晋大厦烂尾约30年后2026年由国资主导引资盘活,绿地中央广场40万方综合体停滞十余年后重启,主城还有不少层高一般、格局老旧的商办物业。写字楼空着、老酒店老化、商场没人租,这些闲置物业反而成了存量焕新的原料池。

这并非太原独有。武汉把闲置写字楼改成源宿,成都把老商场改成voco,上海把老牌五星翻牌成凯悦尚萃,西安把国营老宾馆改成英迪格。

这些案例背后的逻辑一致,土地红利消退之后,与其花三五年从零盖一栋新楼,不如用12到18个月把现成物业改造成能收租的酒店。对业主来说,省了拿地和土建的钱;对品牌来说,轻资产输出管理费、不背重资产风险;对城市来说,闲置物业重新产生税收和就业。三方都算得过来账。

太原的不同在于节奏。它没有一线城市的土地稀缺压力,也没有新一线城市成熟的酒店生态,存量物业的改造空间更大、试错成本更低。文旅流量、老商办、烂尾综合体三张牌同时落到一张牌桌上,刚好构成轻资产焕新的完整原料池:有楼可改、有客可住、有品牌愿意进。

供给端的存量焕新,最终要靠需求端接住。

过去的酒店更多服务的是差旅客和接待客,今天涌进太原的客群结构明显更复合,有跨城歌迷、古建研学客,还有亲子家庭、马拉松跑者、银发文博客、年轻周末游,他们不是来睡一晚中转的,而是把酒店当成城市体验的延伸入口,对品质的要求也随即提高,催生了对高端酒店的需求。

流量只是入场券,需求升级才是存量焕新的真正催化剂,太原已经不缺来的人,缺的是能接住新客群、新标尺的老空间。

四、写在最后

晋豪的流拍史,是中国二三线城市高端酒店走过地产黄金期的一个剖面。它提醒行业,当土地增值预期退潮、融资逻辑收紧,酒店资产必须回到最朴素的指标。

如今,太原酒店市场正在被重新看见:文旅流量变留量,国际品牌轻资产下沉,存量物业在等一个操盘方。

本文为转载内容,授权事宜请联系原著作权人。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

煤炭时代的地标梦碎,太原酒店迎来文旅东风

太原晋豪国际大酒店流拍的这十年,是中国酒店市场发生变化的十年。

文|迈点

10月27日上午10点,阿里资产破产强清平台上,太原晋豪国际大酒店第11次拍卖截止。起拍价1.065亿元,平台显示无人报名。

一周之内重新上架,起拍价直接砍到8522万元,11月14日再次开拍,这将是这栋楼的第12次公开竞价。

从2017年第一次挂牌时的5.53亿元,到如今8522万元,近十年间,这栋楼的价格跌去了约4.6亿元。它曾是“山西第一高楼”,也曾是规划中的山西首家希尔顿五星级酒店。现在,它正在一次又一次流拍。

这几年,山西旅游热度高涨,作为山西省会城市,高端酒店市场到底怎么样?可从这栋楼的起落里看出答案。

一、156米的希尔顿梦,碎了16年

这栋楼的故事,开始于2006年。

那时候煤炭行情火热,民间资本充裕,正是山西的发展风口,但整个山西还没有一家真正落地的国际五星酒店,高端商务接待、外地客商住宿都是短板。地方也想有一个拿得出手的城市地标,所以这个项目被定为省级重点项目,计划建成当时山西第一高楼,给太原撑“门面”,目标赶在2008年北京奥运会前开业,承接来山西的商务、观光客流。

之所以官宣希尔顿,是双向的选择。对投资方来说,希尔顿是全球头部五星品牌,自带预订系统、客源和管理标准,挂上希尔顿,这个项目才称得上“山西首家国际五星”,不管是拿地、拿政策、融资,还是后期对外招商,说服力都强很多。

另一边,2006年前后希尔顿正在国内加速扩张、抢二三线城市点位,想提前布局山西市场,借着奥运会的热度拓展华北版图,所以当年7月高调签约合作,对外宣传会用希尔顿全球渠道帮山西引进客源。

但美梦止步于此。随后开发商资金链断裂,工程款、抵押融资、各类债务纠纷集中爆发,工程彻底停摆。此后十几年,这栋楼只剩一种状态:外表完整,内部毛坯。

当年签约希尔顿,国际酒管通常只输出品牌与管理,不背建设债务;项目停摆后管理协议自然终止,招牌也就摘了。这也是为什么今天晋豪手里,早已没有希尔顿的授权。

再往后,就是漫长的拍卖史。从2017年司法拍卖首拍5.53亿元,到破产清算阶段一路降价,如今第12次起拍价已降至8522万元,累计流拍11次。

流拍的原因不复杂,主要是因为项目仅主体封顶、机电消防等工程未完工,续建与验收投入大、周期长,叠加历史抵押、工程款等复杂债权遗留问题,清退与手续办理风险高;同时项目地处太原北城非核心商圈,投资人对这类重资产烂尾标的意愿偏低,即便起拍价持续下探也难以找到接盘方。

太原乃至山西国际高端酒店的空白,就这么空着,一直空到2013年8月太原凯宾斯基饭店开业,此后太原才陆续迎来更多国际大牌。

那为什么中间空了7年?

那个年代国际高星酒店普遍采用开发商出钱建房、品牌输出管理模式,不会自己下场投资盖楼。虽然当时山西煤炭经济红火,民间消费力很强,但太原的高端商务、会展资源有限,合适的成熟商圈也还在培育阶段。

外资品牌对选址、硬件标准要求严苛,不少意向项目谈来谈去,始终达不到落地条件。一直等到亲贤—长风商圈发展成熟,配套写字楼、商业逐步成型,太原凯宾斯基饭店才在2013年开业,补上了山西没有营业中连锁国际五星酒店的空白。

二、如今太原高端酒店市场咋样?

作为山西省会,太原的高端酒店盘子其实不算大。

据迈点研究院不完全统计,目前太原一共有3家奢华酒店,包括太原茂业JW万豪酒店、山西潇河新城温德姆至尊酒店、太原洲际酒店;还有7家国际高端酒店,像温德姆、喜来登、铂尔曼、凯宾斯基、假日都在列;本土高端酒店数量更多,达到24家,比如丽呈花盛、万达锦华、星河湾等。

放在省会城市里横向看,这个供给量级并不算多。从空间分布看,这些高端供给高度集中在长风商务区、汾河沿线、南站商圈,老城北端反而留白——需求在向西走,晋豪的老城位置也卡住了它的下一步。

过去很长一段时间,太原给人的感觉是“有枢纽、有流量,但缺停留”,游客飞抵太原、住一晚,第二天就奔大同、平遥、壶口去了,问过几个去山西的朋友,太原几乎都是抵达当天转一下,晚上坐车去大同,要么行程最后一天上午到太原走走,下午赶高铁或者飞机返程,省会更像过路驿站,不是目的地本身,自然客流辐射不到市区酒店,商务会议基本盘又薄,高端品牌自然不敢轻易下注。

但近年来,情况有了变化。

“歌迷之城”先打穿了第一层认知。2023年至2025年,太原先后落地周杰伦、凤凰传奇、周深等知名艺人大型演唱会73场,票房超12.6亿元,拉动关联消费近80亿元;2026年继续加码,周华健、薛之谦、任贤齐、谢霆锋等优质项目落地,累计接待观众约70万人次,省外观众占比近五成。

《黑神话:悟空》带火山西古建游,晋祠天龙山创5A,钟楼街、汾河夜游、博物馆之城接续出圈。2026年国庆假期,同程旅行数据显示太原位居全国热门旅游目的地第七名,晋祠博物馆、天龙山、太原古县城、汾河景区、山西博物院等景区组合热度居高不下,游客入园热度较去年同期增长43%。2026年上半年重点监测景区接待游客1164万人次,同比增长34.36%,住一晚就走正在被连住深度游替代。

流量结构变了,城市定位也跟着转。山西“十五五”文旅规划明确把太原定位为全省旅游首要门户、核心集散枢纽,不再只做中转站,而是要留客、过夜、消费。

也正是这套变化,让国际酒店集团重新校准了太原坐标。

2026年6月,停滞十余年的太原绿地中央广场复工,万豪“臻品之选”签约入驻,威斯汀同步落位南屯片区,两个国际高端品牌同周期进入太原,在本地还是头一回。它们看中的不是再盖一栋地标,而是太原正在长出来的商旅基本盘:会展、总部经济、演艺客流、入境游、过夜休闲。

三、太原酒店市场,正迎来新生机

太原晋豪国际大酒店流拍的这十年,是中国酒店市场发生变化的十年。

晋豪从2017年首拍5.53亿元一路跌到如今8522万元,恰好覆盖了国内酒店业从“增量狂奔”转向“存量精耕”的完整周期。十年前,开发商还在二三线城市拼命盖超高层地标、挂国际品牌招牌,用酒店给综合体溢价;十年后,行业算账方式是看区位、体量、续建成本、客单价、投资回收期这些最朴素的指标。

国际品牌不再执着超高地标和从零新建,而是跟着存量改造走。

太原的存量市场,恰恰是有承接空间的。滨河沿线、龙城大街周边,大量闲置写字楼、烂尾综合体、老旧宾馆长期空置,三晋大厦烂尾约30年后2026年由国资主导引资盘活,绿地中央广场40万方综合体停滞十余年后重启,主城还有不少层高一般、格局老旧的商办物业。写字楼空着、老酒店老化、商场没人租,这些闲置物业反而成了存量焕新的原料池。

这并非太原独有。武汉把闲置写字楼改成源宿,成都把老商场改成voco,上海把老牌五星翻牌成凯悦尚萃,西安把国营老宾馆改成英迪格。

这些案例背后的逻辑一致,土地红利消退之后,与其花三五年从零盖一栋新楼,不如用12到18个月把现成物业改造成能收租的酒店。对业主来说,省了拿地和土建的钱;对品牌来说,轻资产输出管理费、不背重资产风险;对城市来说,闲置物业重新产生税收和就业。三方都算得过来账。

太原的不同在于节奏。它没有一线城市的土地稀缺压力,也没有新一线城市成熟的酒店生态,存量物业的改造空间更大、试错成本更低。文旅流量、老商办、烂尾综合体三张牌同时落到一张牌桌上,刚好构成轻资产焕新的完整原料池:有楼可改、有客可住、有品牌愿意进。

供给端的存量焕新,最终要靠需求端接住。

过去的酒店更多服务的是差旅客和接待客,今天涌进太原的客群结构明显更复合,有跨城歌迷、古建研学客,还有亲子家庭、马拉松跑者、银发文博客、年轻周末游,他们不是来睡一晚中转的,而是把酒店当成城市体验的延伸入口,对品质的要求也随即提高,催生了对高端酒店的需求。

流量只是入场券,需求升级才是存量焕新的真正催化剂,太原已经不缺来的人,缺的是能接住新客群、新标尺的老空间。

四、写在最后

晋豪的流拍史,是中国二三线城市高端酒店走过地产黄金期的一个剖面。它提醒行业,当土地增值预期退潮、融资逻辑收紧,酒店资产必须回到最朴素的指标。

如今,太原酒店市场正在被重新看见:文旅流量变留量,国际品牌轻资产下沉,存量物业在等一个操盘方。

本文为转载内容,授权事宜请联系原著作权人。