


文|债市观察 刘银平
一家早在2010年就登陆A股、年营收400亿上下的装备制造企业,此前的债券账户上是一片空白。11月5日,中创智领(601717.SH)可转债发行申请顺利通过上交所审核,发行规模敲定40.52亿元。这是这家由“郑煤机”更名而来的企业,上市以来的首单债券融资。
放到今年的转债市场,新券平均单只只有十来亿元,年底最大一单为80亿元,发行人为中科曙光(603019.SH),40亿元以上的品种屈指可数。
中创智领的转债落地并不是很顺利。募资方案最初定为43.5亿元,年内公司主动两次下调规模;上交所问询直击核心问题:账面躺着95亿现金,为何还要再融资40亿元?
发债的时点,恰逢业绩承压之年。公司前三季度归母净利润下滑超过三成,收入占比最高的煤机业务下降20%以上——煤炭资本开支收紧,煤矿客户的设备投资决策相应放缓。主业承压之下公司早已加速布局新赛道,完成从“郑煤机”到“中创智领”的更名,本次转债大部分资金也投向新能源车零部件和智能机器人。
01 募资额两次调减,近六成募资投向新赛道
这笔可转债的起点在今年初。1月15日,董事会敲定可转债预案,计划募资上限43.5亿元,资金投向新能源车零部件基地、液压件智能化升级、智能移动机器人制造基地、研发中心,以及补充流动资金。3月25日,临时股东大会连同A、H股类别股东会,顺利通过这份方案。
6月30日,上交所的问询函到了,列了两个问题。第一个是募投项目及融资规模,下面细分七问,前六问是:募投项目算不算成熟业务、新产品有没有量产能力、油缸新增产能怎么消化、研发中心是否必要、募投用地进度如何、恒达智控这个非全资实施主体与中小股东的利益安排。
第七问落在资金上:截至2025年末,公司货币资金和交易性金融资产合计95.17亿元,问询函要求公司结合资产负债情况、现有资金余额、未来资金流入流出、各项资本性支出和资金缺口,说明本次融资规模是否合理,以及是否涉及置换董事会前投入的资金。
第二个是业务经营,问业绩下滑能不能满足发行条件,应收账款2025年末账面价值为什么增长近五成、煤机板块回款天数为什么拉长30多天。
财经评论员郭施亮表示,监管审查再融资,主要看财务数据是否真实,经营现金流是否持续健康、公司债务结构是否合理等;主要看募集资金规模与资金缺口的匹配性、财务性投资比例、补充流动性还贷的比例是否合理,以及可转债发行需披露摊薄即期回报的影响及填补措施等。
公司采用双线应对。一边是正式书面答复,9月18日提交了数百页问询答复材料,另一边直接调整融资方案:7月31日,董事会将募资上限由43.5亿元下调至41.4亿元;9月15日再度下调至40.52亿元。两次减掉的钱全部出自补充流动资金,从12亿元压到9.9亿元,再压到9.02亿元,四个产业项目的募资额则保持原样。
补充流动资金是整套方案里唯一不落地实体项目、不新增产能,也无法测算内部收益率的部分。压缩这一块,不会拖累产业项目推进,同时对融资必要性论证的冲击也最低。
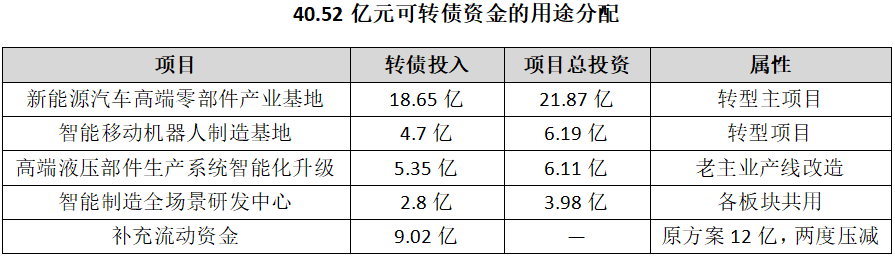
新能源汽车高端零部件产业基地、智能移动机器人制造基地,两大转型项目合计募资23.35亿元,占到本次转债募资总额近六成;用于原有主业产线更新的,为5.35亿元的液压件智能化升级项目。
这些募投品类已有经营数据支撑:新能源车基地主打高压驱动电机定转子,属于现有产品扩产,2023年到2025年收入从0.45亿元一路增至7.79亿元,2026年上半年达到4.25亿元。电驱动系统、主动悬架电液泵、底盘电机则属于新品,公司在问询回复中表示,相关技术储备与产品验证都在推进当中。面对交易所关于业务成熟度的质疑,这一组数据正是公司给出的回应。
另一边,煤机板块的技改项目依靠自有资金推进,液压支架智能化示范工厂总投资10.92亿元,已完成投入6.29亿元。相当于集团内部划出两条资金通道,传统主业投入走自筹,转型增量投入走转债,两套资金安排并行推进。
02 从“郑煤机”到“中创智领”
中创智领的前身郑煤机,做的是煤矿井下的液压支架,即采煤工作面上那套钢铁支撑设备,矿工在下面作业,它负责把几百米厚的岩层顶住。这个行业有个特点:煤矿赚不赚钱、愿不愿意买新设备,直接决定装备厂的订单。煤价好的时候订单排满,煤价一软,矿上的设备采购先停下来,而这个变化传导到装备厂,通常要慢上半年。
2015年起,公司开始把业务往煤机以外延伸。2015年12月,公司宣布以约22亿元从贝恩资本手中收购亚新科,切入汽车零部件行业,产品覆盖减振件、活塞环、凸轮轴和密封件;2017年5月,公司又与博世集团签约,买下它的起动机和发电机业务,也就是今天的索恩格,2018年初完成股权交割。
两笔交易落定,公司在煤机之外有了一个具备完整业务体系的汽车零部件板块:亚新科供国内整车厂和合资品牌,索恩格在德国,面向全球主机厂做起动机和发电机。到2025年,这个板块的收入做到198.81亿元,占主营业务收入的48.69%。
从煤机跨到汽车零部件,看着是两个行当,底层是相通的,都是重型机械制造,都要跟大客户做配套,煤机攒下的精密加工能力,在零部件厂里用得上。到2025年,汽车零部件加上其他非煤业务的收入已经超过一半,公司把用了多年的简称“郑煤机”改为“中创智领”,公告的解释是,原来的名字“已无法全面反映公司现在和未来的主营业务”。
改名不到一年半,行业压力加大。2024年,煤机行业50强企业的产值和收入双双下滑,几类主要设备的产量全部下降;到2026年,这股压力落到了中创智领身上,前三季度归母净利润下降32.37%,煤机收入下降超过两成。更麻烦的是回款:下游煤矿客户付款越来越慢,公司账上的应收账款一年增长了近五成。
这是公司近年来首次收入和利润双降。此前的2023年到2025年,公司营收连涨三年,归母净利润在2025年站上近年高点,转折出现在2026年。
收入少了,公司把回款抓得更紧,前三季度经营现金流净流入17.5亿元,比上年翻了一倍,利润在降,钱还在往回收。
这笔可转债就是在这样的处境里筹划的。一边是煤机收入往下走,一边是募资的大头投向新能源车零部件和机器人。从募资安排看,公司日常经营并不缺钱,发行这40亿元债券,主要是为新能源车零部件和机器人业务筹措建设资金,在煤机业务收入尚能支撑的阶段,提前为下一个增长业务布局。
03 95亿现金与68亿资金缺口
交易所问询函中关于融资规模的问题,指向这95.17亿元。公司的回复,是一张未来三年的资金收支测算表。
95.17亿元是2025年末的账面数,到2026年6月末,货币资金加交易性金融资产合计87.9亿元,其中10.8亿元是承兑保证金、履约保证金等受限资金,公司可自由支配的资金为78.38亿元。
支出端,公司把未来三年的用钱方向分成五块:维持日常运营的最低现金、随营收扩张新增的部分、现金分红、在建及拟建项目的资本开支、借款利息,合计228.33亿元。减掉账面可自由支配的78.38亿元和未来三年经营净流入82亿元,资金缺口67.95亿元,超过40.52亿元的拟募资额,融资必要性由此成立。在此之前,7月份公司按照2025年末测算的缺口是56.51亿元。
测算的假设取自历史较好年份:营收年增6.59%,是2023至2025年的复合增速;经营现金流占收入的比例,取自2025年的5.81%。而公司2026年前三季度营收负增长,煤机收入跌了两成。增速一放缓,82亿元的未来流入先缩水,67.95亿元的缺口跟着收窄。
公司的债务结构也解释了券种选择。公司16年未进入债券市场,有息负债全部为银行贷款;第一笔债券选择了可转债,募集说明书的表述是“本次可转债转股前,公司使用募集资金的财务成本较低,利息偿付风险较小”,转股后资产负债率还将下降。公司2024年的贷款平均资金成本率为4.47%,2025年为3.24%,而可转债票息通常低于2%。
过会之后,这笔可转债还要走完证监会注册和转股定价,才能正式发行。公司看重的是它的成本:票息比银行贷款低,若持有人转股,本金也不必偿还。
代价落在股权一端,40.52亿元如果全部转换成股票,按当前约15元的股价粗算,新增股本约2.67亿股,转股后总股本从17.85亿股增至20.55亿股,原有股东的持股比例从100%被摊薄到87%。
摊薄要靠新业务的利润来填。两个新基地还在建设,产能要几年后才能形成,煤机收入却已经在下滑。这笔债券划不划算,要看三五年后新业务赚回的利润,能否抵过今天被稀释的这部分股权。
评论