
正在阅读:

【11.9 ETF综述】卫星爆发,闪耀两市!碳酸锂,暴跌近5%!中证2000,再度领涨!

扫一扫下载界面新闻APP

【11.9 ETF综述】卫星爆发,闪耀两市!碳酸锂,暴跌近5%!中证2000,再度领涨!

11月9日,A股三大指数高开后冲高回落,收盘涨跌不一。上证指数收报3660.79点、涨0.32%,深证成指报11145.49点、跌0.27%,创业板指报2458.56点、跌0.27%,科创50报1256.96点、涨0.30%。

11月9日,A股三大指数高开后冲高回落,收盘涨跌不一。上证指数收报3660.79点、涨0.32%,深证成指报11145.49点、跌0.27%,创业板指报2458.56点、跌0.27%,科创50报1256.96点、涨0.30%,主流宽指方面,中证2000涨0.68%领跑。沪深两市成交额1.48万亿元、沪深京三市1.49万亿元,较上一交易日缩量约1750亿元;全市场2242只个股上涨、3148只下跌,57只涨停、2只跌停,指数微涨而个股跌多涨少。煤炭、燃气、贵金属、银行、航天军工、通信设备走强,PCB、机器人、算力芯片轮番活跃;锂矿、能源金属、电力设备与光伏领跌。港股震荡收低,恒生指数收报24448.95点、跌0.13%,恒生科技指数收报4040.73点、跌0.92%,国企指数收报8260.15点、跌0.17%;大型科网股拖累恒生科技跑输大盘,港股科技与半导体板块同步承压,创新药方向逆势走强。
低轨组网发射落地,卫星产业领涨全市场。

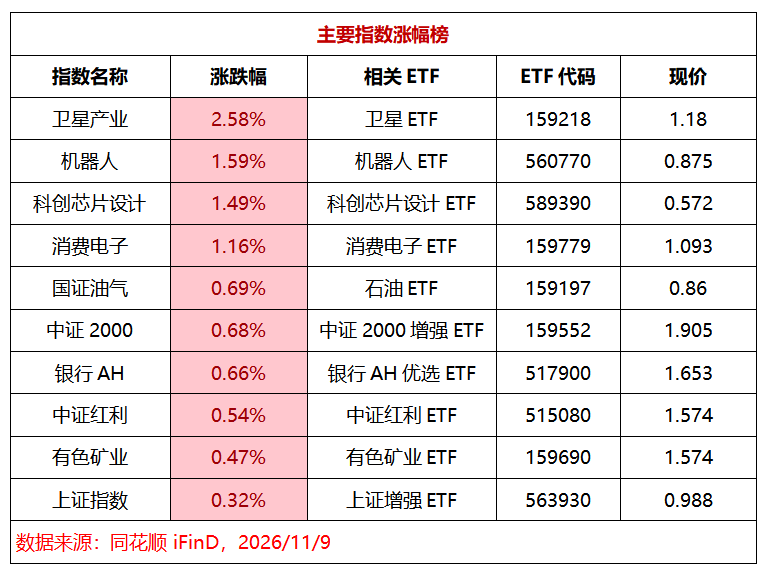
卫星产业(相关ETF:159218)以2.58%的涨幅居首,机器人(相关ETF:560770)涨1.59%。9日4时24分,我国在海南商业航天发射场用长征十二号运载火箭成功将卫星互联网低轨29组卫星送入预定轨道,系我国首个巨型卫星互联网计划GW星座的组网发射,规划发射12992颗卫星。中国卫星、长江通信涨停,中国卫星封单逾14万手、市值715.41亿元;信维通信涨12.77%。《上海市卫星互联网产业创新发展行动方案(2027—2030年)》近日发布,提出2030年在轨卫星超3000颗、核心产业规模突破800亿元。海外方面,SpaceX计划11月13日进行星舰第15次飞行测试,首次尝试飞船与超重型助推器同时返场、由发射塔机械臂分别捕获;11月6日披露的太空AI计算机发射时间表给出2027年三季度首台验证星、2028年规模部署的节奏。卫星产业指数盘中一度涨超5%、午后回落,20日维度仍处负收益区间,低位修复特征明显。

AI终端政策加码,物理AI与算力芯片同步走强。

科创芯片设计(相关ETF:589390)涨1.49%,消费电子(相关ETF:159779)涨1.16%,科创50(相关ETF:588450)涨0.30%。广东印发《广东省扩大消费实施方案》,加快发展人工智能+消费,推动AI手机和电脑、智能穿戴、智能机器人高端化发展;北京印发《促进智能眼镜消费政策指南》,对符合条件的智能眼镜按售价15%补贴、每件最高500元。苹果研究团队在arXiv发布论文《Perceptive Humanoid Motion from Simulation》,披露人形机器人自主控制系统HALO进展,可在未预先建图的陌生环境完成导航、避障与物体操作。盘面上上纬新材涨停,禾川科技涨超10%、宇树科技涨超9%,华培动力、日盈电子、金固股份涨停;算力芯片端燧原科技涨超17%,寒武纪、沐曦股份涨超5%,超声电子、奥士康涨停带动PCB概念拉升。PCB行业2026年前三季度营收3324.60亿元、同比增45.09%,归母净利润458.32亿元、同比增108.42%;第三季度营收1463.39亿元、同比增85.40%。消费电子板块主力资金净流入26.44亿元,在124个行业中排名第3。

央行购金与寒潮供暖托底,资源红利搭台。

国证油气(相关ETF:159197)涨0.69%,银行AH(相关ETF:517900)涨0.66%,中证红利(相关ETF:515080)涨0.54%,有色矿业(相关ETF:159690)涨0.47%。11月7日外汇局数据显示,10月末官方黄金储备7830万盎司、环比增83万盎司,央行已连续24个月增持;9日亚洲时段COMEX黄金期货涨1.40%报4131.80美元/盎司、白银涨2.49%报53.235美元/盎司。铜矿供给扰动延续、国内铜社会库存刷新年内新低,电解铝社会库存降至约50.6万吨、处四年同期低位。寒潮带动北方供暖刚需,郑州煤电、安泰集团涨停;银行逆势走高,沪农商行涨超4%。美油期货主力一周跌12.76%、布油跌16.42%,创2020年以来最大跌幅。中证2000(相关ETF:159552)涨0.68%、上证指数(相关ETF:563930)涨0.32%,中小盘与上证增强策略随权重企稳。

碳酸锂跌近5%,电池光伏领跌,医药消费与港股科网同步承压。

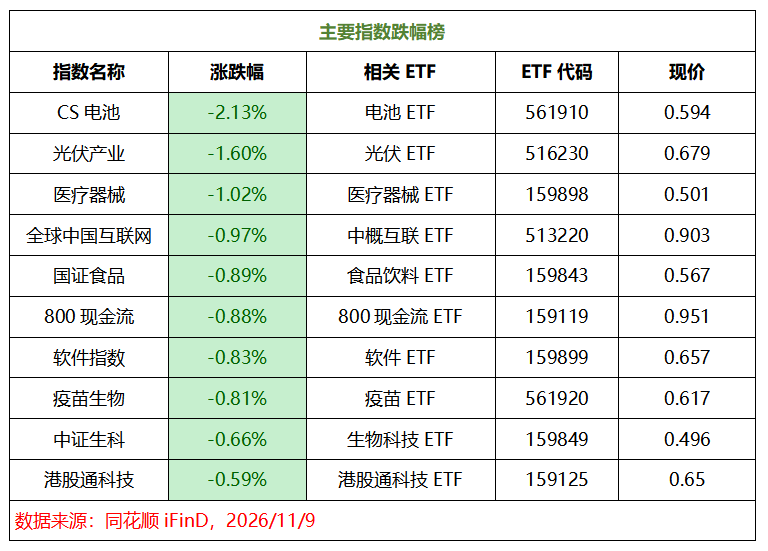
CS电池(相关ETF:561910)跌2.13%居跌幅榜首位,光伏产业(相关ETF:516230)跌1.60%,医疗器械(相关ETF:159898)跌1.02%,全球中国互联网(相关ETF:513220)跌0.97%,国证食品(相关ETF:159843)跌0.89%;800现金流、软件指数、疫苗生物、中证生科与港股通科技(相关ETF:159119、159899、561920、159849、159125)跌幅介于0.59%至0.88%。碳酸锂主力合约11月9日收跌近5%、失守8.9万元/吨,宁德时代旗下枧下窝锂矿当日召开复产工作会议、目标11月完成复产,该矿月产碳酸锂约1万吨、占国内总产量12.5%;宜春市生态环境局10月30日已批复该项目环评,设计开采矿石量3000万吨/年、服务年限18年。需求端11月电池排产预计环比下降5.0%,10月国内新能源汽车零售同比下滑10%。光伏概念高开低走,阳光电源、隆基绿能下挫,时创能源跌超7%、昱能科技跌逾4%。A股医药与消费同步调整,医疗器械、软件开发、医药生物、食品饮料板块平均跌幅分别为1.45%、1.43%、1.38%和1.20%;港股创新药逆势走强,再鼎医药涨13.40%、金斯瑞生物科技涨6.06%、康方生物涨5.22%,A/H医药分化。

资金面:卫星产业净申购居首,中小盘增强与红利价值同步吸金。

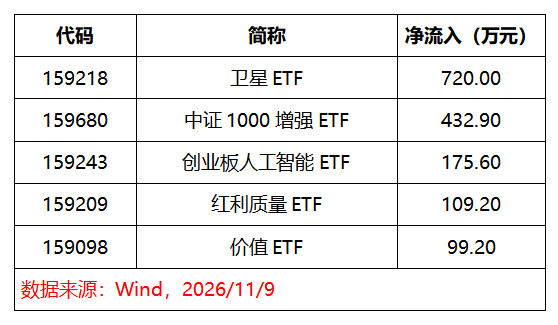
今日场内申赎数据显示,主要ETF中卫星ETF(159218)净申购720万元居首,与卫星产业指数2.58%的涨幅形成价格与资金同向;中证1000增强ETF(159680)净申购432.9万元、创业板人工智能ETF(159243)净申购175.6万元,中小盘增强与科技成长继续获增量布局。红利质量ETF(159209)、价值ETF(159098)、800现金流ETF(159119)分别净申购109.2万元、99.2万元、95.4万元,防御策略虽处榜单后段但资金未撤离。净申购集中于高景气主题、中小盘增强与红利价值三条线索,与当日缩量、指数分化格局一致,更接近结构性调仓而非趋势性加仓。
机构怎么看?

中信证券研报表示,尽管AI投资回报争议、高利率与交易拥挤度压制科技股估值,但创业板估值已回到2017-2018年、2023-2024年前几轮加息周期低点,科创50亦处924行情以来低位;算力供需偏紧、科技股EPS高增,一旦2027年加息预期逆转、融资成本下行或新应用驱动下一轮ARR,A股科技板块将有巨大修复弹性,国产算力进入放量收获期、国产存储扩产带动设备高景气。华泰证券指出,A股估值、情绪已接近历次市场底部阈值,但融资及交易型资金尚未明显回流,反弹构筑或需政策面与增量资金面进一步支撑;配置关注美国中期选举后的新能源政策预期、维持红利底仓、消费景气或底部反转三条线索。中信建投认为,11月以来力箭二号执行千帆星座批量组网、谷神星二号复飞成功将4颗卫星送入太阳同步轨道,SpaceX计划11月13日进行星舰第15次飞行测试并尝试一子级和二子级回收,国内外共振下看好商业航天后续表现。

后市方向思考

短期看,成交缩量至1.48万亿元、个股跌多涨少,反弹延续性仍需量能验证。商业航天与机器人(相关ETF:159218、560770)受组网发射与上海行动方案支撑,20日维度仍处低位,可跟踪12月珠海航展、可回收火箭复用验证及11月13日星舰试飞,情绪冲高后不追高。AI终端与芯片设计(相关ETF:159779、589390、588300)有政策补贴与海外技术进展支撑,但海外利率与交易拥挤度仍压制估值,宜等待三季报订单与算力硬件止跌信号。资源与红利(相关ETF:159197、517900、159690)在央行购金、铜铝低库存与寒潮供暖下具备底仓价值,油价一周大跌需留意能源方向波动。新能源(相关ETF:561910、516230)受锂矿复产与11月排产环比转负压制,右侧等待排产与库存拐点,以左侧观察为主。医药消费与港股科技(相关ETF:159898、513220、159125)A/H分化,恒生科技年内跌幅较深,需等南向资金与平台公司财报验证。红利质量、现金流与价值(相关ETF:159209、159119、159098)当日小幅回落但获净申购,组合稳定器属性仍在。

风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。


未经正式授权严禁转载本文,侵权必究。如需转载请联系:youlianyunpindao@163.com
以上内容与数据仅供参考,与界面有连云频道立场无关,不构成投资建议,使用前请核实。据此操作,风险自担。

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

【11.9 ETF综述】卫星爆发,闪耀两市!碳酸锂,暴跌近5%!中证2000,再度领涨!

11月9日,A股三大指数高开后冲高回落,收盘涨跌不一。上证指数收报3660.79点、涨0.32%,深证成指报11145.49点、跌0.27%,创业板指报2458.56点、跌0.27%,科创50报1256.96点、涨0.30%。

11月9日,A股三大指数高开后冲高回落,收盘涨跌不一。上证指数收报3660.79点、涨0.32%,深证成指报11145.49点、跌0.27%,创业板指报2458.56点、跌0.27%,科创50报1256.96点、涨0.30%,主流宽指方面,中证2000涨0.68%领跑。沪深两市成交额1.48万亿元、沪深京三市1.49万亿元,较上一交易日缩量约1750亿元;全市场2242只个股上涨、3148只下跌,57只涨停、2只跌停,指数微涨而个股跌多涨少。煤炭、燃气、贵金属、银行、航天军工、通信设备走强,PCB、机器人、算力芯片轮番活跃;锂矿、能源金属、电力设备与光伏领跌。港股震荡收低,恒生指数收报24448.95点、跌0.13%,恒生科技指数收报4040.73点、跌0.92%,国企指数收报8260.15点、跌0.17%;大型科网股拖累恒生科技跑输大盘,港股科技与半导体板块同步承压,创新药方向逆势走强。

低轨组网发射落地,卫星产业领涨全市场。

卫星产业(相关ETF:159218)以2.58%的涨幅居首,机器人(相关ETF:560770)涨1.59%。9日4时24分,我国在海南商业航天发射场用长征十二号运载火箭成功将卫星互联网低轨29组卫星送入预定轨道,系我国首个巨型卫星互联网计划GW星座的组网发射,规划发射12992颗卫星。中国卫星、长江通信涨停,中国卫星封单逾14万手、市值715.41亿元;信维通信涨12.77%。《上海市卫星互联网产业创新发展行动方案(2027—2030年)》近日发布,提出2030年在轨卫星超3000颗、核心产业规模突破800亿元。海外方面,SpaceX计划11月13日进行星舰第15次飞行测试,首次尝试飞船与超重型助推器同时返场、由发射塔机械臂分别捕获;11月6日披露的太空AI计算机发射时间表给出2027年三季度首台验证星、2028年规模部署的节奏。卫星产业指数盘中一度涨超5%、午后回落,20日维度仍处负收益区间,低位修复特征明显。

AI终端政策加码,物理AI与算力芯片同步走强。

科创芯片设计(相关ETF:589390)涨1.49%,消费电子(相关ETF:159779)涨1.16%,科创50(相关ETF:588450)涨0.30%。广东印发《广东省扩大消费实施方案》,加快发展人工智能+消费,推动AI手机和电脑、智能穿戴、智能机器人高端化发展;北京印发《促进智能眼镜消费政策指南》,对符合条件的智能眼镜按售价15%补贴、每件最高500元。苹果研究团队在arXiv发布论文《Perceptive Humanoid Motion from Simulation》,披露人形机器人自主控制系统HALO进展,可在未预先建图的陌生环境完成导航、避障与物体操作。盘面上上纬新材涨停,禾川科技涨超10%、宇树科技涨超9%,华培动力、日盈电子、金固股份涨停;算力芯片端燧原科技涨超17%,寒武纪、沐曦股份涨超5%,超声电子、奥士康涨停带动PCB概念拉升。PCB行业2026年前三季度营收3324.60亿元、同比增45.09%,归母净利润458.32亿元、同比增108.42%;第三季度营收1463.39亿元、同比增85.40%。消费电子板块主力资金净流入26.44亿元,在124个行业中排名第3。

央行购金与寒潮供暖托底,资源红利搭台。

国证油气(相关ETF:159197)涨0.69%,银行AH(相关ETF:517900)涨0.66%,中证红利(相关ETF:515080)涨0.54%,有色矿业(相关ETF:159690)涨0.47%。11月7日外汇局数据显示,10月末官方黄金储备7830万盎司、环比增83万盎司,央行已连续24个月增持;9日亚洲时段COMEX黄金期货涨1.40%报4131.80美元/盎司、白银涨2.49%报53.235美元/盎司。铜矿供给扰动延续、国内铜社会库存刷新年内新低,电解铝社会库存降至约50.6万吨、处四年同期低位。寒潮带动北方供暖刚需,郑州煤电、安泰集团涨停;银行逆势走高,沪农商行涨超4%。美油期货主力一周跌12.76%、布油跌16.42%,创2020年以来最大跌幅。中证2000(相关ETF:159552)涨0.68%、上证指数(相关ETF:563930)涨0.32%,中小盘与上证增强策略随权重企稳。

碳酸锂跌近5%,电池光伏领跌,医药消费与港股科网同步承压。

CS电池(相关ETF:561910)跌2.13%居跌幅榜首位,光伏产业(相关ETF:516230)跌1.60%,医疗器械(相关ETF:159898)跌1.02%,全球中国互联网(相关ETF:513220)跌0.97%,国证食品(相关ETF:159843)跌0.89%;800现金流、软件指数、疫苗生物、中证生科与港股通科技(相关ETF:159119、159899、561920、159849、159125)跌幅介于0.59%至0.88%。碳酸锂主力合约11月9日收跌近5%、失守8.9万元/吨,宁德时代旗下枧下窝锂矿当日召开复产工作会议、目标11月完成复产,该矿月产碳酸锂约1万吨、占国内总产量12.5%;宜春市生态环境局10月30日已批复该项目环评,设计开采矿石量3000万吨/年、服务年限18年。需求端11月电池排产预计环比下降5.0%,10月国内新能源汽车零售同比下滑10%。光伏概念高开低走,阳光电源、隆基绿能下挫,时创能源跌超7%、昱能科技跌逾4%。A股医药与消费同步调整,医疗器械、软件开发、医药生物、食品饮料板块平均跌幅分别为1.45%、1.43%、1.38%和1.20%;港股创新药逆势走强,再鼎医药涨13.40%、金斯瑞生物科技涨6.06%、康方生物涨5.22%,A/H医药分化。

资金面:卫星产业净申购居首,中小盘增强与红利价值同步吸金。

今日场内申赎数据显示,主要ETF中卫星ETF(159218)净申购720万元居首,与卫星产业指数2.58%的涨幅形成价格与资金同向;中证1000增强ETF(159680)净申购432.9万元、创业板人工智能ETF(159243)净申购175.6万元,中小盘增强与科技成长继续获增量布局。红利质量ETF(159209)、价值ETF(159098)、800现金流ETF(159119)分别净申购109.2万元、99.2万元、95.4万元,防御策略虽处榜单后段但资金未撤离。净申购集中于高景气主题、中小盘增强与红利价值三条线索,与当日缩量、指数分化格局一致,更接近结构性调仓而非趋势性加仓。

机构怎么看?

中信证券研报表示,尽管AI投资回报争议、高利率与交易拥挤度压制科技股估值,但创业板估值已回到2017-2018年、2023-2024年前几轮加息周期低点,科创50亦处924行情以来低位;算力供需偏紧、科技股EPS高增,一旦2027年加息预期逆转、融资成本下行或新应用驱动下一轮ARR,A股科技板块将有巨大修复弹性,国产算力进入放量收获期、国产存储扩产带动设备高景气。华泰证券指出,A股估值、情绪已接近历次市场底部阈值,但融资及交易型资金尚未明显回流,反弹构筑或需政策面与增量资金面进一步支撑;配置关注美国中期选举后的新能源政策预期、维持红利底仓、消费景气或底部反转三条线索。中信建投认为,11月以来力箭二号执行千帆星座批量组网、谷神星二号复飞成功将4颗卫星送入太阳同步轨道,SpaceX计划11月13日进行星舰第15次飞行测试并尝试一子级和二子级回收,国内外共振下看好商业航天后续表现。

后市方向思考

短期看,成交缩量至1.48万亿元、个股跌多涨少,反弹延续性仍需量能验证。商业航天与机器人(相关ETF:159218、560770)受组网发射与上海行动方案支撑,20日维度仍处低位,可跟踪12月珠海航展、可回收火箭复用验证及11月13日星舰试飞,情绪冲高后不追高。AI终端与芯片设计(相关ETF:159779、589390、588300)有政策补贴与海外技术进展支撑,但海外利率与交易拥挤度仍压制估值,宜等待三季报订单与算力硬件止跌信号。资源与红利(相关ETF:159197、517900、159690)在央行购金、铜铝低库存与寒潮供暖下具备底仓价值,油价一周大跌需留意能源方向波动。新能源(相关ETF:561910、516230)受锂矿复产与11月排产环比转负压制,右侧等待排产与库存拐点,以左侧观察为主。医药消费与港股科技(相关ETF:159898、513220、159125)A/H分化,恒生科技年内跌幅较深,需等南向资金与平台公司财报验证。红利质量、现金流与价值(相关ETF:159209、159119、159098)当日小幅回落但获净申购,组合稳定器属性仍在。

风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。

未经正式授权严禁转载本文,侵权必究。