
正在阅读:

42家上市银行三季报复盘:息差与中收反向分化,银行业竞争进入AUM时代

扫一扫下载界面新闻APP

42家上市银行三季报复盘:息差与中收反向分化,银行业竞争进入AUM时代

业绩分化之外,更值得细看的是收入端:净息差与中间业务收入这两大引擎,在四类银行之间恰好构成一组耐人寻味的“镜像”。

文 | 拾盐士 多面金融工作组

近日,42家A股上市银行均已完成2026年第三季度财报的披露工作。

整体层面来看,前三季度42家银行合计实现营业收入4.66万亿元,录得归母净利润1.75万亿元,二者分别同比增长7.81%、3.78%。

其中,国有大行依然是当之无愧的业绩规模“压舱石”,前三季度六大行合计营收达2.98万亿元,同比增长9.44%,合计归母净利润为1.14万亿元,同比增长6.14%。

17家城商行合计营收、归母净利润分别同比增长8.82%、4.48%,股份行则是四类中唯一出现净利负增长的板块,合计营收同比增长3.8%,而归母净利润同比下降2.8%,10家农商行合计营收、归母净利均实现同比正增长,增速分别为3.16%、3.85%。

业绩分化之外,更值得细看的是收入端:净息差与中间业务收入这两大引擎,在四类银行之间恰好构成一组耐人寻味的“镜像”。

净息差总体企稳,大行红利最丰厚

国家金融监督管理总局数据显示,2026年第二季度,我国商业银行整体净息差为1.41%,环比提升1个基点,实现了自2022年第一季度跌破2%以来的首次单季环比回升。

截至11月6日,第三季度商业银行整体数据尚未发布,但从上市银行口径来看,行业正呈现出整体息差企稳、内部走向分化的态势。

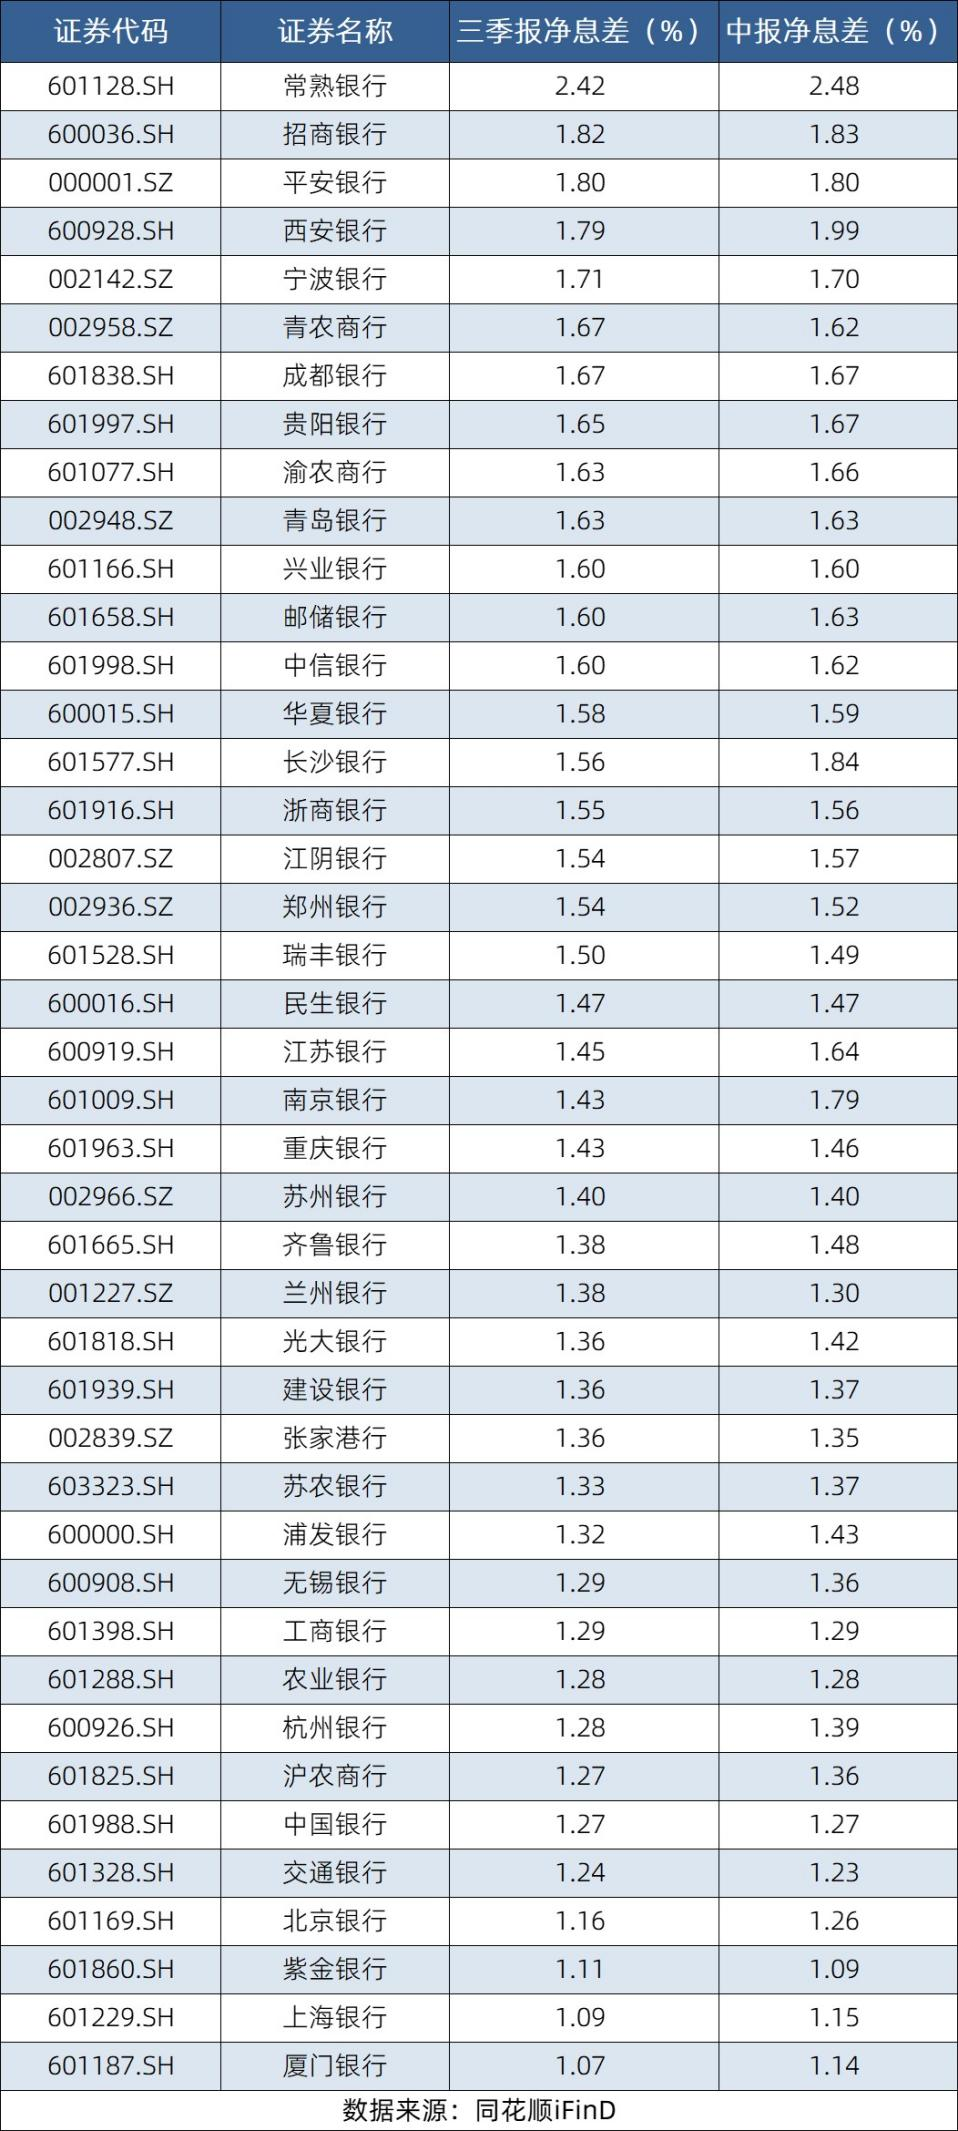
前三季度年化口径下,42家上市银行中共有19家净息差在1.5%以上,整体中位数为1.44%。其中,常熟银行以2.42%的成绩领跑,招商银行、平安银行、西安银行、宁波银行分列二至五位,数据均在1.7%以上。

6家国有大行中,除邮储银行处于1.6%的较高水平外,“中建工农交”五家均分布在1.24%至1.36%的区间内。较中报数据来看,邮储银行、建设银行分别下降3个、1个基点,交通银行上升1个基点,其余三家则持平。

股份行整体表现较好,除光大银行、浦发银行外,其余7家均在中位数以上,其中华夏银行、兴业银行等6家均在1.5%以上。

城、农商行两类则内部分化更为明显,榜单前十名中有8家来自城、农商行,而净息差表现最差的10家中这两类银行同样占了6家,分列榜单一首一尾的常熟银行与厦门银行,二者数据相差了135个基点。
中泰证券测算显示,2026年前三季度行业累计年化净息差为1.38%,近一年时间内基本持平,行业整体显现息差企稳迹象。

而从该数据的同比变动情况来看,四类银行间存在一定差异,国有行、城商行较上年同期持平,股份行、农商行分别同比下降2个、1个基点。

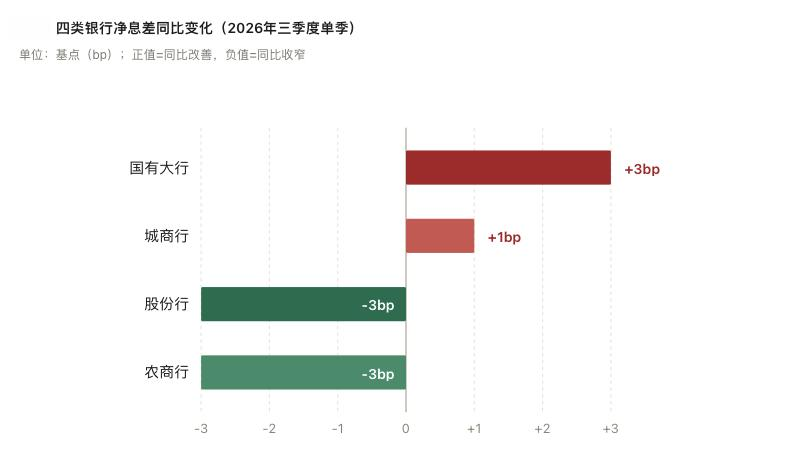
第三季度单季度净息差表现上,差异则更为明显,国有行、城商行分别同比提升3个、1个基点,股份行、农商行均较上年同期下降3个基点。

据多家券商机构测算,2026年内到期的高息定期存款规模约为50万亿元,产品期限主要集中于3年期和5年期,该部分存款存入时对应利率在3%至4%之间,而当前已降至约1.6%。

中国企业资本联盟副理事长柏文喜强调,年内息差“止跌”的驱动源头并非资产收益率回升,而是高息定存集中到期重新定价引发的付息率压降 。

他还指出,同一背景下四类银行所获得的红利程度并不相同,国有大行存款基数大、个人定期占比高,重定价红利最为明显,城商行则依靠区域活期存款与对公结算优势,保持了较好的息差弹性。而股份行因资产端零售、信用卡收益率降速更快,对冲之下息差提升空间被挤压,农商行中虽有常熟银行靠支农支小活期沉淀压低负债成本的成功案例,但部分机构仍身处于“高息揽存”的反噬影响中。
上半年,六大行合计吸收个人定期存款较2025年末增加3万亿元以上,工商银行、建设银行、农业银行、邮储银行增量均超5000亿元。同时,六大行存款付息率同比下降约30个基点,个人定期存款付息率下降30至50个基点不等。

而9家上市股份行中,有8家合计较上年末增长超3000亿元,仅约为国有大行的十分之一,其能够获得的重新定价优势相对有限。

同时,前三季度四类银行资产扩张速度也分为了两个梯队,国有大行、城商行总资产同比增速为8.3%、8%,股份行、农商行则为5.2%、6.8%,后二者已低于同期上市银行7.6%的整体增速水平,而由此产生的规模摊薄效应也将减弱。

不同类型银行间的定价能力差异,同样传导至其存款端具体动作上。

第三季度,此前被国有大行“下架”大半年的五年期大额存单集体返场。

7月1日中国银行率先重启,5年期产品最高年化利率达1.6%,随后“工农建交”四家陆续跟进,最高年化利率也均为1.6%。邮储银行则在10月29日重新上架了短期限大额存单产品,截至目前仍未重启1年期以上大额存单品类。

相比之下,股份行对于同类产品给出的年化利率定价更高,兴业银行、民生银行、华夏银行、平安银行部分产品最高利率可达1.75%至1.8%,但普遍额度紧张。

中小行则出现两极分化,7月浙江多家机构下调存款利率,部分产品降幅最高达20个基点。而同时,湖北枣阳农商行、谷城农商行、广东五华惠民村镇银行等机构上调部分产品利率10至30个基点。

柏文喜指出,在定价策略方面,国有大行有规模与稳定性托底,当前选择以重启大额存单控制成本,中小银行在出现“期限倒挂”现象的同时,也有部分机构选择了加息抢存款的策略,其本质是因负债管理能力差而逆势加价。

中收走势反向“分化”

息差企稳为行业带来利好,然而从手续费及佣金净收入(以下简称“中收”)这一数据来看,行业正面临着中间业务持续承压。

前三季度,42家上市银行中收合计达5686.73亿元,同比下降1.65%,实现同比正增长的银行数量也从半年报的26家缩减至17家。

从收入规模来看,工商银行以922.8亿元的中收额位列榜首,前十位由六大行和部分股份行组成。宁波银行为城商行中中收规模最大的,达60.83亿元,总体排名第14位,农商行则受自身体量限制,集体位于榜单中下游。

但在同比增速方面,常熟银行排名第一,增幅高达54.18%,六大行中除邮储银行以8.72%的增速排名第8,其余5家均在10名以外。

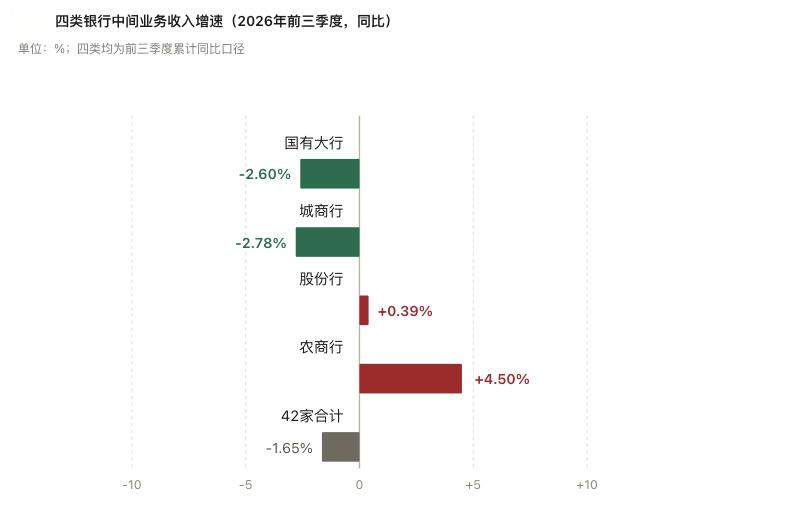
分类型来看,国有大行、城商行分别同比下降2.6%、2.78%,股份行、农商行则各同比增长0.39%、4.5%,均与各自净息差同比变动情况相异。
广发证券研报分析,本轮中收回落预计受去年国有行理财回表形成一次性高基数的影响,第三季度的权益市场大幅调整也在一定程度上拖累业绩表现。

这一趋势在国有大行中体现得较为明显。六大行中有3家出现中收规模同比缩减,交通银行、建设银行、农业银行降幅分别为1.78%、5.86%、10.44%。

建设银行副行长、董事会秘书纪志宏曾在业绩会上明确,前三季度集团中收同比下降,主要因上年同期基数较高,剔除特殊因素后,集团中收仍实现正增长。

另一方面,年内“报行合一”、基金代销等多项监管政策的推进,进一步压缩了代销手续费率,使得国有大行在代销领域的传统渠道优势有所减弱,其自身原有庞大存量所受到的冲击也较中小银行更为显著。

而对于股份行来说,头部银行依靠其财富管理牌照、渠道、客群等优势,拉动整体表现,招商银行、兴业银行、浙商银行中收分别同比增长4.29%、4.18%、22.53%,同期光大、浦发等多家则为负增长。

城商行、农商行两类内部分化均较为明显,而农商行中,常熟银行以其超高增速推动了同类型银行整体数据抬升。

柏文喜指出,四类银行在中收上的业绩分化,并不是简单的大小行差异,而是收费权与客群运营能力的差异,表现较好机构依靠的是AUM深度运营,而非单纯的以网点数量取胜。本报告期,国有大行受理财回表高基数、理财子规模缩水影响较大。而在整体层面,权益市场波动也拖累了各类银行的基金代销、托管及投顾业务收入,是否具有理财子牌照直接影响银行的收入厚度。

银行竞争转向AUM运营,少数银行走出“双强”路径

从这一组净息差与中收的“镜像”表现来看,想要兼顾这两类业务并非易事。

期内息差修复受被动红利影响,中收增长则要依靠客户信任、投研、产品供给、渠道转化等主动能力,二者维度不同,在资产端也存在成本挤占的冲突。具体分类型来看,负债较好的国有大行、农商行,往往对应客群较为保守或财富管理能力较弱,而中收更强的银行大多已把负债成本压到极致,继续压降息差的空间有限。

不过在一众上市银行中,仍有部分机构少见地实现了两类业务表现俱佳。

分类型来看,邮储银行净息差表现、中收同比增速双双领跑国有大行,招商银行净息差表现为股份行首位,其中收增速虽不及浙商银行,位列股份行第二,但在中收规模为浙商银行15.5倍的前提下,这个第二名也已十分有含金量。

城商行中,宁波银行中收增速最快,其净息差表现虽较西安银行有8个基点的差距,但从较中报变动趋势来看,西安银行回降20个基点,而宁波银行则呈现出了行业少有的回升态势。

在农商行层面,常熟银行的优势毫无悬念,其净息差表现与中收同比增速不仅在同类型银行中处于首位,在42家上市银行中也成功拔得头筹。
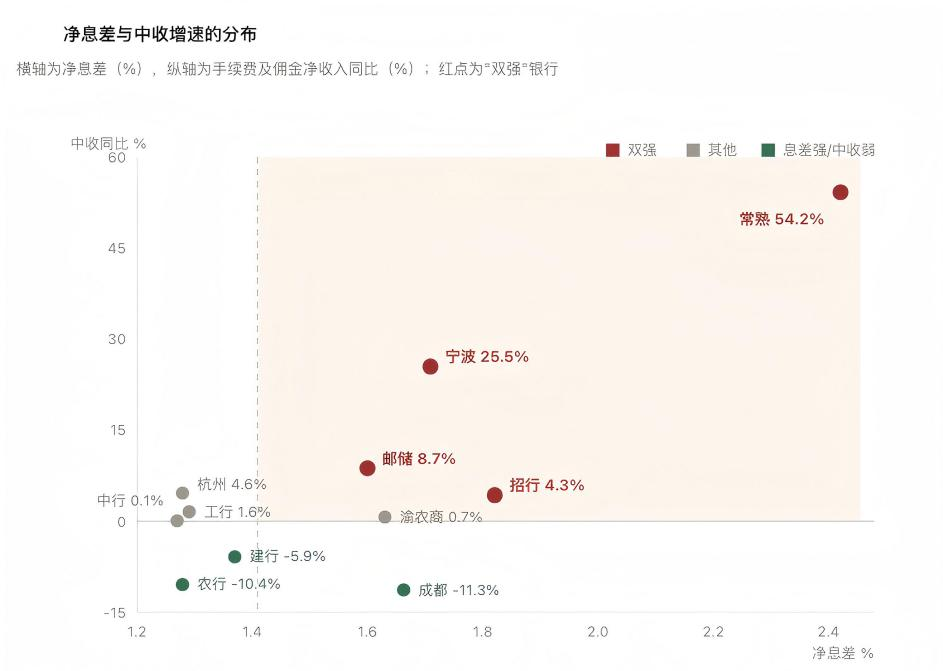
而将四位来自不同类型银行的“优秀学生代表”放在一起看便不难发现,其间存在着一部分共性优点。

该报告期,四家银行不良贷款率均在1%以下,显著优于行业,除邮储银行外其余三家银行拨备覆盖率在370%至410%的较高水平。邮储银行虽与其他三家存在差距,但在六大行中仍高于中行与交行。

而细看四家银行在主业与中收方面的优势,其“共性”优点恰恰来自于“个性”。

报告期内,常熟银行选择聚焦支农支小领域,活期存款占比较年初提升25个基点至19.81%,单季年化计息负债成本率环比下降2个基点至1.52%。同时,该行已将财富管理确立为“一号工程”,以建立“镇-村-小组”三级网格的形式,充分发挥其小微客户触及优势,截至期末AUM客户总数已经突破406万户。

宁波银行则深耕长三角优势区域,以对公业务支撑息差回升。该报告期内,其单季年化计息负债付息率环比下降6个基点至1.35%,单季年化净息差环比上升5个基点至1.71%。中间业务方面,对公客群与区域财富管理需求等优势,使其实现财富管理和资产管理业务的较好增长。

而对于招商银行来说,零售与活期存款依然是其长期拥有的优势,第三季度其计息负债成本率、存款成本率分别为1.02%、0.93%,均环比下降2个基点,前三季度AUM余额已突破18.71万亿元,同比增长12.7%,为中收增长提供了坚实的规模基础。

邮储银行同样得益于自身零售业务优势,期末该行个人存款占比超87%,客户存款付息率为0.97%,较上年度下降18个基点。中收方面,庞大的零售客群和县域网络,成为其财富管理业务的重要助推,截至9月末,该行AUM规模达19.31万亿元,较上年末增长5.52%。

柏文喜指出,“双强”选手的共性优势集中于三个方面,风控前置从而减少信用成本对于利润的负面影响,负债端聚焦活期、结算、区域黏性等优势,保障自身结构性低成本来源,中收业务层面上则是在稳定AUM这一收入转化器的同时,还构建起了清晰的客群分层,招行私行、宁波对公、邮储县域、常熟小微,各自都拥有其差异化高黏性场景。

“银行业下一阶段的竞争将从‘谁负债便宜’转向‘谁能把客户资产变成可持续服务费’。没有AUM运营能力的银行,会陷入‘息差企稳但收入继续平庸’的长期平台期。”柏文喜强调。

本文为转载内容,授权事宜请联系原著作权人。

常熟银行

  • 常熟银行:第三季度归母净利润14.49亿元,同比增长4.31%
  • 常熟银行(601128.SH):2026年中报净利润为21.78亿元、同比较去年同期上涨10.64%

评论

暂无评论哦,快来评价一下吧!

下载界面新闻

微信公众号

微博

42家上市银行三季报复盘:息差与中收反向分化,银行业竞争进入AUM时代

业绩分化之外,更值得细看的是收入端:净息差与中间业务收入这两大引擎,在四类银行之间恰好构成一组耐人寻味的“镜像”。

文 | 拾盐士 多面金融工作组

近日,42家A股上市银行均已完成2026年第三季度财报的披露工作。

整体层面来看,前三季度42家银行合计实现营业收入4.66万亿元,录得归母净利润1.75万亿元,二者分别同比增长7.81%、3.78%。

其中,国有大行依然是当之无愧的业绩规模“压舱石”,前三季度六大行合计营收达2.98万亿元,同比增长9.44%,合计归母净利润为1.14万亿元,同比增长6.14%。

17家城商行合计营收、归母净利润分别同比增长8.82%、4.48%,股份行则是四类中唯一出现净利负增长的板块,合计营收同比增长3.8%,而归母净利润同比下降2.8%,10家农商行合计营收、归母净利均实现同比正增长,增速分别为3.16%、3.85%。

业绩分化之外,更值得细看的是收入端:净息差与中间业务收入这两大引擎,在四类银行之间恰好构成一组耐人寻味的“镜像”。

净息差总体企稳,大行红利最丰厚

国家金融监督管理总局数据显示,2026年第二季度,我国商业银行整体净息差为1.41%,环比提升1个基点,实现了自2022年第一季度跌破2%以来的首次单季环比回升。

截至11月6日,第三季度商业银行整体数据尚未发布,但从上市银行口径来看,行业正呈现出整体息差企稳、内部走向分化的态势。

前三季度年化口径下,42家上市银行中共有19家净息差在1.5%以上,整体中位数为1.44%。其中,常熟银行以2.42%的成绩领跑,招商银行、平安银行、西安银行、宁波银行分列二至五位,数据均在1.7%以上。

6家国有大行中,除邮储银行处于1.6%的较高水平外,“中建工农交”五家均分布在1.24%至1.36%的区间内。较中报数据来看,邮储银行、建设银行分别下降3个、1个基点,交通银行上升1个基点,其余三家则持平。

股份行整体表现较好,除光大银行、浦发银行外,其余7家均在中位数以上,其中华夏银行、兴业银行等6家均在1.5%以上。

城、农商行两类则内部分化更为明显,榜单前十名中有8家来自城、农商行,而净息差表现最差的10家中这两类银行同样占了6家,分列榜单一首一尾的常熟银行与厦门银行,二者数据相差了135个基点。

中泰证券测算显示,2026年前三季度行业累计年化净息差为1.38%,近一年时间内基本持平,行业整体显现息差企稳迹象。

而从该数据的同比变动情况来看,四类银行间存在一定差异,国有行、城商行较上年同期持平,股份行、农商行分别同比下降2个、1个基点。

第三季度单季度净息差表现上,差异则更为明显,国有行、城商行分别同比提升3个、1个基点,股份行、农商行均较上年同期下降3个基点。

据多家券商机构测算,2026年内到期的高息定期存款规模约为50万亿元,产品期限主要集中于3年期和5年期,该部分存款存入时对应利率在3%至4%之间,而当前已降至约1.6%。

中国企业资本联盟副理事长柏文喜强调,年内息差“止跌”的驱动源头并非资产收益率回升,而是高息定存集中到期重新定价引发的付息率压降 。

他还指出,同一背景下四类银行所获得的红利程度并不相同,国有大行存款基数大、个人定期占比高,重定价红利最为明显,城商行则依靠区域活期存款与对公结算优势,保持了较好的息差弹性。而股份行因资产端零售、信用卡收益率降速更快,对冲之下息差提升空间被挤压,农商行中虽有常熟银行靠支农支小活期沉淀压低负债成本的成功案例,但部分机构仍身处于“高息揽存”的反噬影响中。

上半年,六大行合计吸收个人定期存款较2025年末增加3万亿元以上,工商银行、建设银行、农业银行、邮储银行增量均超5000亿元。同时,六大行存款付息率同比下降约30个基点,个人定期存款付息率下降30至50个基点不等。

而9家上市股份行中,有8家合计较上年末增长超3000亿元,仅约为国有大行的十分之一,其能够获得的重新定价优势相对有限。

同时,前三季度四类银行资产扩张速度也分为了两个梯队,国有大行、城商行总资产同比增速为8.3%、8%,股份行、农商行则为5.2%、6.8%,后二者已低于同期上市银行7.6%的整体增速水平,而由此产生的规模摊薄效应也将减弱。

不同类型银行间的定价能力差异,同样传导至其存款端具体动作上。

第三季度,此前被国有大行“下架”大半年的五年期大额存单集体返场。

7月1日中国银行率先重启,5年期产品最高年化利率达1.6%,随后“工农建交”四家陆续跟进,最高年化利率也均为1.6%。邮储银行则在10月29日重新上架了短期限大额存单产品,截至目前仍未重启1年期以上大额存单品类。

相比之下,股份行对于同类产品给出的年化利率定价更高,兴业银行、民生银行、华夏银行、平安银行部分产品最高利率可达1.75%至1.8%,但普遍额度紧张。

中小行则出现两极分化,7月浙江多家机构下调存款利率,部分产品降幅最高达20个基点。而同时,湖北枣阳农商行、谷城农商行、广东五华惠民村镇银行等机构上调部分产品利率10至30个基点。

柏文喜指出,在定价策略方面,国有大行有规模与稳定性托底,当前选择以重启大额存单控制成本,中小银行在出现“期限倒挂”现象的同时,也有部分机构选择了加息抢存款的策略,其本质是因负债管理能力差而逆势加价。

中收走势反向“分化”

息差企稳为行业带来利好,然而从手续费及佣金净收入(以下简称“中收”)这一数据来看,行业正面临着中间业务持续承压。

前三季度,42家上市银行中收合计达5686.73亿元,同比下降1.65%,实现同比正增长的银行数量也从半年报的26家缩减至17家。

从收入规模来看,工商银行以922.8亿元的中收额位列榜首,前十位由六大行和部分股份行组成。宁波银行为城商行中中收规模最大的,达60.83亿元,总体排名第14位,农商行则受自身体量限制,集体位于榜单中下游。

但在同比增速方面,常熟银行排名第一,增幅高达54.18%,六大行中除邮储银行以8.72%的增速排名第8,其余5家均在10名以外。

分类型来看,国有大行、城商行分别同比下降2.6%、2.78%,股份行、农商行则各同比增长0.39%、4.5%,均与各自净息差同比变动情况相异。

广发证券研报分析,本轮中收回落预计受去年国有行理财回表形成一次性高基数的影响,第三季度的权益市场大幅调整也在一定程度上拖累业绩表现。

这一趋势在国有大行中体现得较为明显。六大行中有3家出现中收规模同比缩减,交通银行、建设银行、农业银行降幅分别为1.78%、5.86%、10.44%。

建设银行副行长、董事会秘书纪志宏曾在业绩会上明确,前三季度集团中收同比下降,主要因上年同期基数较高,剔除特殊因素后,集团中收仍实现正增长。

另一方面,年内“报行合一”、基金代销等多项监管政策的推进,进一步压缩了代销手续费率,使得国有大行在代销领域的传统渠道优势有所减弱,其自身原有庞大存量所受到的冲击也较中小银行更为显著。

而对于股份行来说,头部银行依靠其财富管理牌照、渠道、客群等优势,拉动整体表现,招商银行、兴业银行、浙商银行中收分别同比增长4.29%、4.18%、22.53%,同期光大、浦发等多家则为负增长。

城商行、农商行两类内部分化均较为明显,而农商行中,常熟银行以其超高增速推动了同类型银行整体数据抬升。

柏文喜指出,四类银行在中收上的业绩分化,并不是简单的大小行差异,而是收费权与客群运营能力的差异,表现较好机构依靠的是AUM深度运营,而非单纯的以网点数量取胜。本报告期,国有大行受理财回表高基数、理财子规模缩水影响较大。而在整体层面,权益市场波动也拖累了各类银行的基金代销、托管及投顾业务收入,是否具有理财子牌照直接影响银行的收入厚度。

银行竞争转向AUM运营,少数银行走出“双强”路径

从这一组净息差与中收的“镜像”表现来看,想要兼顾这两类业务并非易事。

期内息差修复受被动红利影响,中收增长则要依靠客户信任、投研、产品供给、渠道转化等主动能力,二者维度不同,在资产端也存在成本挤占的冲突。具体分类型来看,负债较好的国有大行、农商行,往往对应客群较为保守或财富管理能力较弱,而中收更强的银行大多已把负债成本压到极致,继续压降息差的空间有限。

不过在一众上市银行中,仍有部分机构少见地实现了两类业务表现俱佳。

分类型来看,邮储银行净息差表现、中收同比增速双双领跑国有大行,招商银行净息差表现为股份行首位,其中收增速虽不及浙商银行,位列股份行第二,但在中收规模为浙商银行15.5倍的前提下,这个第二名也已十分有含金量。

城商行中,宁波银行中收增速最快,其净息差表现虽较西安银行有8个基点的差距,但从较中报变动趋势来看,西安银行回降20个基点,而宁波银行则呈现出了行业少有的回升态势。

在农商行层面,常熟银行的优势毫无悬念,其净息差表现与中收同比增速不仅在同类型银行中处于首位,在42家上市银行中也成功拔得头筹。

而将四位来自不同类型银行的“优秀学生代表”放在一起看便不难发现,其间存在着一部分共性优点。

该报告期,四家银行不良贷款率均在1%以下,显著优于行业,除邮储银行外其余三家银行拨备覆盖率在370%至410%的较高水平。邮储银行虽与其他三家存在差距,但在六大行中仍高于中行与交行。

而细看四家银行在主业与中收方面的优势,其“共性”优点恰恰来自于“个性”。

报告期内,常熟银行选择聚焦支农支小领域,活期存款占比较年初提升25个基点至19.81%,单季年化计息负债成本率环比下降2个基点至1.52%。同时,该行已将财富管理确立为“一号工程”,以建立“镇-村-小组”三级网格的形式,充分发挥其小微客户触及优势,截至期末AUM客户总数已经突破406万户。

宁波银行则深耕长三角优势区域,以对公业务支撑息差回升。该报告期内,其单季年化计息负债付息率环比下降6个基点至1.35%,单季年化净息差环比上升5个基点至1.71%。中间业务方面,对公客群与区域财富管理需求等优势,使其实现财富管理和资产管理业务的较好增长。

而对于招商银行来说,零售与活期存款依然是其长期拥有的优势,第三季度其计息负债成本率、存款成本率分别为1.02%、0.93%,均环比下降2个基点,前三季度AUM余额已突破18.71万亿元,同比增长12.7%,为中收增长提供了坚实的规模基础。

邮储银行同样得益于自身零售业务优势,期末该行个人存款占比超87%,客户存款付息率为0.97%,较上年度下降18个基点。中收方面,庞大的零售客群和县域网络,成为其财富管理业务的重要助推,截至9月末,该行AUM规模达19.31万亿元,较上年末增长5.52%。

柏文喜指出,“双强”选手的共性优势集中于三个方面,风控前置从而减少信用成本对于利润的负面影响,负债端聚焦活期、结算、区域黏性等优势,保障自身结构性低成本来源,中收业务层面上则是在稳定AUM这一收入转化器的同时,还构建起了清晰的客群分层,招行私行、宁波对公、邮储县域、常熟小微,各自都拥有其差异化高黏性场景。

“银行业下一阶段的竞争将从‘谁负债便宜’转向‘谁能把客户资产变成可持续服务费’。没有AUM运营能力的银行,会陷入‘息差企稳但收入继续平庸’的长期平台期。”柏文喜强调。

本文为转载内容,授权事宜请联系原著作权人。